Seguro de Homem-Chave (Key Person Insurance) e Sucessão Societária: Blindagem de Capital, Acordo de Sócios e Tributação no IRPJ
Neste artigo
- 1. O Risco da Morte Prematura ou Invalidez de Sócio em PMEs e Médias Empresas
- 2. Dissolução Parcial de Sociedade e Apuração de Haveres (Art. 1.028 a 1.031 do Código Civil)
- 3. Modalidades Estruturais: Seguro Homem-Chave vs. Seguro de Sucessão Societária
- 4. O Acordo de Sócios e a Cláusula de Compra e Venda ( Buy-Sell Agreement )
- 5. Tratamento Tributário e Contábil: IRPJ, CSLL, PIS/COFINS e ITCMD
- 6. Metodologia Quantitativa de Cálculo do Capital Segurado
- 7. Passo a Passo para Implementação na Empresa
- 8. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
No universo das pequenas e médias empresas (PMEs), empresas familiares e sociedades de profissionais de capital fechado no Brasil, o valor de mercado e a capacidade de geração de receita estão intrinsecamente concentrados na figura de poucas pessoas: os sócios-fundadores ou executivos-chave. Seja pelo domínio técnico exclusivo, pela carteira de clientes estratégicos, pela liderança operacional ou pelo fornecimento de garantias pessoais (aval e fiança) em contratos bancários, a ausência repentina dessas figuras por falecimento ou invalidez permanente representa um dos maiores vetores de falência corporativa.
Dados de estudos em governança corporativa demonstram que mais de 70% das empresas brasileiras de controle familiar ou sociedade limitada não sobrevivem à transição da primeira para a segunda geração de sócios, sendo a descapitalização forçada e a disputa na apuração de haveres com herdeiros os principais catalisadores de insolvência.
Quando um sócio falece, a legislação societária brasileira (especialmente os artigos 1.028 a 1.031 do Código Civil) impõe regras rígidas para a liquidação das quotas e o pagamento dos haveres devidos à família do falecido. Na ausência de planejamento prévio e liquidez financeira imediata, a empresa é obrigada a sangrar seu capital de giro ou liquidar ativos operacionais estratégicos para pagar a família do sócio, paralisando investimentos e precipitando a execução de dívidas bancárias com vencimento antecipado.
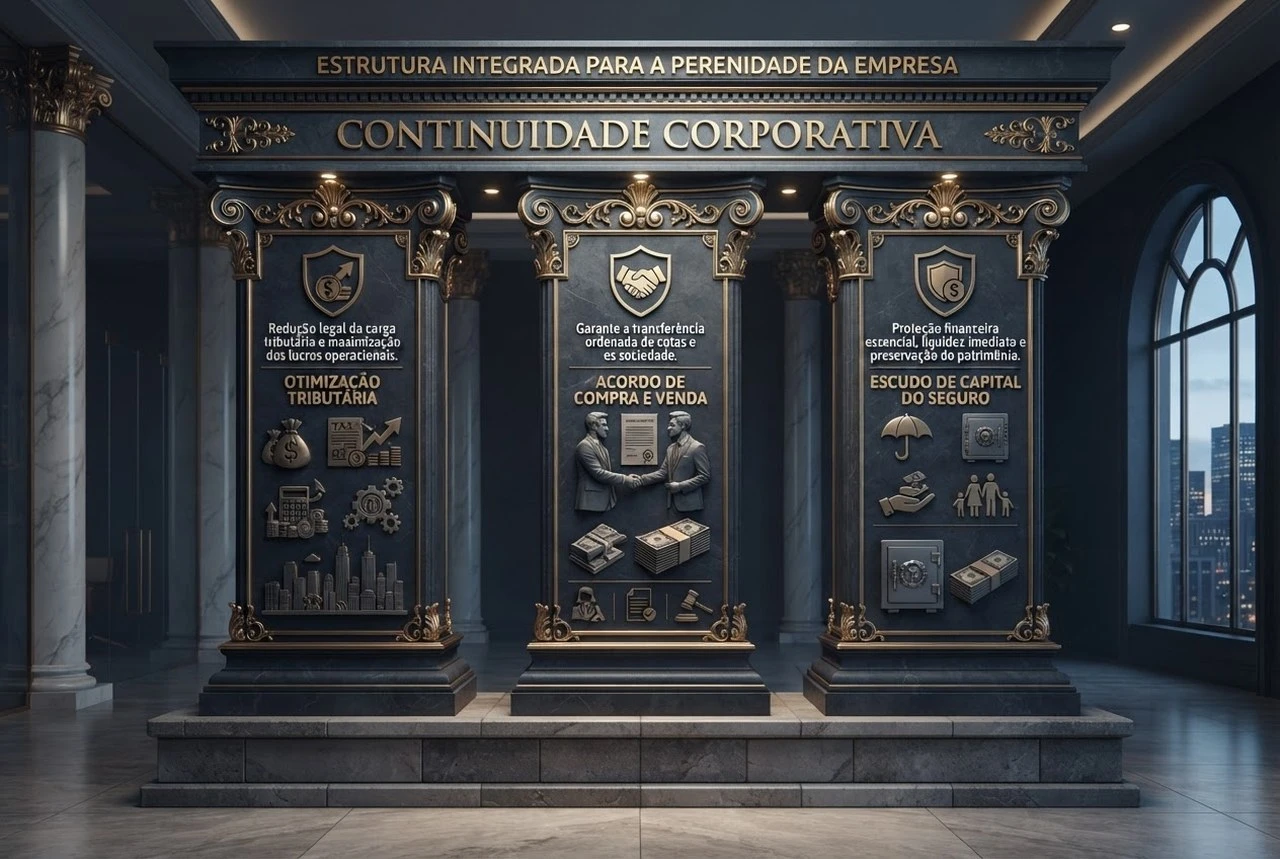
Para mitigar esse risco catastrófico, a combinação entre o Seguro de Homem-Chave (Key Person Insurance), o Seguro de Sucessão Societária (Cross-Purchase) e o Acordo de Sócios com Cláusula de Compra e Venda Obrigatória (Buy-Sell Agreement) consolida-se como a arquitetura definitiva de blindagem patrimonial e perenidade empresarial.
Neste guia técnico definitivo, analisamos o arcabouço societário da dissolução parcial de sociedades, a mecânica comparativa das apólices corporativas, a tributação e dedutibilidade fiscal no IRPJ/CSLL sob o regime do Lucro Real (Art. 303 do RIR/2018), a isenção de PIS/COFINS e ITCMD, e a metodologia quantitativa para dimensionamento do capital segurado ideal.
1. O Risco da Morte Prematura ou Invalidez de Sócio em PMEs e Médias Empresas
Em corporações de grande porte com capital aberto em bolsa (S.A.), a gestão é profissionalizada, a liquidez de ações é contínua e a perda de um diretor executivo, embora impactante, é absorvida pela estrutura corporativa. No entanto, nas sociedades limitadas (LTDA) e sociedades anônimas de capital fechado, a dinâmica é estruturada sobre a confiança mútua e a dependência técnica e financeira direta dos sócios (intuitu personae).
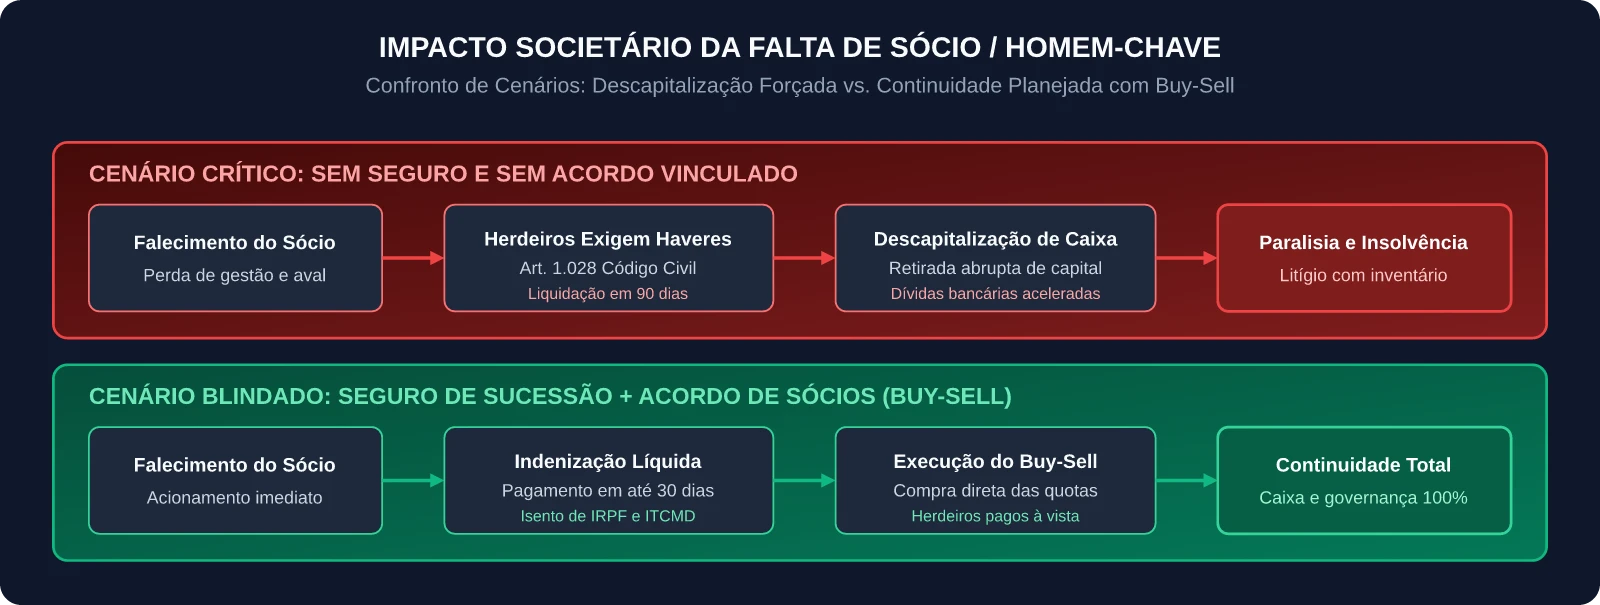
Os Três Vetores de Ruína Corporativa Decorrentes do Óbito de Sócio:
- Perda Imediata da Capacidade Operacional e Comercial: Se o sócio falecido era o responsável técnico pelo desenvolvimento de produtos, relacionamento comercial com grandes clientes ou gestão financeira, a receita da empresa sofre contração imediata durante o período de transição.
- Exigência de Liquidez Imediata para Pagamento de Haveres: Os herdeiros do sócio falecido passam a deter o direito patrimonial sobre o valor das quotas, exigindo o pagamento do valor correspondente em dinheiro no prazo legal ou contratual.
- Execução de Vencimento Antecipado de Passivos Bancários: A maioria dos contratos de mútuo bancário, limites de capital de giro e financiamentos de maquinário exige a figura dos sócios como avalistas ou fiadores da Pessoa Jurídica. O falecimento do avalista frequentemente dispara cláusulas contratuais de vencimento antecipado da dívida, exigindo a quitação integral do saldo devedor ou a substituição imediata de garantias reais.
2. Dissolução Parcial de Sociedade e Apuração de Haveres (Art. 1.028 a 1.031 do Código Civil)
O Código Civil Brasileiro disciplina a sucessão de sócios em sociedades limitadas de forma expressa no Artigo 1.028:
“No caso de morte de sócio, liquidar-se-á sua quota, salvo: I – se o contrato dispuser diferentemente; II – se os sócios remanescentes optarem pela dissolução da sociedade; III – se, por acordo com os herdeiros, regular-se a substituição do sócio falecido.” — Art. 1.028, Código Civil.
O Procedimento Legal de Apuração de Haveres (Art. 1.031 e CPC/2015)
Caso o contrato social não preveja o ingresso automático dos herdeiros (o que é amplamente desaconselhado pelas boas práticas de governança corporativa) ou caso os sócios sobreviventes e herdeiros não entrem em consenso, a sociedade deve proceder à apuração de haveres:
- Balanço de Determinação: O valor da quota será apurado com base na situação patrimonial da sociedade na data da resolução, levantando-se um balanço especial que avalia os bens corpóreos, incorpóreos (marcas, patentes, carteira de clientes) e o passivo real a valor de mercado.
- Prazo Legal de Pagamento (Art. 1.031, § 2º): A quota liquidada deve ser paga em dinheiro no prazo improrrogável de 90 dias contados a partir da liquidação, salvo estipulação diversa e válida no contrato social.
O Risco de Asfixia Financeira
Imagine uma empresa que fatura R$ 20 milhões por ano, possui EBITDA de R$ 3 milhões e patrimônio líquido contábil de R$ 5 milhões, mas que em um balanço de determinação a valor justo é avaliada em R$ 15 milhões. Se o sócio falecido detinha 40% das quotas (R$ 6 milhões), os sócios remanescentes ou a sociedade são legalmente intimados a desembolsar R$ 6 milhões em dinheiro.
Como a imensa maioria das empresas opera com caixa livre suficiente apenas para 30 a 60 dias de despesas operacionais (OPEX), pagar R$ 6 milhões em 90 dias significa decretar a autofagia do negócio, forçando empréstimos a juros bancários extorsivos ou a liquidação forçada de ativos essenciais.
3. Modalidades Estruturais: Seguro Homem-Chave vs. Seguro de Sucessão Societária
Para neutralizar esse risco, o mercado de seguros corporativos estruturados divide as soluções em duas modalidades complementares:
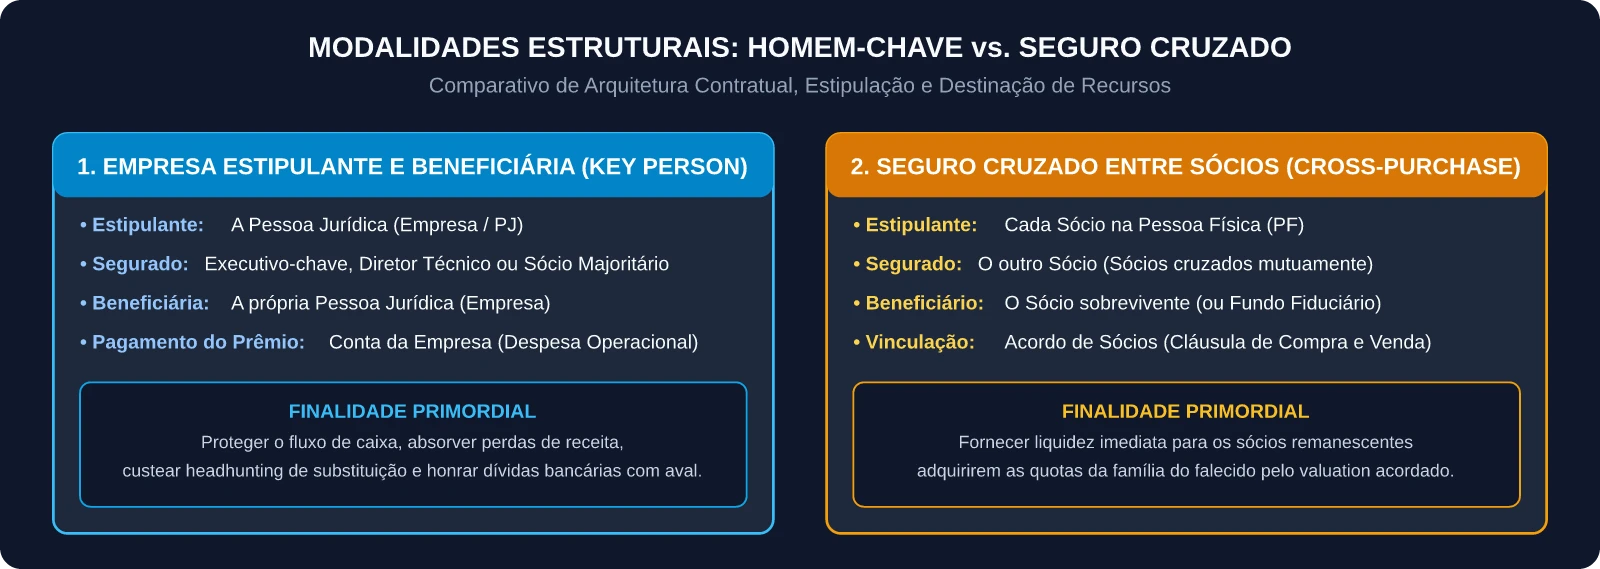
1. Seguro de Homem-Chave (Key Person Insurance — Empresa como Estipulante e Beneficiária)
Nesta modalidade, a empresa (Pessoa Jurídica) contrata a apólice sobre a vida do seu executivo ou sócio-chave e figura como a única beneficiária dos recursos.
- Estipulante e Pagadora: A Pessoa Jurídica (PJ).
- Segurado: O executivo, diretor comercial, cientista-chefe ou sócio administrador.
- Beneficiária: A própria Pessoa Jurídica (PJ).
- Finalidade: Fornecer capital de giro emergencial para a empresa absorver a queda transitória de faturamento, cobrir despesas de headhunting internacional e atração de novo talento executivo, amortizar linhas de crédito com vencimento acelerado e manter a confiança de fornecedores e credores.
2. Seguro de Sucessão Cruzada (Cross-Purchase Agreement — Sócios Cruzados na Pessoa Física)
Nesta estrutura, os sócios contratam apólices individuais mútuas na pessoa física, ou a empresa estrutura apólices com destinação vinculada por Acordo de Sócios.
- Estipulante e Pagador: Sócio A contrata apólice sobre a vida do Sócio B, e o Sócio B contrata sobre a vida do Sócio A.
- Beneficiário: O sócio sobrevivente.
- Finalidade: O sócio remanescente recebe a totalidade da indenização líquida (isenta de IRPF e fora de inventário) e utiliza 100% desses recursos para comprar diretamente as quotas societárias das mãos dos herdeiros do sócio falecido.
- Resultado: Os herdeiros recebem o valor de mercado justo das quotas em dinheiro à vista em até 30 dias (sem depender do inventário judicial), e o sócio sobrevivente assume a totalidade do controle societário sem contrair um único centavo de dívida corporativa.
Tabela Comparativa: Homem-Chave vs. Sucessão Cruzada
| Parâmetro de Comparação | Seguro de Homem-Chave Puro (Key Person) | Seguro de Sucessão Cruzada (Cross-Purchase) |
|---|---|---|
| Titularidade da Apólice | Pessoa Jurídica (Empresa) | Sócios na Pessoa Física (ou Fundo Fiduciário) |
| Destinatário da Indenização | Conta corrente da Empresa (PJ) | Conta corrente do Sócio Sobrevivente (PF) |
| Objetivo Estratégico | Estabilidade de caixa, reposição técnica e dívidas | Compra e liquidação das quotas dos herdeiros |
| Impacto no Controle Societário | Indireto (Dá fôlego de caixa para a PJ negociar) | Direto (Garante a compra imediata das quotas) |
| Dedutibilidade Fiscal do Prêmio | 100% Dedutível no Lucro Real (Art. 303 RIR) | Não dedutível (Pago com distribuição de lucros isenta) |
| Tratamento da Indenização | Receita Indenizatória / Recomposição de Ativo | 100% Isento de IRPF e Fora de Inventário |
4. O Acordo de Sócios e a Cláusula de Compra e Venda (Buy-Sell Agreement)
Contratar o seguro sem uma amarração jurídica adequada é ineficaz: o dinheiro pode ser pago pela seguradora, mas se não houver obrigação legal expressa entre as partes, os herdeiros podem recusar-se a vender as quotas ou exigir valores abusivos.
Por essa razão, a apólice deve ser formalmente vinculada a um Acordo de Sócios (ou Acordo de Acionistas, nos termos do Artigo 118 da Lei nº 6.404/1976 — Lei das S.A. e Art. 997 do Código Civil), arquivado na sede da sociedade e averbado na Junta Comercial.
Elementos Mandatórios no Acordo de Sócios com Seguro:
- Regra de Precificação Periódica (Valuation Anual): O acordo deve estabelecer que, no encerramento de cada exercício social, a diretoria ou uma consultoria independente atualizará o valuation da empresa. O capital segurado das apólices de sucessão será reajustado para manter paridade exata com o valor das quotas de cada sócio.
- Obrigação Irretratável de Venda e Compra: Os herdeiros comprometem-se formalmente a não ingressar no quadro social, transmitindo a totalidade das quotas aos sócios remanescentes mediante o recebimento da indenização do seguro.
- Destinação de Excedente ou Déficit: Se o valor da empresa crescer acima do capital segurado no ano do óbito, o acordo estipula o pagamento do saldo residual em parcelas suaves e indexadas (ex.: em 36 ou 60 meses). Se houver excedente securitário, o valor adicional permanece com o beneficiário.
5. Tratamento Tributário e Contábil: IRPJ, CSLL, PIS/COFINS e ITCMD
A estruturação do seguro de homem-chave e sucessão societária envolve vantagens fiscais expressivas no ordenamento tributário nacional:
1. Dedutibilidade dos Prêmios no IRPJ e CSLL (Lucro Real)
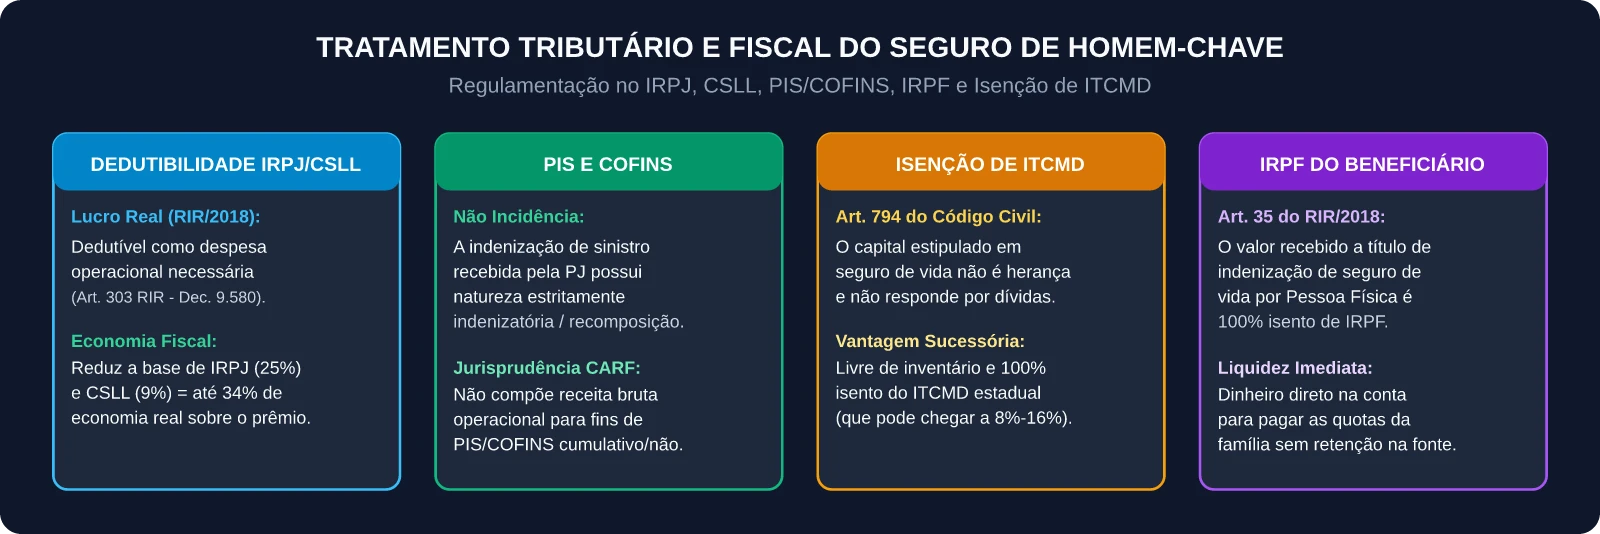
Para empresas tributadas pelo Lucro Real, os prêmios pagos pela apólice de Seguro Homem-Chave (onde a empresa é a beneficiária) são considerados despesas operacionais necessárias à atividade da empresa e à manutenção da respectiva fonte produtora, com base no Artigo 303 do Regulamento do Imposto de Renda (RIR/2018 — Decreto nº 9.580/2018).
Exemplo Prático: Uma empresa que investe R$ 100.000 por ano em apólices de homem-chave abate esse valor integralmente do seu lucro tributável, gerando uma redução efetiva de R$ 34.000,00 nos tributos federais a pagar. O custo líquido real do seguro para a empresa é de apenas R$ 66.000,00.
2. Tributação da Indenização de Sinistro Recebida pela Empresa
Quando o sinistro ocorre e a seguradora deposita a indenização na conta da Pessoa Jurídica:
- Não Incidência de PIS e COFINS: A jurisprudência consolidada do Conselho Administrativo de Recursos Fiscais (CARF) e os Pareceres Normativos da Receita Federal reconhecem que a indenização de seguro de pessoas não configura faturamento nem receita bruta operacional, estando isenta da incidência de PIS (1,65%) e COFINS (7,6%).
- Contabilização no Resultado: O valor da indenização ingressa como receita não operacional / recomposição patrimonial, compensando eventuais perdas operacionais do exercício.
3. Isenção Total de IRPF e ITCMD na Sucessão Cruzada
Quando a estrutura é realizada via seguro cruzado entre os sócios na Pessoa Física:
- Isenção de Imposto de Renda (IRPF): O valor recebido a título de seguro de vida é 100% isento e não tributável na Declaração de Ajuste Anual do beneficiário (Art. 35, VII, do RIR/2018).
- Isenção Absoluta de ITCMD (Imposto sobre Transmissão Causa Mortis e Doação): Por força do Artigo 794 do Código Civil, o capital estipulado em seguro de vida para o caso de morte não é considerado herança para todos os efeitos de direito, não integrando a massa do inventário e não sofrendo a incidência da alíquota progressiva do ITCMD estadual (que atinge até 8% a 16% em diversos estados brasileiros).
6. Metodologia Quantitativa de Cálculo do Capital Segurado
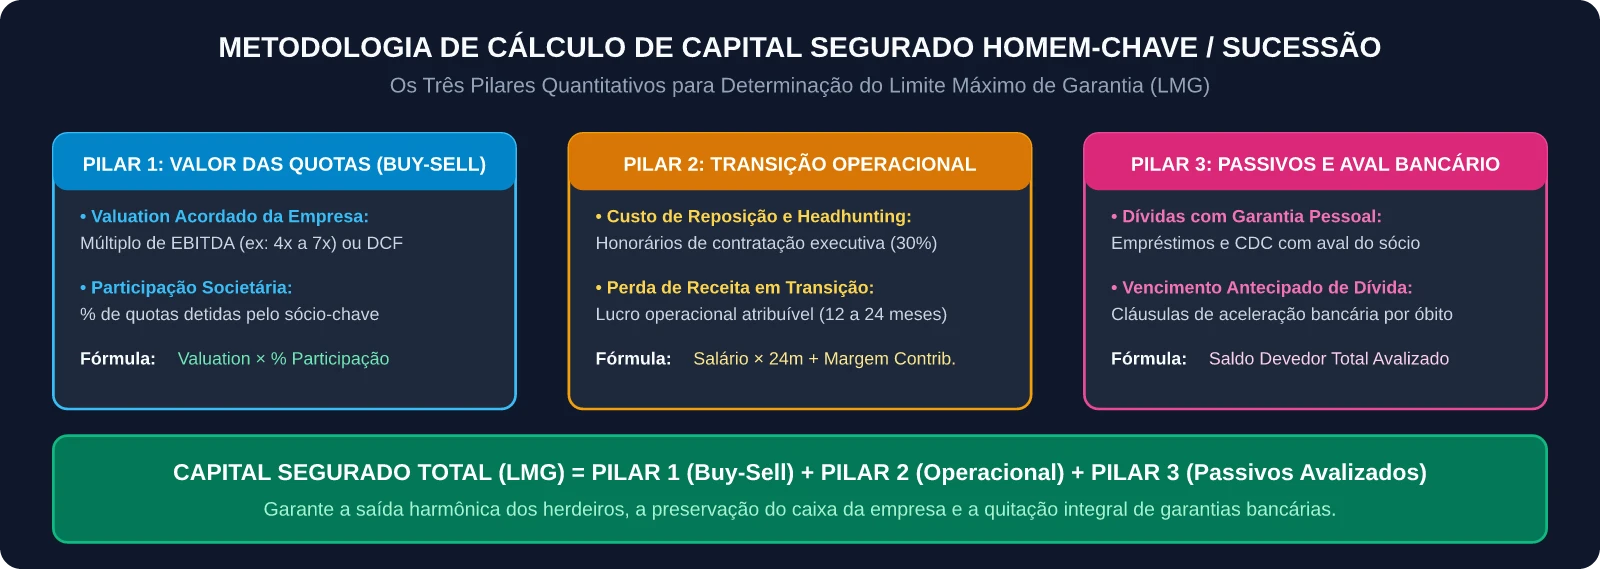
Para que a apólice cumpra com precisão sua função de blindagem, o Limite Máximo de Garantia (LMG) deve ser dimensionado a partir de uma matriz técnica trifásica:
Os Três Pilares Quantitativos:
- Pilar 1 — Liquidação de Quotas (Valuation da Participação Societária):
Pilar 1 = Valuation da Empresa (Múltiplo de EBITDA) × % de Quotas do Sócio
- Pilar 2 — Custo de Transição e Reposição de Liderança:
Pilar 2 = (Pró-labore Anual × 2 anos) + Honorários de Headhunting (30% da anuidade) + Margem de Queda de Faturamento (12 meses)
- Pilar 3 — Quitação de Garantias Pessoais e Dívidas Bancárias:
Pilar 3 = Saldo Devedor Total de Financiamentos Bancários Avalizados pelo Sócio
Simulação Prática de Dimensionamento: Empresa de Engenharia e Tecnologia
- Perfil da Empresa: Faturamento Anual de R$ 30 milhões; EBITDA Anual de R$ 4,5 milhões.
- Valuation Acordado (5x EBITDA): R$ 22.500.000,00.
- Sócio-Chave A (Diretor de Tecnologia e Vendas): Detém 50% das quotas (R$ 11.250.000,00).
- Dívidas Bancárias com Aval do Sócio A: R$ 3.000.000,00 em linhas de capital de giro e BNDES.
- Custo Estimado de Transição (Headhunting + 24 meses de adaptação técnica): R$ 1.500.000,00.
| Componente da Matriz | Base de Cálculo | Capital Segurado Necessário | Destinação Contratual |
|---|---|---|---|
| Sucessão Societária (Buy-Sell) | 50% do Valuation (R$ 22,5M) | R$ 11.250.000,00 | Compra direta de 100% das quotas dos herdeiros |
| Proteção de Caixa (Key Person) | Custo de reposição executiva + queda de margem | R$ 1.500.000,00 | Caixa livre da PJ para atração de nova liderança |
| Blindagem de Crédito Bancário | Quitação de dívidas com aval pessoal | R$ 3.000.000,00 | Quitação integral de passivos com bancos credores |
| LMG GLOBAL RECOMENDADO | Somatório dos 3 Pilares | R$ 15.750.000,00 | Blindagem integral da sociedade e da família |
7. Passo a Passo para Implementação na Empresa
A estruturação corporativa de um programa de seguro de homem-chave e sucessão societária envolve quatro etapas interdisciplinares entre a governança da empresa, o setor contábil e a assessoria jurídica:
– Determinação da fórmula de avaliação da empresa (Múltiplo de EBITDA / FCO)
– Identificação de executivos e sócios com dependência operacional e aval bancário
– Redação da cláusula Buy-Sell (compra e venda obrigatória vinculada a seguro)
– Definição de regras de não ingresso de herdeiros e prazos de liquidação
– Contratação das apólices (Homem-Chave na PJ e/ou Cruzada na PF)
– Enquadramento de capitais segurados com carência zero para morte/acidente
– Arquivamento do Acordo de Sócios na Junta Comercial e registro em ata
– Revisão anual do valuation e reajuste automático dos capitais segurados
8. Perguntas Frequentes (FAQ)
1. Se a empresa pagar o prêmio do seguro para os sócios, isso é considerado salário indireto (Fringe Benefit)?
Depende da estruturação da apólice:
- Quando a apólice é de Homem-Chave puro (onde a própria empresa figura como beneficiária direta para cobrir suas perdas financeiras), o prêmio é despesa operacional da PJ e não configura remuneração indireta nem sofre tributação de encargos trabalhistas (INSS/FGTS) ou IRPF na fonte.
- Se a empresa pagar uma apólice cujos beneficiários diretos sejam os familiares pessoais do sócio sem vínculo com sucessão de quotas, o valor do prêmio é classificado como benefício remuneratório indireto, devendo ser lançado como pró-labore na folha de pagamento.
2. O que acontece se um dos sócios se retirar da sociedade (saída voluntária) antes de qualquer sinistro?
O Acordo de Sócios deve conter uma Cláusula de Ajuste por Desligamento:
- Se o sócio se desliga da sociedade em vida, a apólice de Homem-Chave pode ser cancelada, transferida para o novo sócio entrante ou assumida na pessoa física pelo sócio retirante mediante ajuste do valor de resgate acumulado (no caso de apólices com acumulação de reserva matemática / resgatáveis).
3. A indenização do seguro entra no inventário judicial da família do sócio falecido?
Não. O Artigo 794 do Código Civil é categórico: o capital estipulado no seguro de vida para o caso de morte não está sujeito às dívidas do segurado nem se considera herança para todos os efeitos de direito. O pagamento é realizado pela seguradora diretamente na conta bancária do beneficiário indicado em até 30 dias após a entrega dos documentos básicos (Circular SUSEP nº 667/2022), sem depender de alvará judicial, partilha ou conclusão do inventário.
4. A apólice de Homem-Chave cobre invalidez permanente do sócio ou apenas falecimento?
As melhores apólices corporativas do mercado contemplam coberturas amplas em vida: além da cobertura básica por Morte por Qualquer Causa, estruturam-se módulos adicionais de Invalidez Funcional Permanente Total por Doença (IFPD), Invalidez Permanente Total ou Parcial por Acidente (IPA) e Diagnóstico de Doenças Graves. Se o sócio-chave sofrer um AVC incapacitante ou diagnóstico de neoplasia grave, a indenização é paga imediatamente em vida.
Referências Bibliográficas e Legislação Oficial
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil Brasileiro). Artigo 794 (Natureza do capital do seguro de vida), Artigo 997 (Contrato Social) e Artigos 1.028 a 1.031 (Dissolução parcial e apuração de haveres).
- BRASIL. Lei nº 6.404, de 15 de dezembro de 1976 (Lei das Sociedades por Ações). Artigo 118 (Acordo de Acionistas e eficácia perante a companhia).
- BRASIL. Decreto nº 9.580, de 22 de novembro de 2018 (Regulamento do Imposto de Renda – RIR/2018). Artigo 35, inciso VII (Isenção de IRPF sobre seguro de pessoas) e Artigo 303 (Dedutibilidade de prêmios de seguro como despesas operacionais no Lucro Real).
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 667, de 4 de julho de 2022. Dispõe sobre as regras e diretrizes para a operação de seguros de pessoas e prazos de liquidação de sinistros.
- RECEITA FEDERAL DO BRASIL (RFB). Parecer Normativo CST nº 46/1984 e Solução de Consulta DISIT/SRRF08 nº 8.012/2019. Trata da dedutibilidade de prêmios de seguros de vida contratados por pessoas jurídicas sobre a vida de seus executivos e dirigentes.
- CONSELHO ADMINISTRATIVO DE RECURSOS FISCAIS (CARF). Acórdão nº 1402-005.122 (14/09/2021). Não incidência de PIS e COFINS sobre indenizações de seguro recebidas por pessoas jurídicas em virtude de recomposição patrimonial.
- INSTITUTO BRASILEIRO DE GOVERNANÇA CORPORATIVA (IBGC). Código das Melhores Práticas de Governança Corporativa para Empresas Familiares e de Capital Fechado. 6ª Edição. São Paulo: IBGC, 2023.
- MAMEDE, Gladston. Direito Societário: Sociedades Limitadas e Anônimas. 14ª Edição. São Paulo: Editora Atlas, 2022. Capítulo dedicado à apuração de haveres e sucessão de sócios.
Carregando comentários…