Seguro D&O (Directors and Officers): Blindagem Patrimonial de Administradores, Desconsideração da Personalidade Jurídica e Gestão de Riscos Regulatórios (CVM e Bacen)
Neste artigo
- 1. O Risco Pessoal dos Gestores no Brasil: Deveres Fiduciários e Responsabilidade Legal
- 2. A Desconsideração da Personalidade Jurídica: Teoria Maior vs. Teoria Menor
- 3. A Arquitetura da Apólice D&O: Side A, Side B e Side C
- 4. Coberturas Essenciais da Apólice D&O
- 5. Dinâmica Temporal da Apólice: Claims-Made Basis e Notificação de Circunstâncias
- 6. Exclusões de Cobertura, Dolo e a Cláusula de Inocência ( Severability )
- 7. Tabela Comparativa: Seguro D&O vs. RC Profissional (E&O) vs. Seguro Garantia
- 8. Matriz de Dimensionamento de Capital Segurado (LMG) e Franquia (POS)
- 9. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
O ambiente regulatório e societário brasileiro impõe sobre os ombros de diretores estatutários, membros do conselho de administração, conselheiros fiscais e executivos com poderes de gestão uma das cargas de responsabilidade pessoal mais severas do direito comparado mundial. No imaginário de muitos empresários e investidores, a constituição de uma sociedade limitada (Ltda.) ou de uma sociedade anônima (S.A.) criaria uma muralha impenetrável entre as obrigações assumidas pela pessoa jurídica e o patrimônio particular de seus administradores. Na prática forense brasileira, essa premissa é uma perigosa ilusão.
Por meio de dispositivos expressos da Lei das Sociedades por Ações (Lei nº 6.404/1976) e do Código Civil Brasileiro (Lei nº 10.406/2002), combinados com a aplicação extensiva do instituto da Desconsideração da Personalidade Jurídica pela Justiça do Trabalho, pelo Direito do Consumidor e pelo Direito Ambiental, os bens pessoais do gestor — incluindo contas correntes, aplicações financeiras, imóveis e quotas societárias — podem ser penhorados e bloqueados em caráter cautelar logo nos primeiros atos de um processo judicial.
Nesse cenário de crescente rigor sancionatório por órgãos reguladores como a Comissão de Valores Mobiliários (CVM), o Banco Central do Brasil (Bacen), o Conselho Administrativo de Defesa Econômica (CADE) e a Receita Federal, o Seguro de Responsabilidade Civil para Administradores e Diretores (Directors and Officers Liability Insurance — Seguro D&O) deixou de ser um benefício complementar para se consolidar como peça nuclear de governança corporativa, atração de talentos de liderança e sobrevivência patrimonial da alta administração.
Neste guia técnico exaustivo, analisamos os fundamentos legais da responsabilidade dos administradores, os vetores de desconsideração da personalidade jurídica, a anatomia das apólices regulamentadas pela Circular SUSEP nº 637/2021 (Side A, Side B e Side C), as coberturas indispensáveis de custos de defesa e verbas de subsistência, e a matriz de dimensionamento de capital segurado (LMG) por porte societário.
1. O Risco Pessoal dos Gestores no Brasil: Deveres Fiduciários e Responsabilidade Legal
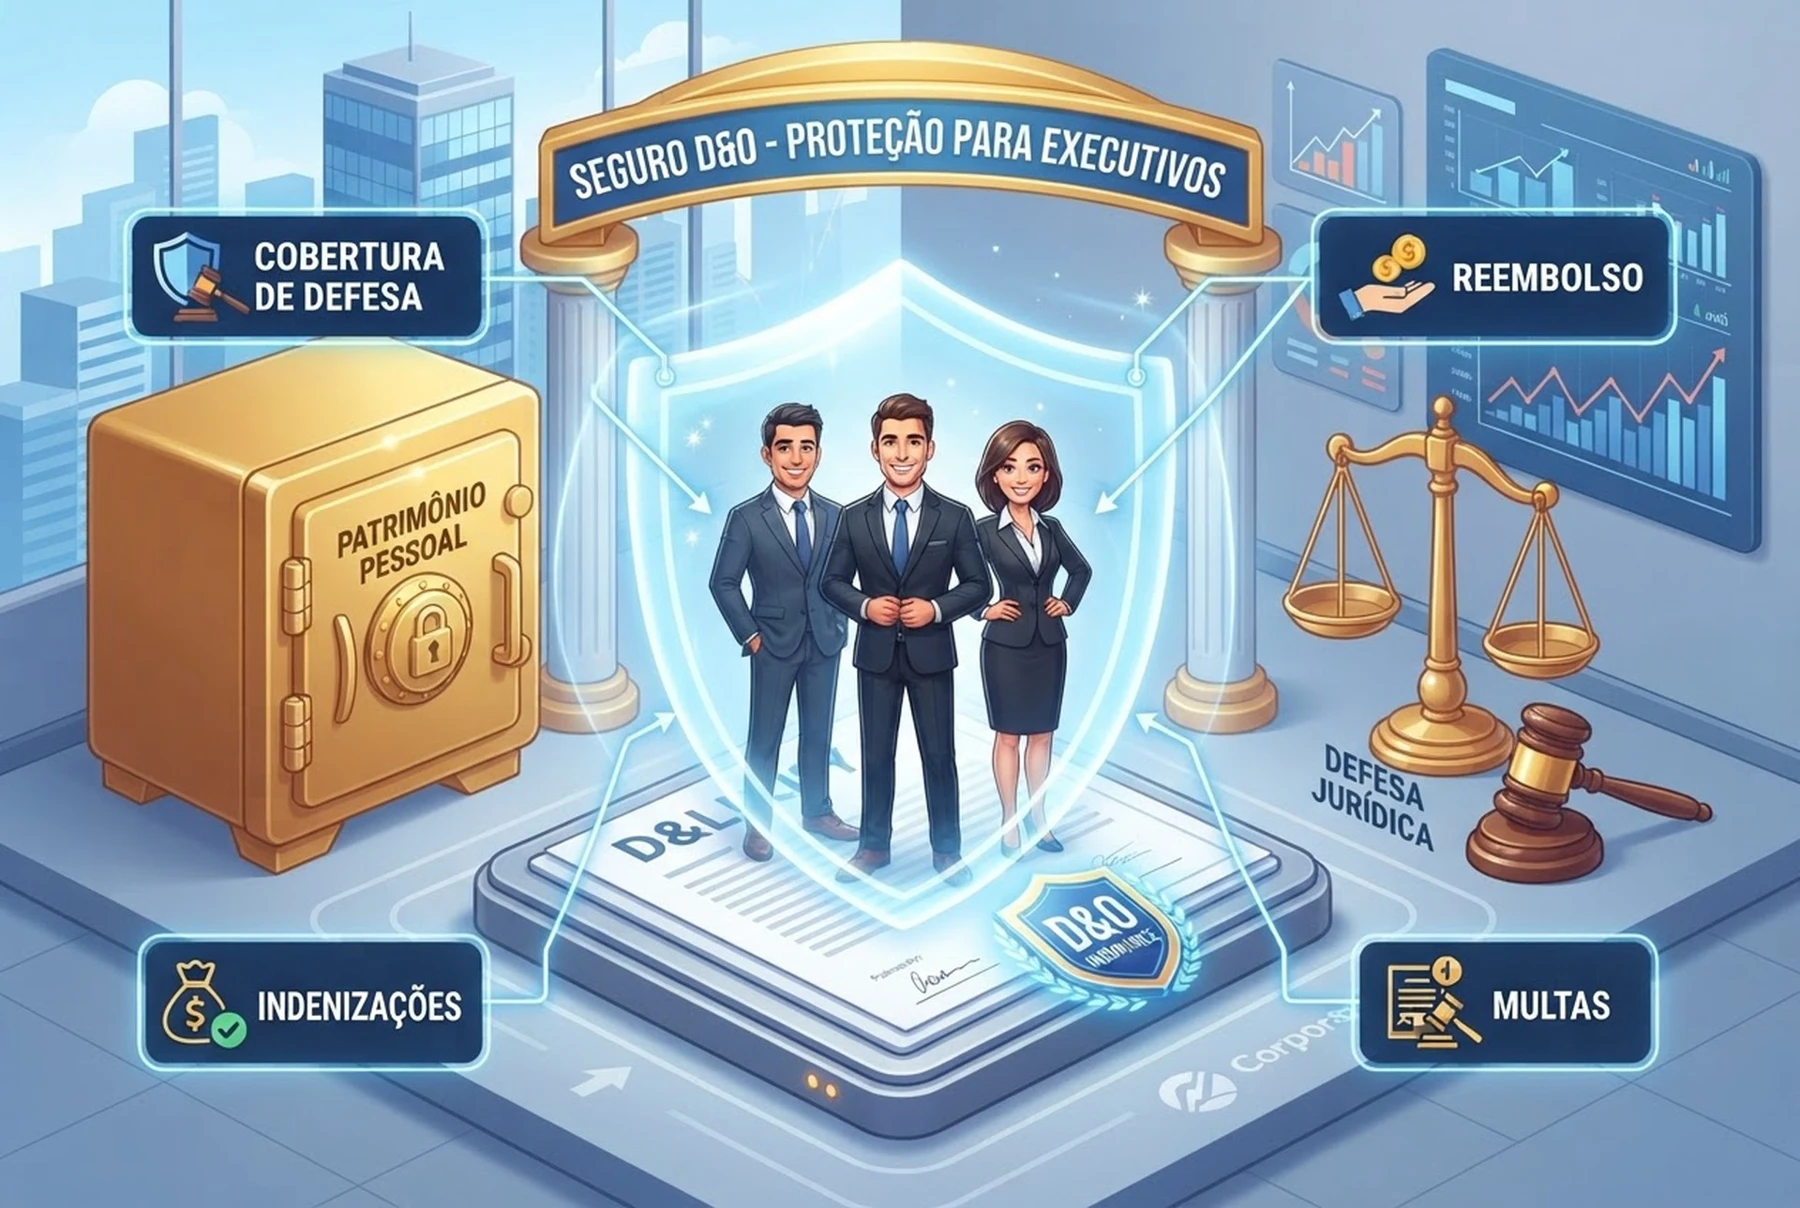
A responsabilidade dos administradores societários no Brasil está estruturada em torno do binômio dos deveres fiduciários, positivados nos Artigos 153 a 157 da Lei nº 6.404/1976:
- Dever de Diligência (Duty of Care — Art. 153): O administrador deve empregar, no exercício de suas funções, o cuidado e a diligência que todo homem ativo e probo costuma empregar na administração dos seus próprios negócios.
- Dever de Lealdade (Duty of Loyalty — Art. 155): O administrador deve guardar estrita lealdade à companhia, sendo vedado usar em benefício próprio ou de terceiros as oportunidades comerciais que conheça em razão do cargo.
- Dever de Cumprimento dos Fins Sociais (Duty of Purpose — Art. 154): O administrador deve exercer suas atribuições para lograr os fins e no interesse da companhia, satisfeitas as exigências do bem público e da função social da empresa.
A Imputação da Responsabilidade Pessoal: Art. 158 da Lei das S.A. e Art. 1.016 do Código Civil
O Artigo 158 da Lei das S.A. consagra a regra geral de que o administrador não é pessoalmente responsável pelas obrigações que contrair em nome da sociedade e em virtude de ato regular de gestão. No entanto, a lei estabelece duas hipóteses taxativas e abrangentes em que o patrimônio pessoal é diretamente chamado a responder:
No âmbito das Sociedades Limitadas, o Artigo 1.016 do Código Civil reproduz a mesma gravidade: “Os administradores respondem solidariamente perante a sociedade e os terceiros prejudicados, por culpa no desempenho de suas funções”.
Na prática dos tribunais brasileiros, a alegação de violação a qualquer norma legal genérica (seja de natureza trabalhista, tributária, consumerista ou ambiental) é utilizada por credores para pleitear a inclusão imediata do administrador no polo passivo da execução, antes mesmo de se apurar se houve dolo ou desvio de conduta individual.
2. A Desconsideração da Personalidade Jurídica: Teoria Maior vs. Teoria Menor
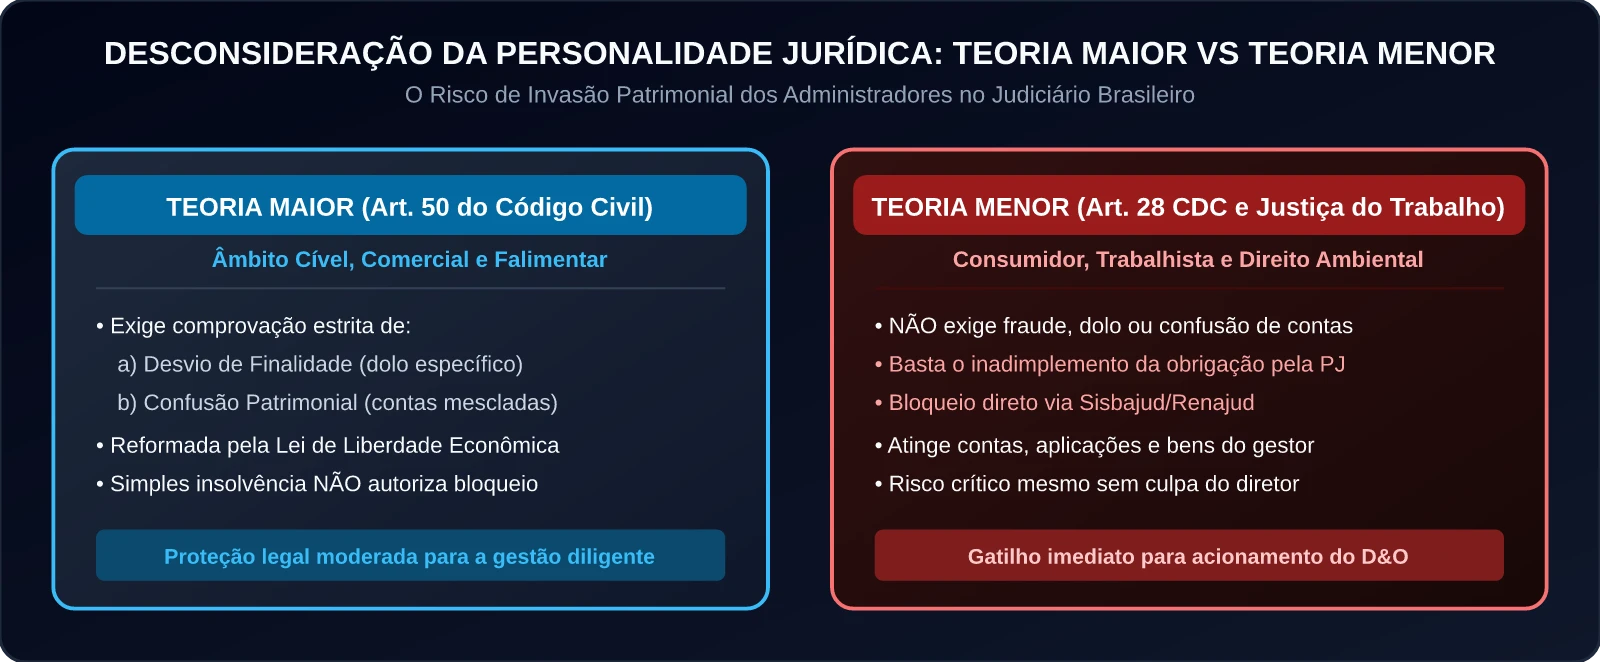
O principal mecanismo de invasão patrimonial contra gestores decorre do instituto da desconsideração da personalidade jurídica (disregard of legal entity doctrine). No ordenamento jurídico pátrio, convivem dois regimes dogmáticos diametralmente opostos:
2.1. A Teoria Maior Subjetiva (Art. 50 do Código Civil)
Aplicável às relações puramente civis, empresariais e falimentares, a Teoria Maior foi substancialmente aprimorada pela Lei da Liberdade Econômica (Lei nº 13.874/2019), que conferiu maior previsibilidade ao Artigo 50 do Código Civil.
Para que o juiz autorize a desconsideração e atinja os bens particulares dos sócios e administradores na esfera cível, é mandatório comprovar o abuso da personalidade jurídica, caracterizado exclusivamente por:
- Desvio de Finalidade: A utilização dolosa da pessoa jurídica com o propósito de lesar credores e para a prática de atos ilícitos de qualquer natureza (Art. 50, § 1º).
- Confusão Patrimonial: A ausência de separação de fato entre os patrimônios, demonstrada por cumprimento repetitivo pela sociedade de obrigações do sócio/administrador, transferência de ativos sem contraprestação efetiva ou outros atos de mesclagem patrimonial (Art. 50, § 2º).
O § 5º do Artigo 50 introduziu uma salvaguarda explícita: a mera insolvência da pessoa jurídica ou a sua simples alteração societária não constituem causa para desconsideração da personalidade jurídica.
2.2. A Teoria Menor Objetiva: A Armadilha Trabalhista, Consumerista e Ambiental
Se na esfera cível o gestor encontra relativo respaldo nas balizas do Artigo 50, nas esferas tuteladas pelo direito social e difuso vigora a implacável Teoria Menor da Desconsideração:
- Relações de Consumo (Art. 28, § 5º do Código de Defesa do Consumidor): O juiz pode desconsiderar a personalidade jurídica da sociedade sempre que sua personalidade for, de alguma forma, obstáculo ao ressarcimento de prejuízos causados aos consumidores.
- Justiça do Trabalho (Art. 2º da CLT e aplicação analógica do Art. 28 do CDC): A jurisprudência consolidada dos Tribunais Regionais do Trabalho (TRTs) e do Tribunal Superior do Trabalho (TST) adota a Teoria Menor objetiva. Se a pessoa jurídica executada não possui saldo bancário livre ou bens desembaraçados para satisfazer a verba rescisória de um ex-empregado, o juiz do trabalho desconsidera a personalidade jurídica de ofício.
- Direito Ambiental (Art. 4º da Lei nº 9.605/1998): Em casos de dano ecológico, a insolvência da corporação para custear a reparação ou indenização autoriza a imediata afetação dos bens dos gestores.
O Impacto do Sisbajud e o Bloqueio Cautelar Imediato
Sob a Teoria Menor, o primeiro ato processual após o redirecionamento da execução trabalhista ou consumerista costuma ser a ordem de penhora online via Sisbajud (módulo teimosinha). O administrador acorda com suas contas correntes pessoais bloqueadas, aplicações financeiras confiscadas e restrições de transferência de veículos registradas no Renajud.
Sem liquidez financeira imediata para sustentar a própria família e arcar com os custos de uma banca advocatícia de ponta para interpor Agravos de Petição ou Recursos de Revista, o executivo entra em colapso financeiro pessoal — exatamente a contingência para a qual a apólice de Seguro D&O foi desenhada.
3. A Arquitetura da Apólice D&O: Side A, Side B e Side C
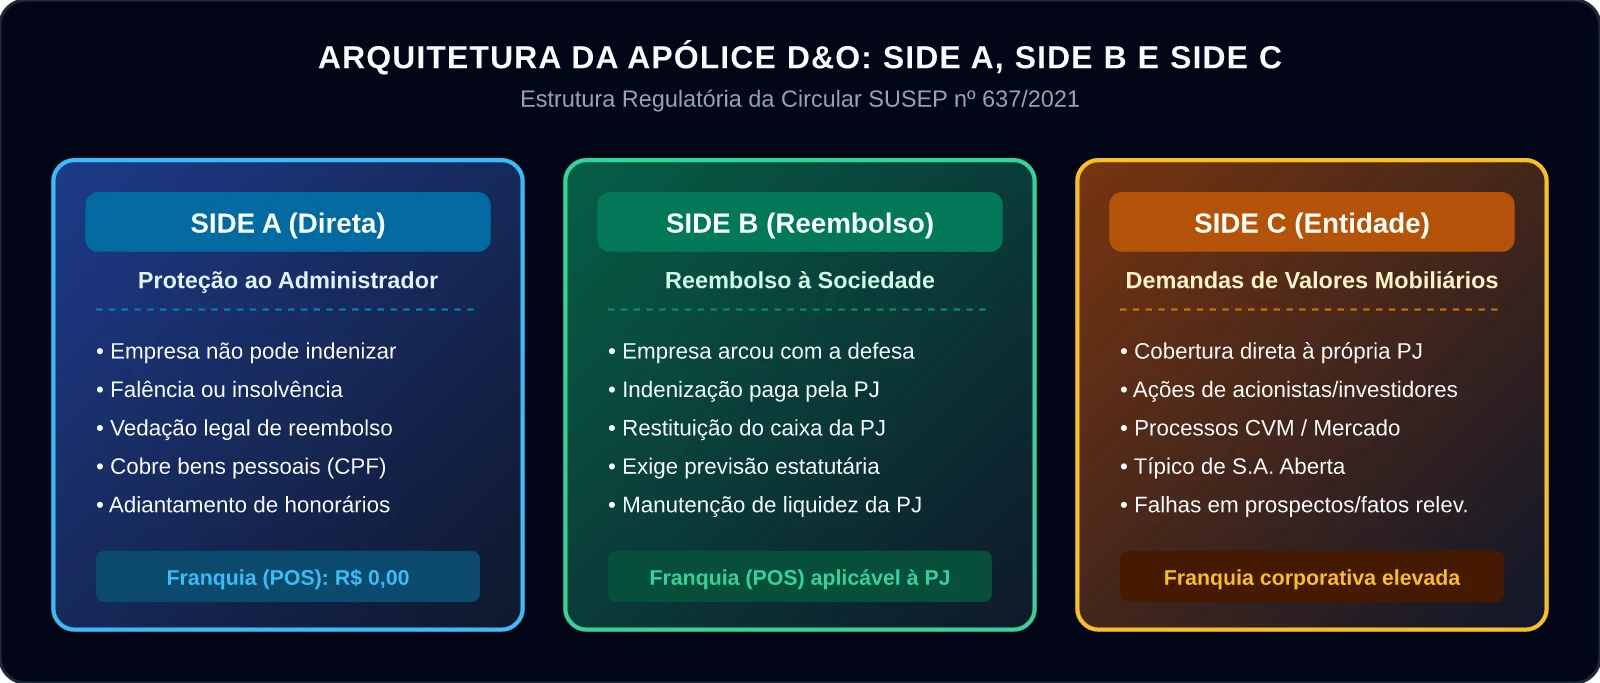
A contratação do Seguro D&O no Brasil é regulamentada pela Circular SUSEP nº 637/2021, que consolidou as normas gerais aplicáveis aos planos de seguro de responsabilidade civil para administradores. A estrutura de cobertura do D&O é dividida internacionalmente em três coberturas nucleares (lados ou sides):
3.1. Side A (Cobertura Direta ao Administrador)
O Side A é a cobertura mais pura e essencial da apólice. Ele é acionado quando o administrador é processado individualmente por atos de gestão e a empresa estipulante não pode ou não tem autorização legal para indenizá-lo ou arcar com sua defesa.
- Cenários Típicos de Acionamento:
- A empresa entrou em Recuperação Judicial ou Falência decretada, e seus caixas estão sob tutela judicial.
- A legislação societária ou o estatuto veda o reembolso direto pela sociedade (ex.: ação societária de responsabilidade promovida pela própria companhia contra o diretor infiel, nos termos do Art. 159 da Lei das S.A.).
- A empresa simplesmente recusa o pagamento da defesa por divergências políticas ou substituição de controle acionário.
- Franquia / POS: O Side A possui tradicionalmente Franquia Zero (Participação Obrigatória do Segurado de R$ 0,00), garantindo que o executivo não tenha desembolso do próprio bolso para iniciar sua defesa.
3.2. Side B (Reembolso à Sociedade — Corporate Reimbursement)
O Side B opera quando a empresa estipulante, cumprindo previsão contida em seu estatuto social ou em Contrato de Indenidade (Indemnity Agreement), adianta os honorários de defesa ou quita a condenação judicial imposta ao seu administrador.
- Funcionamento: A seguradora ressarce diretamente o caixa da pessoa jurídica pelos valores que ela legitimamente desembolsou para defender e proteger seu gestor.
- Franquia / POS: Como o desembolso é feito pela sociedade (PJ), aplica-se a franquia corporativa acordada na apólice.
3.3. Side C (Cobertura da Própria Entidade — Entity Coverage)
Diferente dos lados A e B — que têm como foco a pessoa física do administrador —, o Side C cobre a própria pessoa jurídica quando esta é demandada judicialmente como ré solidária.
- Escopo Restrito de Mercado de Capitais: Nas apólices de companhias abertas, o Side C cobre exclusivamente demandas decorrentes de Valores Mobiliários (Securities Claims), como ações civis públicas ou processos arbitrais instaurados por acionistas minoritários ou pela CVM sob a alegação de divulgação de fatos relevantes distorcidos, falhas em prospectos de IPO/Follow-on ou manipulação de mercado.
- Sociedades Fechadas: Para empresas de capital fechado, o Side C pode ser expandido por endosso para cobrir litígios societários entre sócios fundadores e investidores minoritários.
4. Coberturas Essenciais da Apólice D&O
Uma apólice moderna de D&O vai muito além da garantia do pagamento final de condenações judiciais transitadas em julgado. As coberturas mais acionadas e que preservam a integridade física e moral do gestor envolvem:
1. Custas de Defesa e Honorários Periciais (Fora do LMG)
Os custos processuais de uma ação complexa de responsabilidade civil contra administradores (como demandas falimentares, inquéritos civis públicos do Ministério Público ou disputas arbitrais em Câmaras como CAM-CCBC ou B3) drenam centenas de milhares de reais logo no primeiro ano.
- Adiantamento Periódico: A seguradora realiza o adiantamento das faturas de honorários advocatícios e depósitos de peritos judiciais diretamente aos prestadores ou mediante reembolso quinzenal/mensal ao gestor.
- Limite Adicional de Defesa: As apólices de padrão AAA preveem uma verba específica para custas de defesa que opera em adição ao Limite Máximo de Garantia (ex.: LMG principal de R$ 10 milhões + limite adicional exclusivo para defesa de R$ 5 milhões).
2. Garantias Recursais, Cauções e Fianças Judiciais
Para recorrer de uma decisão de primeiro grau que impôs condenação milionária (especialmente perante a Justiça do Trabalho ou Varas Cíveis), a legislação processual exige o recolhimento de depósito recursal ou a prestação de caução equivalente ao valor da condenação acrescido de 30% (Art. 835 do CPC).
- A apólice D&O fornece apólices de Seguro Garantia Judicial ou cartas de fiança emitidas pela seguradora, permitindo que o administrador interponha seus recursos aos Tribunais Superiores (STJ e TST) sem precisar desmobilizar seu patrimônio pessoal ou sofrer penhora de imóveis.
3. Bloqueio de Bens e Verba de Subsistência
Caso o administrador seja alvo de indisponibilidade cautelar de bens via Sisbajud/CNIB:
- A seguradora libera mensalmente uma verba de subsistência e despesas extraordinárias (geralmente fixada entre R$ 15.000 e R$ 50.000 mensais, até um teto global contratado) para custear moradia, plano de saúde, escola dos filhos e alimentação da família do gestor enquanto persistir o bloqueio judicial de suas contas.
4. Processos Administrativos Sancionadores: CVM, Bacen, CADE e Receita Federal
Os administradores de instituições financeiras, fundos de investimento, seguradoras e companhias abertas estão sujeitos a fiscalizações rigorosas de órgãos reguladores.
- O D&O cobre todas as custas de defesa técnica (elaboração de razões de defesa, relatórios técnicos de auditoria forense e representação por advogados especialistas) em Processos Administrativos Sancionadores (PAS) instaurados pela CVM, pelo Banco Central, pelo CADE ou pela Receita Federal (Art. 135 do CTN).
- Cobre ainda as custas de negociação e celebração de Termos de Compromisso (TC) perante a CVM ou Termos de Ajustamento de Conduta (TAC) com o Ministério Público, desonerando o executivo de arcar com pareceristas e consultores econômicos.
5. Gestão de Crise e Reabilitação de Imagem Pública
Acusações de má gestão, fraude corporativa ou vazamento de dados provocam repercussão instantânea na mídia e nas redes sociais.
- A apólice cobre os custos de contratação de empresas especializadas em gerenciamento de crise e relações públicas (PR) para mitigar o abalo reputacional do administrador, emitir notas de esclarecimento e executar medidas de desindexação de conteúdos difamatórios na internet.
5. Dinâmica Temporal da Apólice: Claims-Made Basis e Notificação de Circunstâncias
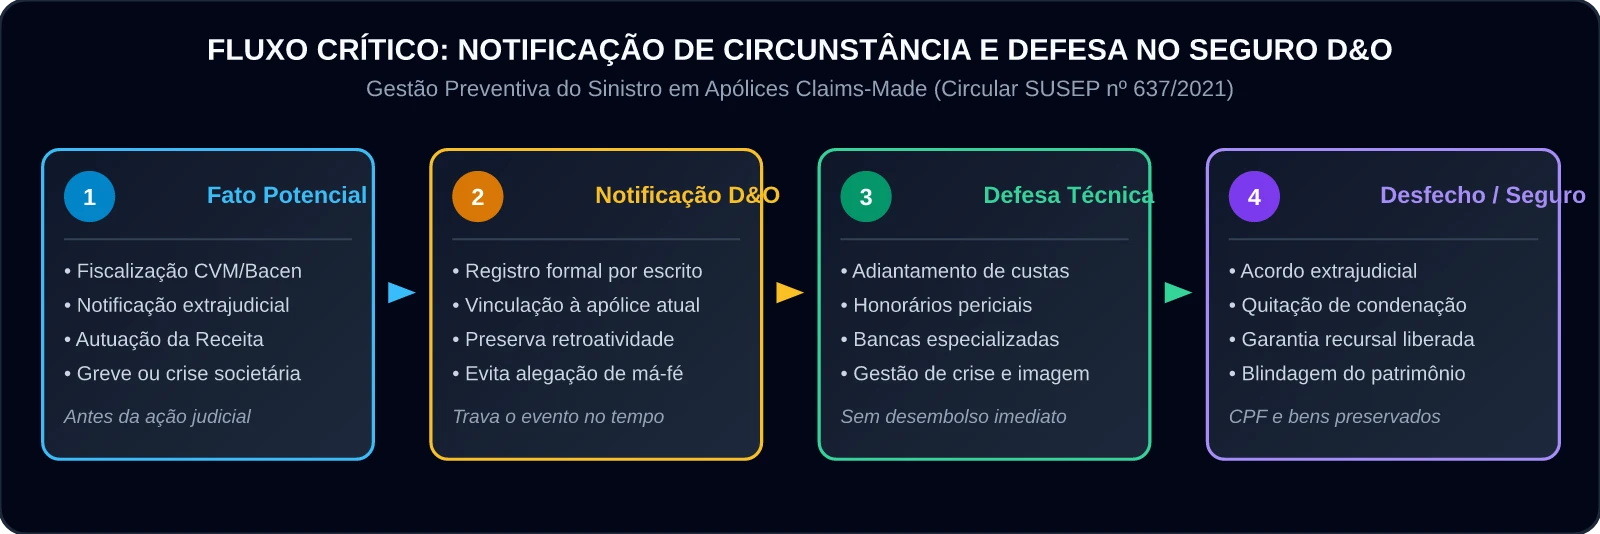
As apólices de Seguro D&O no Brasil são operadas compulsoriamente sob o regime de Apólice à Base de Reclamações com Notificação (Claims-Made Basis), nos termos da Circular SUSEP nº 637/2021.
As Quatro Coordenadas Temporais da Apólice:
- Data de Retroatividade: É o marco temporal pretérito a partir do qual os atos de gestão praticados estão cobertos. Nas renovações anuais sucessivas, a data de retroatividade original nunca deve ser alterada. Em apólices maduras, a retroatividade é mantida como “Ilimitada” (Full Prior Acts).
- Período de Vigência: O período ordinário de 12 meses durante o qual as reclamações judiciais ou administrativas devem ser apresentadas.
- Prazo Complementar (Mínimo de 1 ano): Período concedido sem custo adicional ao segurado quando a apólice não é renovada ou é cancelada pela seguradora, garantindo que reclamações futuras decorrentes de atos pretéritos sejam acolhidas.
- Prazo Suplementar (Facultativo): Período de extensão contratável (de 2 a 10 anos) adquirido quando a empresa encerra suas atividades, passa por fusão/aquisição ou quando um executivo específico se aposenta, garantindo proteção contra a prescrição de longo prazo (responsabilidade civil e tributária de até 5 anos).
A Notificação Preventiva de Circunstâncias (Notice of Circumstance)
Um dos instrumentos mais estratégicos do Seguro D&O é a faculdade conferida ao administrador de notificar formalmente a seguradora sobre uma “circunstância potencial”.
- Conceito de Circunstância: Qualquer fato ou evento conhecido durante a vigência da apólice que possa razoavelmente vir a dar origem a uma futura reclamação de terceiros (ex.: o início de uma fiscalização especial da Receita Federal, uma denúncia formalizada no canal de ética da companhia, uma notificação de greve de credores ou uma divergência grave no conselho de administração).
- Efeito Jurídico: A partir do momento em que a circunstância é protocolada na seguradora, o evento fica amarrado àquela apólice para sempre. Se a ação judicial for efetivamente distribuída 3 anos depois, em outra vigência ou com outra seguradora, o sinistro será liquidado pela apólice em que a circunstância original foi notificada, neutralizando qualquer alegação de pré-existência ou perda de prazo.
6. Exclusões de Cobertura, Dolo e a Cláusula de Inocência (Severability)
Por mandamento de ordem pública insculpido no Artigo 762 do Código Civil Brasileiro, é nulo o contrato para garantia de risco proveniente de ato doloso do segurado.
1. A Linha Divisória entre Erro de Gestão (Business Judgment Rule) e Dolo
O Seguro D&O foi criado para proteger o administrador que, agindo de boa-fé e no exercício regular de suas prerrogativas, toma uma decisão empresarial informada que posteriormente se revela desastrosa financeiramente (princípio da Business Judgment Rule, consagrado no Art. 159, § 6º da Lei das S.A.).
- Riscos Inexoravelmente Excluídos da Apólice:
- Prática comprovada de crimes contra o sistema financeiro nacional e lavagem de dinheiro.
- Fraude contábil deliberada e falsidade ideológica em balanços societários.
- Obtenção de lucros ou vantagens pessoais ilegítimas (atos de corrupção tipificados na Lei nº 12.846/2013 — Lei Anticorrupção).
- Poluição ambiental deliberada e recalcitrante em desacordo com ordens de embargo.
2. O Princípio do Adiantamento de Custas até o Trânsito em Julgado
Uma acusação criminal ou uma ação de improbidade que alegue má-fé ou fraude não retira automaticamente a cobertura do seguro.
- Regra Universal: A seguradora é obrigada a adiantar 100% das despesas de defesa jurídica, perícia e recursos durante todas as instâncias do processo.
- Gatilho de Exclusão: A exclusão por dolo só opera após a existência de uma decisão final condenatória transitada em julgado ou confissão inequívoca do réu. Caso reste comprovado o dolo ao final do processo definitivo, a cobertura cessa e o administrador tem o dever de reembolsar a seguradora pelos valores adiantados.
3. A Cláusula de Separabilidade (Severability Clause)
Em um conselho de administração composto por 7 membros, se um dos diretores praticou atos comprovados de corrupção ou apropriação indébita com dolo exclusivo, os demais 6 conselheiros que agiram de boa-fé e foram induzidos a erro permanecem com suas coberturas integralmente preservadas.
- A cláusula de separabilidade estabelece que o conhecimento ou a conduta ilícita de um segurado não pode ser imputada a nenhum outro segurado para fins de cancelamento ou negativa de indenização na apólice.
7. Tabela Comparativa: Seguro D&O vs. RC Profissional (E&O) vs. Seguro Garantia
É frequente a confusão no meio empresarial entre as diversas modalidades de seguros de responsabilidade civil corporativa:
| Parâmetro Técnico | Seguro D&O (Directors & Officers) | Seguro E&O / RC Profissional | Seguro Garantia Judicial |
|---|---|---|---|
| Público Segurado | Administradores, Diretores, Conselheiros e Sócios-Gestores (Pessoas Físicas) | Profissionais Técnicos liberais e a própria empresa prestadora (Pessoa Física ou Jurídica) | O Juízo da Execução / Credor Processual (Beneficiário) |
| Fato Gerador do Risco | Decisões de governança, estratégia empresarial, gestão societária e conformidade | Falha na prestação técnica de serviços especializados (erro médico, cálculo de engenharia, prazo jurídico) | Inadimplemento contratual ou necessidade de caução em processos judiciais cíveis/fiscais |
| Patrimônio Blindado | Bens Pessoais dos Administradores (CPF) | Patrimônio da empresa ou do profissional liberal (CNPJ / CPF) | O caixa e o patrimônio da empresa executada |
| Exclusão de Danos Corporais/Materiais | Sim. Não cobre danos físicos a coisas ou pessoas (exceto decorrentes de desconsideração) | Não. Cobre danos materiais, morais e estéticos decorrentes do serviço | Não se aplica (apólice estritamente financeira) |
| Estrutura de Cobertura | Side A (PF), Side B (Reembolso PJ) e Side C (Entidade Valores Mobiliários) | Cobertura única para reclamações indenizatórias de clientes | Apólice vinculada a uma certidão de execução judicial específica |
8. Matriz de Dimensionamento de Capital Segurado (LMG) e Franquia (POS)
O dimensionamento do Limite Máximo de Garantia (LMG) de uma apólice D&O não deve ser arbitrário. Ele precisa refletir a envergadura dos passivos potenciais que a sociedade pode gerar em caso de insolvência ou crise regulatória:
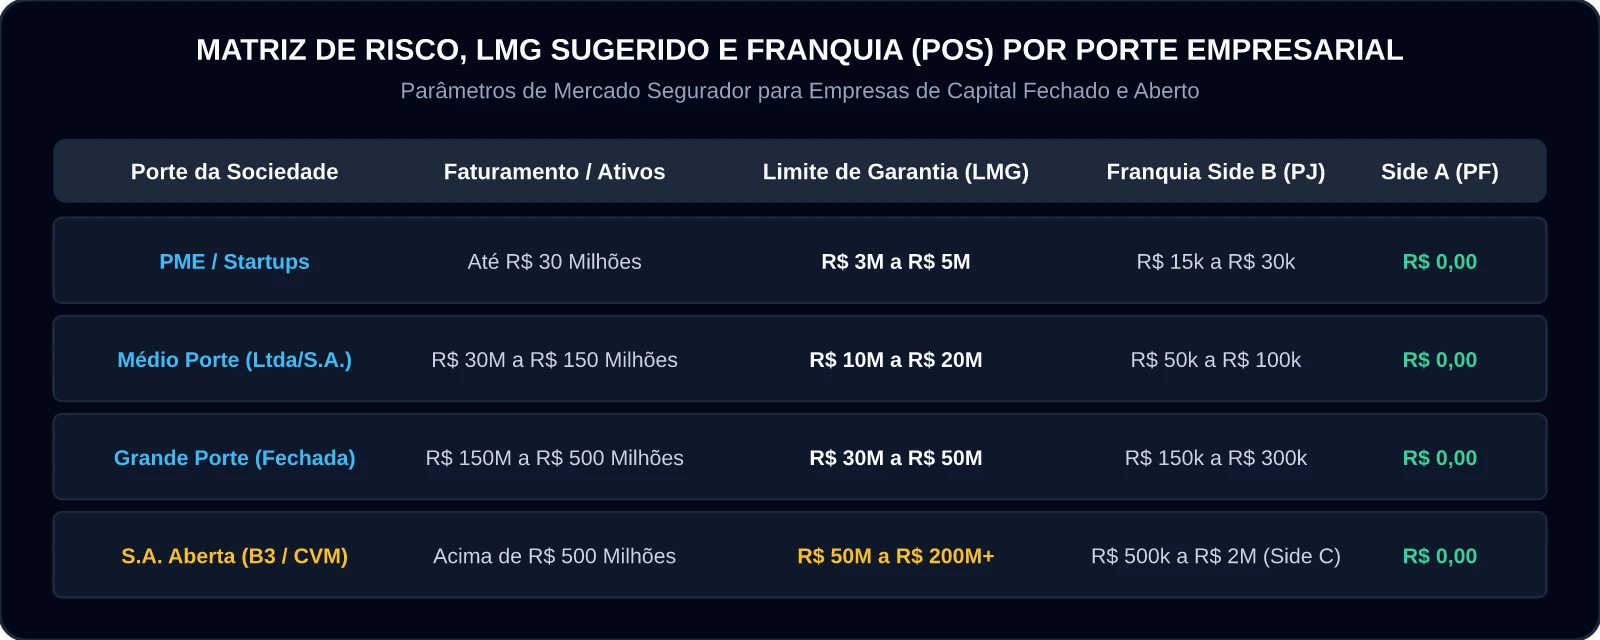
Tabela: Parâmetros Recomendados de Contratação de Seguro D&O
| Porte da Sociedade | Faturamento Bruto Anual | LMG Recomendado (Capital) | Franquia Típica Side B (PJ) | Franquia Side A (PF) | Endossos Mandatórios |
|---|---|---|---|---|---|
| Pequeno Porte / Startups | R$ 10M a R$ 30M | R$ 3M a R$ 5M | R$ 15.000 a R$ 30.000 | R$ 0,00 | Extensão para investidores-anjos e conselho consultivo |
| Médio Porte (Ltda / S.A. Fechada) | R$ 30M a R$ 150M | R$ 10M a R$ 20M | R$ 50.000 a R$ 100.000 | R$ 0,00 | Cobertura de verba de subsistência e multas administrativas |
| Grande Porte (Capital Fechado) | R$ 150M a R$ 500M | R$ 30M a R$ 50M | R$ 150.000 a R$ 300.000 | R$ 0,00 | Sublimite específico para gestão de crise e CADE |
| Companhia Aberta (B3 / CVM) | Acima de R$ 500M | R$ 50M a R$ 200M+ | R$ 500.000 a R$ 2.000.000 (Side C) | R$ 0,00 | Side C completo (Valores Mobiliários), Extensão para ADRs/SEC |
9. Perguntas Frequentes (FAQ)
1. O Seguro D&O cobre multas administrativas aplicadas pela CVM, Bacen ou Receita Federal?
Historicamente, as seguradoras recusavam a cobertura direta de multas punitivas de natureza administrativa ou penal. Contudo, sob a égide da Circular SUSEP nº 637/2021, passou a ser admitida no mercado a contratação de endosso especial para cobertura de multas administrativas impostas a administradores por infrações involuntárias sem dolo ou má-fé (como sanções regulatórias da CVM ou multas acessórias fiscais), além da cobertura integral das custas de defesa jurídica necessárias para impugnar essas penalidades em sede recursal.
2. Se a empresa falir, o administrador continua protegido pela apólice D&O?
Sim. A falência ou recuperação judicial da sociedade estipulante é exatamente o cenário de maior utilidade da cobertura Side A. Como a empresa falida tem seus bens arrecadados pela massa falida e não pode custear a defesa de seus gestores, a seguradora assume diretamente os honorários de defesa dos administradores e garante as indenizações decorrentes de pedidos de desconsideração da personalidade jurídica ou de responsabilização formulados pelo Administrador Judicial ou pelo Ministério Público.
3. O prêmio do Seguro D&O pago pela empresa é tributado como salário indireto (fringe benefit) do administrador?
A jurisprudência do Conselho Administrativo de Recursos Fiscais (CARF) e os pronunciamentos da Receita Federal reconhecem que o Seguro D&O contratado pela sociedade para proteger sua governança corporativa atende a um interesse direto da pessoa jurídica, não configurando remuneração indireta ou rendimento do trabalho tributável na fonte para o administrador. Adicionalmente, para empresas tributadas pelo regime do Lucro Real, o prêmio pago pelo D&O é 100% dedutível como despesa operacional necessária na apuração do IRPJ e da CSLL.
4. O administrador pode contratar uma apólice de Seguro D&O individual na pessoa física?
Embora o modelo padrão de mercado seja a contratação coletiva pela sociedade em benefício de todos os membros de sua diretoria e conselho (empresa como estipulante), algumas seguradoras internacionais operando no Brasil disponibilizam apólices de D&O Individual (Side A Individual / Standalone). Essa modalidade é frequentemente adquirida por conselheiros de administração independentes que prestam consultoria em múltiplas empresas e desejam uma blindagem autônoma que não dependa do limite de capital compartilhado da apólice corporativa de cada companhia.
5. O que acontece com a cobertura de um diretor que renuncia ou é destituído do cargo?
O diretor desligado permanece protegido pelas apólices vigentes da empresa para todos os atos praticados durante o período em que exerceu regularmente suas funções executivas. Caso a sociedade venha a rescindir a apólice ou deixar de renová-la no futuro, o executivo aposentado ou desligado tem o direito assegurado de acionar o Prazo Suplementar ou requerer uma apólice de Run-off de cauda longa (geralmente por até 5 ou 8 anos) para resguardar seu patrimônio até a consumação dos prazos prescricionais legais.
Referências Bibliográficas e Legislação Oficial
- BRASIL. Lei nº 6.404, de 15 de dezembro de 1976 (Lei das Sociedades por Ações). Artigo 153 (Dever de diligência), Artigo 154 (Dever de lealdade e finalidade social), Artigo 158 (Responsabilidade dos administradores) e Artigo 159 (Ação de responsabilidade).
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil Brasileiro). Artigo 50 (Desconsideração da personalidade jurídica), Artigo 762 (Nulidade de seguro contra dolo), Artigo 787 (Seguro de responsabilidade civil) e Artigo 1.016 (Responsabilidade dos administradores em sociedades limitadas).
- BRASIL. Lei nº 13.874, de 20 de setembro de 2019 (Declaração de Direitos de Liberdade Econômica). Altera o Artigo 50 do Código Civil para parametrizar o desvio de finalidade e a confusão patrimonial.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 637, de 27 de julho de 2021. Dispõe sobre as regras e critérios para operação e comercialização de planos de seguro de responsabilidade civil para administradores e diretores (D&O).
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Resolução CVM nº 80/2022 e Pareceres de Orientação sobre Contratos de Indenidade e Seguro D&O em Companhias Abertas. Rio de Janeiro: CVM.
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Súmula nº 435. Presume-se dissolvida irregularmente a empresa que deixar de funcionar no seu domicílio fiscal, sem comunicação aos órgãos competentes, legitimando o redirecionamento da execução fiscal para o sócio-gerente.
- BRASIL. Lei nº 5.172, de 25 de outubro de 1966 (Código Tributário Nacional). Artigo 135, inciso III (Responsabilidade pessoal dos diretores, gerentes ou representantes de pessoas jurídicas de direito privado).
- INSTITUTO BRASILEIRO DE GOVERNANÇA CORPORATIVA (IBGC). Código das Melhores Práticas de Governança Corporativa. 6ª Edição. São Paulo: IBGC, 2023. Seção dedicada à gestão de riscos fiduciários e proteção de administradores.
- COMPARATO, Fábio Konder; SALOMÃO FILHO, Calixto. O Poder de Controle na Sociedade Anônima. 6ª Edição. São Paulo: Editora Forense, 2014.
Carregando comentários…