Seguro de Crédito Comercial e Proteção contra Inadimplência B2B: Mitigação de Risco de Sacado, Limites de Crédito e Recuperação de Ativos
Neste artigo
- 1. O Risco Sistêmico da Inadimplência B2B no Brasil: Concentração de Carteira e o Efeito Dominó
- 2. A Mecânica do Seguro de Crédito Comercial: Circular SUSEP nº 667/2022 e a Gestão de Credit Limits
- 3. Sinistro e Indenização: Insolvência Jurídica vs. Mora Prolongada
- 4. Gestão Ativa de Cobrança, Sub-rogação e Otimização do Custo de Capital de Giro
- 5. Política de Concessão de Crédito e Matriz de Scoring de Sacado
- 6. Simulação Financeira Real: O Custo Oculto de Recomposição de Perdas
- 7. Cláusulas Críticas e Cuidados Contratuais na Contratação
- 8. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
No ecossistema corporativo brasileiro, a concessão de crédito comercial interempresas (vendas faturadas a prazo via duplicatas mercantis ou notas promissórias) é a engrenagem vital que sustenta o volume de vendas e a capilaridade de distribuidores, indústrias, tradings e grandes prestadores de serviços. Raramente transações B2B relevantes ocorrem à vista; conceder prazos de 30, 60, 90 ou até 180 dias é um imperativo de competitividade de mercado.
Contudo, ao emitir uma nota fiscal faturada a prazo, a empresa vendedora deixa de ser meramente uma fornecedora de produtos ou serviços para se transformar, na prática, em uma instituição financeira de seus próprios clientes, assumindo integralmente o risco de crédito do comprador (risco de sacado).
No cenário macroeconômico contemporâneo, a volatilidade das taxas de juros, a retração do consumo corporativo e o crescimento expressivo nos pedidos de Recuperação Judicial (RJ) — que bateram recordes históricos no Brasil a partir de 2024 e se estendem por todo o tecido produtivo — expuseram a fragilidade estrutural da gestão tradicional de contas a receber. A quebra inesperada de um único cliente relevante pode desencadear um efeito dominó catastrófico, comprometendo o capital de giro, estourando o prazo médio de recebimento (DSO) e arrastando fornecedores saudáveis para a insolvência.
Para mitigar esse risco de cauda e conferir previsibilidade absoluta ao fluxo de caixa, o Seguro de Crédito Comercial (regulado pela Circular SUSEP nº 667/2022) consolidou-se como o mais avançado instrumento de blindagem patrimonial, inteligência de concessão e alavancagem financeira do mercado corporativo.
Neste guia técnico definitivo, dissecamos a arquitetura do seguro de crédito interno e à exportação, a dinâmica de atribuição e governança de limites de crédito (Credit Limits), as regras de caracterização de sinistro por insolvência jurídica e mora prolongada, o impacto na redução das taxas bancárias de antecipação de duplicatas e uma simulação financeira real demonstrando por que o seguro é matematicamente superior à assunção do risco próprio.
1. O Risco Sistêmico da Inadimplência B2B no Brasil: Concentração de Carteira e o Efeito Dominó
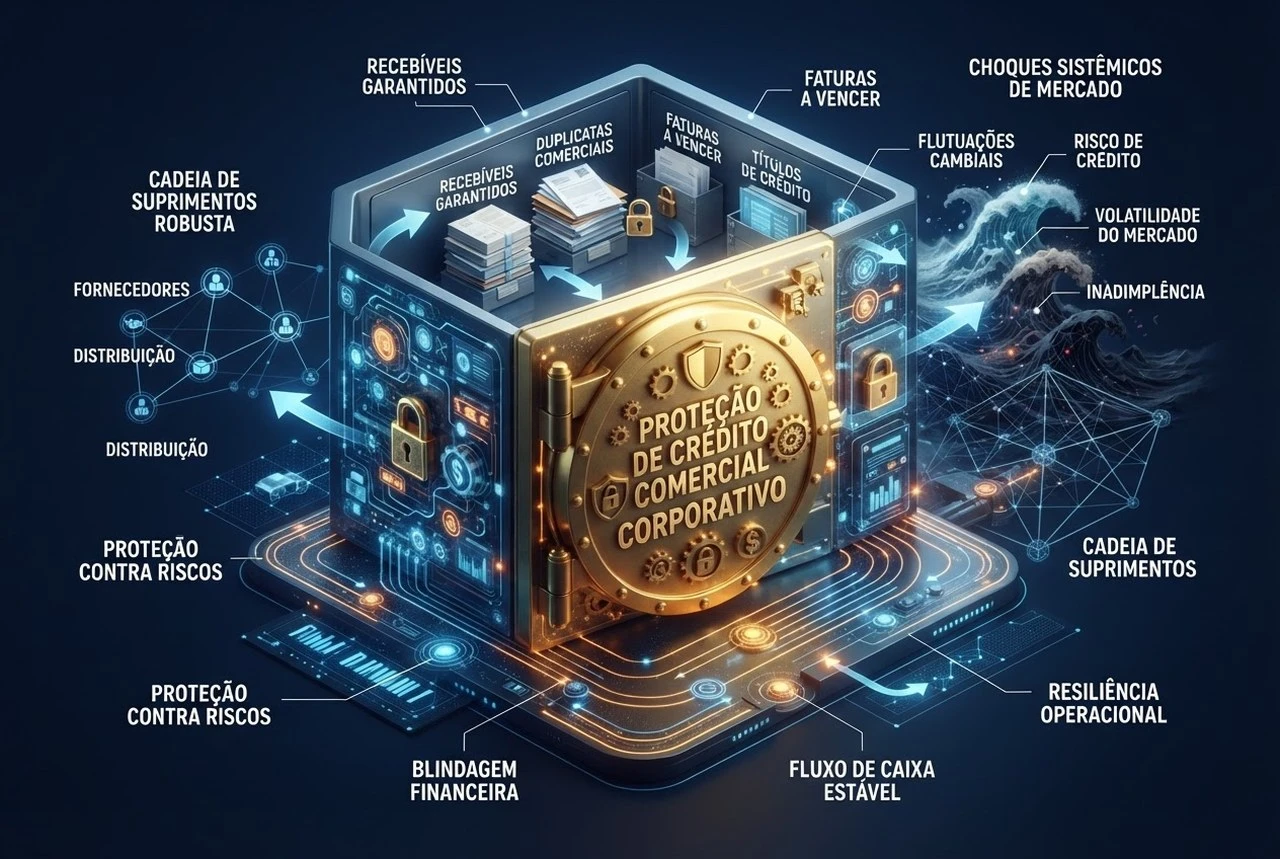
A análise de crédito corporativo difere substancialmente da análise de crédito ao consumidor final (B2C). Enquanto no varejo o risco é pulverizado entre milhares de CPFs de ticket baixo, no comércio atacadista e industrial opera o Princípio de Pareto: frequentemente, 20% dos clientes respondem por 80% do faturamento total da empresa.
1.1. O Efeito Dominó das Recuperações Judiciais
Com a promulgação da Lei nº 11.101/2005 (revisada pela Lei nº 14.112/2020), o deferimento do processamento de uma Recuperação Judicial impõe a suspensão imediata de todas as ações e execuções contra o devedor (Stay Period de 180 dias, prorrogável).
Para o credor comercial (fornecedor de insumos e matérias-primas), isso significa:
- Enquadramento como Credor Quirografário (Classe III): A dívida da duplicata não possui qualquer garantia real, ficando subordinada aos créditos trabalhistas e com garantia fiduciária.
- Deságios Médios de 60% a 90%: Os planos de recuperação aprovados em assembleia de credores impõem cortes drásticos no valor nominal do título.
- Prazos de Pagamento Diluídos em 10 a 20 Anos: Com carências iniciais de 2 a 4 anos e correção monetária frequentemente atrelada à TR ou taxas nominais irrisórias, o valor presente líquido (VPL) do crédito é praticamente destruído.
1.2. O Impacto Destrutivo no DSO (Days Sales Outstanding) e Capital de Giro
O indicador DSO (Days Sales Outstanding) mensura o número médio de dias que uma companhia leva para converter suas vendas faturadas em dinheiro líquido no caixa:
Quando sacados entram em atraso crônico ou renegociação forçada:
- O DSO dispara de uma média saudável de 45 a 60 dias para patamares superiores a 90 ou 120 dias.
- O Ciclo Financeiro da empresa alonga-se, forçando os administradores a recorrer a linhas bancárias emergenciais de capital de giro (Conta Garantida e FGI) com taxas que superam 2,0% a 3,0% ao mês.
- A empresa passa a consumir sua margem operacional pura para pagar encargos bancários decorrentes do atraso de terceiros.
2. A Mecânica do Seguro de Crédito Comercial: Circular SUSEP nº 667/2022 e a Gestão de Credit Limits
O Seguro de Crédito Interno e à Exportação é regulamentado no Brasil pela Circular SUSEP nº 667, de 4 de julho de 2022, que consolidou e modernizou as regras das operações securitárias voltadas a transações comerciais líquidas e certas entre pessoas jurídicas.
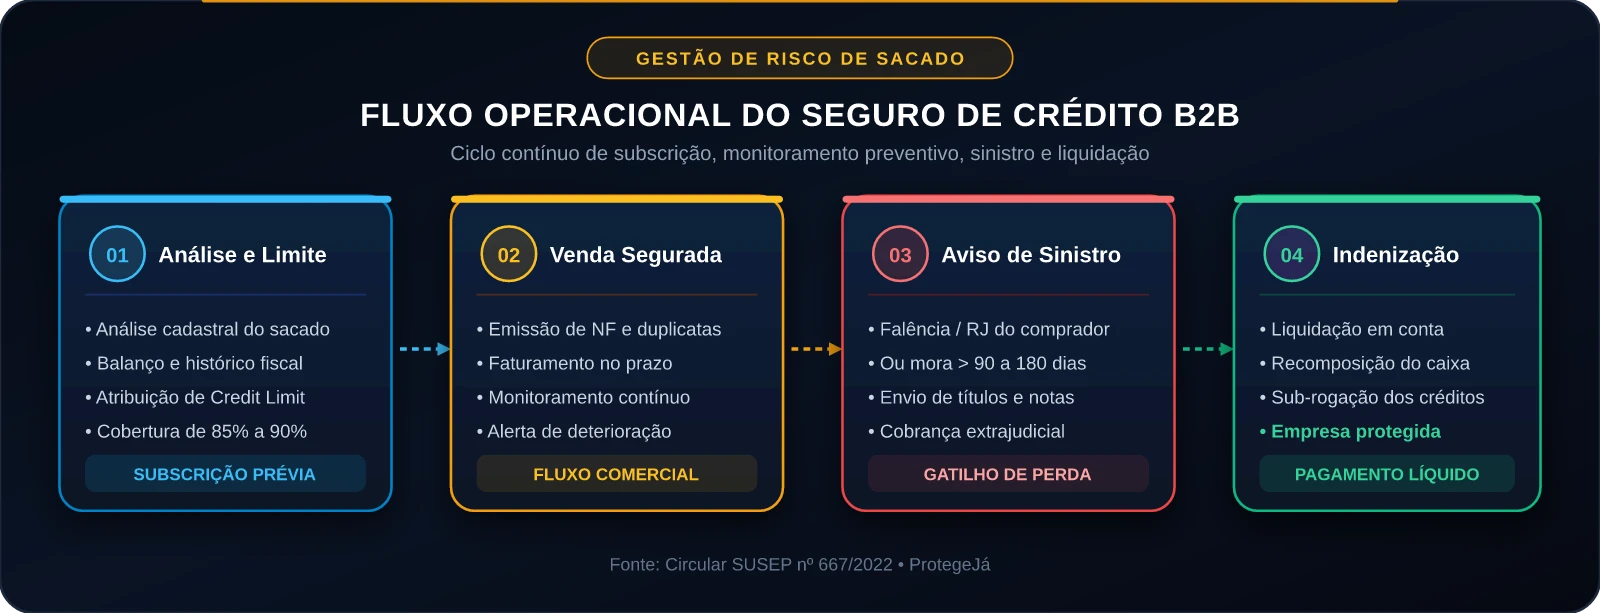
Diferente de seguros patrimoniais convencionais (como incêndio ou frota), o seguro de crédito comercial opera como um serviço dinâmico e contínuo de inteligência de crédito:
2.1. O Princípio da Apólice Global (Whole Turnover Policy)
Como regra de mercado para evitar a antisseleção de risco (situação na qual o segurado tentaria segurar apenas clientes insolventes e reter para si os bons pagadores), a contratação é estruturada na modalidade Global:
- A apólice cobre a totalidade da carteira faturada a prazo da empresa (ou grupos homogêneos definidos, como todos os clientes acima de determinado volume ou todos do mercado doméstico).
- A taxa de prêmio (que costuma oscilar entre 0,15% e 0,60% do faturamento anual segurado, a depender do setor econômico e histórico de perdas) é aplicada sobre o volume faturado mensalmente.
2.2. A Governança dos Limites de Crédito (Credit Limits)
O coração da apólice é a atribuição de limites individuais de crédito para cada comprador:
- Solicitação Eletrônica: A empresa segurada insere o CNPJ do comprador e o limite rotativo desejado no portal da seguradora (ex.: Coface, Allianz Trade, Atradius, AXA).
- Auditoria de Inteligência da Seguradora: A equipe atuarial e de subscrição da seguradora analisa o balanço do sacado, endividamento no Sistema de Informações de Créditos do Banco Central (SCR), pontualidade de pagamentos com outros fornecedores em escala global, protestos e ações judiciais.
- Decisão do Limite: A seguradora pode aprovar 100% do limite solicitado, conceder um limite parcial fundamentado ou negar a cobertura se identificar sinais precoces de insolvência.
- Alerta Preventivo de Redução: Se a saúde financeira do comprador se deteriorar durante a vigência do contrato, a seguradora emite um alerta formal e reduz o limite para vendas futuras, impedindo que a empresa continue vendendo a prazo para um cliente em vias de quebrar. Contudo, todas as notas emitidas antes da notificação de redução continuam 100% cobertas pela apólice.
3. Sinistro e Indenização: Insolvência Jurídica vs. Mora Prolongada
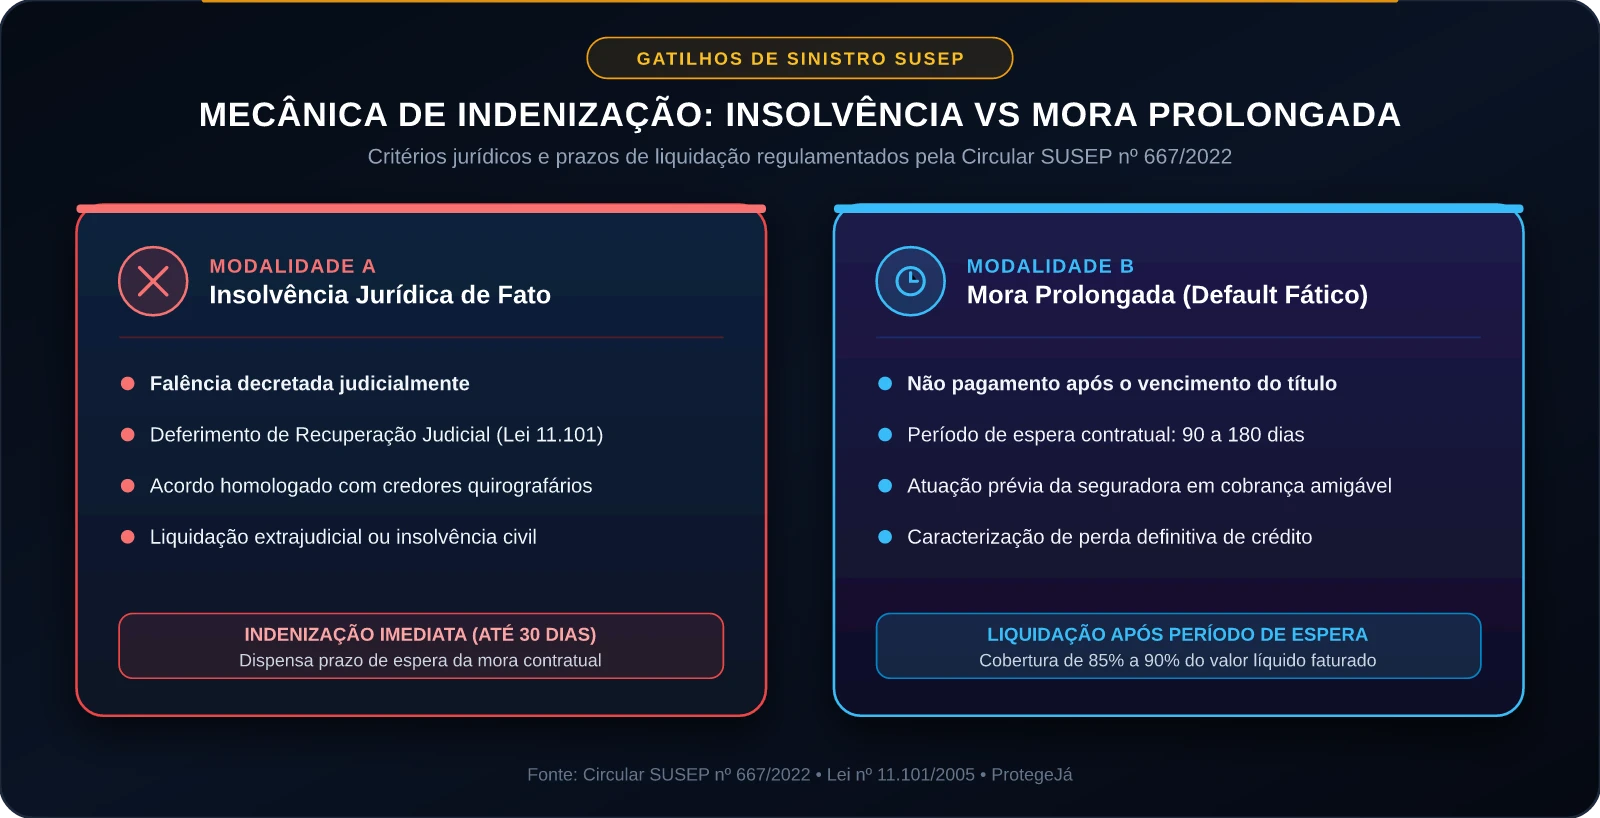
Uma das maiores dúvidas dos diretores financeiros reside no que constitui exatamente o evento gerador de indenização na apólice. A regulação da SUSEP prevê duas modalidades principais de sinistro:
3.1. Modalidade A: Insolvência Jurídica de Direito (De Jure)
Ocorre quando a incapacidade financeira do sacado é formalizada perante o Poder Judiciário:
- Decreto de Falência proferido pelo juízo competente (Art. 99 da Lei nº 11.101/2005).
- Deferimento do Processamento de Recuperação Judicial ou homologação de Plano de Recuperação Extrajudicial.
- Convocação formal de credores com proposta pública de moratória ou redução forçada de créditos.
- Prazo de Pagamento da Indenização: Na insolvência jurídica comprovada por certidão judicial, a seguradora liquida o sinistro de forma célere, geralmente em até 30 dias após a entrega da documentação básica das duplicatas e notas fiscais, sem necessidade de aguardar prazos de carência de mora.
3.2. Modalidade B: Mora Prolongada (Protracted Default)
Ocorre quando o sacado não paga o título no vencimento, mas não houve decretação formal de falência ou pedido de recuperação judicial (o cliente simplesmente sumiu, fechou as portas ou alega iliquidez operacional temporária):
- Período Máximo de Espera (PME): Contratualmente estipulado entre 90 e 180 dias a contar do vencimento do título inadimplido.
- Durante esse período, a seguradora assume a gestão da cobrança amigável e extrajudicial do crédito.
- Esgotado o PME sem que o devedor liquide a dívida ou firme acordo válido com anuência da seguradora, o sinistro é automaticamente caracterizado como perda definitiva, e a indenização líquida é creditada na conta corrente da empresa segurada.
3.3. Percentual de Cobertura e Franquia (Agreed Percentage)
O mercado segurador internacional e brasileiro trabalha sob a regra de co-participação obrigatória do segurado:
- Percentual de Cobertura Típico: 85% a 90% do valor líquido da perda (valor da nota fiscal menos tributos não faturados ou mercadorias recuperadas).
- Finalidade Técnica: Manter o alinhamento de interesses entre o segurado e a seguradora, impedindo a concessão imprudente de crédito comercial.
- Participação Obrigatória / Franquia (Deductible): Muitas apólices contêm franquias globais anuais para pequenas perdas dispersas (ex.: inadimplências inferiores a R$ 10.000 não geram processo de sinistro e são absorvidas como perda operacional normal da empresa).
4. Gestão Ativa de Cobrança, Sub-rogação e Otimização do Custo de Capital de Giro
O valor do Seguro de Crédito Comercial transcende o mero ressarcimento financeiro em caso de catástrofe; ele remodela toda a eficiência da tesouraria corporativa.
4.1. Transferência do Ônus da Cobrança e Sub-rogação Legal
Com base no Artigo 786 do Código Civil Brasileiro, paga a indenização ao segurado, a seguradora sub-roga-se, nos limites do valor desembolsado, em todos os direitos e ações que competirem ao segurado contra o devedor:
- A seguradora assume com seus próprios departamentos jurídicos e escritórios de cobrança terceirizados o custo de processar o devedor, habilitar os créditos na massa falida ou na Recuperação Judicial e rastrear bens penhoráveis.
- Preservação de Relacionamento Comercial: A cobrança amigável conduzida por um terceiro neutro (a seguradora multinacional) frequentemente preserva a relação comercial entre o fornecedor e o cliente, caso este retome sua solvência.
- Recuperação Excedente (Salvage Sharing): Se a seguradora conseguir recuperar mais de 90% do crédito no futuro, o saldo excedente é repassado ao segurado para cobrir os 10% a 15% de sua co-participação original.
4.2. Melhora do Rating Bancário e Desconto de Duplicatas com Taxas Reduzidas
Bancos comerciais, FIDCs (Fundos de Investimento em Direitos Creditórios) e factorings cobram taxas de desconto de duplicatas que embutem um elevado prêmio de risco por inadimplência.
Ao contratar o Seguro de Crédito Comercial, a empresa pode emitir uma Cláusula de Beneficiário Adicional (Loss Payee Clause) em favor do banco financiador da antecipação de recebíveis:
- Em caso de calote do sacado, a seguradora paga a indenização diretamente à instituição bancária que antecipou a duplicata.
- O risco da operação de crédito bancário migra do sacado individual para a seguradora internacional (rating AAA ou AA+).
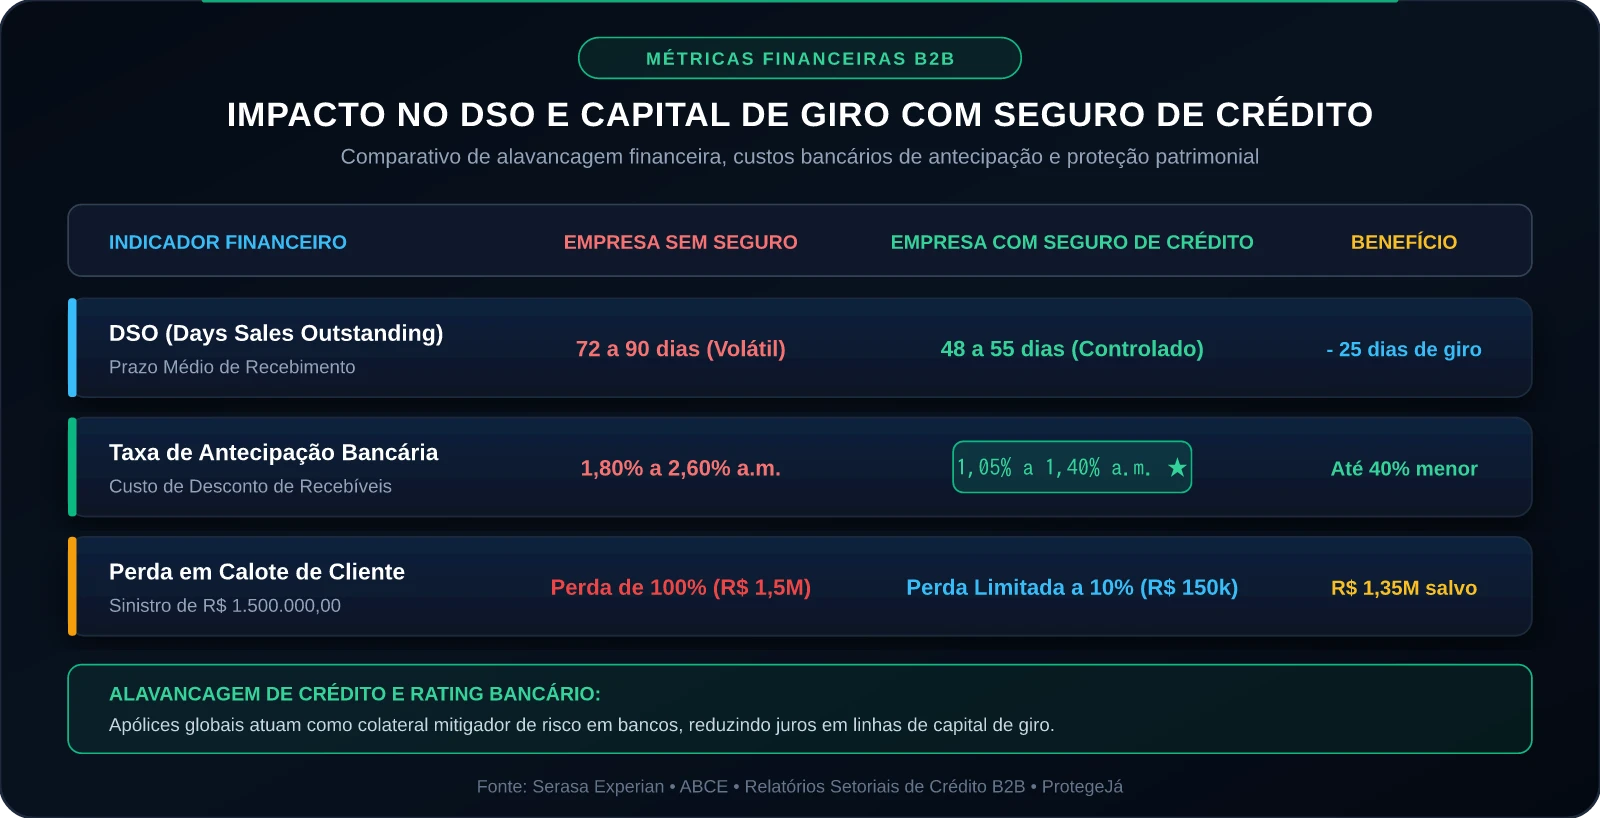
- Resultado Concreto: A taxa de desconto de duplicatas cai em média de 1,80% a 2,50% ao mês para patamares de 1,05% a 1,40% ao mês. Essa economia financeira no custo de antecipação frequentemente supera o custo total do prêmio pago pelo seguro, fazendo com que a apólice se pague sozinha (Self-Funded Policy).
5. Política de Concessão de Crédito e Matriz de Scoring de Sacado
A governança corporativa exige que as áreas comercial e financeira operem sob parâmetros objetivos. O seguro de crédito fornece as balizas analíticas para hierarquizar a concessão de prazos e volumes:
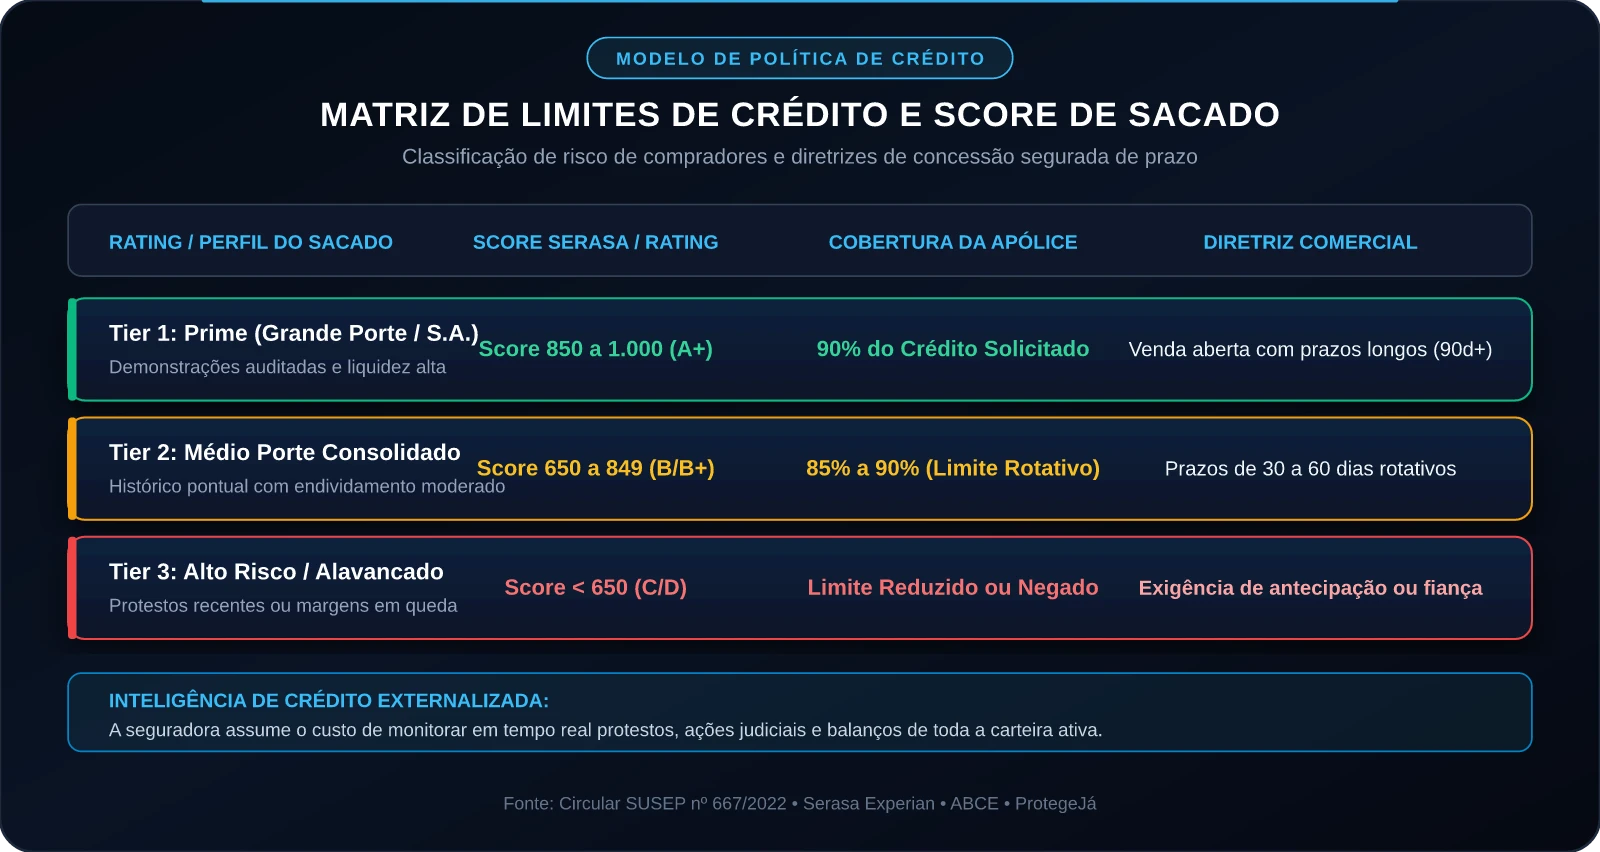
Tabela 1: Matriz de Classificação de Risco e Diretrizes Comerciais B2B
| Categoria / Rating | Perfil Financeiro do Comprador | Score Serasa / Bureaus | Cobertura Máxima da Apólice | Diretriz de Concessão Comercial | Condição de Pagamento Recomendada |
|---|---|---|---|---|---|
| Tier 1 (Prime) | Grandes corporações, S.A. de capital aberto, balanços auditados e liquidez corrente > 1,8 | Score 850 a 1.000 (Rating A+) | 90% a 95% do valor solicitado | Concessão aberta e incentivada; instrumento de expansão de vendas | Prazos estendidos (60, 90 ou 120 dias) sem exigência de garantias reais |
| Tier 2 (Médio Risco) | Médias empresas consolidadas, faturamento estável, endividamento moderado | Score 650 a 849 (Rating B / B+) | 85% a 90% (Limite rotativo parametrizado) | Concessão monitorada; novos pedidos vinculados à quitação dos anteriores | Prazos de 30 a 60 dias rotativos; monitoramento mensal de protestos |
| Tier 3 (Alto Risco) | Pequenas/médias empresas alavancadas, margens comprimidas ou protestos recentes | Score 450 a 649 (Rating C) | Limite restrito ou subscrição caso a caso | Concessão prudencial e escalonada; tetos nominais rígidos | Prazos curtos (14 a 28 dias); reavaliação a cada faturamento |
| Tier 4 (Insegurável) | Empresas com Recuperação Judicial em curso, protestos massivos ou patrimônio líquido negativo | Score < 450 (Rating D / E) | 0% (Cobertura Negada) | Venda faturada a prazo expressamente vedada pela diretriz de risco | Venda exclusivamente à vista, antecipada ou sob carta de fiança bancária |
6. Simulação Financeira Real: O Custo Oculto de Recomposição de Perdas
Para compreender a relevância matemática do seguro de crédito, é essencial calcular o Volume de Vendas Compensatórias Necessárias para neutralizar um calote comercial em função da margem líquida da companhia:
Considere o caso real de uma indústria média brasileira de bens de consumo:
- Faturamento Anual Bruto: R$ 60.000.000,00 (Média de R$ 5.000.000,00 / mês)
- Margem de Lucro Líquido Operacional: 8,0%
- Evento Catastrófico: Um grande distribuidor regional entra em Recuperação Judicial e deixa de pagar duplicatas faturadas no valor total de R$ 1.500.000,00.
Tabela 2: Confronto Financeiro: Empresa Sem Seguro vs. Empresa Com Seguro de Crédito
| Indicador Financeiro e Operacional | Cenário 1: Empresa Sem Seguro (Risco Retido) | Cenário 2: Empresa Com Seguro de Crédito (Apólice Global) | Vantagem Líquida com a Proteção Securitária |
|---|---|---|---|
| Prejuízo Bruto por Inadimplência | R$ 1.500.000,00 | R$ 1.500.000,00 | Mesma exposição faturada |
| Indenização Líquida Recebida da Seguradora (90%) | R$ 0,00 | R$ 1.350.000,00 (depósito em conta corrente) | + R$ 1.350.000,00 de liquidez imediata |
| Perda Líquida Final no Balanço | – R$ 1.500.000,00 (Prejuízo direto) | – R$ 150.000,00 (Co-participação de 10%) | Redução de 90% da perda patrimonial |
| Custo Anual do Seguro (0,30% do Faturamento) | R$ 0,00 | – R$ 180.000,00 (Despesa dedutível no Lucro Real) | Investimento anual preventivo |
| Economia Financeira em Desconto de Duplicatas | R$ 0,00 | + R$ 144.000,00 / ano (Redução de spread bancário) | Amortiza 80% do custo da apólice |
| Faturamento Extra Necessário para Repor a Perda | R$ 18.750.000,00 em novas vendas | R$ 1.875.000,00 em novas vendas | Poupa 3,7 meses de esforço fabril integral |
| Impacto no Capital de Giro e Caixa | Necessidade imediata de empréstimo bancário a juros altos | Caixa preservado; continuidade operacional regular | Blindagem contra endividamento bancário forçado |
7. Cláusulas Críticas e Cuidados Contratuais na Contratação
Para garantir que a apólice funcione sem atritos operacionais no momento do sinistro, o diretor financeiro e o controller devem atentar-se a 5 regras contratuais essenciais:
1. Cláusula de Validação de Títulos Faturados
A cobertura exige que as mercadorias tenham sido entregues de forma inequívoca com comprovante de entrega assinado (canhoto da nota fiscal eletrônica) ou que a prestação de serviços tenha termo de aceite formal. Disputas comerciais de qualidade (quando o comprador alega defeito no produto para não pagar) suspendem o sinistro até que a divergência mercantil seja dirimida.
2. Notificação Tempestiva de Prorrogação de Prazo
Se um cliente solicitar prorrogação do vencimento de uma duplicata de 30 para 60 dias, o segurado deve solicitar anuência prévia à seguradora por meio do portal operacional. Prorrogar títulos sem autorização formal da seguradora pode descaracterizar a cobertura do título prorrogado por agravamento não informado do risco.
3. Autonomia de Crédito Não Nomeado (Discretionary Limit)
Para evitar a burocracia de solicitar limites individuais para pequenos clientes pontuais, as apólices modernas incluem o limite discricionário (geralmente entre R$ 20.000 e R$ 50.000). A empresa pode conceder prazos a compradores sem necessidade de envio à seguradora, desde que comprove que realizou consulta cadastral simplificada em bureau de crédito (Serasa/Boa Vista) antes do faturamento.
4. Tratamento Tributário do Prêmio e da Indenização no IRPJ/CSLL
- Dedutibilidade do Prêmio (Lucro Real): O prêmio pago pelo seguro de crédito comercial é classificado como despesa operacional necessária à atividade mercantil, sendo 100% dedutível da base de cálculo do IRPJ e da CSLL (Artigo 303 do RIR/2018 — Decreto nº 9.580/2018), gerando uma economia tributária efetiva de até 34%.
- Tributação da Indenização de Sinistro: A indenização recebida destina-se à recomposição de receita operacional e substituição de contas a receber. Como o prejuízo por calote é baixado como perda de crédito dedutível no balanço, a indenização líquida recebida anula o efeito contábil negativo, mantendo a neutralidade fiscal da operação.
8. Perguntas Frequentes (FAQ)
1. O seguro de crédito comercial cobre vendas faturadas para pessoas físicas (consumidor final)?
Não. As apólices estruturadas sob a Circular SUSEP nº 667/2022 destinam-se exclusivamente a transações comerciais interempresas (B2B – Business to Business), nas quais o comprador é uma pessoa jurídica regularmente constituída (com CNPJ ativo) e a operação decorre da venda mercantil de bens ou prestação de serviços. Operações com pessoas físicas enquadram-se em seguros de crédito ao consumidor ou proteção financeira individual.
2. O que acontece se a seguradora reduzir o limite de um cliente enquanto ele ainda tem pedidos pendentes de entrega?
A redução do limite de crédito aplica-se exclusivamente a faturamentos futuros. Todas as mercadorias já entregues e notas fiscais emitidas sob a vigência do limite anterior continuam 100% amparadas pela apólice até o seu vencimento original. Para pedidos aprovados mas ainda não expedidos, o segurado deve notificar a seguradora imediatamente ou suspender a entrega até a formalização de garantias complementares.
3. O seguro cobre vendas com risco político ou embargos em operações de exportação?
Sim, na modalidade de Seguro de Crédito à Exportação (SCE). Além do risco comercial de insolvência do importador estrangeiro, a apólice cobre eventos extraordinários de risco político, como guerras, moratórias cambiais decretadas pelo país de destino, embargos internacionais, inconvertibilidade da moeda local ou expropriação de ativos.
4. Se a empresa cliente entrar em Recuperação Judicial, quando a indenização é creditada?
Com a publicação da decisão judicial de deferimento do processamento da Recuperação Judicial (ou decretação de falência), o sinistro por insolvência jurídica é configurado de imediato. A empresa segurada apresenta as certidões judiciais e os documentos mercantis comprobatórios, e a seguradora liquida a indenização líquida (85% a 90%) na conta corrente da empresa em um prazo regulatório que varia tipicamente entre 30 e 60 dias, sem que a empresa precise aguardar anos pelo desenrolar do plano da RJ.
5. A contratação do seguro de crédito é restrita a multinacionais ou PMEs também têm acesso?
Historicamente restrito a grandes conglomerados industriais, o mercado brasileiro democratizou-se intensamente nos últimos anos. Atualmente, seguradoras globais e especializadas oferecem planos simplificados para Pequenas e Médias Empresas (PMEs) com faturamento anual a partir de R$ 15 milhões a R$ 20 milhões, permitindo a gestão online de carteira e proteção automatizada de duplicatas.
Referências Bibliográficas e Legislação Oficial
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 667, de 4 de julho de 2022. Dispõe sobre as regras e os critérios para a operação de seguros de crédito interno e à exportação.
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil Brasileiro). Artigo 786 (Direito de sub-rogação legal do segurador nos direitos do credor) e Artigos 394 a 401 (Do inadimplemento das obrigações e da mora).
- BRASIL. Lei nº 11.101, de 9 de fevereiro de 2005 (Lei de Recuperação Judicial e Falências), atualizada pela Lei nº 14.112/2020. Disciplina a recuperação judicial, a recuperação extrajudicial e a falência do empresário e da sociedade empresária.
- BRASIL. Decreto nº 9.580, de 22 de novembro de 2018 (Regulamento do Imposto de Renda – RIR/2018). Artigo 303 (Dedutibilidade de prêmios de seguro operacional) e Artigos 347 a 351 (Perdas no recebimento de créditos).
- SERASA EXPERIAN. Indicador de Falências e Recuperações Judiciais no Brasil: Panorama do Crédito Corporativo e Inadimplência Interempresas 2025/2026. São Paulo: Serasa Experian, 2026.
- ASSOCIAÇÃO BRASILEIRA DE CRÉDITO E EXPORTAÇÃO (ABCE). Guia de Melhores Práticas em Mitigação de Risco de Crédito Comercial e Financiamento da Cadeia de Suprimentos. São Paulo: ABCE, 2025.
- BANCO CENTRAL DO BRASIL (BACEN). Resolução CMN nº 4.966/2021. Estabelece os conceitos e os critérios contábeis aplicáveis a instrumentos financeiros e provisão para créditos de liquidação duvidosa.
Carregando comentários…