Seguro Garantia Judicial e Financeiro: Desoneração de Depósitos Recursais, Mitigação de Penhora e Alavancagem de Liquidez para Empresas
Neste artigo
- 1. O Risco da Asfixia de Caixa em Litígios Judiciais
- 2. O Arcabouço Legal do Seguro Garantia Judicial
- 3. O Mecanismo da Substituição de Penhora e Liberação de Recursos
- 4. Custo Efetivo vs. Custo de Oportunidade do Capital de Giro
- 5. Tabela Comparativa: Análise Tridimensional de Instrumentos de Caução
- 6. Simulação Financeira Real: Empresa com Carteira Trabalhista e Fiscal
- 7. A Mecânica da Indenização e a Gestão de Sinistros
- 8. Critérios de Subscrição (Underwriting), Ratings e Contragarantias
- 9. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
No ecossistema corporativo brasileiro, a litigiosidade contenciosa representa um dos maiores drenos silenciosos de liquidez e eficiência operacional. Empresas de médio e grande porte, independentemente do setor de atuação — industrial, varejista, logístico ou de serviços —, convivem rotineiramente com dezenas ou centenas de processos em andamento nas esferas trabalhista, cível e tributária.
Historicamente, o sistema processual brasileiro impôs às empresas o ônus de imobilizar quantias massivas de dinheiro em contas judiciais para exercer o direito constitucional de ampla defesa e duplo grau de jurisdição. Na Justiça do Trabalho, a interposição de recursos ordinários e de revista exige o recolhimento de depósitos recursais (Artigo 899 da CLT) cujos tetos cumulativos ultrapassam facilmente dezenas de milhares de reais por processo. No contencioso cível e nas execuções fiscais, bloqueios repentinos de ativos financeiros via Sisbajud (módulo teimosinha) e penhoras de faturamento asfixiam o capital de giro, comprometendo a folha de pagamento, o relacionamento com fornecedores e a capacidade de investimento.
Para solucionar esse estrangulamento de caixa, o ordenamento jurídico nacional e a regulação securitária consolidaram o Seguro Garantia Judicial. Reconhecido expressamente pelo Código de Processo Civil (CPC), pela Consolidação das Leis do Trabalho (CLT) e regulamentado pela Circular SUSEP nº 662/2022, esse instrumento assegura a plena garantia do juízo sem desviar um único real do fluxo de caixa operacional da companhia.
Neste guia técnico definitivo, dissecamos os fundamentos jurídicos da equiparação do seguro garantia a dinheiro, os procedimentos para substituição de penhoras ativas, o cálculo de custo de oportunidade do capital de giro, simulações financeiras com números reais de empresas e os critérios de subscrição das principais seguradoras e resseguradoras.
1. O Risco da Asfixia de Caixa em Litígios Judiciais
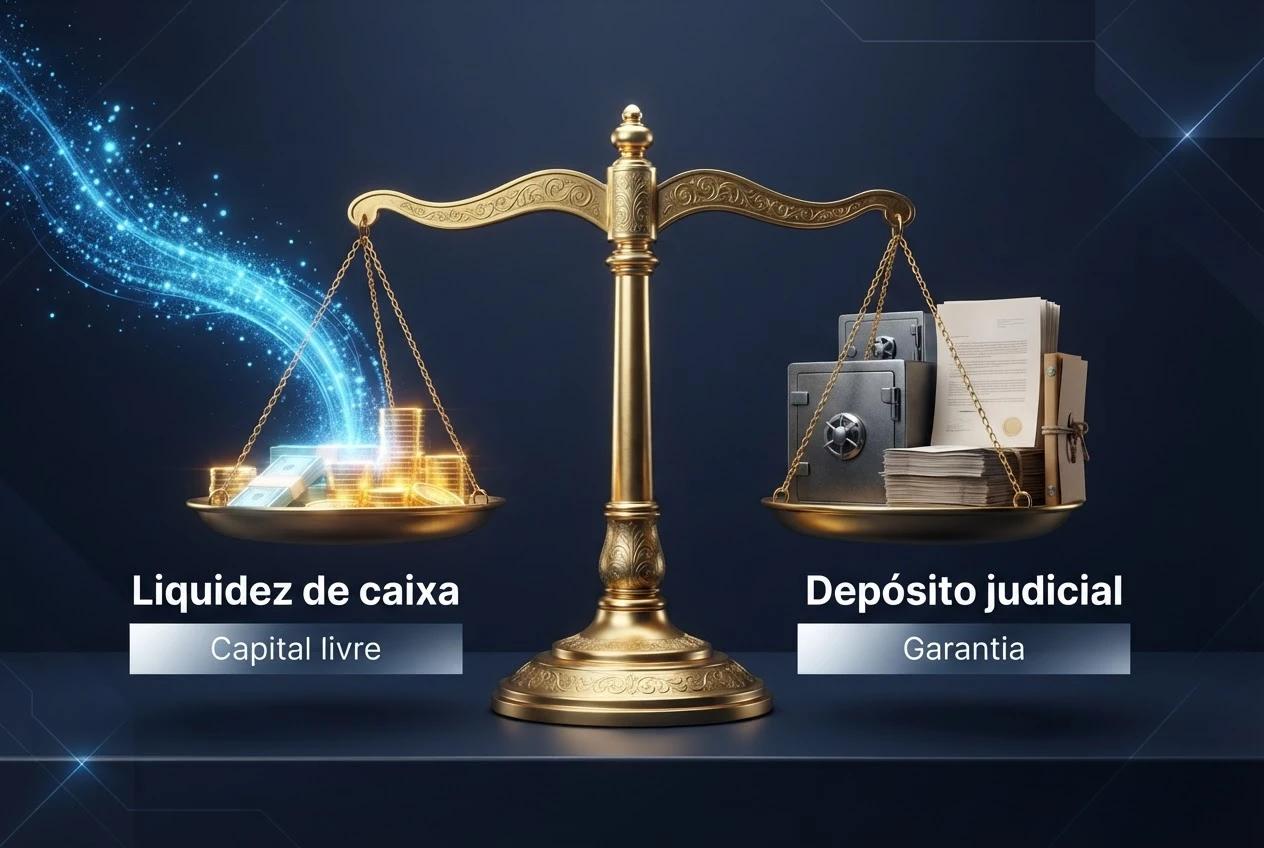
A gestão de tesouraria de uma corporação moderna exige previsibilidade e liquidez. No entanto, o passivo judicial contencioso impõe três modalidades severas de aprisionamento financeiro:
1.1. A Drenagem dos Depósitos Recursais Trabalhistas (Art. 899 da CLT)
Para recorrer de uma sentença proferida pela Vara do Trabalho ou de um acórdão do Tribunal Regional do Trabalho (TRT), a legislação trabalhista exige que a empresa reclamada efetue o depósito recursal em conta vinculada do juízo.
Com os reajustes anuais fixados pelo Tribunal Superior do Trabalho (TST), os limites ultrapassam rotineiramente:
- Recurso Ordinário (RO): Teto superior a R$ 13.000,00 por ação.
- Recurso de Revista (RR): Teto superior a R$ 26.000,00 por ação.
- Recurso em Ação Rescisória ou Embargos: Exigências que elevam o dispêndio acumulado.
Para uma organização que enfrenta uma carteira rotativa de 30 a 80 reclamatórias trabalhistas por ano, o montante imobilizado em depósitos recursais atinge com rapidez cifras entre R$ 1.500.000,00 e R$ 5.000.000,00, recursos que permanecem congelados em contas da Caixa Econômica Federal rendendo apenas a correção básica judicial por anos a fio.
1.2. A Penhora Online via Sisbajud e Bloqueios em Execuções Fiscais
Em execuções fiscais movidas pela Procuradoria-Geral da Fazenda Nacional (PGFN), Estados ou Municípios, ou em execuções de títulos cíveis, os magistrados utilizam o sistema Sisbajud. A funcionalidade de repetição programada de ordens judiciais de bloqueio (a chamada “teimosinha”) varre as contas bancárias da empresa de forma contínua durante 30 dias consecutivos.
Quando o dinheiro é travado:
- Quebra de Fluxo de Caixa Imediata: A empresa perde a liquidez necessária para honrar duplicatas a vencer, tributos correntes e salários.
- Rebaixamento de Rating de Crédito: Os bloqueios bancários acionam alertas automáticos nos birôs de crédito (Serasa Experian, Boa Vista) e nas esteiras de risco dos bancos credores, encarecendo ou congelando linhas de crédito rotativo e desconto de recebíveis.
- Deságio Patrimonial Forçado: Em casos de penhora de bens físicos (imóveis, frotas ou maquinário), a avaliação judicial frequentemente aplica deságios de 30% a 50% sobre o valor real de mercado.
2. O Arcabouço Legal do Seguro Garantia Judicial
A viabilidade técnica e a segurança jurídica do seguro garantia decorrem de um alinhamento normativo harmônico entre a legislação processual civil, a legislação trabalhista e o marco regulatório da Superintendência de Seguros Privados (SUSEP).
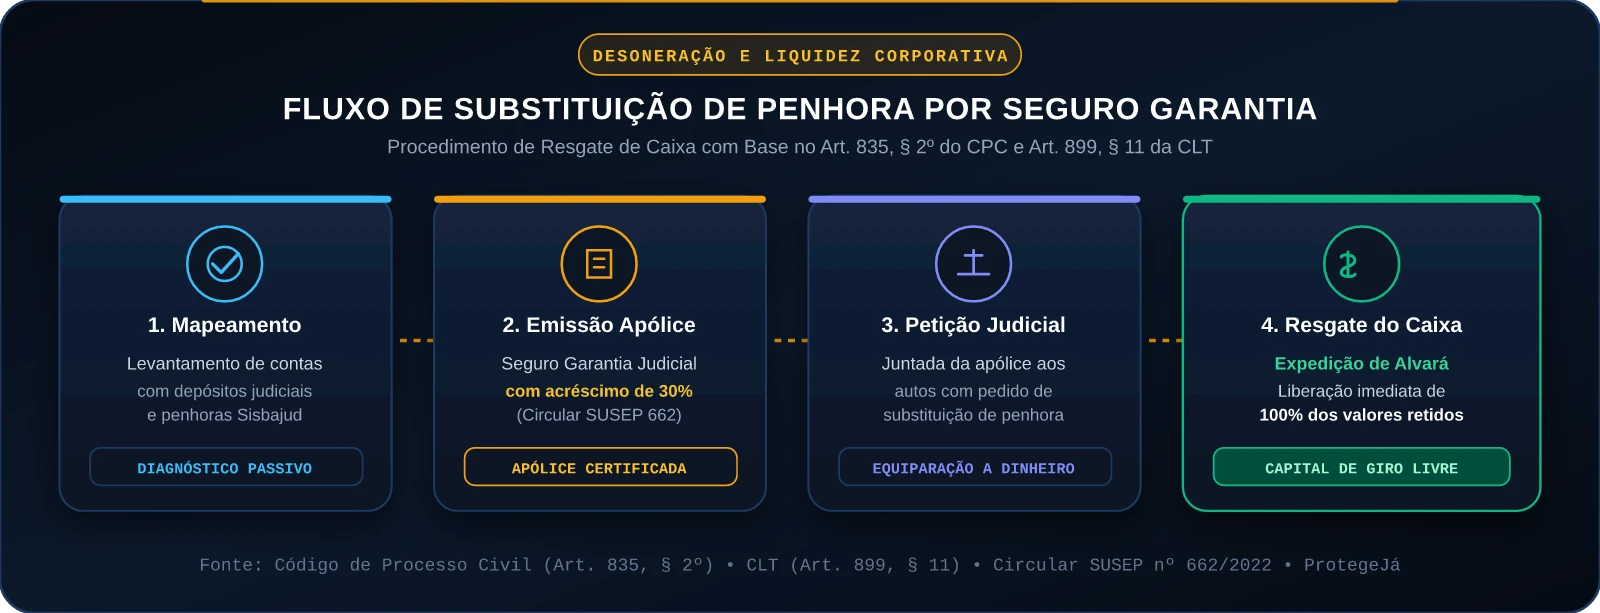
2.1. Equiparação Expressa a Dinheiro no CPC (Art. 835, § 2º)
O Código de Processo Civil de 2015 encerrou qualquer dúvida jurisprudencial sobre a idoneidade da apólice ao estabelecer categoricamente no Artigo 835, § 2º:
“Para fins de substituição da penhora, equiparam-se a dinheiro a fiança bancária e o seguro garantia judicial, desde que em valor não inferior ao do débito constante da inicial, acrescido de trinta por cento.” — Art. 835, § 2º, CPC/2015.
Ao equiparar o seguro garantia a dinheiro na ordem de preferência de penhora, a lei retirou do credor o poder discricionário de recusar a apólice sem uma justificativa técnica plausível (como vício formal de apólice ou seguradora não autorizada pela SUSEP).
2.2. A Revolução do Artigo 899, § 11 da CLT (Reforma Trabalhista)
Com o advento da Lei nº 13.467/2017 (Reforma Trabalhista), o legislador introduziu formalmente o seguro garantia no processo do trabalho:
“O depósito recursal poderá ser substituído por fiança bancária ou seguro garantia judicial.” — Art. 899, § 11, CLT.
Posteriormente, o Conselho Superior da Justiça do Trabalho (CSJT), a Corregedoria-Geral da Justiça do Trabalho (CGJT) e o TST publicaram o Ato Conjunto TST.CSJT.CGJT nº 1/2019 (e atualizações posteriores), que regulamentou os requisitos obrigatórios das apólices apresentadas em juízo:
- Vigência mínima de 3 anos.
- Previsão de renovação automática ou compromisso de renovação até a extinção das obrigações.
- Cláusula de atualização do valor segurado pelos mesmos índices da Justiça do Trabalho.
- Apólice registrada e validada eletronicamente no sistema da SUSEP.
2.3. Súmula nº 417 do TST e a Pacificação Jurisprudencial
Historicamente, o TST resistia à substituição da penhora em dinheiro já perfectibilizada. Contudo, em consonância com o CPC/2015 e a Reforma Trabalhista, o Tribunal Superior do Trabalho revisou a Súmula nº 417, reconhecendo que a empresa executada possui o direito lídimo de requerer a substituição do depósito por seguro garantia, prestigiando o Princípio da Menor Onerosidade da Execução (Art. 805 do CPC) sem gerar prejuízo à efetividade da tutela executiva do credor.
2.4. A Circular SUSEP nº 662/2022
No âmbito securitário, a SUSEP revogou a antiga Circular nº 477/2013 e editou a Circular SUSEP nº 662/2022, conferindo maior flexibilidade contratual às partes, padronizando os procedimentos de emissão de apólices digitais com validação via QR Code e registro em tempo real em entidades registradoras autorizadas (como B3 e CERC).
3. O Mecanismo da Substituição de Penhora e Liberação de Recursos
O procedimento de substituição de penhora representa a aplicação financeira mais lucrativa do Seguro Garantia Judicial. Em vez de apenas utilizar o seguro em processos novos, a empresa realiza uma varredura em todo o seu contencioso ativo para identificar valores que já estão retidos em juízo e promover o resgate de caixa.
3.1. A Regra do Acréscimo Legal de 30%
Conforme preceitua o Artigo 835, § 2º do CPC e o regramento trabalhista, quando a substituição é requerida pela empresa executada sobre uma penhora ou depósito existente, a apólice deve ser contratada pelo valor da condenação (ou do valor pretendido a liberar) acrescido de 30%:
Exemplo Prático: Se a empresa possui R$ 1.000.000,00 bloqueados em uma conta judicial, ela contrata uma apólice com Importância Segurada de R$ 1.300.000,00.
Embora a garantia seja 30% maior, o desembolso da empresa restringe-se exclusivamente ao prêmio anual do seguro (que gira entre 0,6% e 1,5% do valor segurado), permitindo a recuperação integral de R$ 1.000.000,00 em moeda corrente para o caixa.
3.2. Passo a Passo Processual do Resgate:
- Emissão e Auditoria da Apólice: A corretora especializada em conjunto com a seguradora emite a apólice digital nos moldes exatos do tribunal competente, contendo a certidão de regularidade da SUSEP.
- Protocolização da Petição de Substituição: O departamento jurídico da empresa junta a apólice aos autos processuais, invocando o Art. 835, § 2º c/c Art. 805 do CPC (ou Art. 899, § 11 da CLT) e a Súmula 417 do TST, requerendo formalmente o levantamento do depósito prévio.
- Expedição de Alvará Judicial / Transferência Eletrônica (SISCONDJ): O magistrado homologa a apólice como caução idônea e determina a expedição de alvará eletrônico de liberação dos fundos, creditando o dinheiro diretamente na conta corrente da companhia.
4. Custo Efetivo vs. Custo de Oportunidade do Capital de Giro
A análise de viabilidade do Seguro Garantia Judicial deve ser realizada sob a ótica da Engenharia Financeira e Retorno sobre o Capital Investido (ROIC), confrontando o custo da garantia contra o custo de oportunidade de manter recursos imobilizados no Judiciário.
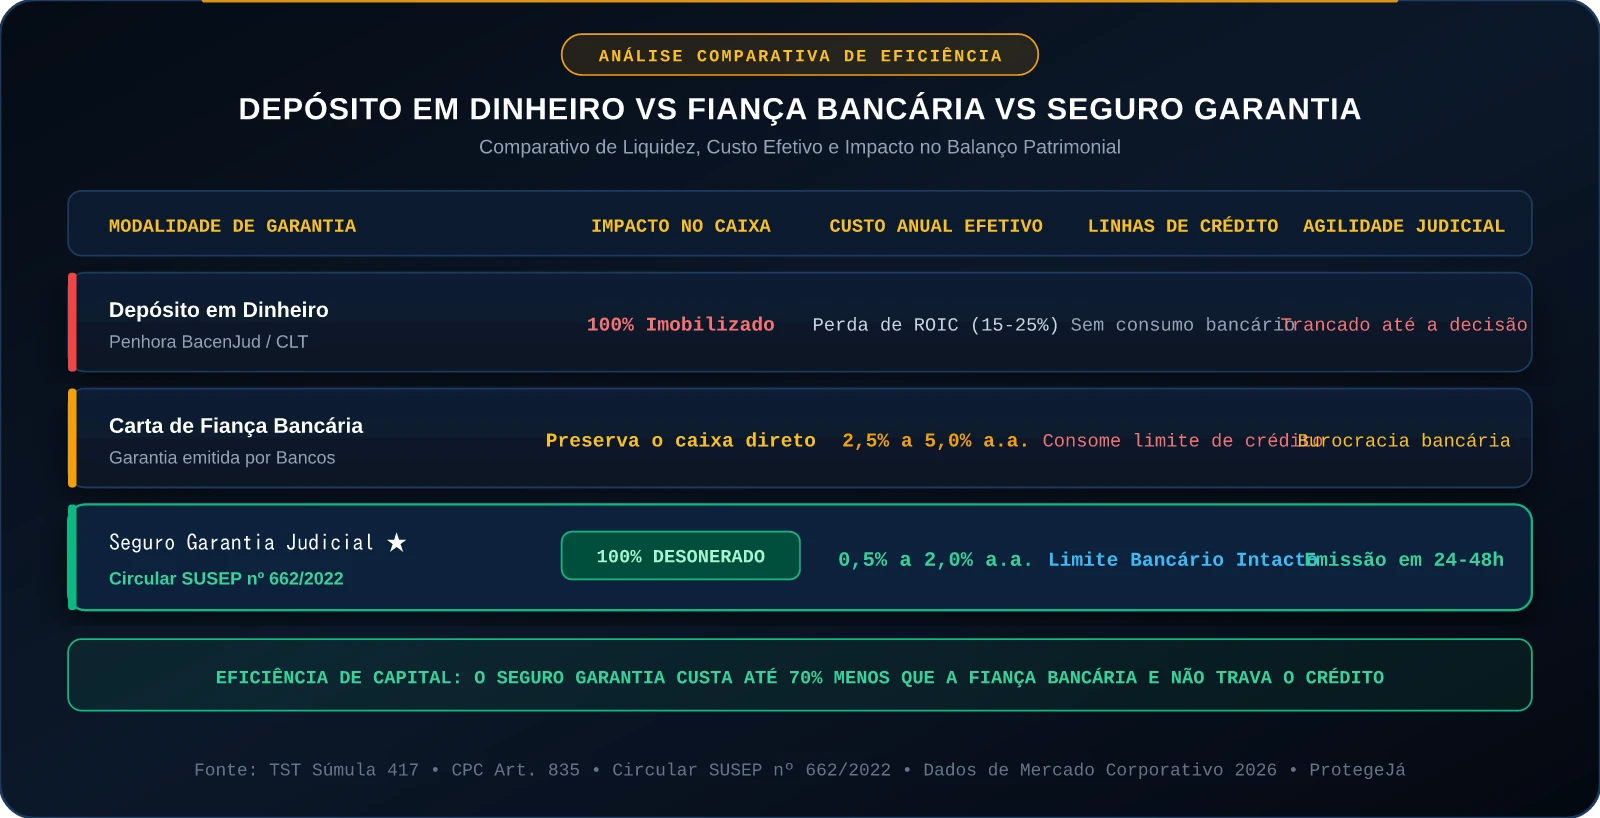
4.1. O Spread Negativo do Depósito Judicial
Os valores depositados judicialmente são remunerados por índices estipulados pelos tribunais (geralmente taxa Selic ou índice de caderneta de poupança na esfera trabalhista). Contudo, o capital de uma empresa produtiva não deve ser avaliado contra a taxa básica de juros passiva, mas sim contra o Retorno sobre o Capital Operacional (ROIC / Margem de Contribuição) que aquele recurso geraria se estivesse alocado na atividade-fim:
Se a empresa possui um ROIC de 20% ao ano e o depósito judicial rende aproximadamente 10,5% a.a., a empresa incorre em uma perda de oportunidade líquida de 9,5% ao ano sobre todo o capital imobilizado no fórum.
4.2. A Ineficiência da Fiança Bancária
Historicamente, as empresas recorriam à Fiança Bancária (Carta de Fiança emitida por grandes bancos múltiplos). Contudo, a fiança bancária apresenta duas desvantagens críticas:
- Custo Proibitivo: As taxas bancárias giram entre 2,5% e 5,0% ao ano, acrescidas de tarifas de abertura de crédito (TAC) e comissões periódicas.
- Consumo do Limite de Crédito Global (Credit Line Drag): O banco debita o valor integral da carta de fiança do limite de crédito geral da empresa. Se a companhia tem R$ 10 milhões de limite no banco e emite R$ 4 milhões em fianças judiciais, seu limite disponível para capital de giro, desconto de títulos e empréstimos de investimento cai para R$ 6 milhões.
4.3. A Vantagem Estratégica do Seguro Garantia:
- Taxas Competitivas: Prêmio anual oscilando entre 0,5% e 2,0% ao ano sobre o valor da garantia.
- Preservação de Limites Bancários: A seguradora pertence a um setor regulatório independente (SUSEP/Susep/Resseguro). A emissão da apólice não consome um único centavo das linhas de crédito bancárias da empresa registradas no Sistema de Informações de Crédito (SCR/Registrato) do Banco Central.
5. Tabela Comparativa: Análise Tridimensional de Instrumentos de Caução
| Dimensão de Análise | Depósito Judicial em Dinheiro | Fiança Bancária Tradicional | Seguro Garantia Judicial (Circular 662) |
|---|---|---|---|
| Impacto Imediato no Caixa | 100% Retido (Drenagem total) | Preservado (Sem desembolso inicial) | Preservado (100% de Liquidez Livre) |
| Custo Financeiro Anual | Perda do ROIC Operacional (9% a 15% líquido) | Taxa bancária de 2,5% a 5,0% a.a. | Taxa de 0,5% a 2,0% a.a. |
| Impacto em Linhas de Crédito Bancárias | Nenhum | Severo (Reduz o limite bancário) | Zero (Não afeta limite bancário no Bacen) |
| Dedutibilidade Fiscal (IRPJ/CSLL) | Não dedutível | Despesa financeira dedutível | Despesa operacional 100% dedutível |
| Tempo Médio de Contratação e Emissão | Imediato (porém destrutivo de caixa) | 7 a 20 dias úteis (Comitê de Crédito) | 24 a 48 horas (Esteira digital rápida) |
| Aceitação Judicial | Plena | Plena | Plena (Art. 835 CPC e Art. 899 CLT) |
6. Simulação Financeira Real: Empresa com Carteira Trabalhista e Fiscal
Para ilustrar o impacto financeiro mensurável, analisamos o caso real de uma empresa de logística e transportes de médio porte (Faturamento anual de R$ 90 milhões, margem de ROIC de 18% a.a.):
Cenário de Passivo Imobilizado:
- Passivo Trabalhista Recursal: 20 reclamatórias trabalhistas ativas com depósitos recursais realizados somando R$ 800.000,00.
- Passivo Tributário (Execução Fiscal Estadual): Uma execução fiscal de ICMS garantida por bloqueio em conta corrente no valor de R$ 3.000.000,00.
- Total de Recursos Imobilizados em Juízo: R$ 3.800.000,00.
Estratégia Adotada: Substituição por Seguro Garantia
- Valor dos Débitos a Substituir: R$ 3.800.000,00.
- Importância Segurada com Acréscimo Legal de 30%: $R3.800.000 × 1,30 = {R 4.940.000,00}$.
- Taxa de Prêmio Anual Negociada (Rating A): 1,10% ao ano.
- Prêmio Anual Pago à Seguradora: $R$ 4.940.000 \times 1,10% = \mathbf{R$ 54.340,00 / ano}$.
Confronto de Resultados Financeiros em Horizonte de 3 Anos:
| Métrica Contábil e Financeira | Cenário Sem Seguro (Dinheiro Retido) | Cenário com Seguro Garantia | Ganho Líquido da Empresa |
|---|---|---|---|
| Capital Disponível em Conta Corrente | R$ 0,00 | R$ 3.745.660,00 (após prêmio) | + R$ 3.745.660,00 de Liquidez |
| Prêmio Acumulado Pago (3 Anos) | R$ 0,00 | – R$ 163.020,00 | Custo da operação |
| Rendimento Operacional do Capital (ROIC 18% a.a.) | R$ 0,00 | + R$ 2.443.400,00 (Reinvestido no giro) | Geração de receita operacional |
| Remuneração do Depósito Judicial (10,5% a.a.) | + R$ 1.326.200,00 | R$ 0,00 | Lucro contábil passivo |
| Economia Fiscal de IRPJ/CSLL s/ Prêmio (34%) | R$ 0,00 | + R$ 55.426,80 | Dedução do prêmio como despesa |
| RESULTADO FINANCEIRO LÍQUIDO FINAL | + R$ 1.326.200,00 | + R$ 2.335.806,80 | + R$ 1.009.606,80 DE GANHO REAL |
Resumo da Eficiência Financeira: Com o resgate de R$ 3.800.000,00 para o capital de giro operacional e um custo acumulado de prêmio de R$ 163.020,00 em 3 anos, a companhia obteve um ganho líquido final superior a R$ 1 milhão de reais (+R$ 1.009.606,80) em comparação com a inércia do depósito judicial em dinheiro, mantendo a tutela jurisdicional integralmente garantida perante o juízo.
7. A Mecânica da Indenização e a Gestão de Sinistros
O Seguro Garantia Judicial possui uma natureza jurídica tripartite fundamental:
- Tomador (A Empresa Executada): Contrata o seguro, paga o prêmio e é a devedora principal da obrigação jurídica em juízo.
- Segurado (O Juízo / Exequente): O tribunal que conduz a execução ou a parte credora da ação judicial.
- Seguradora: Emite a apólice, assumindo o papel de fiadora e garantidora formal da dívida perante o Estado-Juiz.
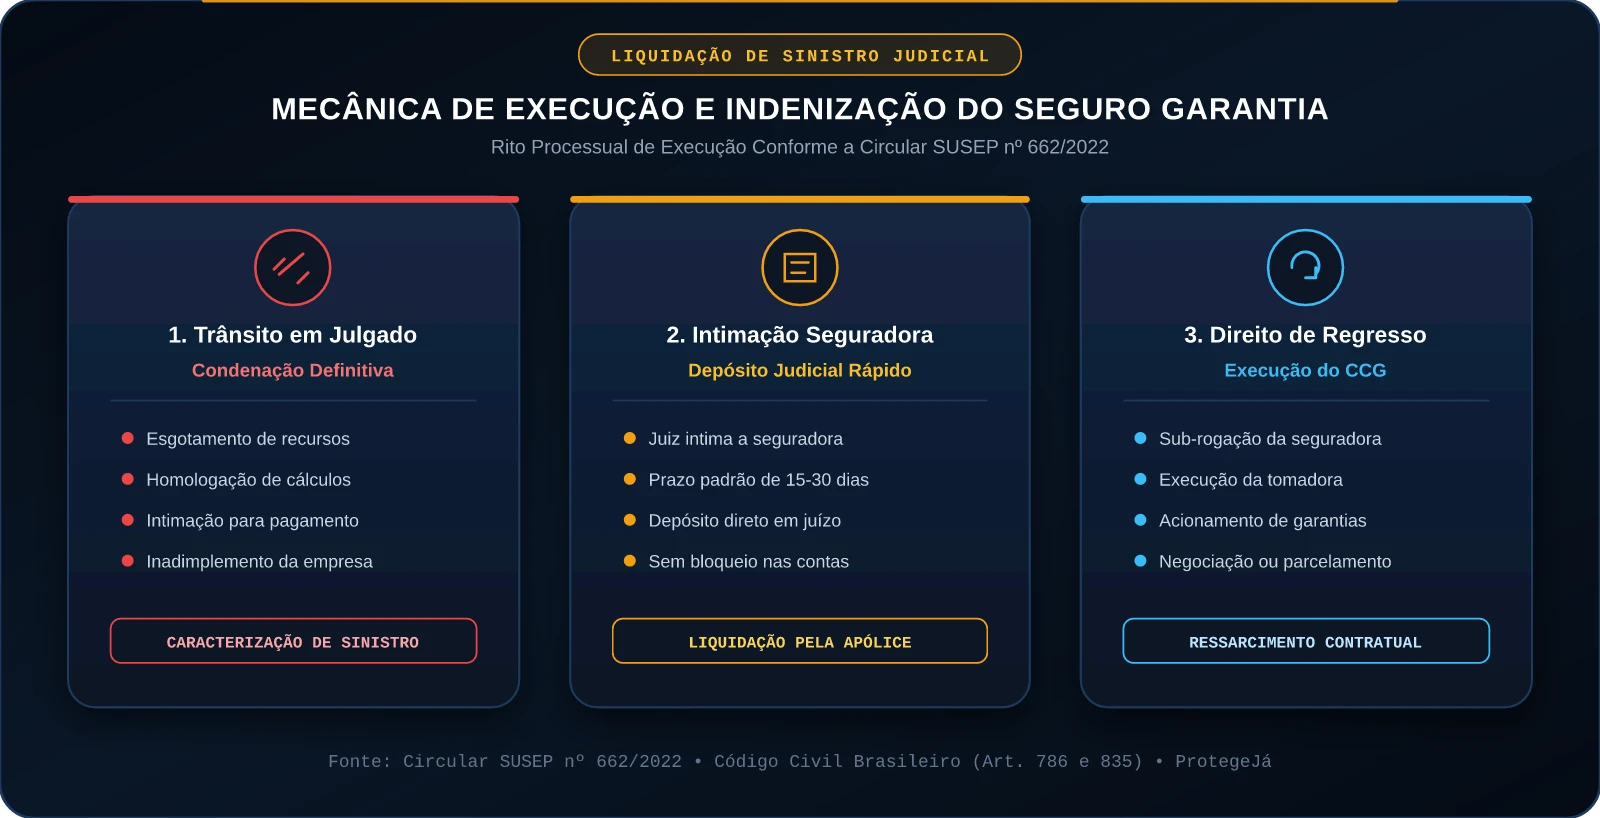
7.1. O Que Caracteriza o Sinistro?
O sinistro no seguro garantia judicial não é deflagrado por simples movimentações processuais. Ele somente se materializa quando ocorrem concomitantemente duas condições:
- Decisão Judicial Desfavorável Transitada em Julgado: Término de todos os recursos cabíveis na ação judicial com fixação definitiva do montante condenatório devido.
- Inadimplemento do Tomador após Intimação: O juiz intima a empresa para pagar o débito em prazo determinado (ex.: 15 dias, sob pena de execução). Caso a empresa não pague voluntariamente nem solicite parcelamento, o magistrado intima formalmente a seguradora para efetuar o depósito judicial.
7.2. A Liquidação do Sinistro pela Seguradora
Intimada pelo juízo, a seguradora dispõe do prazo regulatório (geralmente de 15 a 30 dias) para depositar o valor executado (até o limite da Importância Segurada) diretamente na conta judicial vinculada ao processo, extinguindo a obrigação securitária.
7.3. O Direito de Regresso e o Contrato de Contragarantia (CCG)
O seguro garantia não funciona como um seguro a fundo perdido de automóvel. A seguradora é uma garante do cumprimento de uma obrigação legal do tomador.
- No momento da emissão da apólice, a empresa tomadora e seus sócios controladores assinam o Contrato de Contragarantia (CCG).
- Ao pagar o sinistro em juízo, a seguradora opera a sub-rogação legal nos direitos do credor (Art. 786 do Código Civil) e executa o CCG contra a empresa tomadora para reaver 100% do valor depositado, acrescido de juros e correções.
- Segurança Operacional: O seguro impede que as contas da empresa sofram bloqueios agressivos de surpresa no meio do ano fiscal, permitindo que qualquer liquidação ocorra de forma organizada e estruturada.
8. Critérios de Subscrição (Underwriting), Ratings e Contragarantias
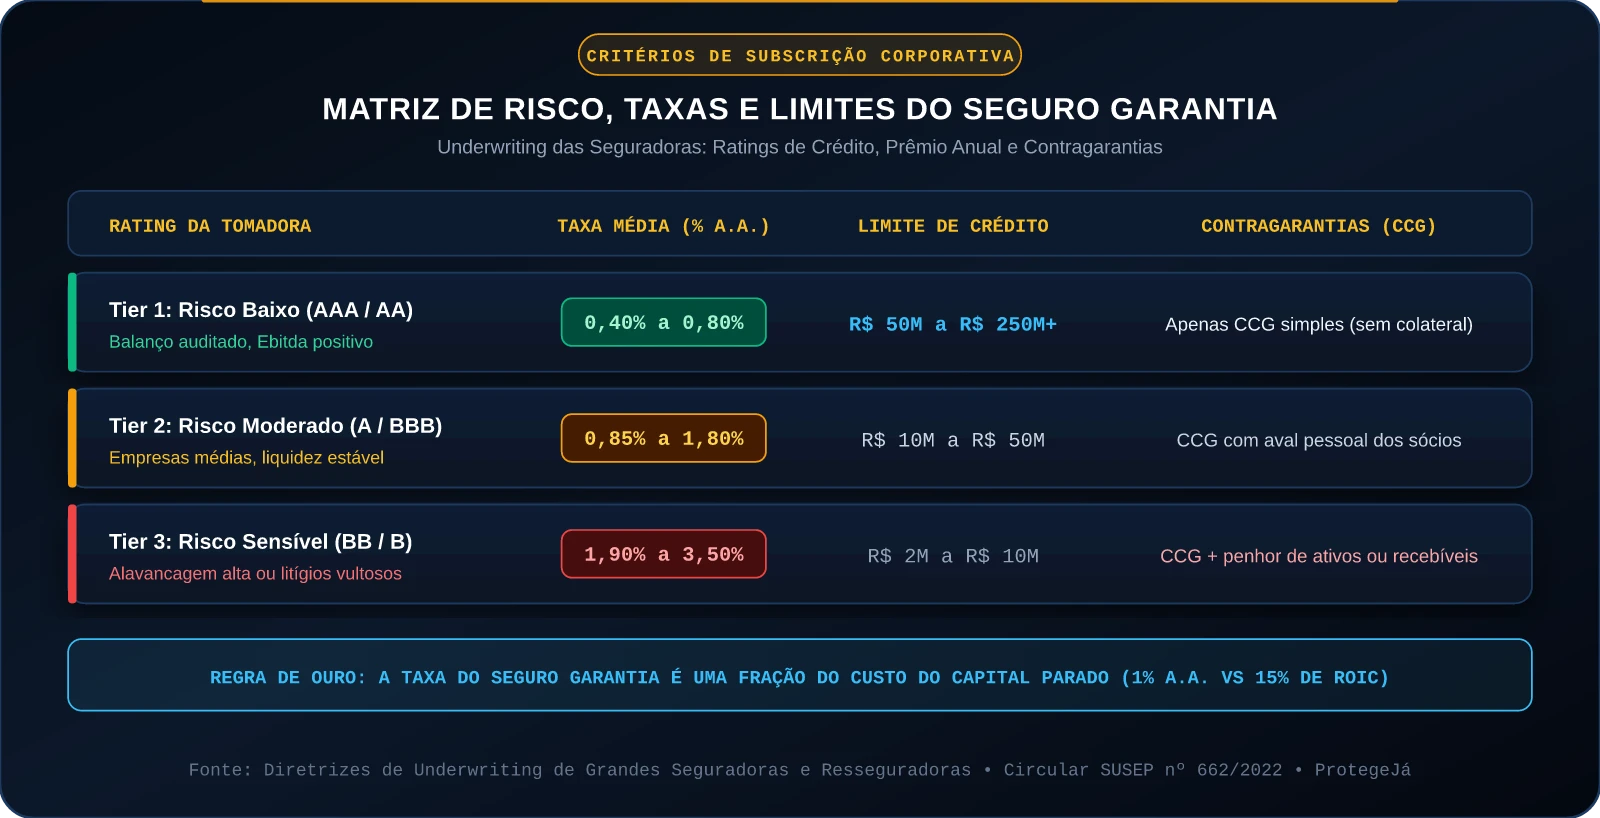
A capacidade de uma empresa de emitir volumes expressivos de seguro garantia judicial depende da análise prévia de risco de crédito (Underwriting) realizada pelas equipes de subscrição das seguradoras.
8.1. Documentação Obrigatória na Análise de Crédito:
Para atribuir um limite operacional rotativo de garantias, as seguradoras examinam:
- Balanços Patrimoniais e DRE dos últimos 3 exercícios fiscais (preferencialmente auditados por auditoria independente).
- Balancete analítico recente do exercício corrente.
- Demonstração do Fluxo de Caixa (DFC) e endividamento bancário (SCR).
- Certidões Negativas de Débitos (CNDs) ou Certidões Positivas com Efeito de Negativa (CPEN).
- Relatório analítico da carteira de litígios emitido pelo escritório de advocacia externo com provisionamento contábil de perdas prováveis, possíveis e remotas (CPC 25).
8.2. Matriz de Classificação de Tomadores e Condições de Mercado:
| Nível de Risco da Empresa | Indicadores Financeiros Típicos | Taxa Média Anual (% a.a.) | Limite Operacional Rotativo | Exigência de Contragarantias |
|---|---|---|---|---|
| Tier 1 (Risco Baixo – AAA/AA) | Dívida Líquida / Ebitda < 1,5x; Liquidez Corrente > 1,8; Balanço auditado Big 4 | 0,40% a 0,80% a.a. | R$ 50 milhões a mais de R$ 300 milhões | Apenas CCG corporativo da holding (Sem garantias reais) |
| Tier 2 (Risco Moderado – A/BBB) | Dívida Líquida / Ebitda entre 1,5x e 3,0x; Fluxo de caixa operacional estável | 0,85% a 1,80% a.a. | R$ 10 milhões a R$ 50 milhões | CCG da empresa tomadora com aval pessoal dos sócios |
| Tier 3 (Risco Sensível – BB/B) | Alavancagem > 3,5x; Ebitda comprimido ou histórico de renegociação | 1,90% a 3,50% a.a. | R$ 2 milhões a R$ 10 milhões | CCG com aval pessoal + penhor de recebíveis ou hipoteca |
9. Perguntas Frequentes (FAQ)
1. O juiz do trabalho pode recusar a substituição do depósito recursal por seguro garantia?
Não de forma arbitrária. O Artigo 899, § 11 da CLT estabelece expressamente o direito do empregador de substituir o depósito recursal por seguro garantia judicial. Desde que a apólice cumpra estritamente os requisitos formais do Ato Conjunto TST.CSJT.CGJT nº 1/2019 (vigência mínima de 3 anos, renovação automática, índice oficial de atualização e certidão de regularidade da SUSEP), a rejeição injustificada da apólice é passível de Mandado de Segurança com reiterada concessão de liminar pelo Tribunal Regional do Trabalho ou pelo TST.
2. O que acontece se a apólice vencer enquanto o processo ainda estiver em andamento no tribunal?
Por expressa determinação regulatória da SUSEP (Circular nº 662/2022) e das normas dos tribunais, a apólice de seguro garantia judicial contém a cláusula de compromisso de renovação compulsória. A seguradora e o tomador são notificados com 90 a 60 dias de antecedência do vencimento. Caso a tomadora não renove a apólice nem apresente caução em dinheiro equivalente até 30 dias antes do término da vigência, deflagra-se o sinistro automático e a seguradora é obrigada a realizar o depósito integral do valor em juízo.
3. O prêmio pago pelo seguro garantia judicial é dedutível no Imposto de Renda (IRPJ e CSLL)?
Sim. Para as empresas tributadas pelo regime do Lucro Real, o prêmio pago pelo seguro garantia judicial é contabilizado como despesa operacional necessária à conservação das atividades e defesa dos interesses patrimoniais da pessoa jurídica (Artigo 311 do Regulamento do Imposto de Renda – RIR/2018). Dessa forma, a despesa com o seguro gera uma redução direta de até 34% (25% de IRPJ + 9% de CSLL) sobre a base de cálculo tributária.
4. O seguro garantia pode ser contratado para execuções fiscais federais com a PGFN?
Sim. A Lei de Execuções Fiscais (Lei nº 6.830/1980, Artigo 9º, inciso II) e a Portaria PGFN nº 164/2014 preveem expressamente a aceitação do seguro garantia para garantia de débitos inscritos em Dívida Ativa da União. Com a apresentação da apólice regular, a empresa suspende atos constritivos, viabiliza a emissão de Certidão Positiva com Efeito de Negativa (CPEN) e preserva a capacidade de contratar com o Poder Público e participar de licitações.
5. Qual a diferença fundamental entre Seguro Garantia Judicial e Seguro de Responsabilidade Civil (E&O/D&O)?
O Seguro de Responsabilidade Civil (como E&O ou D&O) cobre o dever de indenizar prejuízos causados culposamente a terceiros decorrentes de erros profissionais ou atos de gestão, sendo um seguro clássico com assunção de risco pela seguradora. O Seguro Garantia Judicial, por outro lado, funciona como uma caução processual financeira que garante que o tomador honrará uma obrigação de pagar determinada pelo juízo, conferindo à seguradora o direito de regresso integral (CCG) contra a empresa caso a garantia seja executada.
Referências Bibliográficas e Legislação Oficial
- BRASIL. Lei nº 13.105, de 16 de março de 2015 (Código de Processo Civil). Artigo 805 (Princípio da menor onerosidade) e Artigo 835, § 2º (Equiparação do seguro garantia e fiança a dinheiro com acréscimo de 30%).
- BRASIL. Decreto-Lei nº 5.452, de 1º de maio de 1943 (Consolidação das Leis do Trabalho – CLT), com as alterações da Lei nº 13.467/2017 (Reforma Trabalhista). Artigo 899, § 11 (Substituição de depósitos recursais por seguro garantia).
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 662, de 11 de abril de 2022. Dispõe sobre as regras e os critérios para a operação do seguro garantia.
- TRIBUNAL SUPERIOR DO TRABALHO (TST). Súmula nº 417. Legalidade da substituição de dinheiro por fiança bancária ou seguro garantia judicial.
- CONSELHO SUPERIOR DA JUSTIÇA DO TRABALHO (CSJT) & TST. Ato Conjunto TST.CSJT.CGJT nº 1, de 16 de outubro de 2019. Regulamenta o uso do seguro garantia judicial e da fiança bancária em substituição ao depósito recursal no âmbito da Justiça do Trabalho.
- BRASIL. Lei nº 6.830, de 22 de setembro de 1980 (Lei de Execução Fiscal). Artigo 9º, inciso II e Artigo 15, inciso I (Substituição de bens penhorados por fiança ou seguro garantia).
- PROCURADORIA-GERAL DA FAZENDA NACIONAL (PGFN). Portaria PGFN nº 164/2014 e alterações posteriores. Regulamenta o oferecimento de seguro garantia para débitos inscritos em Dívida Ativa da União.
- BRASIL. Decreto nº 9.580, de 22 de novembro de 2018 (Regulamento do Imposto de Renda – RIR/2018). Artigo 311 (Dedutibilidade de despesas operacionais necessárias).
- ASSAF NETO, Alexandre. Finanças Corporativas e Valor. 8ª Edição. São Paulo: Editora Atlas, 2021. Capítulos dedicados à gestão de liquidez, capital de giro e retorno sobre o capital investido (ROIC).
Carregando comentários…