Planejamento Sucessório com Seguro de Vida Individual vs. Holding Familiar: Custos, Tributação do ITCMD Progressivo e Liquidez Imediata
Neste artigo
- 1. O Cenário Sucessório Tradicional e a Sangria Financeira do Inventário
- 2. A Reforma Tributária e o Novo Paradigma do ITCMD Progressivo
- 3. A Holding Familiar: Estrutura, Vantagens e Limitações Críticas
- 4. O Seguro de Vida Individual como Ferramenta de Liquidez Sucessória
- 5. A Arquitetura Híbrida Perfeita: Governança Corporativa com Combustível de Liquidez
- 6. Tabelas Comparativas Detalhadas
- 7. Simulação Financeira Real: Patrimônio de R$ 10.000.000,00
- 8. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
A estruturação da sucessão patrimonial no Brasil atravessa um momento de transformação regulatória sem precedentes. A promulgação da Reforma Tributária (Emenda Constitucional nº 132/2023) introduziu a obrigatoriedade da progressividade do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) em todos os estados da federação. Ao mesmo tempo, tramitam no Senado Federal propostas para elevar o teto nacional do tributo dos atuais 8% para até 16%, aproximando o modelo brasileiro dos padrões da OCDE.
Nesse cenário de tributação agressiva sobre a transmissão de bens, famílias empresárias, investidores imobiliários e profissionais com patrimônio consolidado defrontam-se com um dilema estrutural: qual é a melhor ferramenta para garantir a transferência segura da riqueza, evitar o atrito do inventário e blindar os herdeiros contra a descapitalização?
Historicamente, a resposta automática do mercado concentrou-se na constituição de uma Holding Familiar. Contudo, embora a holding seja uma ferramenta excepcional de governança corporativa e proteção contra conflitos societários, ela carrega uma vulnerabilidade crítica que muitos planejadores negligenciam: a holding não produz dinheiro em caixa. No momento do óbito, o acervo de bens e quotas permanece imobilizado, enquanto o Fisco e os cartórios exigem pagamentos tributários milionários em prazos exíguos.
É nesse ponto que o Seguro de Vida Individual (especialmente as modalidades Whole Life e Term Life com foco sucessório) ascende como o pilar complementar indispensável. Respaldado pelo Artigo 794 do Código Civil, o seguro de vida não entra em inventário, é imune ao ITCMD e ao Imposto de Renda, e entrega liquidez financeira irrestrita em até 30 dias na conta dos beneficiários.
Neste guia técnico definitivo, comparamos os custos operacionais e tributários do inventário tradicional, da holding familiar e do seguro de vida individual. Analisamos os desdobramentos do Tema 796 do STF sobre o ITBI, a progressividade do ITCMD, as regras da Circular SUSEP nº 642/2021 e apresentamos uma simulação financeira real sobre um patrimônio de R$ 10.000.000,00, demonstrando como a arquitetura híbrida (Holding + Seguro) constitui o padrão-ouro de preservação patrimonial no Brasil.
1. O Cenário Sucessório Tradicional e a Sangria Financeira do Inventário
O inventário — seja ele judicial ou extrajudicial — é o procedimento legal obrigatório para apurar o acervo de bens deixado pelo falecido, saldar dívidas pendentes e transferir formalmente o patrimônio líquido aos herdeiros e meeiros.
No entanto, a ausência de um planejamento sucessório prévio submete o patrimônio a uma das experiências financeiras mais destrutivas do ordenamento brasileiro.
Os Componentes da Descapitalização Sucessória:
- ITCMD (Imposto sobre Transmissão Causa Mortis e Doação):
- Tributo de competência estadual (Art. 155, I, da CF/88).
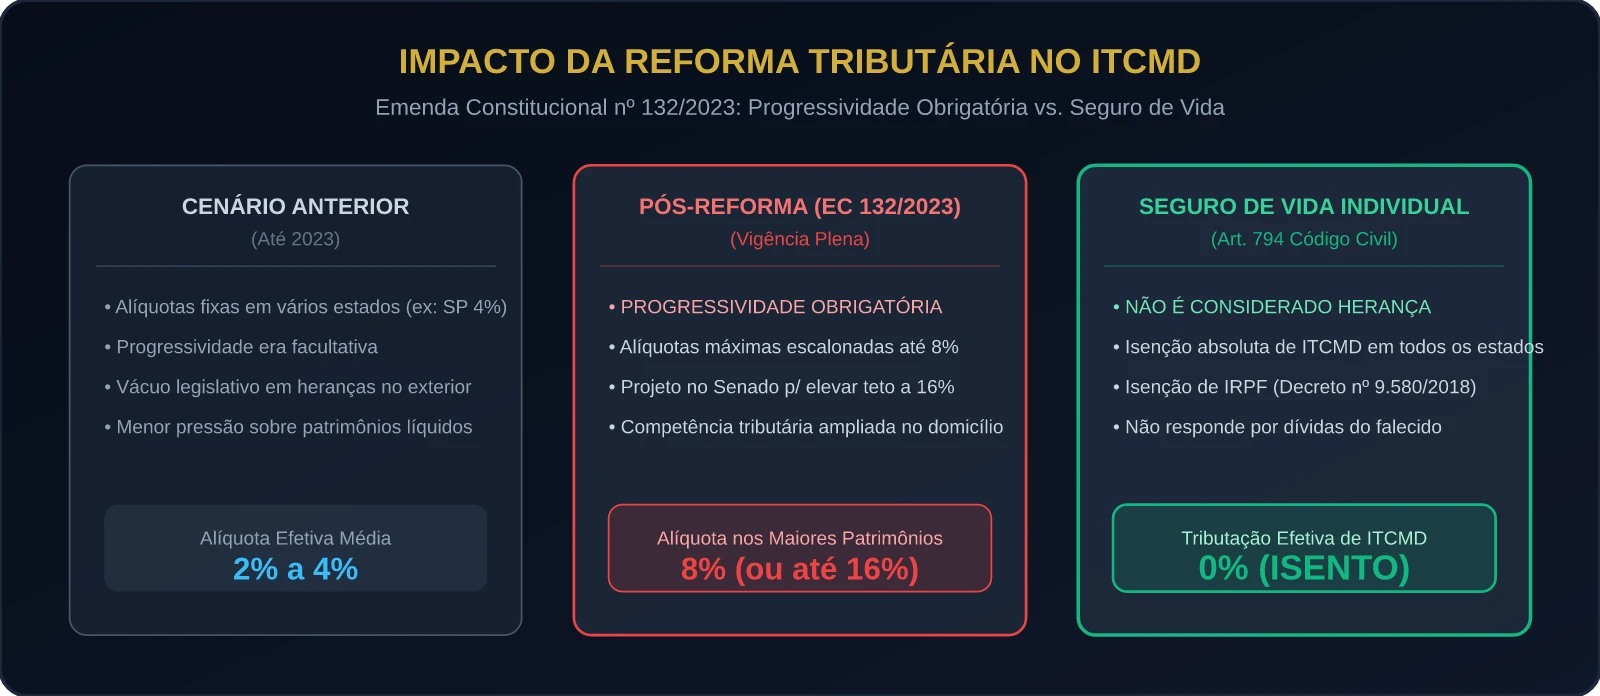
- Alíquotas que antes eram fixas em 4% em estados de grande relevância patrimonial (como São Paulo e Minas Gerais) estão migrando compulsoriamente para tabelas progressivas escalonadas de até 8%, com projetos legislativos em andamento no Congresso visando duplicar esse limite para 16% (com base na revisão da Resolução do Senado Federal nº 9/1992).
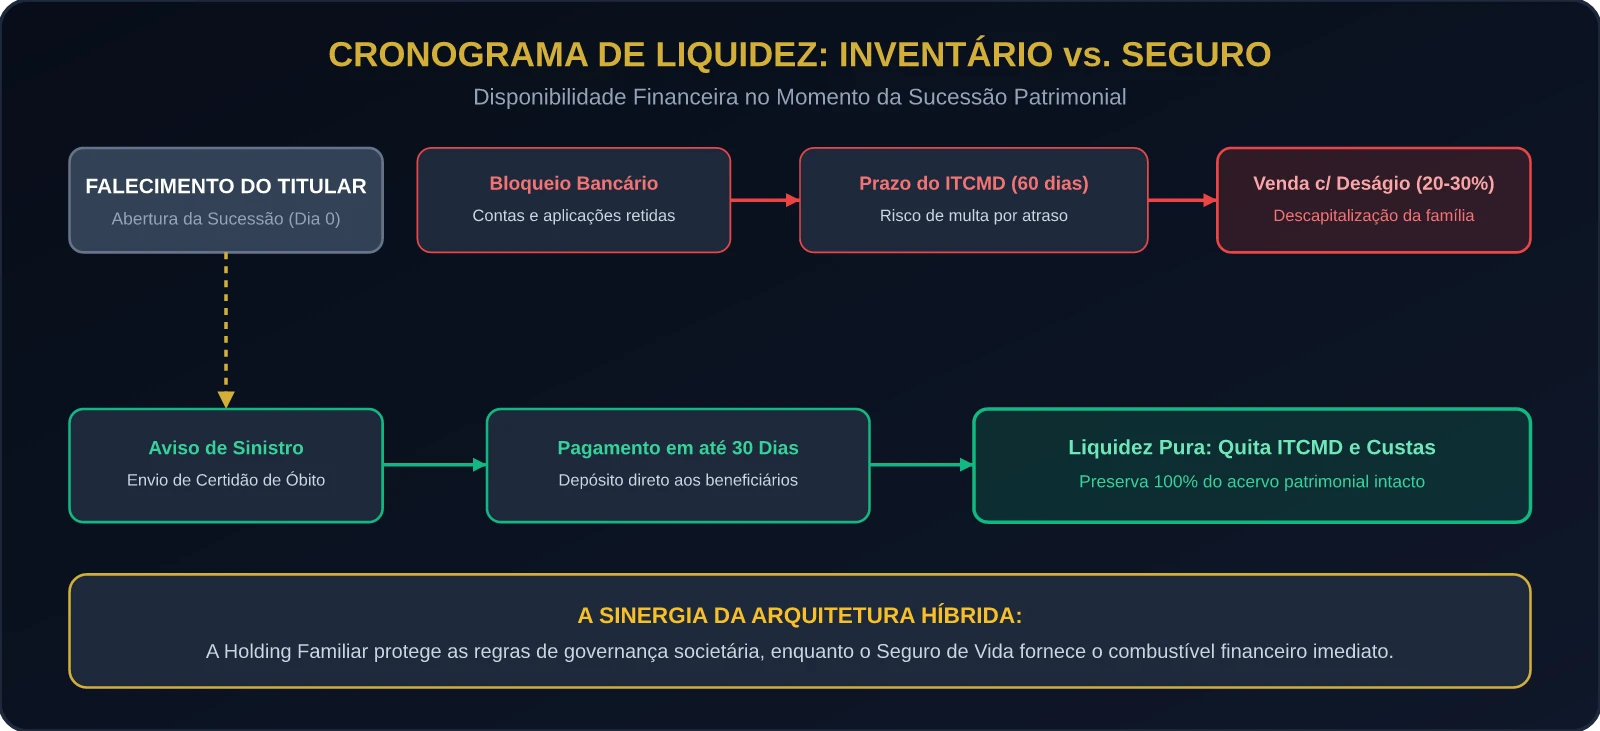
- O prazo para pagamento sem multa moratória costuma ser de apenas 60 a 90 dias contados da data do óbito, sob pena de acréscimos de 10% a 20% e juros calculados pela taxa Selic.
- Honorários Advocatícios:
- A legislação brasileira exige a presença obrigatória de advogado, inclusive no inventário extrajudicial em cartório (Lei nº 11.441/2007).
- As tabelas de honorários das seccionais da OAB estabelecem parâmetros médios entre 6% e 15% do valor bruto do monte partível. Em inventários litigiosos com disputas familiares, esses percentuais podem atingir patamares ainda mais onerosos.
- Custas Processuais Judiciais e Emolumentos de Cartório:
- No inventário judicial, as taxas do Tribunal de Justiça variam de 1% a 4% do monte-mor (com tetos máximos fixados por leis estaduais de custas).
- No inventário extrajudicial, as escrituras públicas de partilha lavradas em Tabelionato de Notas e os posteriores registros imobiliários nos Cartórios de Registro de Imóveis (RGI) consomem de 1,5% a 3% do valor venal de referência dos imóveis.
- A Venda Forçada de Ativos com Deságio:
- Diante do bloqueio bancário imposto pelo falecimento (com contas correntes, aplicações financeiras e fundos congelados até alvará judicial ou partilha), a família frequentemente não possui liquidez para arcar com o ITCMD e as custas.
- A consequência inevitável é a solicitação de alvará judicial para vender imóveis ou empresas às pressas. Em operações de liquidação rápida no mercado imobiliário, os imóveis são negociados com deságios entre 20% e 35% abaixo do valor real de mercado, destruindo décadas de esforço patrimonial.
2. A Reforma Tributária e o Novo Paradigma do ITCMD Progressivo
A Emenda Constitucional nº 132/2023 reescreveu os parâmetros do Artigo 155 da Constituição Federal, alterando definitivamente a dinâmica do imposto sobre heranças e doações:
1. Progressividade Obrigatória
Anteriormente, o Supremo Tribunal Federal (STF) havia firmado entendimento de que os estados poderiam adotar alíquotas progressivas, mas muitos mantinham alíquotas fixas (ex.: São Paulo operava em 4% linear, Paraná em 4%, enquanto Rio de Janeiro e Bahia já utilizavam escalas progressivas até 8%). Com o novo texto constitucional, a progressividade em função do valor do quinhão hereditário ou da doação tornou-se obrigatória para todos os estados.
2. Regras de Competência para Bens Móveis e Herança Exterior
- Bens Móveis, Títulos e Ativos Financeiros: A competência tributária foi fixada no estado de domicílio do de cujus, eliminando brechas onde inventariantes abriam inventários em estados com alíquotas menores para recolher menos tributo.
- Bens e Heranças Localizados no Exterior: O vácuo legislativo federal reconhecido pelo STF no Tema 851 foi superado pela redação constitucional da Reforma, autorizando expressamente os estados a cobrarem o ITCMD sobre doações e transmissões de bens e recursos situados no exterior com base no domicílio do herdeiro ou do doador.
3. A Pressão para Elevação do Teto para 16%
O Conselho Nacional de Política Fazendária (CONFAZ) e governadores estaduais pressionam o Senado Federal para aprovar o Projeto de Resolução nº 57/2019, que propõe dobrar o teto da alíquota máxima de 8% para 16%. Estados da federação já estruturaram projetos de lei para implementar novas faixas tributárias agressivas de forma escalonada.
3. A Holding Familiar: Estrutura, Vantagens e Limitações Críticas
A Holding Familiar (ou Sociedade Patrimonial) é uma pessoa jurídica (geralmente estruturada sob a forma de Sociedade Limitada ou Sociedade Anônima Fechada) criada com o propósito específico de titularizar e administrar o patrimônio de um grupo familiar (imóveis, investimentos, participações societárias e direitos).
As Vantagens Estratégicas da Holding Familiar:
- Planejamento Sucessório em Vida:
- Os patriarcas integralizam o patrimônio na holding e realizam a doação das quotas sociais aos herdeiros com reserva de usufruto vitalício.
- Os pais mantêm 100% dos direitos políticos (voto, administração exclusiva e poderes de compra/venda) e direitos econômicos (recebimento integral dos dividendos e aluguéis gerados).
- No falecimento dos doadores, o usufruto extingue-se formalmente perante a Junta Comercial através de simples averbação da certidão de óbito, consolidando a propriedade plena nas mãos dos herdeiros sem necessidade de inventário sobre esses bens.
- Cláusulas de Proteção Patrimonial Restritivas:
- Inalienabilidade: Os herdeiros não podem vender, hipotecar ou transferir as quotas sem anuência prévia.
- Incomunicabilidade: As quotas doadas não se comunicam ao cônjuge do herdeiro, independentemente do regime de bens adotado no casamento (Art. 1.668 do Código Civil).
- Impenhorabilidade: As quotas ficam blindadas contra execuções por dívidas de natureza pessoal dos herdeiros.
- Reversão: Caso o herdeiro faleça antes dos patriarcas, as quotas retornam automaticamente ao patrimônio dos doadores (Art. 547 do Código Civil).
- Eficiência Tributária em Locações Imobiliárias:
- Pessoas físicas tributam aluguéis na tabela progressiva do IRPF em até 27,5%.
- Na holding optante pelo Lucro Presumido, a carga tributária federal consolidada sobre receitas de locação (IRPJ, CSLL, PIS e COFINS) gira em torno de 11,33% a 14,53%, gerando economia fiscal corrente expressiva.
As Limitações e Custos Ocultos da Holding:
Apesar de seus inquestionáveis benefícios de governança, a holding familiar não é uma solução mágica nem barata:
A. A Armadilha da Falta de Liquidez
A holding transfere a titularidade dos bens para uma pessoa jurídica. Contudo, ela não gera caixa líquido no momento da morte. Se os pais realizaram a doação de quotas em vida, o ITCMD já foi recolhido no ato da doação (descapitalizando a família naquele instante). Se os pais mantiveram a propriedade das quotas da holding até o falecimento, o inventário recairá sobre as quotas sociais da holding.
Os herdeiros terão que recolher o ITCMD calculado sobre o valor patrimonial real da empresa (incluindo o valor de mercado atualizado de todos os imóveis nela alocados), enfrentando o mesmo desespero por falta de liquidez imediata.
B. O Risco Fiscal do ITBI na Integralização (Tema 796 do STF)
O Artigo 156, § 2º, I, da Constituição Federal estabelece a imunidade de ITBI na transmissão de bens incorporados ao patrimônio de pessoa jurídica em realização de capital. Entretanto, em 2020, o STF julgou o Tema 796 de Repercussão Geral (RE 796.376), fixando a seguinte tese:
“A imunidade em relação ao ITBI, prevista no inciso I do § 2º do art. 156 da Constituição Federal, não alcança o valor dos bens que exceder o limite do capital social a ser integralizado.” — Tema 796, STF.
Prefeituras em todo o país passaram a interpretar a decisão para cobrar ITBI sobre a diferença entre o valor histórico de declaração do imóvel (custo de aquisição no IRPF) e o valor venal/mercado avaliado pelo município. Além disso, se a holding possuir atividade preponderante de locação ou venda imobiliária (mais de 50% da receita operacional), a imunidade de ITBI é expressamente revogada pela própria Constituição.
C. Custos Fixos de Manutenção
Uma holding familiar exige contabilidade mensal formal, emissão de livros fiscais (ECD/ECF), pagamento de taxas anuais municipais (TFE/TFL), custas de registro perante a Junta Comercial e cumprimento de obrigações acessórias perante a Receita Federal, onerando orçamentos patrimoniais de menor porte.
4. O Seguro de Vida Individual como Ferramenta de Liquidez Sucessória
Enquanto a holding familiar cuida da governança e da arquitetura dos ativos, o Seguro de Vida Individual cumpre o papel biológico de fornecer o combustível financeiro (liquidez imediata) para a transmissão patrimonial.
O Alicerce Jurídico do Artigo 794 do Código Civil:
O legislador brasileiro conferiu uma proteção ímpar e inatacável ao contrato de seguro de vida no Direito Privado:
“No seguro de vida ou de acidentes pessoais para o caso de morte, o capital estipulado não está sujeito às dívidas do segurado, nem se considera herança para todos os efeitos de direito.” — Artigo 794, Lei nº 10.406/2002 (Código Civil).
Dessa premissa legal decorrem as maiores vantagens sucessórias do seguro:
- Extraconcursalidade e Dispensa de Inventário:
- O capital segurado é pago diretamente pela seguradora aos beneficiários indicados na apólice.
- Não passa por partilha, não requer autorização de juiz de sucessões, não sofre bloqueio via Sisbajud e não depende de certidões negativas de débito do falecido.
- Isenção Total e Inquestionável de ITCMD:
- Como o Art. 794 explicita que o valor pago “não se considera herança para todos os efeitos de direito”, não ocorre o fato gerador do ITCMD (que é a transmissão causa mortis).
- Independentemente da alíquota do estado ou da Reforma Tributária progressiva, a indenização de seguro de vida é tributada à alíquota de 0%.
- Isenção Plena de Imposto de Renda (IRPF):
- Por força do Artigo 35, VII, do Regulamento do Imposto de Renda (Decreto nº 9.580/2018), as indenizações pagas por companhias de seguro por motivo de morte ou invalidez são 100% isentas de IRPF.
- Prazo Regulatório Improrrogável de 30 Dias:
- Nos termos da Circular SUSEP nº 642/2021, após a entrega da certidão de óbito e dos documentos cadastrais básicos, a seguradora dispõe de um prazo legal de até 30 dias para realizar o depósito em conta corrente dos beneficiários. Na prática das grandes seguradoras especializadas em planejamento patrimonial, o pagamento é concluído frequentemente entre 5 e 15 dias úteis.
- Livre Escolha de Beneficiários e Proteção de Terceiros:
- O segurado pode designar livremente qualquer pessoa como beneficiária (inclusive terceiros sem parentesco ou instituições), sem a restrição da legítima sucessória dos herdeiros necessários (Art. 792 do Código Civil), permitindo a equalização de quinhões quando um filho herda uma empresa operacional e outro herda recursos líquidos.
5. A Arquitetura Híbrida Perfeita: Governança Corporativa com Combustível de Liquidez
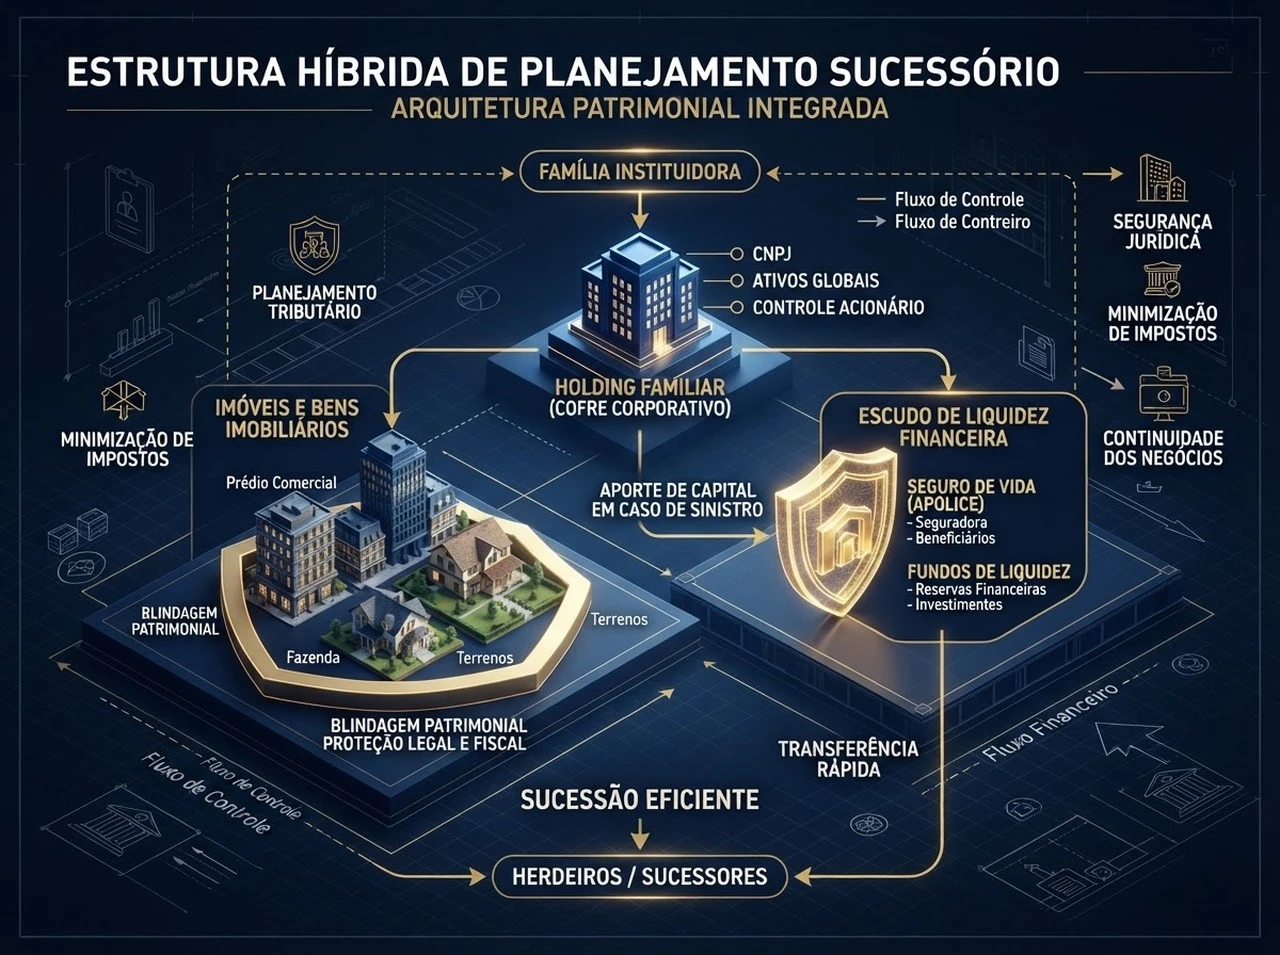
O erro clássico de muitas famílias é considerar que holding e seguro de vida são produtos excludentes ou concorrentes. Na verdade, eles são tecnologias patrimoniais simbióticas.
Como Opera a Arquitetura Híbrida na Prática:
- A Família Estrutura a Holding: Os imóveis e participações são alocados dentro da pessoa jurídica patrimonial, definindo o acordo de sócios, cláusulas de usufruto e regras de administração.
- Cálculo da Necessidade de Liquidez Futura: Calcula-se o montante financeiro exato que os herdeiros precisarão para:
- Pagar o ITCMD da extinção do usufruto ou da partilha das quotas.
- Pagar os honorários advocatícios e despesas registrais de transferência.
- Manter o custeio da família durante os primeiros 12 a 24 meses pós-falecimento.
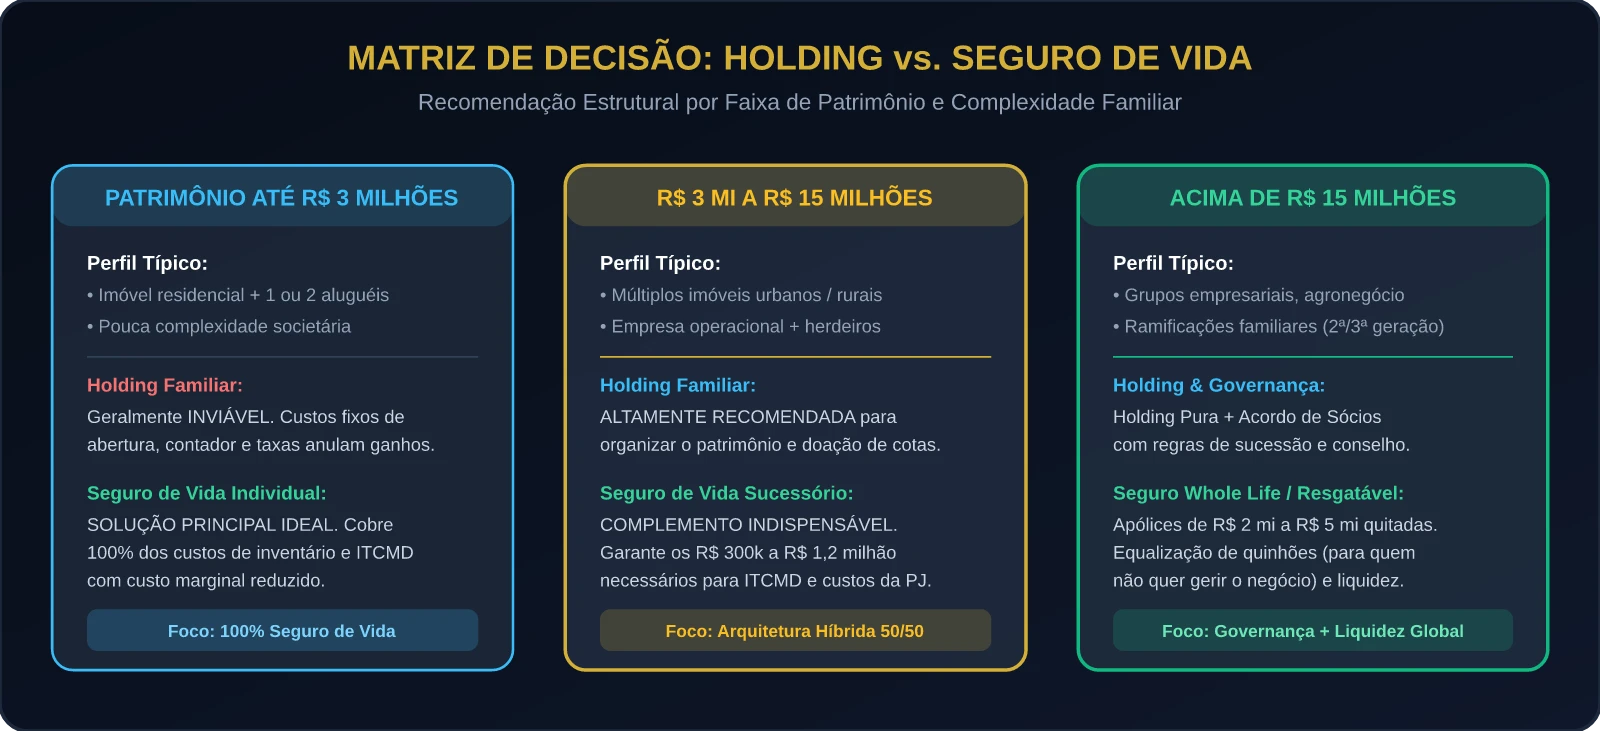
- Contratação de Apólice Sucessória (Whole Life / Term Life): Contrata-se um capital segurado individual sob medida. Se o custo projetado de sucessão for de R$ 800 mil, contrata-se exatamente R$ 800 mil de capital de liquidez.
- Ocorrência do Sinistro e Execução Suave: No falecimento, a seguradora deposita o valor líquido em até 30 dias na conta dos herdeiros. Com esse recurso livre de impostos, a família quita o ITCMD dentro do prazo com desconto (evitando multas moratórias), paga o advogado e averba a transferência de quotas na Junta Comercial, sem ter vendido um único metro quadrado de terra ou retirado um centavo do capital de giro das empresas.
6. Tabelas Comparativas Detalhadas
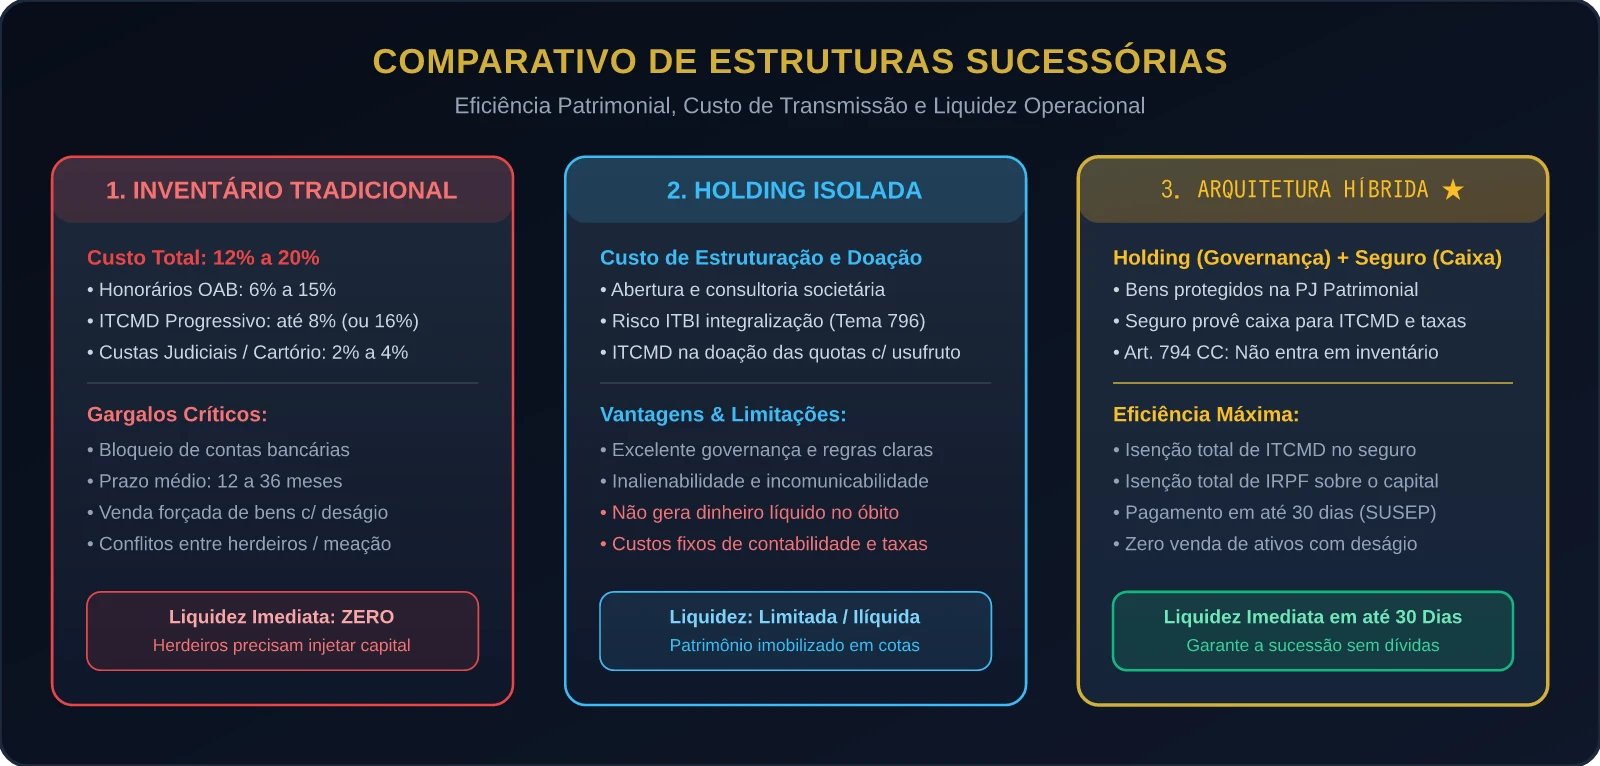
Tabela 1: Confronto Estrutural das Três Vias Sucessórias
| Parâmetro de Análise | 1. Inventário Tradicional | 2. Holding Familiar Isolada | 3. Arquitetura Híbrida (Holding + Seguro) |
|---|---|---|---|
| Tempo de Conclusão | 12 a 36 meses (lento) | 30 a 90 dias (averbação de cotas) | Imediato: Seguro em até 30 dias / Holding averbada |
| Custo Tributário (ITCMD) | Máximo progressivo (até 8% ou 16%) | Incide na doação de cotas ou na sucessão | ITCMD da holding pago com capital isento do seguro |
| Incidência de ITBI | Não se aplica | Risco iminente (Tema 796 STF) | Mitigado pela liquidez financeira disponível |
| Disponibilidade de Caixa | Nula (Contas bloqueadas) | Nula (Bens imobilizados em cotas) | Total e Imediata (Depósito livre na conta corrente) |
| Risco de Venda c/ Deságio | Crítico (20% a 35% de perda) | Médio (se faltar dinheiro para ITCMD) | ZERO (Liquidez contratada garante as despesas) |
| Governança Societária | Inexistente (Regras gerais do CC) | Excelente (Acordo de Quotistas) | Excelente com respaldo de liquidez integral |
| Impacto Psicológico / Familiar | Alto desgaste litigioso | Baixo atrito | Mínimo atrito e segurança absoluta da família |
7. Simulação Financeira Real: Patrimônio de R$ 10.000.000,00
Para materializar o impacto matemático de cada estratégia, modelamos o caso de uma família empresária brasileira detentora de um patrimônio consolidado de R$ 10.000.000,00 (composto por imóveis comerciais de renda e participações societárias), com dois herdeiros:
Premissas Adotadas na Simulação:
- Alíquota de ITCMD pós-Reforma Tributária: 8% (faixa máxima progressiva).
- Honorários advocatícios (tabela média OAB): 8% sobre o monte partível.
- Custas judiciais e emolumentos registrais de cartório: 2%.
- Deságio por venda rápida de 1 imóvel para cobrir custos de inventário: 25% sobre um ativo de R$ 2.000.000,00 (Perda de R$ 500.000,00).
- Custo de estruturação da Holding Familiar: R$ 80.000,00 (consultoria societária e registros).
- Custo da apólice de Seguro de Vida Sucessório (Whole Life quitado em 10 anos ou Term Life): Prêmio total acumulado de R$ 240.000,00 para garantir R$ 1.500.000,00 de capital líquido.
Tabela 2: Comparativo Financeiro sobre Acervo de R$ 10 Milhões
| Componente de Custo | Cenário A: Inventário Tradicional | Cenário B: Holding Isolada | Cenário C: Arquitetura Híbrida (Holding + Seguro) |
|---|---|---|---|
| ITCMD (8% sobre base de cálculo) | R$ 800.000,00 | R$ 800.000,00 (Pago na doação/sucessão) | R$ 800.000,00 (Totalmente pago pelo Seguro) |
| Honorários Advocatícios | R$ 800.000,00 (8% do monte) | R$ 80.000,00 (Consultoria de abertura) | R$ 80.000,00 (Consultoria societária) |
| Custas Judiciais e Cartório | R$ 200.000,00 (2%) | R$ 40.000,00 (Registro Junta/RGI) | R$ 40.000,00 (Custas de averbação) |
| Perda por Deságio na Venda Forçada | R$ 500.000,00 (Deságio de 25%) | R$ 0,00 a R$ 300.000,00 (Risco de liquidez) | R$ 0,00 (Nenhum bem é vendido) |
| Custo do Seguro de Vida (Prêmio Pago) | R$ 0,00 | R$ 0,00 | R$ 240.000,00 (Investimento amortizado) |
| Indenização Líquida Recebida no Óbito | R$ 0,00 | R$ 0,00 | + R$ 1.500.000,00 (Em até 30 dias) |
| CUSTO LÍQUIDO TOTAL DA TRANSIÇÃO | R$ 2.300.000,00 | R$ 920.000,00 | R$ 360.000,00 |
| PATRIMÔNIO LÍQUIDO PRESERVADO | R$ 7.700.000,00 (77%) | R$ 9.080.000,00 (90,8%) | R$ 9.640.000,00 (96,4%) |
8. Perguntas Frequentes (FAQ)
1. O Seguro de Vida pode ser penhorado para pagar dívidas do falecido?
Não. O Artigo 794 do Código Civil determina taxativamente que o capital segurado não está sujeito às dívidas do segurado. Trata-se de uma garantia pessoal dos beneficiários que sequer responde por dívidas fiscais, trabalhistas ou bancárias do titular falecido, operando como uma blindagem jurídica absoluta de liquidez.
2. Se eu já tenho uma Holding Familiar constituída, ainda faz sentido contratar Seguro de Vida?
Com certeza. A holding resolve o aspecto societário e reduz atritos entre herdeiros, mas acentua o problema de liquidez imediata. A holding não gera moeda corrente no dia do óbito. Se os herdeiros precisarem pagar custas, ITCMD e emolumentos para transferir ou averbar a sucessão, sem um seguro de vida eles serão forçados a realizar retiradas de emergência da empresa ou a tomar empréstimos com juros bancários elevados.
3. A indicação de beneficiários no Seguro de Vida precisa respeitar os herdeiros necessários (50% da legítima)?
Não. Conforme pacificado pelo Superior Tribunal de Justiça (STJ) e com base no Artigo 792 do Código Civil, o capital estipulado em seguro de vida não integra a herança nem o monte partível. Portanto, a regra da legítima sucessória (que reserva 50% dos bens aos herdeiros necessários como filhos ou cônjuge) não se aplica ao seguro de vida. O titular possui plena autonomia de vontade para destinar o capital para quem desejar ou dosar percentuais distintos para equalizar quinhões patrimoniais.
4. Como fica a tributação do ITBI se eu integralizar imóveis na Holding pelo valor histórico do IRPF?
A Lei nº 9.249/1995 (Art. 23) autoriza a pessoa física a integralizar bens imóveis na pessoa jurídica pelo valor constante na declaração de IRPF ou pelo valor de mercado. Se for integralizado pelo custo histórico, não há incidência de ganho de capital na pessoa física. Todavia, em relação ao ITBI, os municípios têm aplicado o Tema 796 do STF para cobrar o imposto sobre a diferença entre o valor histórico e o valor venal de referência municipal, além de verificar se a holding aufere receitas preponderantemente imobiliárias. A consultoria tributária especializada é mandatória nessa etapa.
5. Qual a diferença entre Seguro Temporário (Term Life) e Seguro Vitalício (Whole Life) no Planejamento Sucessório?
- Term Life (Temporário): Cobre o falecimento ocorrido dentro de um período pré-determinado (ex.: 10, 20 ou até os 75 anos de idade). Possui custo inicial de prêmio muito menor, sendo ideal para fases de alavancagem patrimonial e risco transitório de liquidez.
- Whole Life (Vitalício Resgatável): Garante a indenização independentemente da idade em que o óbito ocorra. Na maioria dos contratos modernos, o prêmio pode ser quitado em prazos definidos (ex.: em 5, 10 ou 20 anos), cessando qualquer pagamento futuro pelo segurado. Como a morte é um evento certo no tempo, o Whole Life opera como uma compra programada de liquidez futura com valor garantido, sendo o veículo predileto dos Family Offices.
Referências Bibliográficas e Legislação Oficial
- BRASIL. Constituição da República Federativa do Brasil de 1988. Artigo 155, inciso I e § 1º (Competência e progressividade obrigatória do ITCMD com redação da EC nº 132/2023) e Artigo 156, § 2º, inciso I (Imunidade de ITBI).
- BRASIL. Emenda Constitucional nº 132, de 20 de dezembro de 2023 (Reforma Tributária). Altera o sistema tributário nacional e torna compulsória a progressividade das alíquotas do ITCMD.
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil Brasileiro). Artigo 547 (Cláusula de reversão), Artigo 792 (Falta de indicação de beneficiário), Artigo 794 (Capital segurado não sujeito a dívidas e não considerado herança), Artigo 1.668 (Incomunicabilidade) e Artigo 1.784 (Princípio de Saisine).
- BRASIL. Lei nº 6.404, de 15 de dezembro de 1976 (Lei das Sociedades por Ações). Artigo 118 (Validade e eficácia dos Acordos de Acionistas/Sócios).
- SUPREMO TRIBUNAL FEDERAL (STF). Tema 796 de Repercussão Geral (Recurso Extraordinário nº 796.376/SC). Rel. Min. Alexandre de Moraes. Alcance da imunidade de ITBI na incorporação de bens ao patrimônio de pessoa jurídica. Julgado em 05/08/2020.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 642, de 21 de setembro de 2021. Estabelece prazos de liquidação de sinistros e regras de funcionamento dos contratos de seguro de pessoas.
- RECEITA FEDERAL DO BRASIL. Decreto nº 9.580, de 22 de novembro de 2018 (Regulamento do Imposto sobre a Renda – RIR/2018). Artigo 35, inciso VII (Isenção do IRPF sobre capitais de seguro de vida).
- SENADO FEDERAL. Resolução do Senado Federal nº 9, de 1992. Fixa a alíquota máxima do ITCMD em 8% (com propostas de alteração para 16% via PRS 57/2019).
- MAMEDE, Gladston; MAMEDE, Eduarda Cotta. Holding Familiar e Blindagem Patrimonial. 14ª Edição. São Paulo: Editora Atlas, 2023.
- COLÉGIO NOTARIAL DO BRASIL (CNB). Relatórios Estatísticos de Inventários e Doações Extrajudiciais no Brasil. Brasília: CNB/CF, 2025/2026.
Carregando comentários…