Planejamento Sucessório com Holding Familiar vs. Seguro de Vida e Doação com Reserva de Usufruto: Impacto da Reforma Tributária no ITCMD Progressivo
Neste artigo
- 1. O Novo Cenário do ITCMD: A Progressividade Constitucional Obrigatória
- 2. Comparativo Estrutural: As Três Vias de Planejamento Patrimonial
- 3. Holding Familiar Patrimonial: Mecânica Societária, Governança e o Tema 796 do STF
- 4. Doação em Vida com Reserva de Usufruto e Cláusulas Protetivas
- 5. Seguro de Vida Resgatável ( Whole Life Sucessório): O Fundo de Liquidez Imediata
- 6. Matriz Comparativa: Holding vs. Doação vs. Seguro vs. Inventário
- 7. Simulações Reais de Sucessão Patrimonial
- 8. A Estrutura Híbrida Ideal: O Passo a Passo de Implementação
- 9. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
A estruturação da sucessão patrimonial no Brasil ingressou em uma nova era com a promulgação da Reforma Tributária sobre o Consumo e a Renda. Dentre as alterações mais profundas no ordenamento jurídico-tributário nacional, destaca-se a imposição constitucional da progressividade obrigatória das alíquotas do ITCMD (Imposto sobre Transmissão Causa Mortis e Doação) em todos os estados da federação.
Historicamente, estados com grande densidade de patrimônio imobiliário e financeiro — como São Paulo — operavam sob alíquotas fixas de 4%. Com a nova diretriz constitucional, essas unidades federativas estão adequando suas legislações para adotar tabelas escalonadas que atingem o teto de 8% fixado pelo Senado Federal (Resolução nº 57/1989), com discussões abertas no Congresso Nacional para elevar esse limite a 16% ou até 20% nos próximos anos.
Paralelamente à majoração fiscal, o processo tradicional de transmissão patrimonial por meio do Inventário Judicial ou Extrajudicial continua sendo o método mais oneroso e burocrático do país: custas processuais, emolumentos cartorários, certidões e honorários advocatícios consomem rotineiramente de 12% a 20% do valor bruto do patrimônio familiar, frequentemente forçando os herdeiros a liquidar imóveis às pressas com deságio de 20% a 30% em relação ao valor de mercado para conseguir pagar os tributos.
Diante desse cenário, famílias empresárias e detentores de patrimônio imobiliário deparam-se com três ferramentas fundamentais: a Holding Familiar, a Doação em Vida com Reserva de Usufruto e o Seguro de Vida Resgatável (Whole Life Sucessório).
Neste guia definitivo, analisamos a engenharia jurídica e atuarial de cada instrumento, as implicações tributárias do Tema 796 do Supremo Tribunal Federal (STF) sobre o ITBI, simulações financeiras completas de R$ 5 milhões e R$ 15 milhões e a arquitetura mista ideal para blindar o legado familiar com custo fiscal mínimo e liquidez imediata.
1. O Novo Cenário do ITCMD: A Progressividade Constitucional Obrigatória
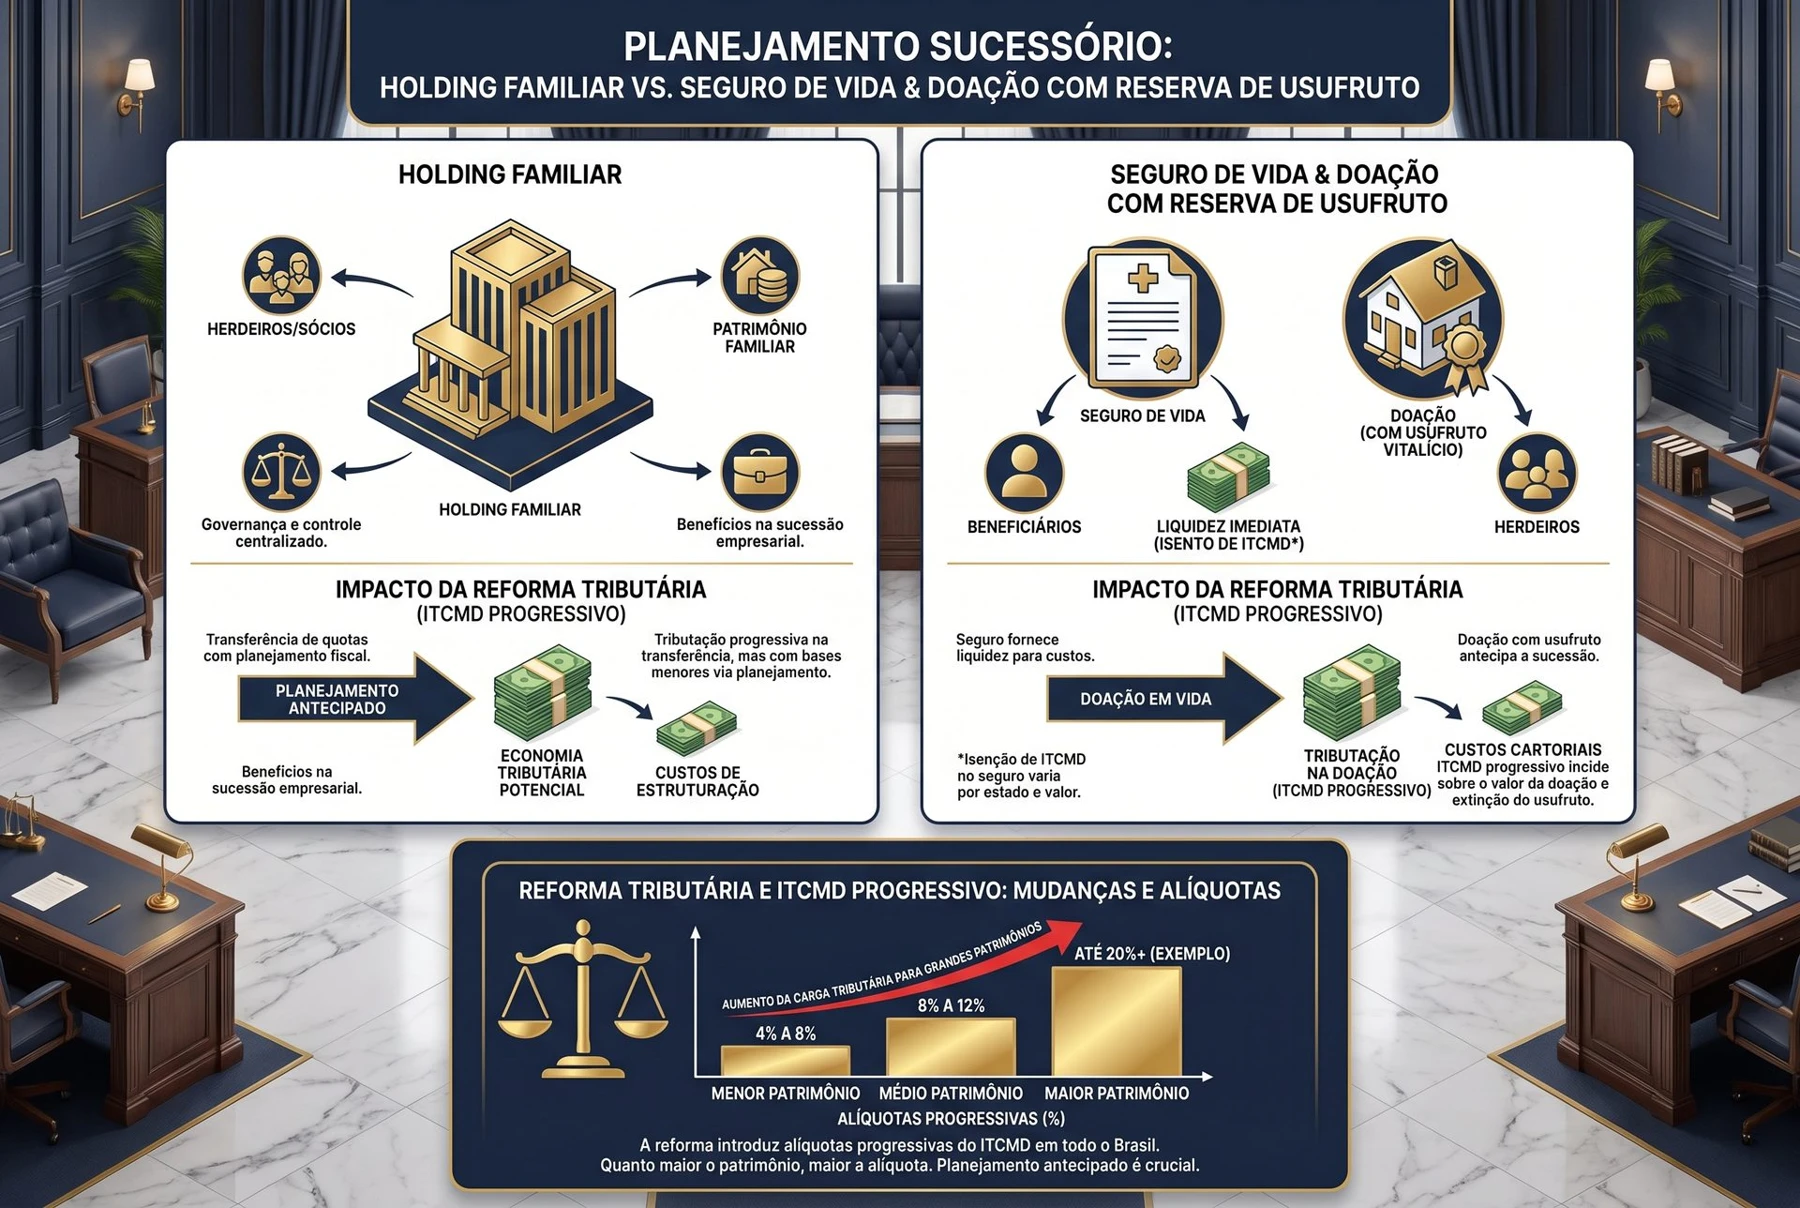
A Emenda Constitucional da Reforma Tributária alterou substancialmente o Artigo 155, § 1º, da Constituição Federal, encerrando a discricionariedade dos estados de manterem alíquotas lineares para o imposto sobre heranças e doações.
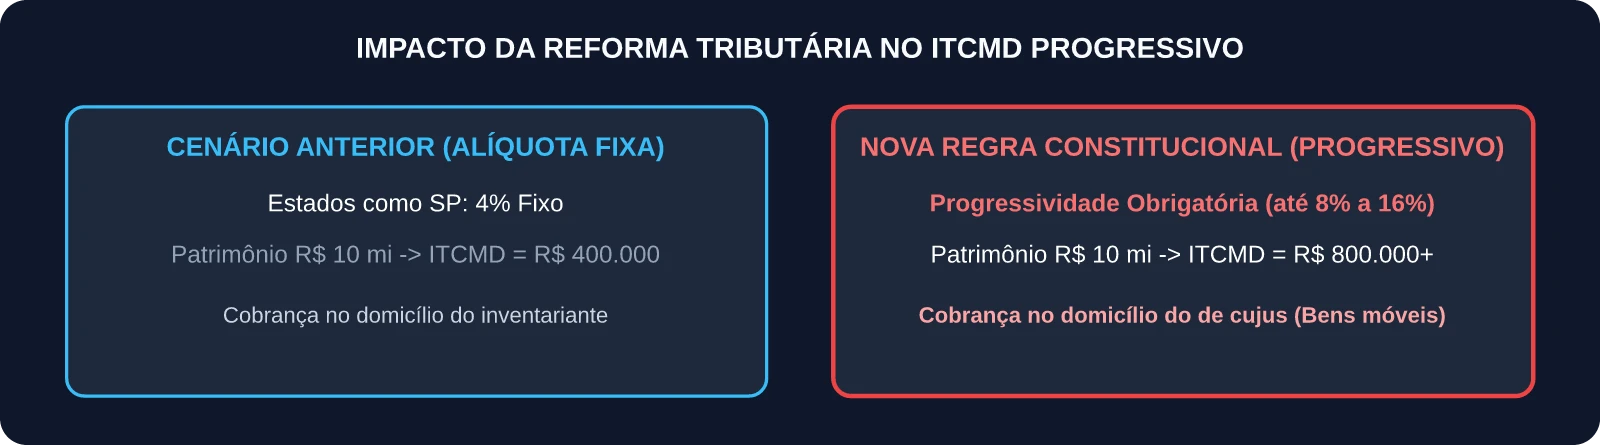
As Três Mudanças Estruturais no ITCMD:
- Progressividade em Razão do Valor do Quinhão: As alíquotas agora devem, obrigatoriamente, crescer conforme o valor do patrimônio transmitido ou do quinhão hereditário de cada sucessor, variando tipicamente de 2% nas faixas iniciais até 8% nas faixas superiores.
- Competência Territorial para Bens Móveis e Ativos Financeiros: Para ações, cotas de empresas, aplicações financeiras e títulos no exterior, o ITCMD passou a ser devido ao estado onde o falecido era domiciliado (de cujus), extinguindo o antigo planejamento de domicílio do inventariante em estados de menor tributação.
- Tributação de Heranças e Doações do Exterior: Regulamentou-se a incidência do imposto sobre bens e ativos mantidos no exterior, exigindo recolhimento estadual no domicílio do herdeiro ou donatário.
A Anatomia do Custo Total do Inventário Tradicional
| Componente de Custo | Base de Cálculo | Percentual Médio Aplicado | Impacto em Patrimônio de R$ 10 Milhões |
|---|---|---|---|
| ITCMD Progressivo | Valor Venal de Referência / Mercado | 4,0% a 8,0% | R$ 400.000 a R$ 800.000 |
| Honorários Advocatícios (Tabela OAB) | Monte-mor bruto dos bens inventariados | 5,0% a 10,0% | R$ 500.000 a R$ 1.000.000 |
| Custas Judiciais ou Emolumentos Cartorários | Faixas estaduais com base no valor da causa | 1,0% a 2,5% | R$ 100.000 a R$ 250.000 |
| Avaliações Técnicas e Certidões | Taxas de prefeitura, registro de imóveis e juntas | Custo Fixo / Variável | R$ 20.000 a R$ 50.000 |
| CUSTO TOTAL DIRETO ESTIMADO | Patrimônio Líquido Total | 11,0% a 20,5% | R$ 1.020.000 a R$ 2.100.000 |
Além do impacto nominal financeiro, o inventário judicial bloqueia as contas bancárias e a venda dos imóveis por períodos que variam de 1 a 7 anos, gerando inadimplência de IPTU, condomínios e disputas judiciais entre herdeiros.
2. Comparativo Estrutural: As Três Vias de Planejamento Patrimonial
Para contornar a morosidade e os custos do inventário, o direito societário, contratual e securitário oferece três veículos complementares:
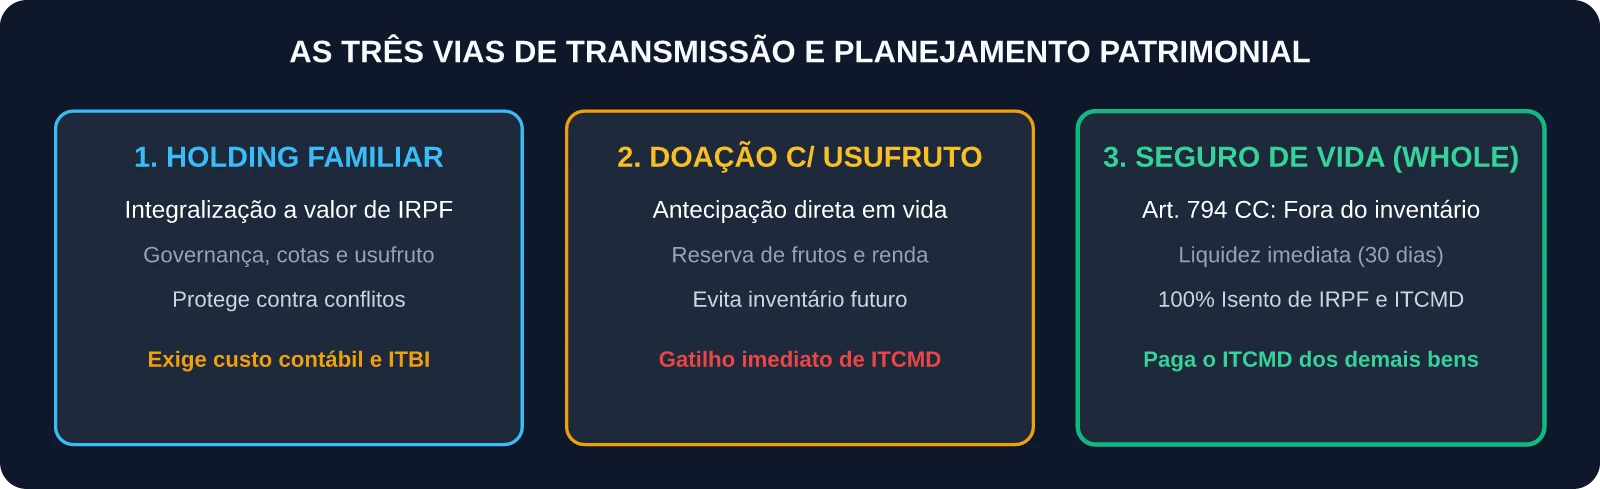
3. Holding Familiar Patrimonial: Mecânica Societária, Governança e o Tema 796 do STF
A Holding Familiar é uma sociedade limitada (ou anônima fechada) constituída com o propósito específico de concentrar a titularidade dos bens da família (imóveis, participações em outras empresas e investimentos financeiros).
3.1. A Integralização de Capital a Valor Histórico de IRPF
O Artigo 23 da Lei nº 9.249/1995 confere às pessoas físicas a prerrogativa de transferir seus bens imóveis para o capital social da empresa pelo valor constante na respectiva Declaração de Ajuste Anual do Imposto de Renda (IRPF) ou pelo valor de mercado.
Ao optar pelo valor histórico de IRPF:
- Zero Ganho de Capital Imediato: Não há apuração de ganho de capital na pessoa física (postergando o IRPF de 15% a 22,5%).
- Concentração Patrimonial: O patriarca e a matriarca deixam de possuir matrículas de imóveis em seus CPFs e passam a deter 100% das cotas da sociedade holding (PJ).
3.2. A Questão do ITBI e o Tema 796 do STF
A Constituição Federal estabelece, no Artigo 156, § 2º, inciso I, a imunidade de ITBI sobre a transmissão de bens incorporados ao patrimônio de pessoa jurídica em realização de capital. Contudo, o Tema 796 de Repercussão Geral do STF fixou a seguinte tese jurídica:
“A imunidade em relação ao ITBI, prevista no inciso I do § 2º do art. 156 da Constituição Federal, não alcança o valor dos bens que exceder o limite do capital social a ser integralizado.” — STF, Tema 796.
Adicionalmente, se mais de 50% da receita operacional da holding decorrer de atividade imobiliária (locação, arrendamento ou compra e venda de imóveis) nos 2 anos anteriores e 2 anos posteriores à integralização, o município poderá cobrar o ITBI sobre a integralização. Portanto, holdings patrimoniais puramente locatícias devem prever o recolhimento do ITBI municipal (2% a 4%) em seu planejamento de custos de implantação.
3.3. Eficiência Tributária na Locação de Imóveis: PF vs. Holding (Lucro Presumido)
Enquanto a pessoa física paga até 27,5% na tabela progressiva do IRPF sobre a renda de aluguéis, a holding familiar enquadrada no regime de Lucro Presumido recolhe uma carga tributária consolidada de aproximadamente 11,33% a 14,53% (IRPJ, CSLL, PIS e COFINS), gerando uma economia de mais de 50% no fluxo de caixa mensal recorrente.
4. Doação em Vida com Reserva de Usufruto e Cláusulas Protetivas
A doação de bens ou cotas da holding com reserva de usufruto vitalício permite antecipar a partilha entre os herdeiros sem que os patriarcas percam o controle e a renda dos ativos.
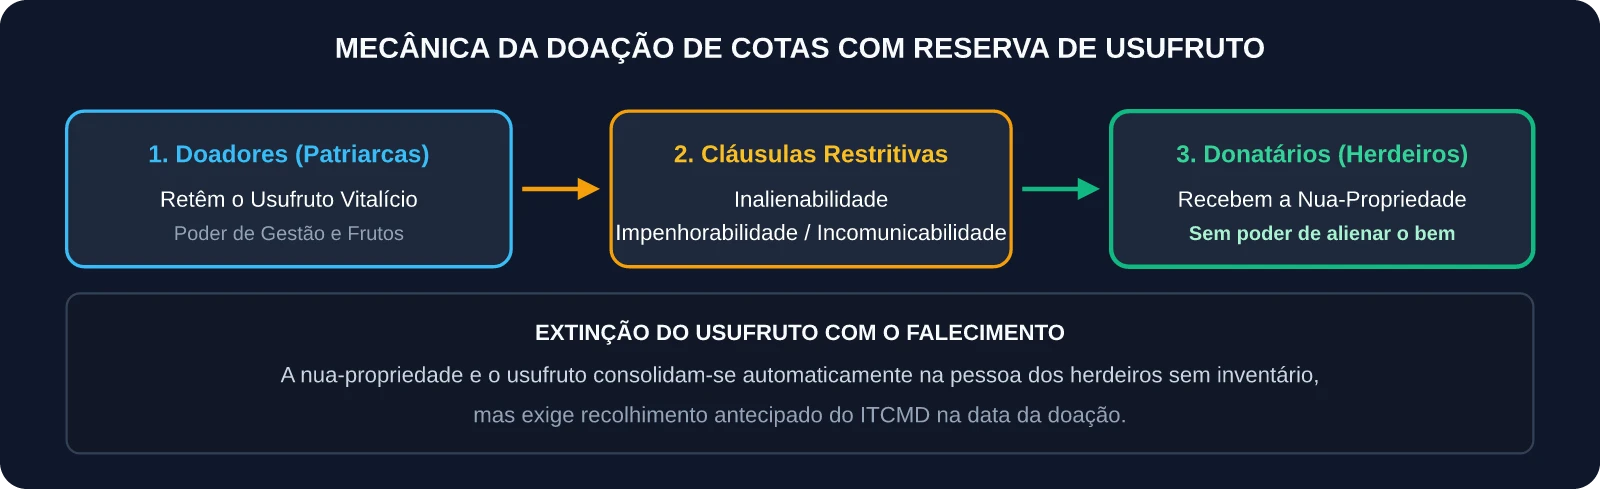
4.1. Desmembramento da Propriedade: Nua-Propriedade vs. Usufruto
O direito de propriedade (Artigo 1.228 do Código Civil) é desmembrado em duas esferas jurídicas distintas:
- Usufruto Vitalício (Patriarcas): Retém o direito exclusivo de posse direta, uso, gozo, administração, direito de voto societário e percepção de 100% dos frutos civis (dividendos, rendimentos e aluguéis).
- Nua-Propriedade (Herdeiros/Filhos): Os filhos tornam-se proprietários formais das cotas ou imóveis, mas sem qualquer direito de voto, remuneração ou poder de venda durante a vida dos doadores.
4.2. As Quatro Cláusulas Blindadas no Contrato Social e Doação:
- Inalienabilidade: Os donatários (filhos) ficam expressamente proibidos de vender, doar, empenhar ou transferir as cotas a terceiros sem a anuência dos doadores.
- Impenhorabilidade: As cotas doadas não podem ser penhoradas por dívidas futuras contraídas pelos filhos (execuções cíveis, trabalhistas ou fiscais).
- Incomunicabilidade: As cotas e os bens doados não se comunicam ao cônjuge ou companheiro dos herdeiros, independentemente do regime de bens adotado no casamento (Comunhão Parcial, Comunhão Universal ou União Estável), com base no Art. 1.659, I, do Código Civil.
- Cláusula de Reversão (Art. 547 do Código Civil): Caso o herdeiro faleça antes dos pais doadores, as cotas doadas retornam automaticamente ao patrimônio dos pais, impedindo que o genro ou a nora herde as cotas da empresa familiar.
4.3. O Gatilho Tributário da Doação
A doação de cotas em vida é fato gerador imediato do ITCMD. Em estados como São Paulo, a lei estadual permite o recolhimento parcelado ou diferido (recolhe-se 2/3 no ato da doação da nua-propriedade e 1/3 quando da extinção do usufruto por morte). Antecipar a doação sob as regras vigentes permite travar a base de cálculo antes de novas altas nas alíquotas estaduais.
5. Seguro de Vida Resgatável (Whole Life Sucessório): O Fundo de Liquidez Imediata
A maior fragilidade da Holding Familiar e da Doação com Usufruto reside na ausência de liquidez: a família possui um patrimônio imobiliário de R$ 10 ou 20 milhões, mas os herdeiros não dispõem de R$ 1 milhão em dinheiro líquido na conta bancária para pagar o ITCMD, as custas cartorárias e os honorários do advogado no momento da sucessão.
É exatamente aqui que o Seguro de Vida Resgatável (Whole Life Sucessório) se consolida como a peça-chave indispensável da arquitetura patrimonial.
5.1. O Fundamento Inatacável do Artigo 794 do Código Civil
O ordenamento jurídico brasileiro confere ao seguro de vida uma natureza jurídica sui generis:
“No seguro de vida ou de acidentes pessoais para o caso de morte, o capital estipulado não está sujeito às dívidas do segurado, nem se considera herança para todos os efeitos de direito.” — Artigo 794, Código Civil Brasileiro.
Consequências Práticas do Art. 794:
- Não entra no Inventário: O pagamento da apólice é feito diretamente pela seguradora aos beneficiários indicados, sem necessidade de abertura de processo judicial ou alvará.
- Liquidez em 30 Dias (Circular SUSEP nº 642/2021): Após a entrega da certidão de óbito e documentos básicos, o dinheiro líquido entra na conta corrente dos herdeiros em menos de um mês.
- Isenção Total de Imposto de Renda: O capital segurado é 100% isento de IRPF (Artigo 39, inciso XXIII, do RIR).
- Isenção de ITCMD (Jurisprudência Pacífica do STJ – REsp 1.961.488/RS): Por não integrar a herança (monte-mor), o seguro de vida não sofre incidência de imposto sobre transmissão causa mortis.
- Impenhorabilidade: O capital segurado não pode ser bloqueado por credores do falecido ou execuções contra a empresa operacional da família.
5.2. Como o Seguro Financia a Sucessão dos Demais Bens
Ao contratar uma apólice de seguro de vida equivalente ao custo total estimado do ITCMD e do inventário dos demais ativos (Holding, fazendas, investimentos), os patriarcas garantem que, no momento do falecimento, os herdeiros utilizem o capital do seguro para pagar os tributos e despesas à vista, preservando integralmente o patrimônio imobiliário sem a necessidade de vender um único metro quadrado de terra ou imóvel com deságio.
6. Matriz Comparativa: Holding vs. Doação vs. Seguro vs. Inventário
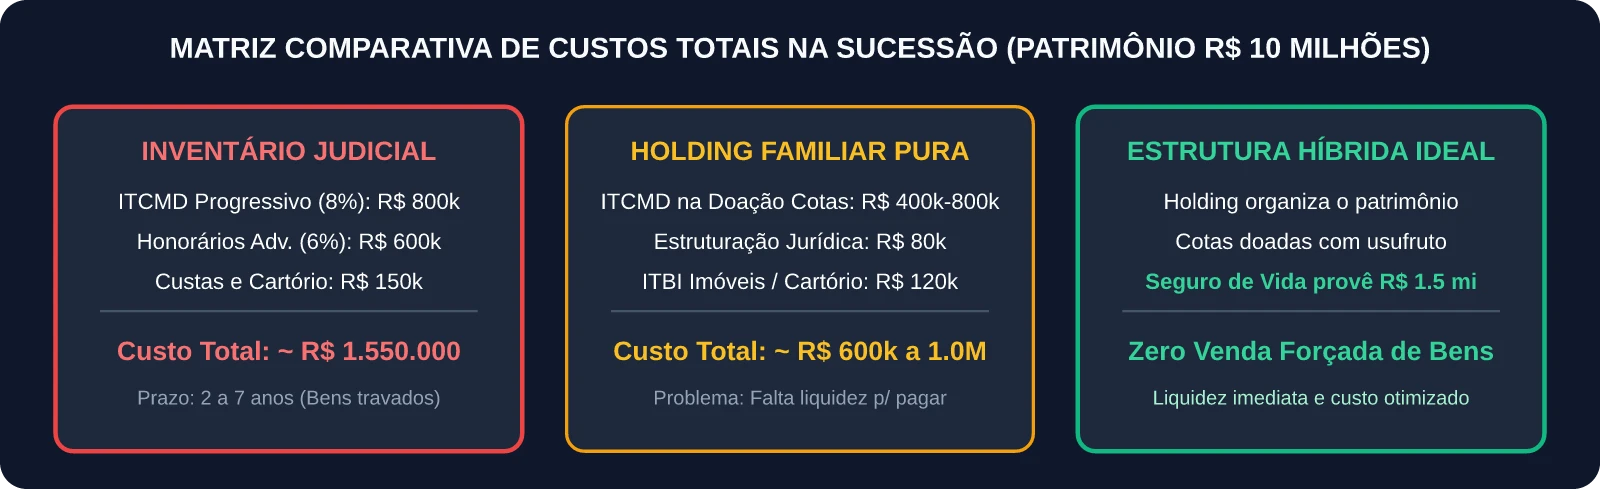
Tabela 1: Confronto Técnico e Operacional dos Quatro Métodos
| Critério de Comparação | Inventário Tradicional | Holding Familiar Pura | Doação Direta com Usufruto | Estrutura Híbrida: Holding + Seguro de Vida |
|---|---|---|---|---|
| Custo Total Médio (% do Patrimônio) | 12% a 20% | 6% a 10% | 5% a 9% | Otimizado (3% a 6% líquido) |
| Prazo de Liquidez e Acesso aos Bens | 2 a 7 anos (Lento) | Imediato (Sociedade ativa) | Imediato (Extinção de usufruto) | Ultra-rápido (30 dias via Seguro) |
| Incidência de ITCMD | Alíquota máxima progressiva | Incide na doação de cotas | Incide no ato da doação | Seguro Isento; financia o ITCMD da Holding |
| Incidência de IRPF sobre Aluguéis | Até 27,5% na PF | \~11,33% a 14,53% no Presumido | Até 27,5% na PF | Redução de \~50% no IRPF dos aluguéis |
| Risco de Venda Forçada de Bens | Altíssimo (Deságio de 20%-30%) | Médio (Se faltar caixa para ITCMD) | Médio | ZERO (Seguro provê liquidez em conta) |
| Proteção contra Casamento dos Filhos | Inexistente (Comunica conforme regime) | Total (Incomunicabilidade) | Total (Incomunicabilidade) | Blindagem societária e contratual absoluta |
7. Simulações Reais de Sucessão Patrimonial
Simulação 1: Patrimônio Familiar de R$ 5.000.000,00 (Classe Média Alta / Profissionais Liberais)
Perfil: 3 imóveis urbanos residenciais/comerciais avaliados em R$ 5 milhões e 2 herdeiros.
| Rubrica de Despesa | Cenário A: Inventário Judicial Sem Planejamento | Cenário B: Holding Familiar Isolada | Cenário C: Holding Familiar + Seguro Whole Life |
|---|---|---|---|
| ITCMD Estimado (Média 6%) | R$ 300.000,00 | R$ 200.000,00 (Base no custo histórico) | R$ 200.000,00 |
| Honorários Advocatícios (OAB) | R$ 350.000,00 (7% do monte-mor) | R$ 60.000,00 (Estruturação societária) | R$ 60.000,00 |
| Custas Cartorárias e Registro | R$ 75.000,00 | R$ 40.000,00 (Averbação e Junta) | R$ 40.000,00 |
| Capital Líquido Injetado pelo Seguro | R$ 0,00 | R$ 0,00 | + R$ 500.000,00 (Isento de IR/ITCMD) |
| Custo Líquido Suportado pelos Herdeiros | R$ 725.000,00 | R$ 300.000,00 | R$ 0,00 (Sobra de R$ 200k em caixa) |
| Tempo de Resolução da Sucessão | 24 a 48 meses | 30 a 60 dias | Até 30 dias |
Simulação 2: Patrimônio Familiar de R$ 15.000.000,00 (Família Empresária / Alta Renda)
Perfil: Galpões logísticos, imóveis rurais, ativos operacionais e carteira de fundos imobiliários; 3 herdeiros.
| Indicador Financeiro | Inventário Tradicional | Holding Familiar Pura | Holding + Doação de Cotas + Seguro Resgatável |
|---|---|---|---|
| ITCMD Progressivo (Teto de 8%) | R$ 1.200.000,00 | R$ 900.000,00 | R$ 900.000,00 (Pago sem queimar bens) |
| Honorários Advocatícios (6%) | R$ 900.000,00 | R$ 120.000,00 (Assessoria M&A/Holding) | R$ 120.000,00 |
| Custas de Registro, ITBI e Cartório | R$ 250.000,00 | R$ 180.000,00 | R$ 180.000,00 |
| Deságio por Venda Forçada de Imóvel | R$ 600.000,00 (Venda rápida) | R$ 0,00 | R$ 0,00 |
| Indenização de Seguro Recebida (Liquidez) | R$ 0,00 | R$ 0,00 | + R$ 2.000.000,00 (Líquido na conta) |
| CUSTO TOTAL ABSORVIDO DO PATRIMÔNIO | R$ 2.950.000,00 (19,6% do total) | R$ 1.200.000,00 (8,0% do total) | R$ 0,00 líquido (Patrimônio 100% preservado) |
Conclusão da Simulação 2: No inventário tradicional, a família perde quase R$ 3 milhões de reais (quase 20% do patrimônio construído em uma vida). Na estrutura híbrida com Seguro de Vida e Holding, o custo é neutralizado pela liquidez do seguro, e a governança familiar mantém a empresa 100% operacional sem interrupções.
8. A Estrutura Híbrida Ideal: O Passo a Passo de Implementação
A engenharia patrimonial de ponta não escolhe apenas uma das ferramentas; ela as integra em um ecossistema harmônico de cinco etapas:
- Diagnóstico Patrimonial e Fiscal: Mapeamento exaustivo de todos os bens (matrículas de imóveis, valor venal, custo histórico no IRPF, passivos fiscais e perfil sucessório dos herdeiros).
- Constituição da Holding Familiar: Abertura da sociedade (geralmente Sociedade Limitada) e integralização do capital social a valor de IRPF, respeitando as balizas do Tema 796 do STF.
- Elaboração do Acordo de Sócios e Protocolo Familiar: Definição prévia das regras de sucessão, quorum de deliberação, critérios de contratação de herdeiros na empresa e bloqueio de venda a terceiros.
- Doação das Cotas com Reserva de Usufruto: Transferência da nua-propriedade das cotas aos herdeiros com cláusulas de incomunicabilidade, inalienabilidade, impenhorabilidade e reversão vitalícia aos pais.
- Contratação do Seguro de Vida Whole Life (Fundo de Liquidez): Dimensionamento de uma apólice em nome dos patriarcas com valor suficiente para quitar o ITCMD da doação/extinção e custas administrativas, garantindo liquidez em até 30 dias na conta dos filhos.
9. Perguntas Frequentes (FAQ)
1. A Reforma Tributária vai extinguir a imunidade de ITBI na integralização da Holding?
Não. A imunidade de ITBI para integralização de capital social continua expressamente prevista no Artigo 156, § 2º, I, da Constituição Federal. No entanto, os municípios estão fiscalizando com rigor a preponderância da atividade imobiliária e a diferença entre o valor do capital subscrito e o valor de avaliação do bem com base no Tema 796 do STF.
2. Se eu fizer a Holding, ainda assim precisarei pagar ITCMD?
Sim. A constituição da holding em si não paga ITCMD. O ITCMD incidirá no momento em que os patriarcas doarem as cotas da holding para os filhos em vida (com reserva de usufruto) ou se as cotas forem transmitidas após a morte por meio de inventário das cotas. A vantagem é que a base de cálculo das cotas pode ser otimizada pelo valor contábil patrimonial em vez do valor venal de referência arbitrado pelas prefeituras.
3. O cônjuge dos meus filhos (genro/nora) terá direito aos bens da Holding Familiar?
Não, desde que a doação das cotas ou o contrato social contenha a Cláusula de Incomunicabilidade. Essa cláusula garante que, mesmo que o filho se case sob o regime de Comunhão Parcial de Bens ou Comunhão Universal, as cotas da holding e os imóveis nela contidos pertencem exclusivamente ao filho, não integrando a partilha em caso de divórcio ou união estável.
4. Por que não utilizar apenas aplicações financeiras em vez de um Seguro de Vida para liquidez?
Se os patriarcas mantiverem R$ 1 milhão em investimentos de renda fixa (CDBs, Tesouro Direto ou Ações) no CPF para os filhos pagarem o ITCMD, esse próprio R$ 1 milhão entrará no inventário e sofrerá desconto de até 8% de ITCMD e honorários de advogado, além de ficar bloqueado pelo juiz até a homologação final da partilha. O Seguro de Vida, por força do Artigo 794 do Código Civil, não entra em inventário, não paga ITCMD, não paga IRPF e é liberado em menos de 30 dias.
5. O que acontece com a Holding se um dos patriarcas falecer antes de doar as cotas?
Se as cotas não foram doadas em vida com usufruto, as cotas de titularidade do falecido deverão ser inventariadas. No entanto, o inventário de cotas de uma sociedade limitada é infinitamente mais célere e econômico do que o inventário de dezenas de imóveis individuais, pois o processo envolve a partilha de uma única participação societária sob regras pré-definidas no contrato social.
Referências Bibliográficas e Legislação Oficial
- BRASIL. Constituição da República Federativa do Brasil de 1988. Artigo 155, § 1º (Competência e progressividade do ITCMD) e Artigo 156, § 2º, inciso I (Imunidade de ITBI na integralização de capital).
- BRASIL. Emenda Constitucional da Reforma Tributária (EC nº 132/2023). Altera o Sistema Tributário Nacional e estabelece a progressividade obrigatória do ITCMD nos estados.
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil Brasileiro). Artigo 547 (Cláusula de reversão), Artigo 549 (Doação inoficiosa), Artigo 794 (Natureza do seguro de vida fora da herança), Artigos 1.390 a 1.411 (Usufruto) e Artigo 1.789 (Legítima dos herdeiros necessários).
- BRASIL. Lei nº 9.249, de 26 de dezembro de 1995. Artigo 23 (Transferência de bens da pessoa física para pessoa jurídica a valor de custo de IRPF).
- SUPREMO TRIBUNAL FEDERAL (STF). Tema nº 796 de Repercussão Geral (Recurso Extraordinário nº 796.376/SC). Alcance da imunidade de ITBI sobre o valor dos bens incorporados que exceder o capital social.
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Recurso Especial nº 1.961.488/RS. Não incidência de ITCMD sobre seguros de pessoas e planos com cobertura de sobrevivência em razão do Art. 794 do Código Civil.
- SENADO FEDERAL. Resolução do Senado Federal nº 57, de 1989. Fixa a alíquota máxima do imposto sobre transmissão causa mortis e doação em 8,0%.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 567, de 19 de fevereiro de 2018 e Circular SUSEP nº 642, de 21 de setembro de 2021 (Regulação de seguros de pessoas, provisões da PMBAC e liquidação de sinistros em 30 dias).
- MAMEDE, Gladston; MAMEDE, Eduarda Cotta. Holding Familiar e Proteção Patrimonial: Questões Jurídicas e Tributárias. 9ª Edição. São Paulo: Editora Atlas, 2023.
- COELHO, Fábio Ulhoa. Curso de Direito Comercial: Direito de Empresa e Sociedades Limitadas. 24ª Edição. São Paulo: Thomson Reuters Revista dos Tribunais, 2024.
Carregando comentários…