Seguro de Responsabilidade Civil Profissional (E&O) para Médicos, Advogados e Engenheiros: Coberturas, Custas Judiciais e Sinistros Reais
Neste artigo
- 1. O Cenário de Judicialização e o Custo Real de um Processo Judicial
- 2. A Mecânica da Apólice: Base de Reclamações ( Claims-Made Basis ) vs. Base de Ocorrências
- 3. Coberturas Essenciais da Apólice de RC Profissional
- 4. Análise de Riscos por Categoria Profissional e Sinistros Típicos
- 5. Tabela Comparativa de Sinistros e Custos Médicos/Jurídicos Reais
- 6. Matriz de Dimensionamento do Limite Máximo de Garantia (LMG)
- 7. Cláusulas e Cuidados Contratuais Críticos na Subscrição
- 8. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
O exercício de profissões liberais regulamentadas e de alta especialização técnica — como a medicina, a advocacia, a engenharia e a arquitetura — nunca esteve tão exposto à judicialização quanto no Brasil contemporâneo. Dados consolidados do relatório Justiça em Números, publicado pelo Conselho Nacional de Justiça (CNJ), revelam que tramitam no Judiciário brasileiro mais de 500 mil processos ativos envolvendo direito à saúde e alegações de erro médico. Paralelamente, demandas indenizatórias contra engenheiros (por vícios construtivos ou colapsos estruturais) e advogados (por perda de prazos peremptórios e a teoria da “perda de uma chance”) registraram crescimento contínuo na última década.
Nesse ecossistema litigioso, mesmo profissionais de reputação ilibada e estrita observância das leges artis (regras da arte) estão sujeitos a ser acionados civil, criminal e administrativamente por clientes ou pacientes insatisfeitos. O simples fato de responder a uma ação indenizatória pode impor custos devastadores: honorários de advogados especialistas em defesa técnica, honorários de peritos judiciais nomeados pelo magistrado, assistentes técnicos e custas processuais que frequentemente ultrapassam R$ 50.000 a R$ 150.000 antes mesmo de qualquer julgamento de mérito.
Para blindar o patrimônio pessoal e a continuidade do escritório, clínica ou consultoria, o Seguro de Responsabilidade Civil Profissional (conhecido internacionalmente como Errors & Omissions – E&O ou Professional Indemnity Insurance) tornou-se uma ferramenta indispensável de gestão de risco.
Neste guia exaustivo, dissecamos o funcionamento atuarial e jurídico do Seguro RC Profissional, a regulação da Superintendência de Seguros Privados (Circular SUSEP nº 637/2021), a complexa mecânica das apólices à base de reclamações (Claims-Made Basis), os limites de indenização e como dimensionar a proteção ideal por especialidade de risco.
1. O Cenário de Judicialização e o Custo Real de um Processo Judicial
A responsabilidade civil do profissional liberal no ordenamento jurídico brasileiro está ancorada no Artigo 951 do Código Civil e no Artigo 14, § 4º, do Código de Defesa do Consumidor (CDC), os quais estabelecem que a responsabilidade pessoal dos profissionais liberais será apurada mediante a verificação de culpa (negligência, imprudência ou imperícia):
Contudo, a inversão do ônus da prova — amplamente aplicada pelos tribunais com base no Art. 6º, VIII, do CDC — transfere para o profissional o encargo probatório de demonstrar que agiu com total zelo, perícia e dentro dos protocolos técnicos vigentes.
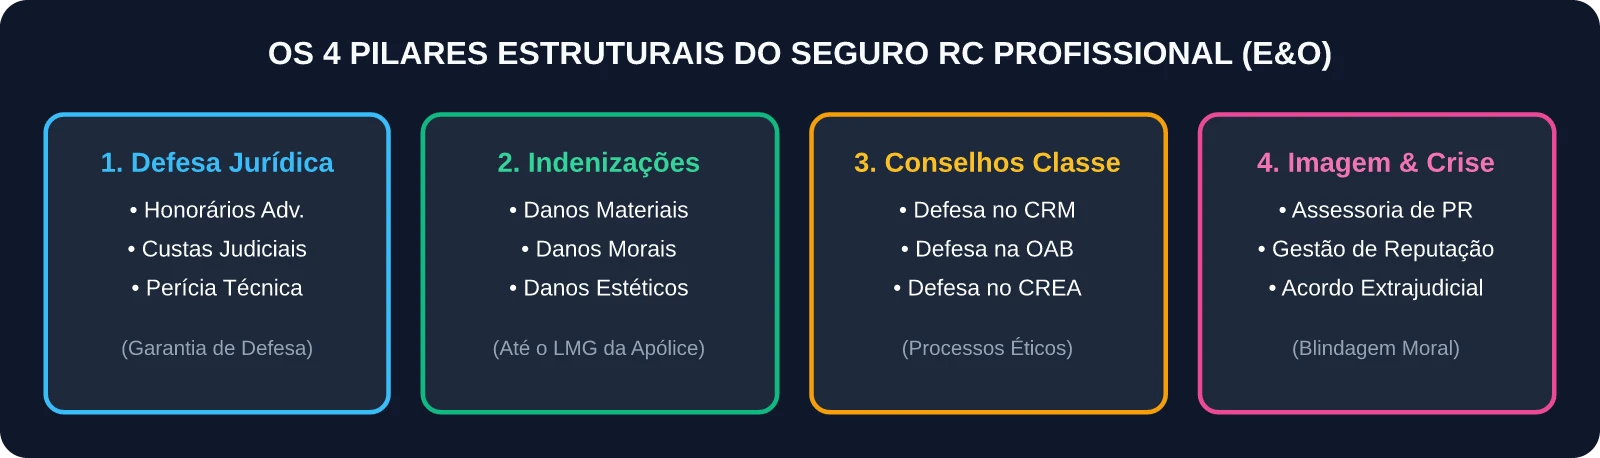
Os Quatro Vetores de Sangria Financeira em uma Demanda Indenizatória:
- Honorários Advocatícios de Defesa Técnica: Escritórios especializados em Direito Médico, Responsabilidade Civil de Engenharia ou Defesa Disciplinar cobram honorários de partida que variam entre R$ 20.000 e R$ 80.000 por instância recursal.
- Honorários Periciais e Assistência Técnica: A prova pericial é a espinha dorsal do processo técnico. O juiz nomeia um perito de confiança cujos honorários (entre R$ 8.000 e R$ 25.000) devem ser adiantados pela parte ré em muitas jurisdições. Adicionalmente, o profissional precisa contratar seu próprio assistente técnico para formular quesitos e impugnar o laudo.
- Depósitos Recursais e Custas Judiciais: Para recorrer ao Tribunal de Justiça (TJ) ou ao Superior Tribunal de Justiça (STJ), são exigidas custas de preparo calculadas como percentual sobre o valor da condenação.
- Indenização Condenatória ou Acordo: Condenações por danos morais, danos materiais (lucros cessantes e pensão vitalícia) e danos estéticos cumuláveis (Súmula 387 do STJ) superam rotineiramente cifras de R$ 300.000 a R$ 2.000.000.
2. A Mecânica da Apólice: Base de Reclamações (Claims-Made Basis) vs. Base de Ocorrências
A maior fonte de sinistros recusados ou coberturas mal contratadas no mercado decorre da falta de compreensão sobre a estrutura temporal da apólice.
Diferente de um seguro de automóvel ou residencial — que opera à base de ocorrências simples —, o Seguro de Responsabilidade Civil Profissional no Brasil é operado, por força da Circular SUSEP nº 637/2021, sob a modalidade de Apólice à Base de Reclamações com Notificação (Claims-Made with Reporting Pattern).
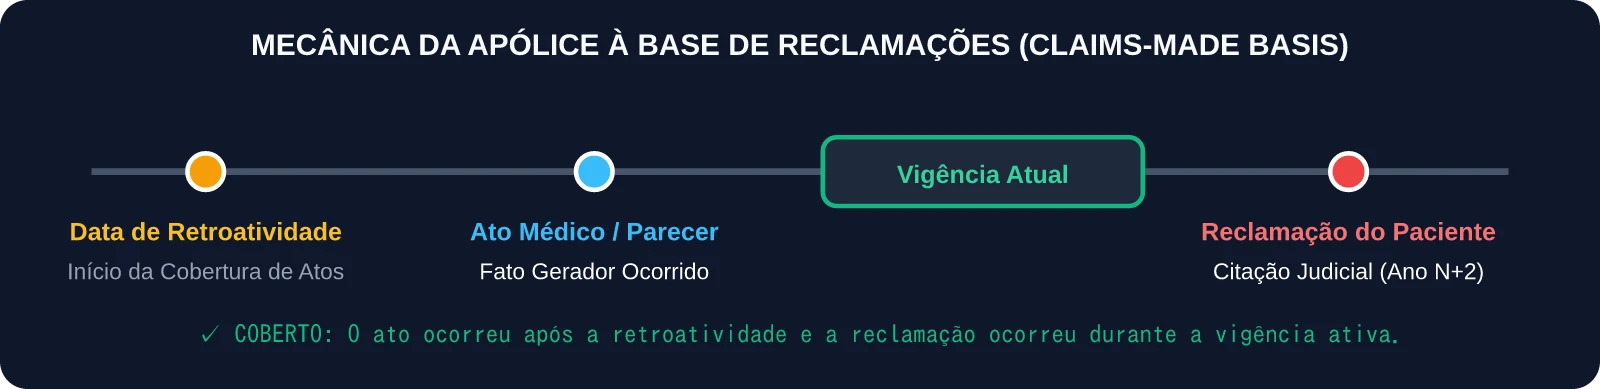
Os Três Conceitos Temporais Críticos:
- Data de Retroatividade: É a data inicial a partir da qual os atos profissionais praticados estão cobertos pela apólice. Na primeira contratação, a data de retroatividade coincide com a data de início da apólice. Nas renovações anuais consecutivas (mesmo trocando de seguradora), a data de retroatividade original deve ser mantida intacta. Se um médico realizou uma cirurgia em 2024 e o paciente ajuizou a ação em 2026, a apólice de 2026 cobrirá o evento se a sua retroatividade retroagir a 2024 ou antes.
- Prazo Complementar (Mínimo de 1 ano): Período concedido gratuitamente pela seguradora após o cancelamento ou não renovação da apólice para que terceiros possam apresentar reclamações decorrentes de atos praticados durante a vigência ou período de retroatividade.
- Prazo Suplementar (Facultativo e Pago): Período adicional contratável (geralmente de 2 a 10 anos) adquirido no momento do encerramento da carreira profissional (ex.: aposentadoria de um cirurgião ou dissolução de um escritório de advocacia), garantindo cobertura contra processos futuros por atos do passado.
Tabela Comparativa: Apólice à Base de Reclamações vs. Base de Ocorrências
| Parâmetro Técnico | Apólice à Base de Reclamações (Claims-Made) | Apólice à Base de Ocorrências (Occurrence Basis) |
|---|---|---|
| Gatilho de Cobertura | Reclamação apresentada durante a vigência da apólice | Ocorrência do dano durante o período exato de vigência |
| Ato Gerador do Dano | Ocorre entre a Data de Retroatividade e o fim da vigência | Ocorre obrigatoriamente dentro dos 12 meses da apólice |
| Padrão de Mercado no Brasil | Dominante em RC Profissional / E&O (Circular SUSEP 637) | Raro em RC Profissional; comum em RC Geral e Auto |
| Necessidade de Manter Renovação | Mandatória para preservar a linha de retroatividade | Desnecessária para atos passados após o encerramento |
| Cobertura após Aposentadoria | Exige contratação de Prazo Suplementar de cauda longa | Cobertura perpétua para fatos ocorridos na vigência |
3. Coberturas Essenciais da Apólice de RC Profissional
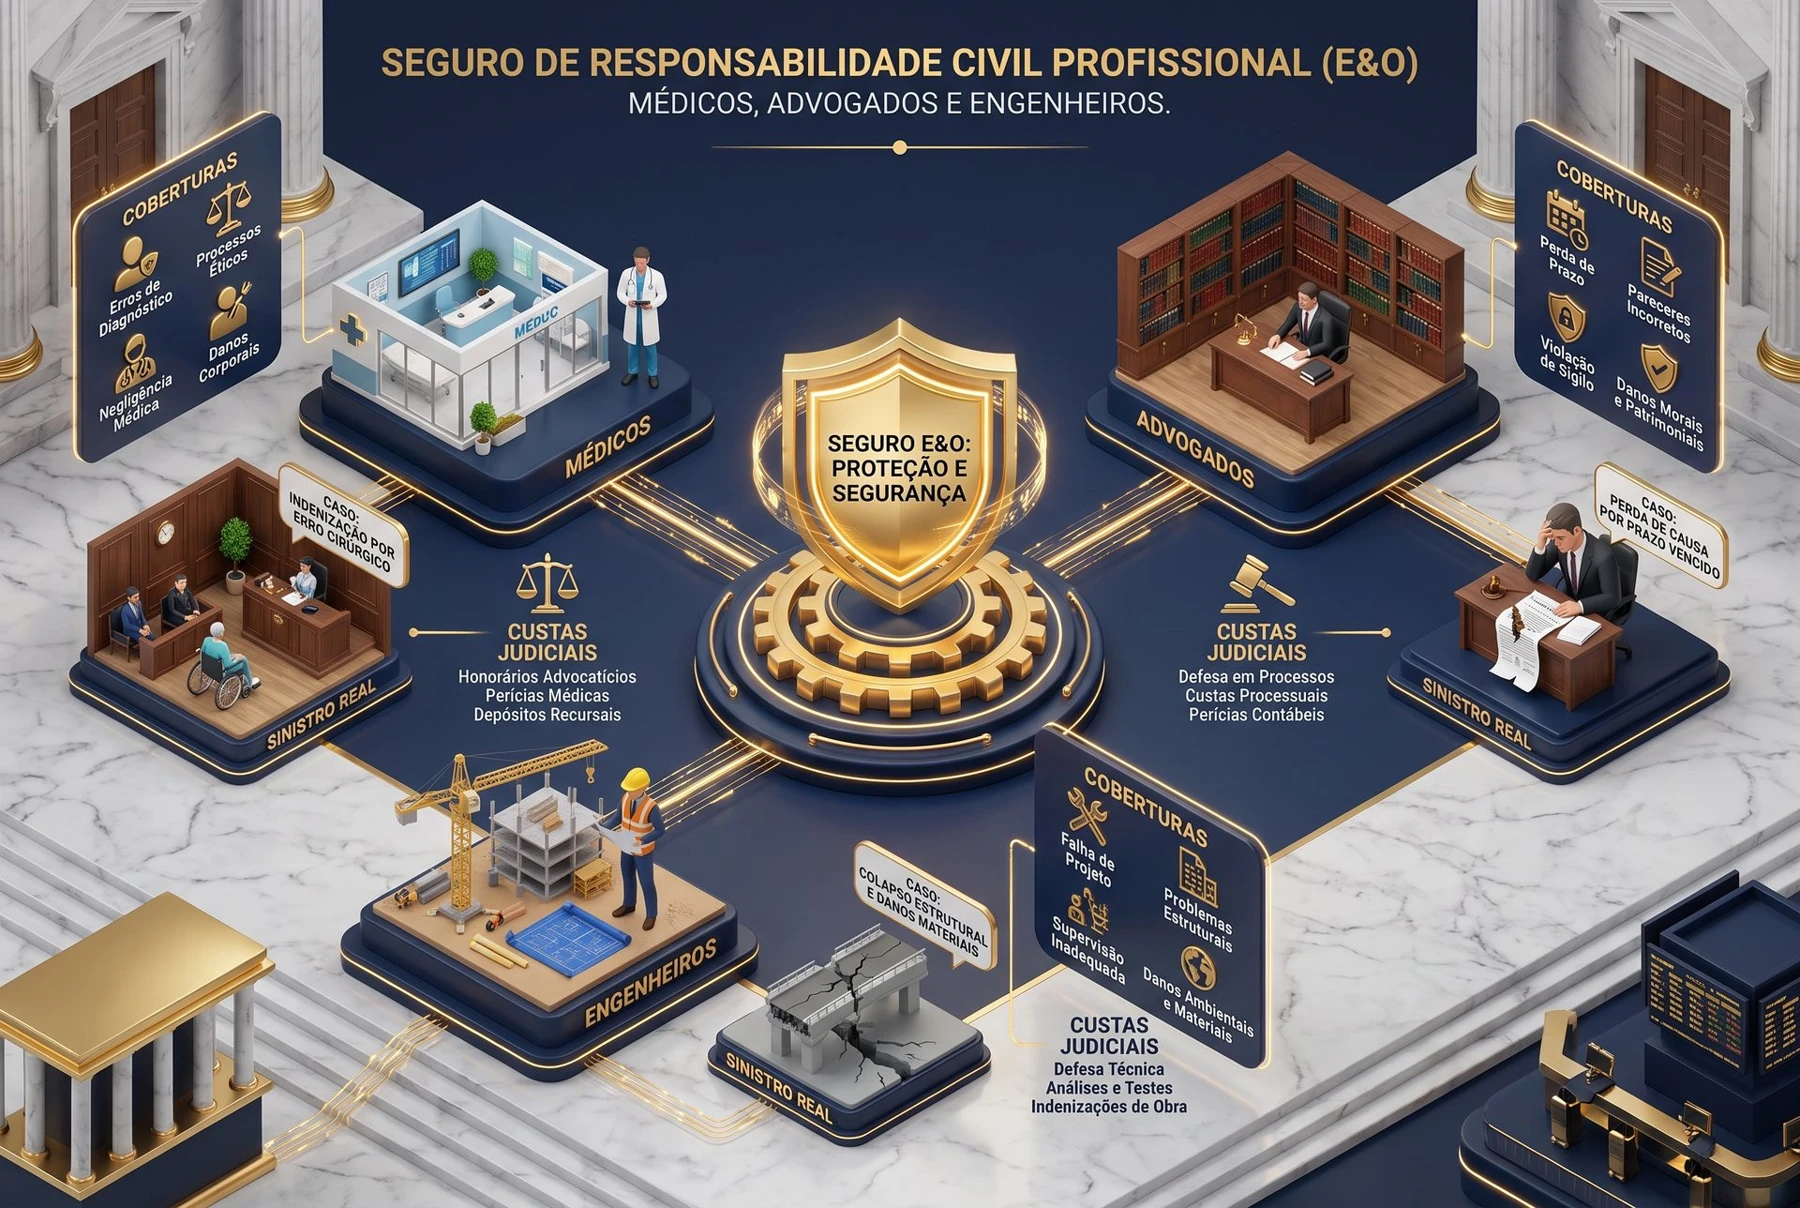
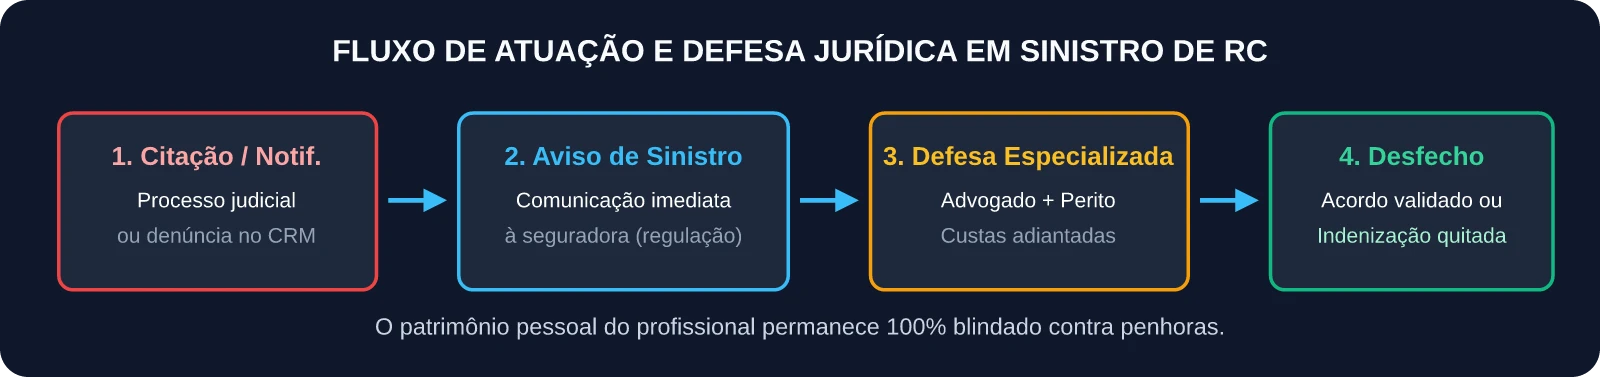
Uma apólice robusta de E&O não se restringe a pagar condenações judiciais; ela atua como uma estrutura jurídica completa de contenção de danos:
1. Custas de Defesa e Honorários Advocatícios
As apólices cobrem a contratação de advogados de livre escolha do segurado (desde que com honorários balizados pelas tabelas da OAB ou pré-aprovados pela regulação) ou disponibilizam bancas jurídicas conveniadas de alto renome.
- Adiantamento de Despesas: A seguradora adianta os valores de custas e honorários periciais conforme as fases do processo, sem exigir desembolso prévio do profissional.
- Cobertura Fora do LMG (Cláusula Especial): As melhores apólices do mercado oferecem limite adicional específico para custas de defesa (ex.: 50% ou 100% adicionais ao capital segurado principal), evitando que os custos do advogado consumam o limite disponível para a indenização.
2. Indenização de Danos Materiais, Morais e Estéticos
- Danos Materiais: Reparação do dano emergente e dos lucros cessantes sofridos pela vítima (ex.: o valor que um paciente deixou de faturar no período de incapacidade ou o custo de reconstrução de uma laje mal dimensionada).
- Danos Morais: Compensação pelo sofrimento psíquico, dor e angústia causados pelo evento danoso.
- Danos Estéticos: Previstos na Súmula 387 do STJ como verba indenizatória autônoma e cumulável com dano moral (vital em cirurgias plásticas, dermatologia e procedimentos odontológicos invasivos).
3. Defesa em Processos Ético-Profissionais (CRM, CRO, OAB, CREA/CAU)
Muitos profissionais enfrentam denúncias perante seus conselhos de classe antes mesmo de qualquer ação judicial cível.
- A apólice cobre os custos advocatícios para acompanhamento de sindicâncias, depoimentos, elaboração de defesa prévia e recursos até o Conselho Federal respectivo (CFM, CFO, CFOAB, CONFEA).
4. Gestão de Crise e Restauração de Imagem Pública
Na era da exposição digital e redes sociais, uma acusação infundada de negligência médica ou colapso estrutural pode destruir uma carreira em 24 horas.
- A cobertura de gestão de crise financia a contratação de agências especializadas de Relações Públicas (PR) e assessoria de imprensa para emitir notas oficiais, conter vazamentos indevidos e adotar medidas jurídicas de remoção de conteúdos difamatórios.
5. Acordos Extrajudiciais Assistidos
Caso a assessoria jurídica e a perícia constatem que o profissional cometeu uma falha técnica involuntária escusável, a seguradora pode conduzir um acordo extrajudicial sigiloso perante câmara de mediação ou cartório, quitando a indenização antes da distribuição de um processo público, evitando o desgaste emocional e o manchamento do nome profissional.
4. Análise de Riscos por Categoria Profissional e Sinistros Típicos
Abaixo, analisamos as particularidades de risco de cada segmento profissional atendido pelo seguro de Responsabilidade Civil:
A. Médicos e Profissionais de Saúde (RCM)
- Obrigação de Meio vs. Obrigação de Resultado: Em procedimentos clínicos e cirurgias curativas, a obrigação médica é de meio (empregar a melhor técnica sem garantir a cura). Contudo, em cirurgias plásticas estéticas e procedimentos embelezadores, a jurisprudência pacífica do STJ considera a obrigação como de resultado, presumindo a culpa do profissional caso o objetivo estético não seja atingido.
- Termo de Consentimento Livre e Esclarecido (TCLE): A ausência de um TCLE detalhado, específico e personalizado é a causa número um de condenações por violação do dever de informação, mesmo quando o ato cirúrgico foi impecável.
B. Advogados e Escritórios de Advocacia
- Perda de Prazos Processuais Peremptórios: O não protocolo de uma apelação, recurso ordinário ou contestação no prazo legal acarreta responsabilidade direta do patrono pelos prejuízos causados ao constituinte.
- Teoria da Perda de uma Chance: Aplicada quando a conduta culposa do advogado retira do cliente a probabilidade real e séria de obter um resultado favorável no processo judicial ou administrativo.
- Erros em Due Diligence e Pareceres Societários/Tributários: Falhas na identificação de passivos fiscais ou trabalhistas em operações de M&A (Fusões e Aquisições) que geram autuações milionárias para a empresa compradora.
C. Engenheiros, Arquitetos e Construtoras
- Artigo 618 do Código Civil (Garantia Quinquenal): O empreiteiro e o engenheiro respondem durante o prazo irredutível de 5 anos pela solidez e segurança dos trabalhos, tanto em razão dos materiais quanto do solo.
- Erros de Cálculo Estrutural e Fundações: Trincas, recalques diferenciais de solo, deformações excessivas em vigas e desabamentos parciais exigem intervenções de reforço estrutural de altíssimo custo.
- Anotação de Responsabilidade Técnica (ART) e RRT: A emissão da ART/RRT vincula indelevelmente o engenheiro ao projeto e à execução da obra, servindo como documento de imputação imediata em inquéritos civis e criminais.
5. Tabela Comparativa de Sinistros e Custos Médicos/Jurídicos Reais
A tabela abaixo ilustra cenários práticos de sinistros regulados pelo mercado segurador brasileiro:
| Categoria | Fato Gerador do Sinistro | Custo Médio de Defesa (Adv. + Perito) | Valor Médio da Condenação / Acordo | Impacto Sem Seguro E&O |
|---|---|---|---|---|
| Médico (Obstetrícia) | Sofrimento fetal com sequela neurológica neonatal permanente | R$ 60.000 a R$ 120.000 | R$ 800.000 a R$ 2.500.000 + Pensão | Penhora de imóveis, clínicas e contas bancárias |
| Médico (Cirurgia Plástica) | Necrose tecidual e assimetria mamária pós-mastopexia | R$ 35.000 a R$ 65.000 | R$ 180.000 a R$ 450.000 (Moral + Estético) | Desembolso de caixa imediato e bloqueio via Sisbajud |
| Advogado (Trabalhista/Cível) | Perda do prazo de recurso ordinário em causa de R$ 1 milhão | R$ 25.000 a R$ 50.000 | R$ 200.000 a R$ 500.000 (Perda de Chance) | Diluição do patrimônio da sociedade e dos sócios |
| Advogado (Tributarista) | Parecer incorreto gerando autuação fiscal com multa de 75% | R$ 50.000 a R$ 90.000 | R$ 400.000 a R$ 1.200.000 | Risco de dissolução forçada da banca jurídica |
| Engenheiro Estrutural | Recalque de fundação causando fissuras em edifício vizinho | R$ 45.000 a R$ 85.000 | R$ 350.000 a R$ 950.000 (Obras de Reforço) | Execução judicial sobre bens pessoais do responsável |
| Engenheiro de Instalações | Curto-circuito em subestação com incêndio parcial de galpão | R$ 40.000 a R$ 75.000 | R$ 500.000 a R$ 1.800.000 | Bloqueio de faturamento da empresa de projetos |
6. Matriz de Dimensionamento do Limite Máximo de Garantia (LMG)
O Limite Máximo de Garantia (LMG) representa o valor teto total que a seguradora indenizará por sinistro e por período de vigência da apólice.
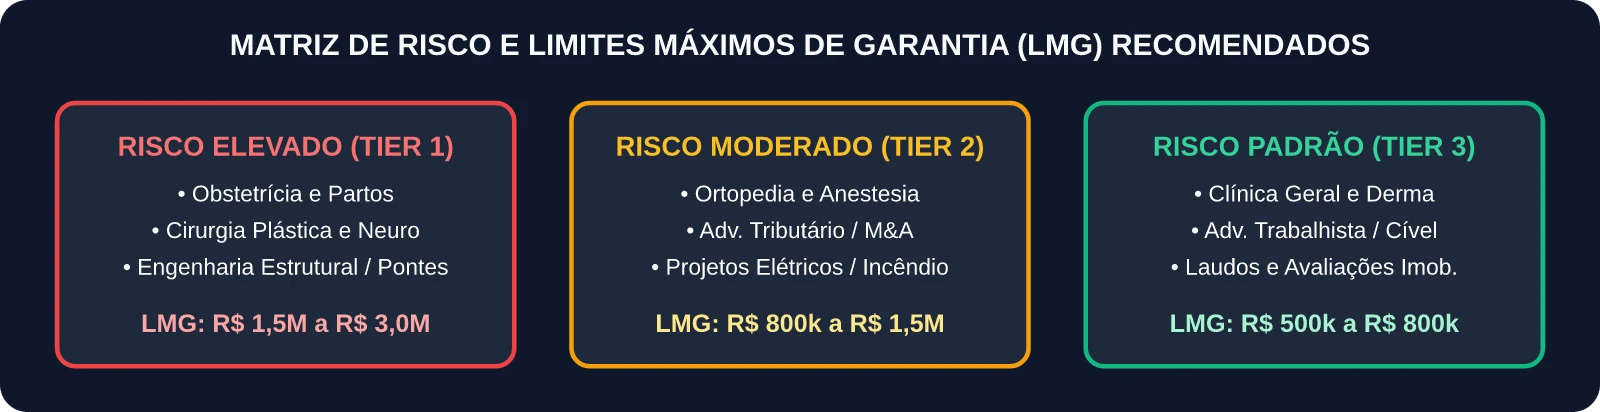
Metodologia de Cálculo do LMG Recomendado:
Matriz Detalhada de Contratação por Nível de Risco:
| Nível de Risco | Especialidades Médicas | Áreas do Direito | Especialidades da Engenharia | LMG Mínimo Recomendado | Franquia Típica (POS) |
|---|---|---|---|---|---|
| Tier 1 (Risco Crítico) | Obstetrícia, Cirurgia Plástica, Neurocirurgia, Anestesiologia, Cirurgia Bariátrica | Direito Tributário Contencioso de Grandes Contas, M&A, Mercado de Capitais | Engenharia Estrutural, Pontes/Viadutos, Geotecnia e Fundações Profundas | R$ 1.500.000 a R$ 3.000.000 | 10% do prejuízo (mín. R$ 10.000) |
| Tier 2 (Risco Moderado) | Ortopedia, Oftalmologia, Radiologia Intervencionista, Oncologia | Direito Trabalhista Empresarial, Cível Estratégico, Contratos Internacionais | Projetos Industriais, Prevenção Contra Incêndio, Estruturas Metálicas | R$ 800.000 a R$ 1.500.000 | 10% do prejuízo (mín. R$ 5.000) |
| Tier 3 (Risco Padrão) | Clínica Médica, Pediatria, Dermatologia Clínica, Psiquiatria, Cardiologia | Direito de Família e Sucessões, Direito Imobiliário, Previdenciário | Laudos e Perícias Imobiliárias, Projetos Hidráulicos e Elétricos Residenciais | R$ 500.000 a R$ 800.000 | 10% do prejuízo (mín. R$ 3.000) |
7. Cláusulas e Cuidados Contratuais Críticos na Subscrição
Ao estruturar a apólice com a seguradora ou corretor de seguros especializado, o profissional deve atentar-se a 5 armadilhas contratuais frequentes:
1. Participação Obrigatória do Segurado (POS / Franquia)
Verifique se a franquia é aplicada apenas sobre a indenização do dano ou se incide também sobre as despesas de defesa jurídica. O ideal para o profissional é negociar franquia zero ou reduzida para custas de defesa.
2. Notificação Prévia de Fatos Potenciais (Circunstância Potencial)
Se o profissional toma conhecimento de uma complicação cirúrgica severa, de uma notificação extrajudicial de um cliente ou de uma trinca estrutural na obra, ele deve emitir uma notificação de circunstância à seguradora durante a vigência da apólice, mesmo que a ação judicial ainda não tenha sido proposta. Isso vincula a futura demanda à apólice atual, impedindo que a seguradora alegue conhecimento prévio de sinistro na renovação.
3. Cláusula de Livre Escolha de Advogados
Exija apólices que permitam a contratação de advogados de sua confiança pessoal para a condução do caso, mediante prévia aprovação da estimativa de honorários pela seguradora, em vez de ser obrigado a aceitar patronos genéricos designados pela companhia.
4. Extensão de Cobertura para Pessoa Jurídica (PJ) e Equipe Técnica
Se você atua como Pessoa Jurídica (clínica médica, sociedade de advogados ou consultoria de engenharia), a apólice deve cobrir expressamente tanto os atos praticados pelo titular da apólice (CPF) quanto a responsabilidade civil atribuída à empresa (CNPJ), seus prepostos, enfermeiros, estagiários e técnicos subordinados.
5. Exclusões Clássicas e Riscos Não Cobertos
- Dolo e Má-Fé Comprovados: Atos intencionais ou crimes tipificados não possuem cobertura securitária por expressa determinação do Código Civil (Art. 762).
- Garantia de Desempenho Financeiro / Promessa de Ganho de Causa: Em advocacia e consultoria, a apólice não cobre insucesso processual decorrente da aleatoriedade natural do direito, cobrindo exclusivamente o erro formal de procedimento ou prazo.
- Descumprimento de Normas Técnicas Compiladas (ABNT / CFM): Atuar em desacordo grosseiro e deliberado com resoluções compulsórias dos conselhos federais pode caracterizar agravamento intencional do risco.
8. Perguntas Frequentes (FAQ)
1. O seguro RC Médico cobre processos ético-disciplinares no Conselho Regional de Medicina (CRM)?
Sim. A maioria das apólices especializadas de RC Médico (RCM) inclui cobertura de defesa ética, cobrindo honorários advocatícios para representação perante o CRM e CFM, inclusive para sustentação oral em sessões de julgamento, elaboração de peças de defesa e recursos administrativos.
2. O que acontece com a cobertura se eu esquecer de renovar a apólice antes do vencimento?
A perda da continuidade da apólice é fatal na modalidade Claims-Made. Se você deixar a apólice vencer sem renová-la no prazo (geralmente até 30 dias de tolerância conforme as condições gerais), a sua linha de data de retroatividade é extinta. Uma nova apólice contratada posteriormente terá data de retroatividade zerada, deixando desprotegidos todos os atos praticados nos anos anteriores.
3. A contratação do seguro de RC Profissional pode ser deduzida no Imposto de Renda (IRPF / IRPJ)?
- Pessoa Jurídica (Lucro Real): O prêmio pago pelo seguro de responsabilidade civil profissional é classificado como despesa operacional necessária à atividade econômica, sendo 100% dedutível da base de cálculo do IRPJ e da CSLL.
- Pessoa Física (Livro Caixa): Médicos, advogados e engenheiros autônomos que recolhem IRPF via Carnê-Leão e utilizam a escrituração de Livro Caixa podem deduzir as despesas com o seguro de RC Profissional como despesa de custeio indispensável à prestação de serviços e manutenção da fonte pagadora.
4. O seguro de RC Engenharia cobre a execução física da obra ou apenas os projetos intelectuais?
Existem duas modalidades distintas: o RC Profissional de Engenharia (E&O) cobre falhas de projeto, erros de cálculo, especificações incorretas e pareceres de laudos. Já o Seguro de Riscos de Engenharia (Risco Construção) cobre danos físicos ocorridos durante a execução da obra no canteiro (incêndios, desabamentos temporários, queda de materiais sobre transeuntes e roubo de equipamentos). Para construtoras e incorporadoras, a combinação de ambas as apólices é indispensável.
5. Se o profissional for condenado por dano moral e material, a seguradora paga diretamente à vítima?
Sim. Com base no Artigo 787 do Código Civil e na jurisprudência pacificada da Súmula 529 do STJ, a seguradora pode realizar o pagamento direto da indenização ao terceiro prejudicado nos limites da apólice, ou reembolsar integralmente o segurado caso este tenha efetuado o pagamento homologado em juízo com a anuência da seguradora.
Referências Bibliográficas e Legislação Oficial
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil Brasileiro). Artigo 186 (Ato ilícito), Artigo 618 (Responsabilidade do construtor/engenheiro), Artigo 762 (Nulidade de seguro de dolo), Artigo 787 (Seguro de responsabilidade civil) e Artigo 951 (Responsabilidade dos profissionais da saúde).
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor). Artigo 6º, inciso VIII (Inversão do ônus da prova) e Artigo 14, § 4º (Responsabilidade subjetiva dos profissionais liberais).
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 637, de 27 de julho de 2021. Estabelece regras e critérios para a estruturação e comercialização de planos de seguro de responsabilidade civil e apólices à base de reclamações.
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Súmula nº 387. É lícita a cumulação das indenizações de dano estético e dano moral.
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Súmula nº 529. No seguro de responsabilidade civil facultativo, não cabe o ajuizamento de ação pelo terceiro prejudicado direta e exclusivamente em face da seguradora do apontado causador do dano.
- CONSELHO NACIONAL DE JUSTIÇA (CNJ). Relatório Justiça em Números 2025/2026: Panorama da Judicialização da Saúde e Ações Indenizatórias de Responsabilidade Civil no Brasil. Brasília: CNJ, 2025.
- CONSELHO FEDERAL DE MEDICINA (CFM). Resolução CFM nº 2.217/2018 (Código de Ética Médica) e Pareceres sobre o Termo de Consentimento Livre e Esclarecido (TCLE). Brasília: CFM, 2018.
- CAVALIERI FILHO, Sérgio. Programa de Responsabilidade Civil. 15ª Edição. São Paulo: Editora Atlas, 2022. Capítulos dedicados à responsabilidade civil dos médicos, advogados, construtores e engenheiros.
- KFOURI NETO, Miguel. Responsabilidade Civil do Médico. 11ª Edição. São Paulo: Editora Revista dos Tribunais, 2023.
Carregando comentários…