Seguro de Doenças Graves, Invalidez (IPA) e DIT: O Guia Definitivo de Proteção de Renda para Autônomos e Médicos
Neste artigo
- 1. O Risco da Desproteção de Renda: A Realidade Financeira do Autônomo e do PJ
- 2. Seguro de Doenças Graves (DG): Mecânica, Gatilhos e Estrutura Contratual
- 3. Invalidez Permanente Total ou Parcial por Acidente (IPA) e a Cláusula de Majoração
- 4. Invalidez Funcional Permanente por Doença (IFPD) vs. Invalidez Laborativa (ILPD)
- 5. Diária por Incapacidade Temporária (DIT): Proteção de Fluxo de Caixa
- 6. Comparativo Geral: Confronto das 4 Modalidades de Cobertura
- 7. Matriz de Cálculo: Como Dimensionar o Capital Segurado Ideal?
- 8. Segurança Jurídica, Regulação SUSEP e Jurisprudência do STJ
- 9. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Vigente
No cenário econômico brasileiro contemporâneo, o fenômeno da pejotização (PJ) e a expansão do trabalho autônomo transformaram a dinâmica de geração de renda de profissionais liberais de alta performance. Médicos, dentistas, advogados, consultores e empresários conquistaram maior flexibilidade e remunerações expressivas, mas assumiram integralmente o ônus do risco biológico e ocupacional.
Para esses profissionais, a capacidade de gerar riqueza está diretamente atrelada à sua força de trabalho diária, destreza manual e presença física. Se um evento de saúde inesperado — como um diagnóstico oncológico, um acidente de trânsito ou uma lesão por esforço repetitivo — interrompe a atividade profissional, o fluxo de caixa pessoal e da pessoa jurídica cessa de forma abrupta, enquanto os custos fixos operacionais e familiares permanecem intactos.
Depender exclusivamente da previdência pública (INSS) é matematicamente inviável: o teto do Regime Geral de Previdência Social (RGPS) é insuficiente para cobrir o custo de vida de profissionais cuja renda mensal varia de R$ 15.000 a R$ 80.000 ou mais.
Neste guia definitivo, analisamos a arquitetura técnica das três coberturas essenciais de proteção de renda em vida: Seguro de Doenças Graves (DG), Invalidez Permanente por Acidente com Majoração (IPA) e Diária por Incapacidade Temporária (DIT), detalhando normas da Superintendência de Seguros Privados (SUSEP), jurisprudência do Superior Tribunal de Justiça (STJ) e metodologia para cálculo do capital segurado ideal.
1. O Risco da Desproteção de Renda: A Realidade Financeira do Autônomo e do PJ
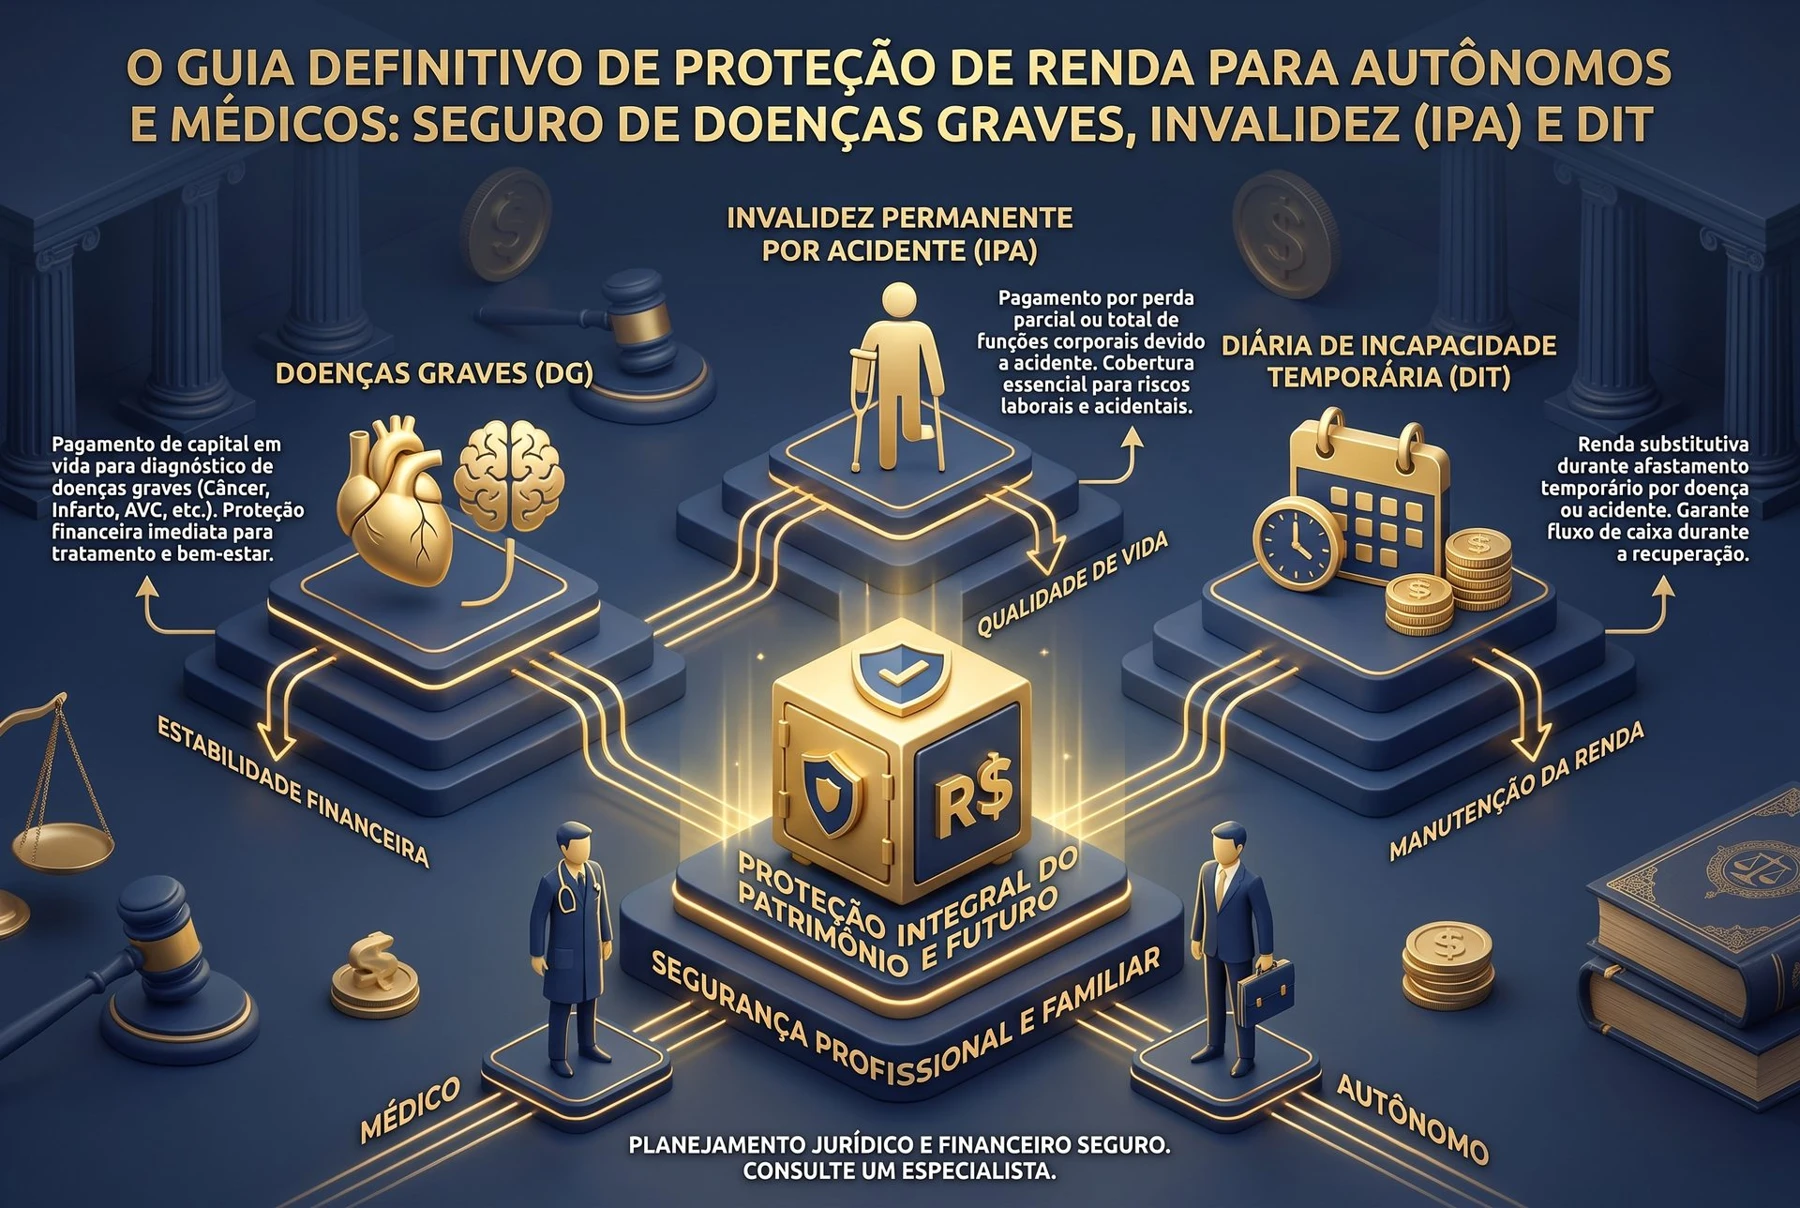
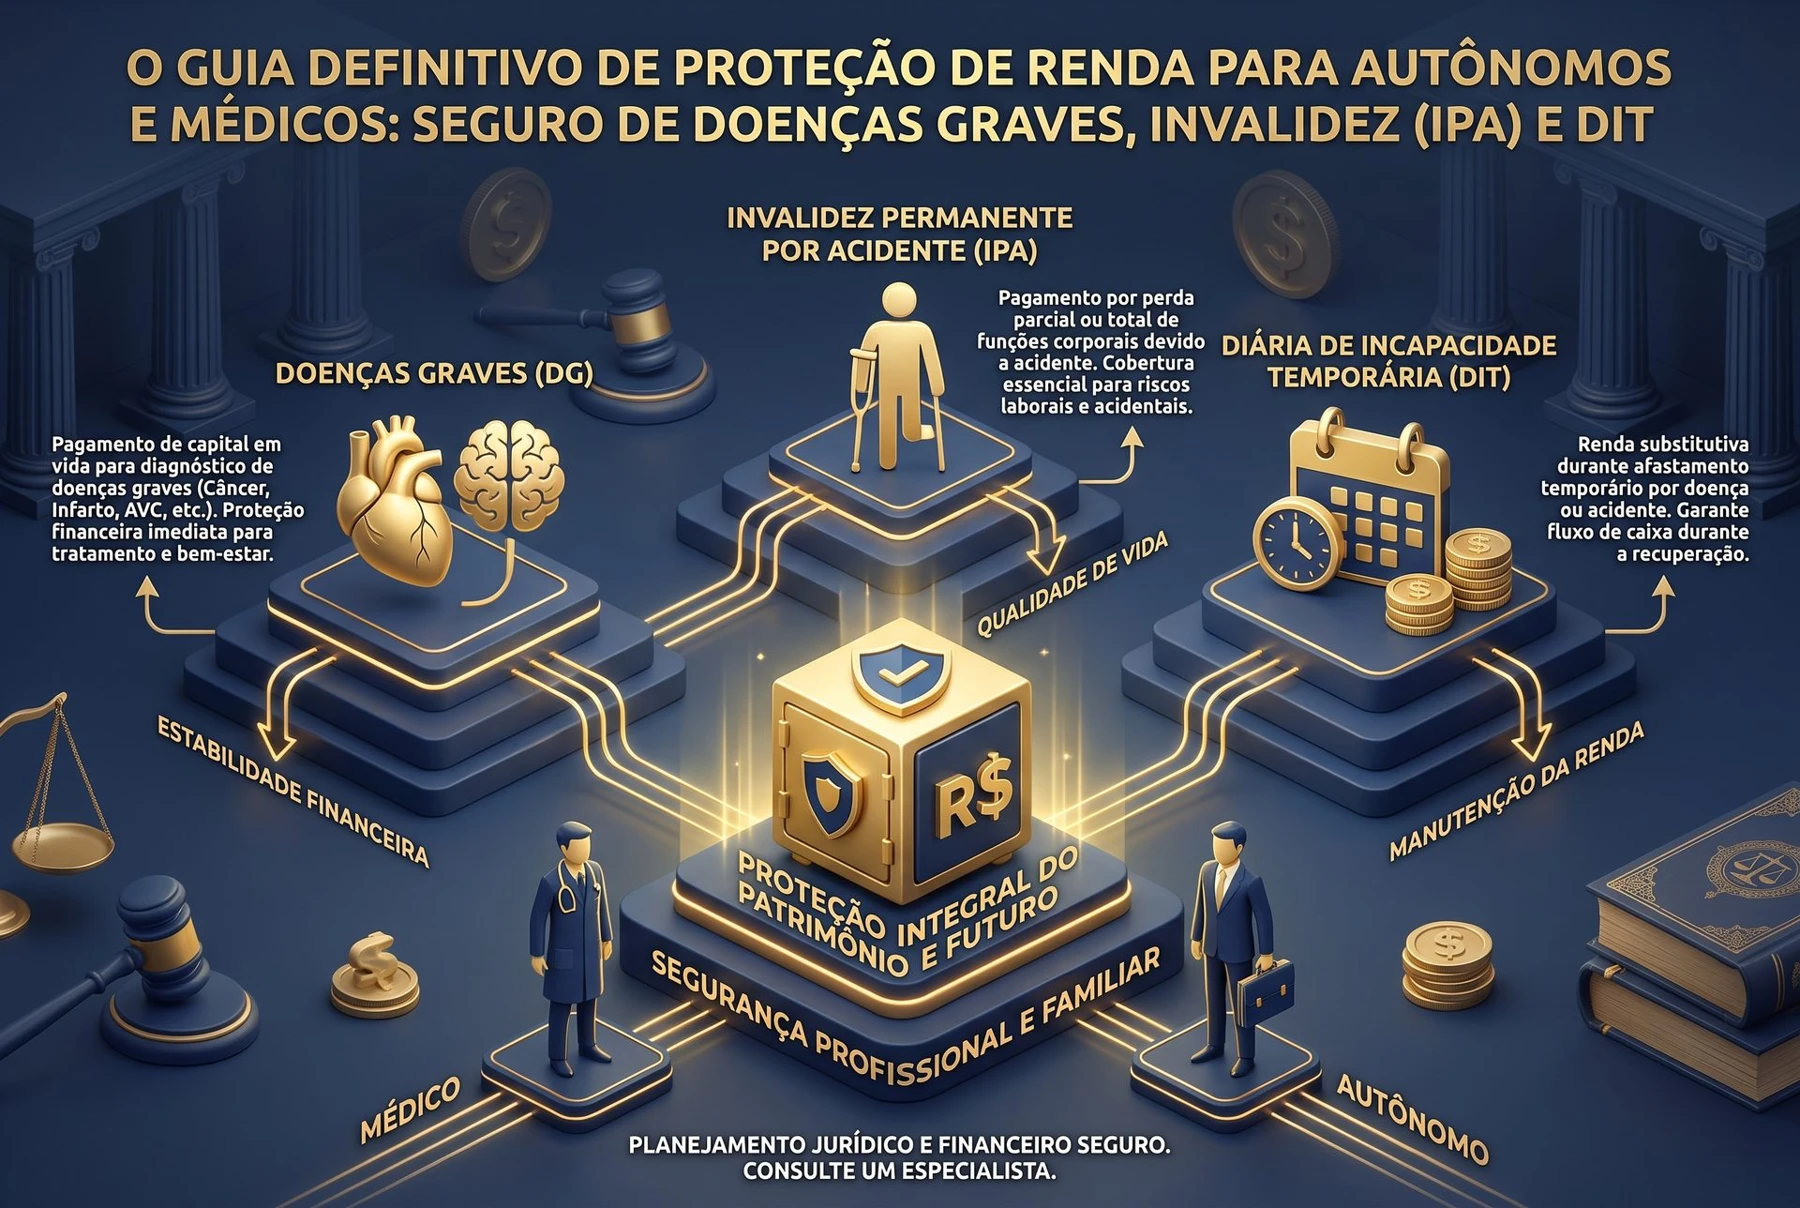
A estrutura financeira de um profissional autônomo ou sócio de empresa de serviços (médicos com clínicas ou plantões PJ) possui vulnerabilidades estruturais que não existem no regime celetista:
Os Três Vetores de Ruína Financeira em Caso de Afastamento:
- Perda Imediata do Faturamento Bruto: Sem consultas, plantões, cirurgias ou audiências, a receita da PJ cai para zero no primeiro mês.
- Manutenção dos Custos Fixos Ocupacionais: Aluguel de consultório, salários de secretárias, softwares de gestão, conselhos de classe (CRM, OAB, CRO) e tributos não são pausados por motivo de doença.
- Custo de Tratamentos Médicos Não Cobertos: Mesmo os melhores planos de saúde do país possuem limitações para medicamentos off-label, tratamentos experimentais, cuidadores domiciliares e próteses importadas de última geração.
A blindagem eficaz contra esse cenário não depende de acumular milhões em reservas líquidas de emergência — o que levaria décadas —, mas sim de alavancar a proteção transferindo o risco para uma seguradora.
2. Seguro de Doenças Graves (DG): Mecânica, Gatilhos e Estrutura Contratual
O seguro de Doenças Graves é uma das coberturas em vida mais estratégicas do mercado. Ele garante o pagamento de uma indenização financeira integral e líquida diretamente ao titular da apólice no momento do diagnóstico médico confirmado de uma enfermidade coberta, independentemente de haver incapacidade laborativa permanente ou falecimento.
A Diferença Crítica: Cobertura Adicional vs. Antecipação
Ao contratar Doenças Graves, o segurado deve atentar-se à redação da apólice:
- Doenças Graves por Antecipação: Se o segurado possui R$ 1.000.000 de cobertura por morte e R$ 300.000 de Doenças Graves por antecipação, ao receber a indenização pelo diagnóstico de um câncer, a cobertura de morte residual cai para R$ 700.000.
- Doenças Graves Adicional (Recomendado): A cobertura de Doenças Graves opera como um módulo independente. O pagamento do sinistro não reduz nem extingue o capital contratado para morte ou invalidez.
Rol de Doenças Cobertas no Mercado Brasileiro
As apólices modernas categorizam as coberturas em planos básicos (6 a 10 patologias) ou planos ampliados (mais de 30 diagnósticos). As principais enfermidades padronizadas incluem:
| Grupo de Patologia | Gatilho Técnico para Pagamento do Sinistro |
|---|---|
| Câncer (Neoplasia Maligna) | Confirmação histopatológica de tumor maligno com invasão de tecidos adjacentes. |
| Infarto Agudo do Miocárdio (IAM) | Elevação típica de marcadores enzimáticos (Troponina/CK-MB) associada a alterações no ECG. |
| Acidente Vascular Cerebral (AVC) | Infarto do tecido cerebral ou hemorragia intracraniana com sequela neurológica comprovada. |
| Cirurgia de Revascularização (By-pass) | Cirurgia de peito aberto para enxerto de artérias coronárias (pontes de safena/mamária). |
| Insuficiência Renal Crônica Terminal | Falência irreversível de ambos os rins exigindo hemodiálise regular ou transplante. |
| Transplante de Órgãos Vitais | Receptor de transplante de coração, pulmão, fígado, rim ou medula óssea. |
| Doenças Neurodegenerativas | Diagnóstico clínico inequívoco de Alzheimer, Parkinson ou Esclerose Múltipla com perda funcional. |
3. Invalidez Permanente Total ou Parcial por Acidente (IPA) e a Cláusula de Majoração
A cobertura de Invalidez Permanente por Acidente (IPA) garante uma indenização caso o segurado sofra um acidente pessoal que resulte na perda definitiva, anatômica ou funcional, de um membro ou órgão.
A Tabela SUSEP Padrão
Em uma apólice convencional de IPA, o percentual do capital segurado pago depende da tabela regulamentada pela SUSEP:
- Perda da visão de ambos os olhos: 100%
- Perda de um membro superior (braço/mão): 70%
- Perda total do uso de um dos pés: 50%
- Perda total da visão de um olho: 30%
- Perda total do uso do polegar: 18%
- Perda total do dedo indicador: 15%
A Solução: Cláusula de Majoração para Médicos e Dentistas
Para categorias cuja subsistência depende de partes específicas do corpo, as seguradoras oferecem o endosso de Majoração de Membros. Por meio dessa cláusula, a perda de dedos essenciais ou da visão parcial é elevada contratualmente para 100% do capital segurado:
| Membro / Órgão Acometido | Indenização Tabela SUSEP Padrão | Indenização com Cláusula de Majoração |
|---|---|---|
| Perda da visão de um olho | 30% | 100% |
| Perda total do polegar | 18% | 100% |
| Perda total do indicador | 15% | 100% |
| Perda do dedo médio / anelar | 9% a 12% | 50% a 100% (conforme seguradora) |
| Anquilose total do punho | 20% | 100% |
4. Invalidez Funcional Permanente por Doença (IFPD) vs. Invalidez Laborativa (ILPD)
Uma das maiores armadilhas no mercado de seguros reside na confusão entre IFPD e ILPD:
- IFPD (Invalidez Funcional Permanente por Doença): Exige que a doença cause a perda da existência independente do indivíduo (incapacidade para atividades básicas da vida diária como vestir-se, alimentar-se e higienizar-se sozinho). Um médico que desenvolve uma artrose severa nas mãos não recebe a IFPD se continuar andando e comendo sozinho.
- ILPD (Invalidez Laborativa Permanente por Doença): A indenização é devida quando a doença impede o exercício da sua profissão específica habitual, mesmo que você permaneça lúcido e independente para a rotina diária.
Regra de Ouro: Profissionais liberais e médicos devem priorizar apólices que contemplem incapacidade laborativa ou combinar Doenças Graves robustas para neutralizar o rigor da IFPD.
5. Diária por Incapacidade Temporária (DIT): Proteção de Fluxo de Caixa
A DIT é o “salário substituto” do autônomo. Se você sofre uma fratura esquiando, passa por uma cirurgia de hérnia de disco ou adoece por estresse severo/infecção e precisa ficar 60 dias sem trabalhar, a seguradora deposita o valor contratado por cada dia de afastamento médico.
Regras Operacionais Essenciais da DIT:
- Prazo de Franquia (Dedutível Temporal): Período inicial do afastamento que corre por conta do segurado. As franquias de mercado variam entre 7, 10 ou 15 dias. A partir do dia subsequente ao término da franquia, a diária passa a ser devida.
- Limite Máximo de Diárias: A maioria dos contratos garante o pagamento de até 365 diárias contínuas por evento.
- Comprovação de Renda na Subscrição: A diária contratada deve ser compatível com a renda comprovada (Declaração de IRPF, DECORE ou extratos de distribuição de lucros da PJ). As seguradoras não aceitam diárias que superem a média da renda real para evitar risco moral.
- Carência para Doenças: Enquanto acidentes possuem carência zero (cobertura a partir de 24 horas da emissão), afastamentos por doença costumam ter carência inicial de 30 a 90 dias a partir da contratação.
6. Comparativo Geral: Confronto das 4 Modalidades de Cobertura
| Parâmetro | Doenças Graves (DG) | Invalidez por Acidente (IPA) | Incapacidade Temporária (DIT) | Invalidez por Doença (IFPD/ILPD) |
|---|---|---|---|---|
| Gatilho de Acionamento | Diagnóstico clínico confirmado | Lesão física definitiva por acidente | Afastamento médico temporário | Incapacidade total definitiva por patologia |
| Forma de Pagamento | Capital único à vista | Capital proporcional à tabela | Diárias mensais acumuladas | Capital único à vista |
| Finalidade Financeira | Custear tratamentos e reabilitação | Reestruturação de vida e adaptações | Pagar custos fixos mensais | Substituição patrimonial vitalícia |
| Carência para Doença | 60 a 90 dias | Zero (acidente puro) | 30 a 90 dias | 60 a 90 dias |
| Franquia Temporal | Não há | Não há | 7 a 15 dias | Não há |
| Tributação (IRPF) | Isento | Isento | Isento | Isento |
7. Matriz de Cálculo: Como Dimensionar o Capital Segurado Ideal?
Abaixo, apresentamos uma metodologia prática para calcular os capitais de proteção conforme o faturamento mensal do profissional:
| Renda Mensal Líquida | Diária DIT Ideal | Capital Doenças Graves (18 Meses) | Capital Invalidez IPA Majorada (4 Anos) | Proteção Global em Vida |
|---|---|---|---|---|
| R$ 10.000,00 | R$ 333,00 / dia | R$ 180.000,00 | R$ 480.000,00 | R$ 780.000,00 |
| R$ 25.000,00 | R$ 833,00 / dia | R$ 450.000,00 | R$ 1.200.000,00 | R$ 1.950.000,00 |
| R$ 50.000,00 | R$ 1.666,00 / dia | R$ 900.000,00 | R$ 2.400.000,00 | R$ 3.900.000,00 |
| R$ 80.000,00 | R$ 2.666,00 / dia | R$ 1.440.000,00 | R$ 3.840.000,00 | R$ 6.240.000,00 |
8. Segurança Jurídica, Regulação SUSEP e Jurisprudência do STJ
Contratar um seguro com capitais elevados exige rigor na subscrição para evitar negativas de pagamento no momento do sinistro.
1. Declaração Pessoal de Saúde (DPS) e o Princípio da Boa-Fé
O artigo 765 do Código Civil impõe a ambas as partes o dever de estrita boa-fé. Na DPS, o segurado deve declarar todas as doenças preexistentes, cirurgias pregressas, uso contínuo de medicações e hábitos (como tabagismo). A omissão intencional de informações relevantes pode acarretar a perda do direito à indenização com base no Art. 766 do Código Civil.
2. A Súmula 609 do Superior Tribunal de Justiça (STJ)
O STJ estabeleceu um marco protetivo crucial para os segurados:
“A recusa de cobertura securitária, sob a alegação de doença preexistente, é ilícita se não houve a exigência de exames médicos prévios à contratação ou a demonstração de má-fé do segurado.” — Súmula 609, STJ.
Isso significa que, se a seguradora aceitou a proposta sem exigir exames complementares e não comprovar que o segurado omitiu deliberadamente um diagnóstico conhecido, ela é obrigada a honrar o pagamento da indenização.
3. Prazos Regulatórios de Liquidação (Circular SUSEP nº 642/2021)
Após a entrega completa da documentação básica exigida na apólice, a seguradora dispõe de um prazo improrrogável de até 30 dias para realizar o depósito da indenização na conta corrente do titular ou beneficiários. Caso a seguradora solicite documentos complementares fundados em dúvida justificada, a contagem do prazo é suspensa e reiniciada a partir da entrega dos novos documentos.
9. Perguntas Frequentes (FAQ)
1. O médico que atua como PJ pode contratar a DIT e o seguro de Doenças Graves em nome da pessoa física?
Sim. A contratação é feita na pessoa física (com base no CPF do profissional), e as indenizações de sinistro são creditadas diretamente na sua conta corrente pessoal, com 100% de isenção de Imposto de Renda, não se misturando com a receita tributável da sociedade médica (PJ).
2. Se eu tiver um diagnóstico de câncer e continuar trabalhando meio período, recebo o seguro de Doenças Graves?
Sim. O seguro de Doenças Graves não exige afastamento das atividades profissionais. O único requisito contratual é a comprovação médica e laboratorial do diagnóstico da patologia prevista na apólice. Você pode receber a totalidade do capital segurado e continuar trabalhando normalmente.
3. A DIT cobre afastamento por estresse, depressão ou Burnout?
Historicamente, distúrbios psiquiátricos e transtornos de humor constavam na lista de riscos excluídos de quase todas as seguradoras. No entanto, o mercado evoluiu e algumas companhias especializadas já oferecem módulos adicionais específicos que cobrem incapacidade temporária decorrente de LER/DORT, Burnout e transtornos psicológicos, mediante comprovação clínica rigorosa por junta médica e tratamento psiquiátrico documentado.
4. A cláusula de Majoração encarece muito a apólice para cirurgiões e dentistas?
O custo adicional da majoração de membros é marginal (geralmente entre 5% e 15% do valor da cobertura de invalidez), representando uma relação custo-benefício indispensável frente ao risco catastrófico de perder a função de um único dedo e ficar sem respaldo securitário.
Referências Bibliográficas e Legislação Vigente
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 567, de 19 de fevereiro de 2018. Regulamenta as coberturas de seguros de pessoas individuais e coletivos, planos com cobertura de sobrevivência e invalidez.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 642, de 21 de setembro de 2021. Estabelece regras sobre liquidação de sinistros, provisões técnicas e prazo máximo de 30 dias para pagamento de indenizações.
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Súmula nº 609. Trata da ilicitude de negativa securitária por doença preexistente sem realização de exames prévios ou prova cabal de má-fé.
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil Brasileiro). Artigo 765 (Boa-fé contratual), Artigo 766 (Declarações inexatas e omissões) e Artigo 794 (Natureza da indenização de seguros).
- CONSELHO FEDERAL DE MEDICINA (CFM). Demografia Médica no Brasil 2024/2025: Trabalho Médico, Pejotização e Dependência de Rendimentos de Plantões e Consultórios. Brasília: CFM, 2024.
- INSTITUTO DE PESQUISA ECONÔMICA APLICADA (IPEA). Estudos sobre a Transição do Mercado de Trabalho: Autonomia, Pejotização e Desafios de Proteção Previdenciária no Brasil. Rio de Janeiro: IPEA, 2025.
- ESCOLA DE NEGÓCIOS E SEGUROS (ENS). Seguros de Pessoas e Planos de Previdência: Estruturas de Risco, DIT e Doenças Graves. Rio de Janeiro: Editora ENS, 2024.
Carregando comentários…