Seguro de Vida Resgatável vs. Tradicional e Previdência: Análise Atuarial, Tributação e Guia Sucessório Definitivo
Neste artigo
- 1. A Estrutura Atuarial: Como Funciona a Reserva Técnica?
- 2. A Mecânica do Resgate: Carência, Tábua Progressiva e Rentabilidade
- 3. Seguro Resgatável vs. Tradicional (Term Life) vs. Previdência (VGBL)
- 4. O Marco Jurídico-Tributário: ITCMD, IRPF e a Súmula do STJ
- 5. Simulação Financeira Comparativa (Pessoa de 35 Anos, Capital de R$ 2.000.000,00)
- 6. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Vigente
No ecossistema de gestão de patrimônio (wealth management) e planejamento financeiro familiar, o seguro de vida resgatável (frequentemente comercializado sob a estrutura de Whole Life ou Vida Inteira) é um dos instrumentos mais debatidos e, simultaneamente, mais incompreendidos do mercado brasileiro.
Apresentado por vezes como um investimento alternativo e, por outras, criticado pelo seu custo inicial superior ao seguro temporário anual (Term Life), a correta avaliação desse produto exige ultrapassar o discurso comercial e examinar seus três pilares fundamentais: a formação da reserva atuarial, o tratamento jurídico-tributário no ordenamento brasileiro e a sua eficiência como veículo de liquidez sucessória imediata.
Neste guia exaustivo, realizamos uma autópsia técnica completa do seguro resgatável, confrontando fórmulas atuariais, simulações financeiras reais em diferentes horizontes temporais, a legislação vigente da Superintendência de Seguros Privados (SUSEP) e a jurisprudência consolidada do Superior Tribunal de Justiça (STJ).
1. A Estrutura Atuarial: Como Funciona a Reserva Técnica?
Para compreender por que o seguro resgatável permite a recuperação de capital enquanto o seguro tradicional opera a “fundo perdido”, é necessário analisar a decomposição matemática do prêmio securitário.
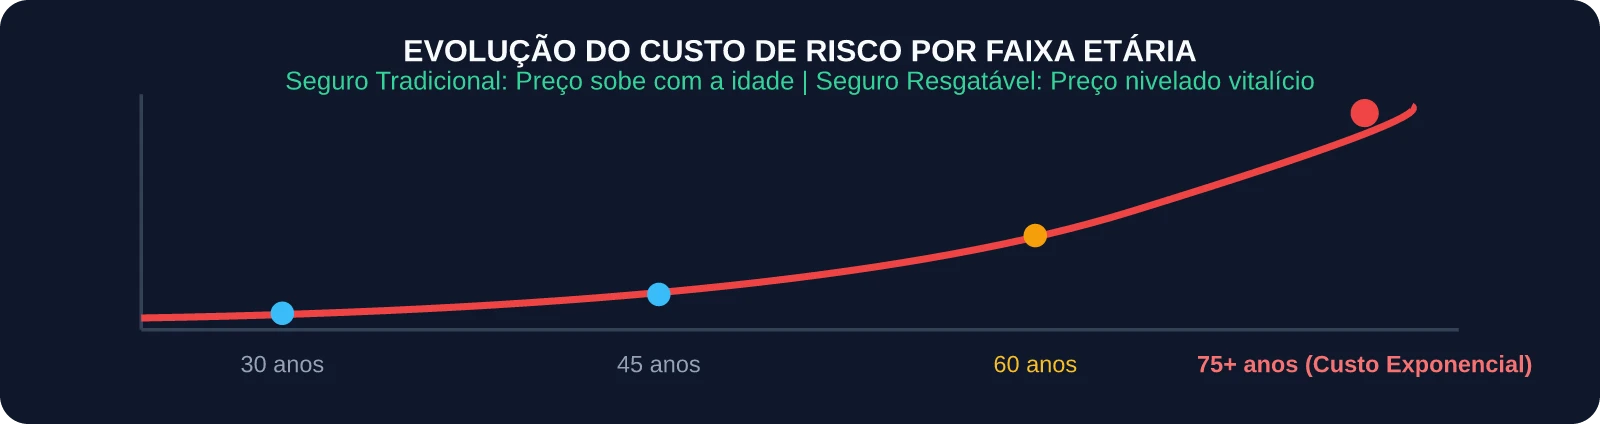
Em qualquer apólice de vida, a probabilidade estatística de morte aumenta exponencialmente com o avanço da idade, conforme mensurado pelas Tábuas Biométricas de Mortalidade (como a Tábua BR-EMS e a AT-2000):
O Nivelamento de Prêmio (Level Premium System)
No seguro tradicional anual renovável (Term Life), você paga exatamente o custo do risco da sua idade atual. Aos 30 anos, o valor é muito baixo; aos 65 ou 70 anos, torna-se financeiramente proibitivo ou a seguradora recusa a renovação automática da apólice.
No seguro resgatável (Whole Life), a atuária aplica o princípio do prêmio nivelado:
- Fase Inicial (Juventude): O segurado paga um valor significativamente maior do que o custo estatístico do seu risco biológico imediato.
- Constituição da PMBAC: O excedente pago é vertido para a Provisão Matemática de Benefícios a Conceder (PMBAC), uma reserva financeira individual segregada pela seguradora.
- Fase Posterior (Maturidade/Velhice): Os rendimentos acumulados da reserva atuarial custeiam a diferença do risco elevado na terceira idade, garantindo que o valor pago não sofra aumentos por faixa etária.
2. A Mecânica do Resgate: Carência, Tábua Progressiva e Rentabilidade
A reserva atuarial acumulada na PMBAC não é uma conta-corrente de liquidez imediata. A SUSEP (por meio da Circular SUSEP nº 567/2018) estipula regras estritas de carência e tabelas progressivas de resgate.
- Período de Carência Inicial: Geralmente de 24 meses. Resgates solicitados antes desse prazo costumam ter taxa de resgate zero.
- Curva de Resgate Progressivo: O percentual da PMBAC disponível para resgate cresce anualmente. Nos primeiros anos (anos 3 a 7), o valor de resgate é inferior ao total de prêmios pagos devido à amortização dos custos de corretagem, emissão e carregamento. A partir do 10º ao 15º ano, o valor de resgate frequentemente supera o montante nominal aportado.
- Rentabilidade Garantida (Benchmark Atuarial): As apólices tradicionais de Whole Life no Brasil remuneram a PMBAC a uma taxa real garantida de IPCA + 3,0% a 4,0% ao ano, além de distribuição de excedentes financeiros (participação nos lucros da seguradora).
3. Seguro Resgatável vs. Tradicional (Term Life) vs. Previdência (VGBL)
Abaixo, confrontamos as três principais estruturas de planejamento patrimonial disponíveis no mercado brasileiro:
| Parâmetro Técnico | Seguro de Vida Resgatável (Whole Life) | Seguro Tradicional Anual (Term Life) | Previdência Privada (VGBL Sucessório) |
|---|---|---|---|
| Duração da Cobertura | Vitalícia (quitação em 10, 20 anos ou até os 100) | Temporária (Renovação anual com cancelamento por idade) | Indefinida (Fase de acumulação e renda) |
| Reserva Financeira / Resgate | Sim (Disponível conforme tabela da PMBAC) | Não (Prêmio consumido a fundo perdido) | Sim (Liquidez D+1 a D+5 dos fundos) |
| Reajuste por Idade | Zero (Apenas correção inflacionária anual) | Sim (Aumentos expressivos a cada mudança de faixa) | Não se aplica (Depende de aportes) |
| Tributação no Resgate (IR) | Isento sobre o capital até o limite do prêmio pago | Não há resgate | Tabela Regressiva (até 10%) sobre o rendimento |
| Incidência de ITCMD | Isento (Art. 794 Código Civil) | Isento (Art. 794 Código Civil) | Judicializado (Varie por Estado / Reforma) |
| Inventário e Penhora | Não entra em inventário; impenhorável | Não entra em inventário | Não entra em inventário; penhora discutida |
4. O Marco Jurídico-Tributário: ITCMD, IRPF e a Súmula do STJ
A maior vantagem estratégica do seguro de vida no Brasil reside na sua blindagem jurídica e eficiência sucessória:
1. Não Sujeição ao Inventário e ITCMD (Artigo 794 do Código Civil)
O Código Civil Brasileiro é peremptório em seu Artigo 794:
“No seguro de vida ou de acidentes pessoais para o caso de morte, o capital estipulado não está sujeito às dívidas do segurado, nem se considera herança para todos os efeitos de direito.” — Art. 794, CC.
Por não integrar o monte partilhável da herança, o pagamento da indenização securitária é imediato (até 30 dias após entrega de certidão de óbito), conferindo liquidez à família para arcar com custas de inventário, ITCMD de outros bens e despesas de subsistência, sem necessidade de abertura de alvará judicial.
2. Isenção Absoluta de Imposto de Renda (Art. 39, XXIII, RIR)
O capital segurado recebido pelos beneficiários em caso de sinistro é 100% isento de Imposto de Renda Pessoa Física. No caso de resgate em vida da PMBAC, o valor resgatado é isento até o montante total de prêmios pagos à seguradora; apenas o eventual ganho real excedente é tributado na fonte como rendimento de capital.
5. Simulação Financeira Comparativa (Pessoa de 35 Anos, Capital de R$ 2.000.000,00)
Cenário Atuarial Real: Homem, não fumante, padrão de saúde standard.
| Parâmetro | Seguro Resgatável Quitado em 10 Anos | Seguro Temporário Renovável (Term 30 Anos) |
|---|---|---|
| Aporte Mensal Inicial (Idade 35) | R$ 3.200,00 / mês (Nivelado) | R$ 420,00 / mês |
| Aporte Mensal na Idade 55 | R$ 0,00 (Apólice 100% quitada) | R$ 2.850,00 / mês |
| Aporte Mensal na Idade 70 | R$ 0,00 (Cobertura ativa vitalícia) | R$ 14.500,00 / mês (ou cancelamento) |
| Custo Total Desembolsado em 35 Anos | R$ 384.000,00 (Quitado nos 10 primeiros anos) | R$ 1.150.000,00+ |
| Valor de Resgate Disponível aos 70 Anos | \~ R$ 1.450.000,00 (Corrigido por IPCA+3%) | R$ 0,00 |
| Capital Segurado em caso de Morte aos 80 | R$ 2.000.000,00 (Corrigido) | R$ 0,00 (Apólice já extinta) |
6. Perguntas Frequentes (FAQ)
1. Seguro resgatável pode ser considerado um investimento financeiro?
Não. O seguro resgatável é, em sua essência, um instrumento de proteção e liquidez sucessória com amortização de custo de risco vitalício. Compará-lo diretamente com produtos de renda fixa pura (como Tesouro IPCA+) desconsidera o custo da cobertura de morte e invalidez de R$ 2 milhões garantida desde o primeiro dia de vigência.
2. O que acontece se eu parar de pagar a apólice resgatável no 5º ano?
A apólice oferece três opções contratuais: (1) efetuar o resgate proporcional do saldo da PMBAC acumulado, (2) saldar a apólice (Paid-Up Option), mantendo uma cobertura reduzida vitalícia sem necessidade de novos pagamentos, ou (3) utilizar o saldo para prorrogar o seguro pelo valor integral por um prazo determinado.
3. A seguradora pode cancelar unilateralmente a apólice resgatável na velhice?
Não. Diferente dos seguros temporários anuais que possuem cláusula de não renovação automática por limite de idade, o seguro Whole Life é um contrato de longo prazo de execução diferida: a seguradora é contratualmente obrigada a manter a cobertura até os 100 anos ou até o falecimento do segurado.
Referências Bibliográficas e Legislação Vigente
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 567, de 19 de fevereiro de 2018. Dispõe sobre as regras e critérios para operação de seguros de pessoas com cobertura de sobrevivência e estruturação de provisões técnicas (PMBAC).
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil Brasileiro). Artigo 757 (Contrato de seguro), Artigo 794 (Exclusão do capital segurado do inventário e herança) e Artigo 796 (Indicação de beneficiários).
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Recurso Especial nº 1.961.488/RS. Trata da natureza jurídica securitária e da não incidência de ITCMD sobre seguros de pessoas e planos com cobertura de sobrevivência.
- INSTITUTO BRASILEIRO DE ATUÁRIA (IBA). Normas Atuariais para Dimensionamento de Provisões Técnicas e Tábuas Biométricas de Mortalidade no Brasil. Rio de Janeiro: IBA, 2024.
- ESCOLA DE NEGÓCIOS E SEGUROS (ENS). Manual de Atuária e Seguros de Pessoas. Rio de Janeiro: Editora ENS, 2023.
Carregando comentários…