
Seguro D&O (Directors and Officers): Proteção do Patrimônio Pessoal de Administradores, Circular SUSEP 637 e Mitigação de Riscos Fiscais e Societários
Neste artigo
- O Marco Regulatório: A Circular SUSEP nº 637/2021 e a Autonomia Contratual
- Estrutura Tridimensional de Coberturas: Side A, Side B e Side C
- Riscos Fiscais, Trabalhistas e Desconsideração da Personalidade Jurídica
- Fiança Bancária e Garantias Judiciais: O Fim do Bloqueio Sisbajud
- A Estrutura de Cláusulas de Reclamação: Apólices Claims Made e Prazos
- Simulação Matemática de Impacto Financeiro: Cenário com e sem D&O
- Perguntas Frequentes (FAQ Técnico)
- Referências Técnicas e Bibliográficas
O ambiente de governança corporativa no Brasil tem sido caracterizado por um aumento expressivo e contínuo no nível de litigiosidade enfrentado por membros de conselhos de administração, diretores estatutários e gestores executivos. A complexidade do sistema tributário nacional, aliada à celeridade das fiscalizações de órgãos reguladores — como a Comissão de Valores Mobiliários (CVM), a Receita Federal do Brasil e o Banco Central — transformou a gestão de negócios em uma atividade exposta a riscos patrimoniais diretos e pessoais. Nesse cenário, o Seguro de Responsabilidade Civil de Administradores (programa D&O - Directors and Officers Liability Insurance) consolidou-se não mais como um benefício acessório, mas como um elemento indispensável de solvência pessoal e atração de talentos de liderança.
Historicamente originado no direito consuetudinário anglo-saxão e modernizado no Brasil por meio da Circular SUSEP nº 637/2021, o pacto securitário de amparo D&O visa resguardar o patrimônio pessoal dos executivos diante de reclamações de terceiros, da própria sociedade ou de órgãos governamentais decorrentes de atos de gestão legítimos. Diante da aplicação frequente de institutos como a desconsideração da personalidade societária (Artigo 50 do Código Civil) e o redirecionamento de execuções fiscais (Artigo 135 do Código Tributário Nacional), compreender a mecânica de funcionamento, as salvaguarda protetivas Side A, B e C e os gatilhos de evento de reclamação deste instrumento é um imperativo de governança. Ao mapear os riscos de uma empresa do setor aéreo, a análise das coberturas de cascos e RETA no seguro aeronáutico complementa esta discussão sobre a responsabilidade dos administradores e ajuda a distinguir os diferentes objetos de proteção.
O Marco Regulatório: A Circular SUSEP nº 637/2021 e a Autonomia Contratual
A publicação da Circular SUSEP nº 637, em 2021, estabeleceu uma profunda modernização no mercado brasidiploma legislativoro de mecanismo protetivos de responsabilidade civil de administradores. Ao revogar diretrizes excessivamente prescritivas e padronizadas da antiga Circular 541/2016, o órgão regulador conferiu ampla liberdade negocial e flexibilidade na estruturação das cláusulas das pactuação D&Os, alinhando a prática entidade corporativa emissora nacional aos padrões adotados nas praças financeiras de Londres e Nova York.
Entre os avanços substanciais consolidados pelo marco regulatório vigente, destacam-se:
- Definição Clara do Segurado e do Tomador: A pessoa societária figura formalmente como estipulante e tomadora da pactuação D&O, firmando e custeando o prêmio em favor das pessoas físicas seguradas (administradores atuais, passados e futuros, incluindo diretores, conselheiros de administração, membros de comitês estatutários e procuradores com poderes de gestão).
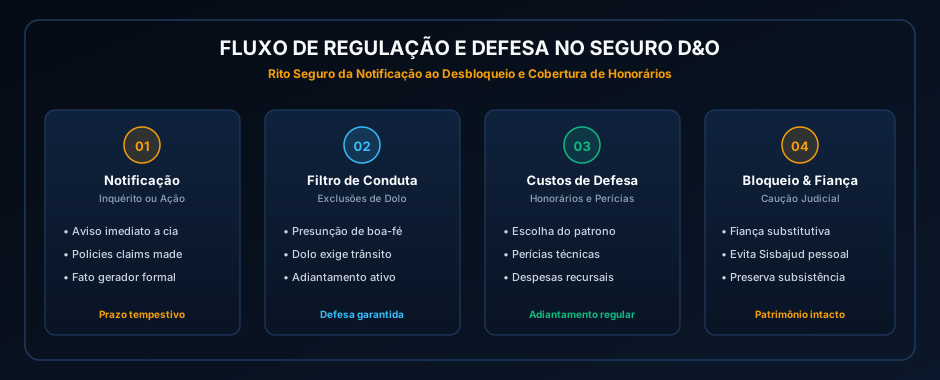
- Adiantamento Tempestivo dos Custos de Defesa: A regulação assegura que a entidade corporativa emissora deve custear, na modalidade de adiantamento, os honorários advocatícios, despesas periciais e depósitos recursais necessários à ampla defesa do gestor, desde a fase investigativa prévia até o encerramento do processo, sem que o segurado tenha de aguardar o julgamento final do mérito para ter acesso aos recursos.
- Presunção de Boa-Fé e Tratamento do Dolo: A exclusão de salvaguarda protetiva por dolo, fraude ou obtenção de vantagem ilícita pessoal somente se opera quando houver decisão judicial transitada em julgado ou confissão irrevogável do administrador. Caso haja imputação de má-fé durante o processo, a entidade corporativa emissora mantém o dever de arcar com os custos de defesa até o trânsito em julgado, assegurando a paridade de armas contra a acusação.
Estrutura Tridimensional de Coberturas: Side A, Side B e Side C
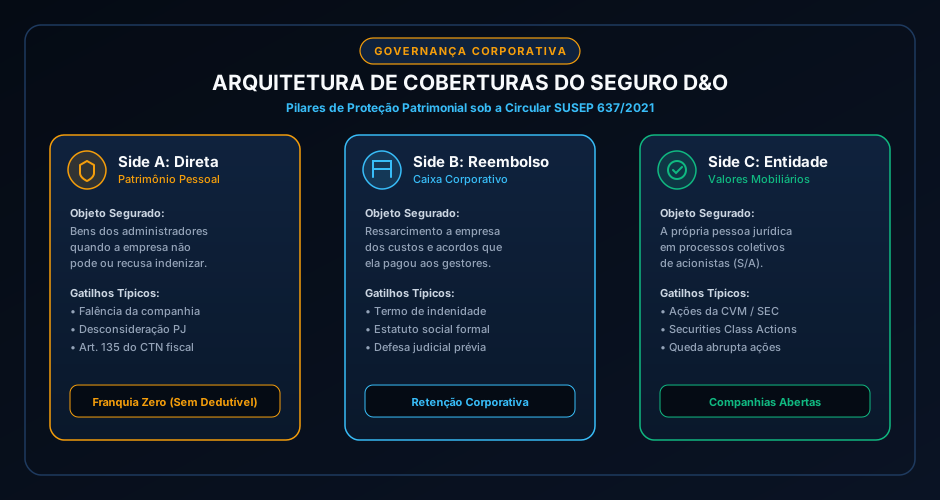
O núcleo operacional de uma pactuação D&O de programa D&O divide-se em três modalidades fundamentais de indenização, tecnicamente designadas no jargão securitário internacional como Side A, Side B e Side C. Cada uma dessas seções destina-se a amparar diferentes polos da relação societária:
Cobertura Side A (Proteção Direta ao Administrador)
A Cobertura Side A é o alicerce fundamental do pacto securitário. Ela atua diretamente na proteção do patrimônio pessoal da pessoa física nos casos em que a entidade corporativa não pode legalmente indenizar o gestor (como em hipóteses de falência, insolvência civil ou vedação societária expressa) ou quando a própria administração da sociedade empresária se recusa a arcar com os custos do litígio.
Um traço distintivo capital do Side A é a inexistência de franquia ou participação obrigatória do segurado: cada real demandado a título de honorários ou condenação cível é integralmente coberto pelo limite máximo da pactuação D&O, resguardando contas bancárias, imóveis e investimentos familiares do executivo.
Cobertura Side B (Reembolso à Companhia Estipulante)
Em situações ordinárias, a governança corporativa da sociedade empresária ampara os administradores réus por meio de termos de indenidade (indemnity agreements) previstos no estatuto social, custeando previamente os advogados estipulados. A Cobertura Side B opera como um mecanismo de ressarcimento corporativo: a entidade corporativa emissora reembolsa o caixa da pessoa societária por todas as despesas razoáveis comprovadamente incorridas no patrocínio da defesa de seus executivos.
Diferente do Side A, a Cobertura Side B usualmente estipula uma retenção corporativa (deductible), funcionando como uma franquia a ser absorvida pela sociedade empresária antes do ingresso da salvaguarda protetiva securitária.
Cobertura Side C (Cobertura para a Própria Entidade)
Especialmente relevante para entidade corporativas abertas com ações negociadas na B3 ou bolsas internacionais, o Side C amplia o escopo da pactuação D&O para amparar diretamente a própria pessoa societária quando esta figura como correu em ações coletivas movidas por investidores (securities claims) ou processos administrativos instaurados por órgãos de controle do mercado de capitais decorrentes de declarações societárias, divulgação de demonstrações financeiras ou fatos relevantes.
| Modalidade de Cobertura | Beneficiário Principal | Sujeito a Franquia? | Gatilho Típico de Acionamento |
|---|---|---|---|
| Side A (Direta ao Gestor) | Pessoa Física (Administrador) | Não (Franquia Zero) | Insolvência da sociedade empresária, falência ou recusa societária |
| Side B (Ressarcimento à PJ) | Empresa (Tomadora/Estipulante) | Sim (Retenção Corporativa) | Reembolso dos valores adiantados pelo caixa corporativo |
| Side C (Valores Mobiliários) | A Própria Companhia (Pessoa Jurídica) | Sim (Retenção Específica) | Ações coletivas de acionistas e processos CVM/SEC |
Riscos Fiscais, Trabalhistas e Desconsideração da Personalidade Jurídica
Um dos maiores equívocos de governança patrimonial é supor que a responsabilidade limitada inerente às Sociedades Anônimas (Lei 6.404/1976) e Sociedades Limitadas (Lei 10.406/2002) constitua uma blindagem absoluta aos executivos. No ordenamento jurídico brasidiploma legislativoro, a autonomia patrimonial da pessoa societária é frequentemente relativizada em múltiplas esferas jurisdicionais:
1. Responsabilidade Tributária (Artigo 135 do CTN)
O Fisco frequentemente inclui sócios-gerentes e diretores no polo passivo de execuções fiscais da Fazenda Nacional ou Estadual. Embora a Súmula 430 do Superior Tribunal de Justiça (STJ) pacifique que o mero inadimplemento da obrigação tributária pela sociedade não gera, por si só, a responsabilidade pessoal do administrador, o redirecionamento é rotineiramente deferido em execuções fiscais fundamentado em alegações de dissolução irregular da sociedade (Súmula 435 do STJ) ou excesso de mandato. Durante o trâmite processual, a pactuação D&O D&O fornece o suporte indispensável para custear os recursos e embargos à execução.
2. Responsabilidade Trabalhista e Previdenciária
A Justiça do Trabalho aplica largamente a denominada "teoria menor" da desconsideração da personalidade societária (inspirada no Artigo 28 do Código de Defesa do Consumidor), bastando a mera insolvência da pessoa societária para adimplir verbas rescisórias para que os bens dos administradores e sócios com poderes de gestão sejam alcançados via ordens de bloqueio de contas pelo sistema Sisbajud. A pactuação D&O de D&O atua para prover caução bancária substitutiva e honorários defensivos.
3. Ações Civis Públicas e Esfera Ambiental
No âmbito ambiental (Lei 9.605/1998) e de defesa da concorrência (Lei 12.529/2011), administradores respondem em conjunto com a sociedade empresária na hipótese de omissão culposa ou delegação ineficaz de controle sobre danos ambientais ou práticas restritivas de mercado.
Fiança Bancária e Garantias Judiciais: O Fim do Bloqueio Sisbajud
Um dos pontos de maior estresse emocional e financeiro para qualquer executivo processado é a emissão de ordens judiciais de constrição de ativos financeiros. Através do sistema Sisbajud, juízes podem determinar o bloqueio instantâneo e eletrônico de todas as contas correntes, poupanças e aplicações financeiras registradas sob o CPF do administrador, inclusive em contas conjuntas com cônjuges, gerando imediata asfixia patrimonial.
As pactuação D&Os modernas de programa D&O de nível de excelência contam com cláusulas acessórias de Custos de Mitigação de Penhora e Fiança Judicial Substitutiva. Mediante essa extensão:
- Emissão de Fiança para Desbloqueio: A entidade corporativa emissora fornece uma carta de caução bancária ou mecanismo protetivo salvaguarda judicial para caucionar o valor cobrado em juízo, permitindo que os advogados do gestor solicitem o imediato cancelamento da ordem de indisponibilidade de bens pessoais.
- Garantia de Subsistência e Despesas Familiares: Nos casos em que o levantamento do bloqueio exigir prazos procedimentais estendidos, a pactuação D&O pode antecipar montantes mensais para assegurar o custeio de necessidades básicas e compromissos escolares e de moradia da família do gestor durante a vigência do bloqueio.
A Estrutura de Cláusulas de Reclamação: Apólices Claims Made e Prazos
O programa D&O adota estritamente a base de Reclamações com Notificação (Claims Made with Reporting Basis), conforme disciplinado no mercado securitário. Essa sistemática exige especial atenção dos gestores ao contratar e renovar pactuação D&Os:
- Fato Gerador (Wrongful Act): O ato de gestão culposo ou omissivo que deu origem à reclamação de terceiros deve ter ocorrido dentro do período de vigência da pactuação D&O ou após a denominada Data de Retroatividade.
- Data de Retroatividade: Trata-se da data contratual limite no passado a partir da qual os atos praticados pelo gestor estarão cobertos. Ao migrar de entidade corporativa emissora em renovações consecutivas, é mandatório exigir a manutenção da data de retroatividade original (preferencialmente ilimitada para fatos desconhecidos), sob pena de criar lacunas de salvaguarda protetiva que desprotegem atos de gestões passadas.
- Prazo Suplementar e Prazo Complementar: Se a entidade corporativa encerrar a pactuação D&O ou o administrador deixar o cargo, o pacto securitário oferece o prazo complementar (estabelecido em diploma legislativo) e o prazo suplementar (estipulado mediante prêmio adicional), permitindo que novas reclamações judiciais protocoladas após a extinção do pacto securitário ainda sejam acolhidas, desde que relativas a fatos ocorridos durante a vigência da pactuação D&O.
Simulação Matemática de Impacto Financeiro: Cenário com e sem D&O
A relevância do D&O revela-se em números quando se confronta a despesa societária de um processo complexo contra o patrimônio pessoal de um executivo de médio a grande porte:
| Item de Custo Processual | Cenário Sem programa D&O (Custeio Direto pelo Executivo) | Cenário com programa D&O Estruturado (SUSEP 637) | Impacto no Patrimônio Pessoal |
|---|---|---|---|
| Honorários Advocatícios (1ª e 2ª Instâncias) | R$ 380.000,00 | R$ 0,00 (Adiantado pela Seguradora) | Preservação de R$ 380 mil |
| Laudos Técnicos e Perícia Contábil Independente | R$ 140.000,00 | R$ 0,00 (Coberto no Limite de Custos) | Preservação de R$ 140 mil |
| Depósitos Recursais e Custas Judiciais STJ/STF | R$ 95.000,00 | R$ 0,00 (Garantido pela Apólice) | Preservação de R$ 95 mil |
| Caução Substitutiva de Penhora Sisbajud | R$ 2.400.000,00 (Imobilizado) | Fiança Bancária Emitida pelo Seguro | Evita Bloqueio de Liquidez |
| Acordo Judicial Homologado ou Indenização Cível | R$ 1.800.000,00 | R$ 1.800.000,00 (Pago pela Apólice) | Preservação de R$ 1,8 milhão |
| Desembolso Efetivo Total do Administrador | R$ 2.415.000,00 + R$ 2,4M Bloqueados | R$ 0,00 (Franquia Zero no Side A) | Blindagem Total do Patrimônio |
Processos Administrativos Sancionadores na CVM e o Termo de Compromisso
No ecossistema de mercado de capitais fiscalizado pela Comissão de Valores Mobiliários (CVM), a exposição de diretores estatutários e conselheiros assume contornos singulares. A instauração de Termos de Acusação e Processos Administrativos Sancionadores (PAS) por infrações a normas contábeis, divulgação intempestiva de fatos relevantes ou suposto uso de informação privilegiada (insider trading) deflagra investigações prolongadas que demandam bancas societárias altamente especializadas.
Nesse âmbito, a pactuação D&O D&O desempenha um papel fulcral na viabilização do Termo de Compromisso (TC) disciplinado pelo Artigo 11 da Lei 6.385/1976. O Termo de Compromisso permite a extinção do processo sancionador sem reconhecimento de culpa ou juízo de condenação, mediante o pagamento de obrigação pecuniária à autarquia federal ou a indenização de prejuízos difusos a acionistas minoritários. A pactuação D&O moderna ampara tanto as despesas de negociação técnica do termo perante o Colegiado da CVM quanto, nos limites estipulados de endosso específico, o aporte financeiro necessário à formalização do compromisso conciliatório.
A Doutrina da Business Judgment Rule no Direito Societário Brasidiploma legislativoro
Um dos escudos dogmáticos essenciais para a defesa dos administradores é a transposição da doutrina norte-americana da Business Judgment Rule para a exegese do Artigo 153 da Lei das S/A (dever de diligência do administrador leal). Por essa teoria, presume-se que as decisões mercantis adotadas por executivos de boa-fé, fundamentadas em laudos técnicos e sem conflito de interesses, não devem ser revistas pelo Poder Judiciário sob a ótica do resultado econômico superveniente desfavorável.
A pactuação D&O de responsabilidade civil atua justamente para financiar a comprovação probatória de que o administrador agiu no estrito cumprimento de seus deveres fiduciários de lealdade, cuidado e informação. A adesão executiva tempestiva de pareceristas jurídicos de renome e auditores periciais forenses, custeada antecipadamente pelo pacto securitário, constitui frequentemente a linha divisória entre a rejeição sumária de ações indenizatórias infundadas e a ruína financeira do gestor demandado.
Perguntas Frequentes (FAQ Técnico)
1. O programa D&O cobre atos dolosos praticados pelo administrador?
Não. A legislação securitária brasidiploma legislativora (Artigo 762 do Código Civil) veda taxativamente o mecanismo protetivo para salvaguarda de atos comprovadamente dolosos, ilícitos premeditados ou práticas criminosas. Contudo, em virtude do princípio constitucional da presunção de inocência, a Circular SUSEP 637 determina que a entidade corporativa emissora deve adiantar os custos de defesa do gestor acusado até que haja decisão judicial transitada em julgado confirmando a conduta dolosa. Apenas caso seja confirmada a fraude em caráter definitivo é que o segurado deverá reembolsar a entidade corporativa emissora pelos montantes adiantados.
2. O que acontece com a salvaguarda protetiva se o administrador renunciar ou for destituído do cargo?
O administrador permanece coberto pelas reclamações decorrentes de atos de gestão praticados durante o período em que ocupava a função, mesmo após seu desligamento da entidade corporativa. Para assegurar proteção plena a longo prazo, as pactuação D&Os corporativas incorporam prazos complementares automáticos e opções de adesão executiva de prazos suplementares (salvaguarda protetiva run-off), garantindo tranquilidade societária por prazos de 3 a 8 anos após a saída do cargo.
3. A adesão executiva do programa D&O pode ser custeada integralmente pela sociedade empresária?
Sim. É a prática padrão de governança no Brasil. A entidade corporativa figura como tomadora e estipulante, arcando com o pagamento integral do prêmio securitário e lançando as despesas como despesa operacional necessária à atração e retenção de executivos, em estrita consonância com a Lei 6.404/1976. O valor do prêmio pago pela entidade corporativa em benefício de seus gestores não constitui remuneração indireta tributável (fringe benefit).
4. Como o D&O se posiciona perante a responsabilização de administradores em casos tributários?
O mecanismo protetivo fornece suporte integral para o custeio da defesa técnica do administrador inserido em execuções fiscais da União, Estados ou Municípios sob a alegação do Artigo 135 do Código Tributário Nacional. O mecanismo protetivo custeia honorários de pareceristas, advogados tributaristas e adesão executiva de caução bancárias judiciais para suspensão da exigibilidade do crédito tributário, impedindo a penhora de bens pessoais do executivo enquanto se demonstra a ausência de dissolução irregular ou excesso de mandato.
Referências Técnicas e Bibliográficas
- Superintendência de Seguros Privados - SUSEP (2021). Circular SUSEP nº 637, de 27 de julho de 2021. Dispõe sobre as regras e os critérios para operação dos mecanismo protetivos de responsabilidade civil de administradores e diretores (D&O). Diário Oficial da União, Brasília, DF.
- Brasil (1976). Lei nº 6.404, de 15 de dezembro de 1976. Dispõe sobre as Sociedades por Ações. Arts. 153 a 158 (Deveres e Responsabilidades dos Administradores). Brasília, DF.
- Brasil (2002). Lei nº 10.406, de 10 de janeiro de 2002. Institui o Código Civil. Art. 50 (Desconsideração da Personalidade Jurídica) e Arts. 757 a 802 (Do Contrato de Seguro).
- Superior Tribunal de Justiça - STJ (2010). Súmula 430 e Súmula 435. Jurisprudência pacificada sobre o redirecionamento de execuções fiscais e dissolução irregular de pessoas societárias. Brasília, DF.
Carregando comentários…