
Seguro Saúde Coletivo Empresarial 2026: Sinistralidade, ANS e a Matemática da VCMH
Neste artigo
- 1. O Marco Regulatório da ANS: PMEs no Pool de Risco vs. Grandes Contratos Corporativos
- 2. A Matemática Atuarial da Sinistralidade (Loss Ratio) e a Fórmula do Reajuste
- 3. O Fenômeno da VCMH: Por que a Inflação Médica Descola do IPCA Geral?
- 4. Moderadores de Demanda: A Engenharia da Coparticipação Inteligente
- 5. Gestão de Saúde Populacional (GSP) e Modelos de Contratação
- 6. Simulação Numérica Real: Impacto do Controle de Sinistralidade no Reajuste Corporativo
- 7. FAQ Técnico: Dúvidas Cruciais sobre Saúde Suplementar Corporativa
- 8. Referências Bibliográficas e Legislação Oficial
A gestão de benefícios corporativos no Brasil enfrenta um desafio financeiro de escala sem precedentes. Para indústrias, instituições financeiras, empresas de serviços e conglomerados de varejo, o Seguro Saúde Coletivo Empresarial (e os planos de assistência médica corporativa) consolidou-se como o segundo item mais pesado da folha de pagamentos, superado unicamente pela massa salarial bruta direta. Ano após ano, as diretorias de Recursos Humanos e os diretores financeiros (CFOs) são confrontados com propostas de reajuste anual que desafiam qualquer orçamento corporativo, frequentemente situadas entre 18% e 35% ao ano — patamares que superam em três a quatro vezes os índices oficiais de inflação geral mensurados pelo IPCA. Esse descolamento crônico decorre da dinâmica da Variação dos Custos Médico-Hospitalares (VCMH), combinada à escalada da taxa de sinistralidade das carteiras empresariais provocada pelo envelhecimento dos colaboradores, avanço das doenças crônicas não transmissíveis, incorporação acelerada de tecnologias diagnósticas de alto custo e utilização desordenada de prontos-socorros para consultas eletivas simples.
Sob o arcabouço da Lei Federal nº 9.656/1998 e das resoluções normativas emitidas pela Agência Nacional de Saúde Suplementar (ANS) — com destaque para a disciplina da Resolução Normativa RN nº 565, que rege o agrupamento de contratos (pool de risco) —, os planos corporativos não estão sujeitos ao teto máximo de reajuste estipulado anualmente pelo governo para os planos individuais e familiares. As mensalidades corporativas são repactuadas mediante livre negociação bilateral com operadoras de medicina de grupo, cooperativas médicas e seguradoras especializadas em saúde, tendo como fiel da balança a equação atuarial da sinistralidade (Loss Ratio). Compreender a mecânica matemática do ponto de equilíbrio (Break-Even), calibrar modelos inteligentes de coparticipação com tetos financeiros protetivos e implantar programas de Gestão de Saúde Populacional (GSP) deixaram de ser medidas acessórias de RH para se tornarem imperativos de sobrevivência de caixa e governança corporativa. O presente dossiê técnico disseca as engrenagens atuariais dos contratos coletivos, demonstra a fórmula pericial dos reajustes anuais e apresenta as melhores estratégias práticas para estancar a escalada de custos assistenciais em 2026.
1. O Marco Regulatório da ANS: PMEs no Pool de Risco vs. Grandes Contratos Corporativos
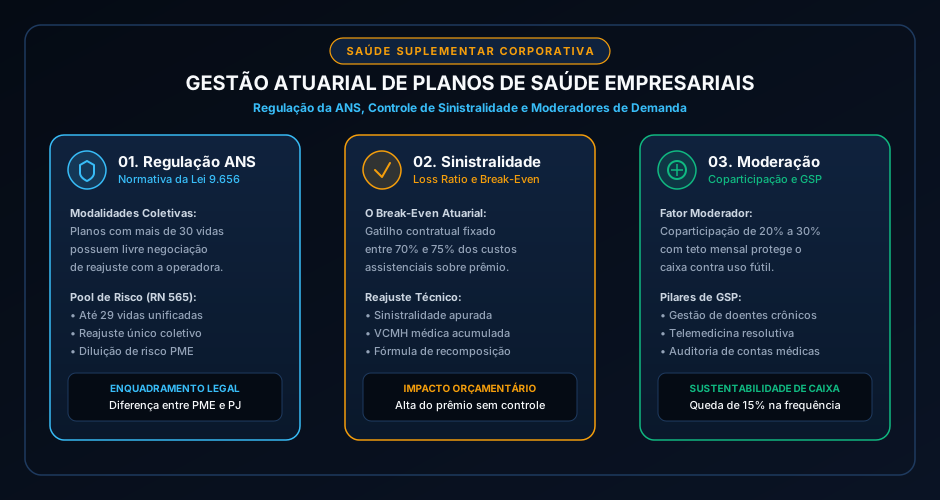
A legislação da saúde suplementar estabelece uma cisão regulatória profunda na forma como as carteiras corporativas são agrupadas e reajustadas anualmente. O artigo 35-E da Lei nº 9.656/1998 e as resoluções da ANS dividem o mercado corporativo em dois blocos de risco com tratamentos atuariais distintos:
1.1 Contratos Coletivos com até 29 Vidas: O Pool de Risco da RN nº 565
Empresas de pequeno e médio porte (PMEs) com vínculos contratuais abrangendo até 29 beneficiários (titulares e dependentes somados) estão compulsoriamente enquadradas no mecanismo de Agrupamento de Contratos (Pool de Risco), disciplinado pela Resolução Normativa RN nº 565 da ANS.
- Mecânica do Agrupamento: Para evitar que uma pequena empresa que tenha registrado uma única internação em UTI de alto custo sofra um reajuste de 100% ou 200% que inviabilize o negócio, a ANS obriga a operadora a somar a sinistralidade de todas as micro e pequenas empresas de sua carteira nesse segmento;
- Reajuste Único Compulsório: A operadora calcula um percentual de reajuste único idêntico, que é aplicado indistintamente a todos os contratos agrupados naquele ano, independentemente de a empresa A ter utilizado 20% e a empresa B ter utilizado 150% do prêmio pago;
- Transparência Regulatória: A operadora é obrigada a submeter o cálculo e a divulgação do percentual único à ANS em seu portal público até o mês de maio de cada exercício, permitindo a fiscalização do índice aplicado aos aniversários contratuais.
1.2 Contratos com 30 Vidas ou Mais: Livre Negociação e Gestão Individual de Carteira
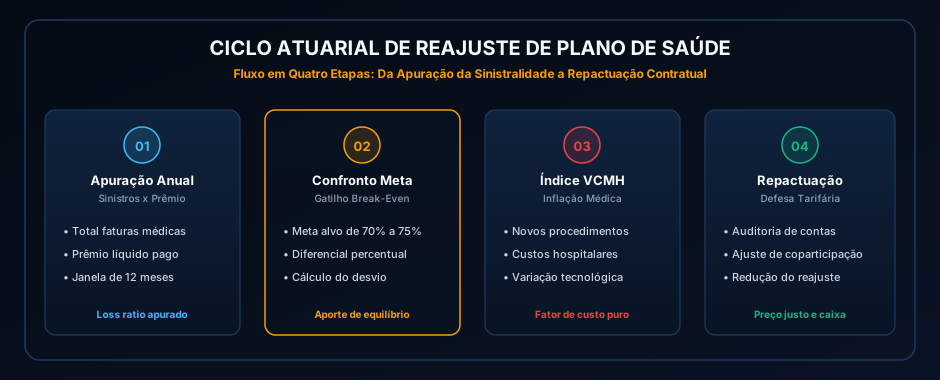
Para empresas com 30 ou mais beneficiários inscritos, a proteção do pool de risco deixa de existir. O contrato passa a ser avaliado estritamente pela sua sinistralidade individual apurada nos últimos 12 meses.
Nesse regime, prevalece o princípio da livre negociação: se a empresa gerou despesas assistenciais substancialmente superiores ao prêmio arrecadado, a operadora apresentará uma notificação formal com memórias de cálculo atuariais exigindo recomposições que frequentemente ultrapassam 30%. Caso a empresa não disponha de governança de dados para auditar a legitimidade das faturas médicas, ela é forçada a aceitar o reajuste abusivo ou cancelar a apólice, enfrentando novos prazos de carência e desgastes severos no clima organizacional.
2. A Matemática Atuarial da Sinistralidade (Loss Ratio) e a Fórmula do Reajuste
O coração financeiro do plano de saúde corporativo reside na taxa de sinistralidade (Loss Ratio), expressa pela relação percentual direta entre as despesas assistenciais gastas pelos colaboradores e o prêmio total líquido pago pela empresa contratante no mesmo período de observação:
2.1 O Break-Even Atuarial (Ponto de Equilíbrio Contratual)
Nenhum plano de saúde é dimensionado para operar com 100% do prêmio destinado exclusivamente ao pagamento de contas médicas. Para cobrir despesas administrativas da operadora, tributos federais e municipais (PIS, COFINS, ISS), despesas de comercialização (corretagem), reservas técnicas de solvência exigidas pela ANS e a margem de remuneração de capital, os contratos coletivos fixam uma meta atuarial denominada Break-Even (Ponto de Equilíbrio).
Na ampla maioria das apólices corporativas no Brasil, o Break-Even é pactuado contratualmente em patamares que variam entre 70% e 75%:
- Sinistralidade até 70%: A carteira é considerada equilibrada e atuarialmente saudável. O reajuste anual tende a limitar-se à variação inflacionária médica pura (VCMH) ou até ensejar descontos e bônus tarifários;
- Sinistralidade acima de 70%: O contrato entra em desequilíbrio atuarial de caixa. A operadora aciona a cláusula de Reajuste Técnico por Sinistralidade, exigindo o aporte financeiro necessário para trazer a conta de volta ao patamar de 70%.
2.2 A Fórmula do Reajuste Técnico
A recomposição atuarial exigida pela operadora para reequilibrar o contrato quando a sinistralidade apurada supera o Break-Even pactuado calcula-se pela equação:
Se uma corporação registrou uma sinistralidade anual acumulada de 91%, enquanto o Break-Even de seu contrato era de 70%, o reajuste técnico necessário unicamente para estancar o déficit operacional atuarial é de:
Somando-se a esse percentual o reajuste financeiro decorrente da inflação dos custos de insumos médicos e medicamentos de última geração (VCMH), o reajuste final proposto pela operadora alcançaria a cifra proibitiva de mais de 38% a 42% no aniversário do contrato.
3. O Fenômeno da VCMH: Por que a Inflação Médica Descola do IPCA Geral?
A Variação dos Custos Médico-Hospitalares (VCMH), apurada por instituições como o Instituto de Estudos de Saúde Suplementar (IESS), mede a oscilação do custo médio por beneficiário na saúde suplementar. Enquanto o IPCA afere uma cesta fixa de bens de consumo das famílias, a VCMH é impulsionada por três vetores biológicos e econômicos independentes:
- Preço dos Insumos e Tecnologias de Ponta: Fármacos biológicos oncológicos de infusão ambulatorial, terapias gênicas, cirurgias robóticas de precisão e próteses articulares de titânio possuem precificação internacional atrelada ao dólar e ao euro, além de registrarem aumentos expressivamente acima dos índices gerais de preços;
- Frequência Absoluta de Utilização: A incorporação do trabalho remoto e a sobrecarga de estresse corporativo deflagraram um aumento de mais de 40% na procura por psiquiatras, psicólogos, fisioterapeutas e exames diagnósticos avançados de imagem (ressonâncias magnéticas e tomografias computadorizadas);
- Envelhecimento da População Corporativa: Com o prolongamento da idade de aposentadoria no Brasil, as carteiras empresariais concentram uma proporção crescente de colaboradores nas faixas etárias acima de 49 e 59 anos, grupos demográficos cujo consumo médico per capita é estatisticamente entre quatro e seis vezes superior ao de jovens de 20 a 29 anos.
4. Moderadores de Demanda: A Engenharia da Coparticipação Inteligente
A ferramenta mais consagrada e eficaz para reconduzir a sinistralidade de uma carteira empresarial aos patamares de equilíbrio é a implantação de Coparticipação Estruturada.
4.1 Como Funciona o Fator Moderador?
Em planos de saúde sem coparticipação (onde a empresa arca com 100% dos custos das consultas e exames), instala-se o fenômeno econômico do Risco Moral (Moral Hazard): o colaborador percebe o atendimento médico como um bem de consumo com "custo marginal zero". Isso induz comportamentos nocivos, como a utilização frequente de prontos-socorros hospitalares para obtenção de atestados médicos ou queixas leves que poderiam ser resolvidas por telemedicina, além da realização duplicada de exames laboratoriais por descarte dos laudos anteriores.
A coparticipação estabelece que o beneficiário participará de uma fração do custo de determinados eventos assistenciais:
- Percentuais Típicos de Mercado: 20% a 30% do valor da consulta médica ambulatorial, sessões de fisioterapia/psicoterapia e exames diagnósticos simples;
- Isenção Total para Internações Clínicas e Cirúrgicas: A coparticipação sobre internações hospitalares deve ser vedada ou limitada a uma taxa fixa por evento de valor simbólico (por exemplo, R$ 150 a R$ 250 por internação), protegendo o colaborador contra a ruína financeira em eventos graves e despesas oncológicas;
- Teto Financeiro Mensal Limitador: O modelo moderno de coparticipação exige a fixação de um teto mensal máximo de desconto em folha (frequentemente estipulado entre R$ 150,00 e R$ 300,00 por colaborador). Esse mecanismo atua como uma blindagem social e jurídica, garantindo que o colaborador com doença aguda não sofra retenções predatórias de salário, o que violaria o artigo 462 da Consolidação das Leis do Trabalho (CLT).
Dados empíricos consolidados de consultorias atuariais indicam que a transição de um modelo de saúde integral para o formato com coparticipação moderada reduz a frequência de consultas desnecessárias de pronto-socorro entre 15% e 22% logo no primeiro ano, derrubando a sinistralidade da carteira para patamares imediatamente abaixo do Break-Even.
5. Gestão de Saúde Populacional (GSP) e Modelos de Contratação
Reduzir custos em saúde corporativa sem deteriorar a qualidade clínica exige migrar da gestão passiva de sinistros para a Gestão de Saúde Populacional (GSP) e avaliar os modelos contratuais disponíveis:
5.1 Pré-Pagamento vs. Pós-Pagamento e Autogestão
- Pré-Pagamento Tradicional: A empresa paga um valor fixo mensal por colaborador à operadora. Se a sinistralidade ficar abaixo do Break-Even, a operadora retém o lucro excedente; se ficar acima, a operadora absorve o caixa no ano corrente, mas repassa a cobrança no reajuste seguinte;
- Pós-Pagamento (Custo Operacional com Taxa de Gestão): A corporação assume integralmente as despesas assistenciais reais de sua carteira a cada mês, pagando à operadora exclusivamente uma taxa de administração (Management Fee) de 6% a 10% sobre o faturamento médico auditado. Modelo ideal para empresas com mais de 1.500 vidas que possuem estrutura interna para reter o lucro da boa sinistralidade;
- Autogestão Patrocinada: A própria corporação institui uma operadora de autogestão própria sem fins lucrativos (como Cassi, Geap e planos de estatais e multinacionais), eliminando margens comerciais e reinvestindo 100% dos recursos no cuidado primário dos colaboradores e dependentes.
5.2 Pilares Práticos da GSP em 2026
- Estratificação da Pirâmide de Risco: 5% dos beneficiários de uma empresa (portadores de neoplasias, insuficiência renal em diálise, cardiopatias graves e politraumatizados) respondem historicamente por mais de 50% de todo o custo de sinistro da apólice. A equipe de saúde da empresa deve monitorar esses pacientes de forma próxima (Case Management), garantindo acesso às melhores condutas médicas, desospitalização programada com Home Care qualificado e auditoria rigorosa de contas hospitalares;
- Atenção Primária à Saúde (APS) e Telemedicina Corporativa: Disponibilizar pronto-atendimento virtual 24 horas por dia com médicos de família como porta de entrada obrigatória para queixas simples evita idas a prontos-socorros privados de alta complexidade, resolvendo mais de 85% dos casos clínicos no primeiro contato digital com custo unitário até 90% inferior ao atendimento presencial.
6. Simulação Numérica Real: Impacto do Controle de Sinistralidade no Reajuste Corporativo
A tabela a seguir apresenta uma simulação atuarial em uma empresa de médio-grande porte com 450 colaboradores (totalizando 900 vidas com dependentes), faturando anualmente R$ 5.400.000,00 em prêmios pagos ao plano de saúde, comparando o desfecho financeiro da gestão passiva versus gestão ativa com coparticipação e GSP:
| Indicador Atuarial e Financeiro | Cenário 1: Gestão Passiva (Sem Coparticipação) | Cenário 2: Gestão Ativa (Coparticipação 20% + GSP) | Economia e Impacto Real no Caixa |
|---|---|---|---|
| Prêmio Anual Pago no Exercício | R$ 5.400.000,00 | R$ 5.400.000,00 | Base contratual idêntica |
| Despesas Médicas e Hospitalares Pagas | R$ 4.860.000,00 | R$ 3.672.000,00 | Queda de R$ 1.188.000 nas contas médicas |
| Taxa de Sinistralidade Apurada (Loss Ratio) | 90,0% (Grave desequilíbrio) | 68,0% (Equilíbrio abaixo da meta) | Redução de 22 pontos percentuais de sinistro |
| Break-Even Contratual Alvo | 72,0% | 72,0% | Meta estipulada em contrato |
| Reajuste Técnico por Sinistralidade | + 25,0% (90% / 72% - 1) | 0,0% (Sinistralidade < 72%) | Neutralização do reajuste técnico |
| Reajuste Financeiro / Inflação Médica (VCMH) | + 11,0% | + 8,5% (Moderação de uso de exames) | Redução no fator inflacionário |
| Reajuste Global Proposto pela Operadora | + 36,0% | + 8,5% | Diferencial de 27,5% no reajuste anual |
| Novo Prêmio Anual para o Exercício Seguinte | R$ 7.344.000,00 | R$ 5.859.000,00 | Economia direta de R$ 1.485.000,00/ano |
O diagnóstico financeiro é incontestável: a inação na gestão do benefício de saúde acarretaria um aumento de quase R$ 2 milhões de reais no orçamento de benefícios da companhia no ano seguinte. Com a implantação de coparticipação com teto moderador e acompanhamento médico de crônicos, a empresa manteve o reajuste abaixo da inflação médica, preservando a sustentabilidade do benefício sem suprimir coberturas essenciais dos colaboradores.
7. FAQ Técnico: Dúvidas Cruciais sobre Saúde Suplementar Corporativa
A empresa pode cancelar unilateralmente o plano de saúde coletivo?
Sim. Ao contrário dos planos individuais (onde a operadora só pode rescindir em caso de fraude ou inadimplência superior a 60 dias), os contratos coletivos empresariais admitem a rescisão unilateral imotivada por qualquer das partes ao término do período de vigência anual, mediante aviso prévio formal com antecedência mínima de 60 dias, conforme regulamentação da ANS.
O que acontece com colaboradores demitidos sem justa causa ou aposentados?
Nos termos dos artigos 30 e 31 da Lei nº 9.656/1998, o colaborador demitido sem justa causa que contribuía mensalmente para o custeio do plano tem o direito de permanecer no plano coletivo empresarial por um período correspondente a um terço do tempo de contribuição (garantido o mínimo de 6 meses e o máximo de 24 meses), desde que assuma o pagamento integral da mensalidade (sua cota e a cota patronal). Para aposentados que contribuíram por mais de 10 anos, o direito à manutenção é vitalício, sob custeio integral do titular.
As operadoras são obrigadas a apresentar as contas médicas detalhadas no reajuste?
Sim. A Resolução Normativa RN nº 565 da ANS e o Código de Defesa do Consumidor impõem às operadoras de saúde o dever de transparência ativa. Diante de qualquer proposta de reajuste técnico por sinistralidade, a empresa contratante tem o direito legal de exigir a memória de cálculo atuarial pormenorizada, demonstrando a relação nominal anonimizada de sinistros pagos, prêmios faturados e custos de procedimentos. Cobranças genéricas sem comprovação documental podem ser impugnadas perante a ANS e o Poder Judiciário.
A coparticipação pode incidir sobre tratamentos de câncer ou hemodiálise?
Embora a lei não proíba expressamente a incidência de coparticipação sobre procedimentos ambulatoriais de alta complexidade, a imposição de percentuais sobre sessões de quimioterapia, radioterapia ou hemodiálise (cujos custos mensais ultrapassam dezenas de milhares de reais) torna o plano financeiramente inacessível ao paciente, violando a função social do contrato e os direitos da personalidade. Para evitar passivos trabalhistas e judiciais, as empresas instituem cláusulas de exclusão total de coparticipação para terapias oncológicas, hemodiálise e transplantes.
Qual é a diferença entre seguro saúde e plano de saúde operado por medicina de grupo?
Seguradoras especializadas em saúde (como Bradesco Saúde, SulAmérica e Porto Saúde) são regidas pela SUSEP e pela ANS, operando sob livre escolha de médicos com garantia mandatória de reembolso de despesas médico-hospitalares conforme tabela contratada. Já operadoras de medicina de grupo e cooperativas (como Unimeds e Hapvida NotreDame) concentram a assistência em redes credenciadas e centros clínicos próprios, limitando as hipóteses de reembolso a situações excepcionais de urgência onde não haja rede disponível.
8. Referências Bibliográficas e Legislação Oficial
- Brasil. Presidência da República. Lei nº 9.656, de 3 de junho de 1998. Dispõe sobre os planos e seguros privados de assistência à saúde. Diário Oficial da União, Brasília, 1998.
- Agência Nacional de Saúde Suplementar (ANS). Resolução Normativa RN nº 565, de 16 de dezembro de 2022. Dispõe sobre as regras para celebração de contratos de planos privados de assistência à saúde e agrupamento de contratos coletivos. Diário Oficial da União, 2022.
- Instituto de Estudos de Saúde Suplementar (IESS). Relatório Anual de Variação dos Custos Médico-Hospitalares (VCMH/IESS): Fatores Estruturais da Inflação em Saúde no Brasil. São Paulo: IESS, 2025/2026.
- Agência Nacional de Saúde Suplementar (ANS). Rol de Procedimentos e Eventos em Saúde Suplementar: Atualizações Normativas e Diretrizes de Utilização (DUT). Brasília: ANS, 2026.
- Conselho Federal de Medicina (CFM). Resolução CFM nº 2.314/2022. Define e regulamenta a telemedicina no Brasil como forma de serviços médicos mediados por tecnologias de comunicação. Brasília: CFM, 2022.
Carregando comentários…