
Seguro Marítimo de Cascos (H&M) e Clubes de P&I: Guia Técnico de Coberturas, Avaria Grossa e Salvamento Náutico
Neste artigo
- 1. O Seguro de Cascos e Máquinas (H&M): A Proteção do Ativo Físico
- 2. Clubes de P&I: A Cobertura Mútua de Responsabilidade Civil
- 3. O Instituto da Avaria Grossa e as Regras de York-Antuérpia
- 4. Salvamento Marítimo e a Cláusula Lloyd's Open Form (LOF)
- 5. Roteiro Prático: Gestão de Sinistros e Vistoria Náutica
- 6. FAQ Técnico: Perguntas Cruciais sobre Seguros Marítimos
- 7. Referências Bibliográficas e Legislação Náutica
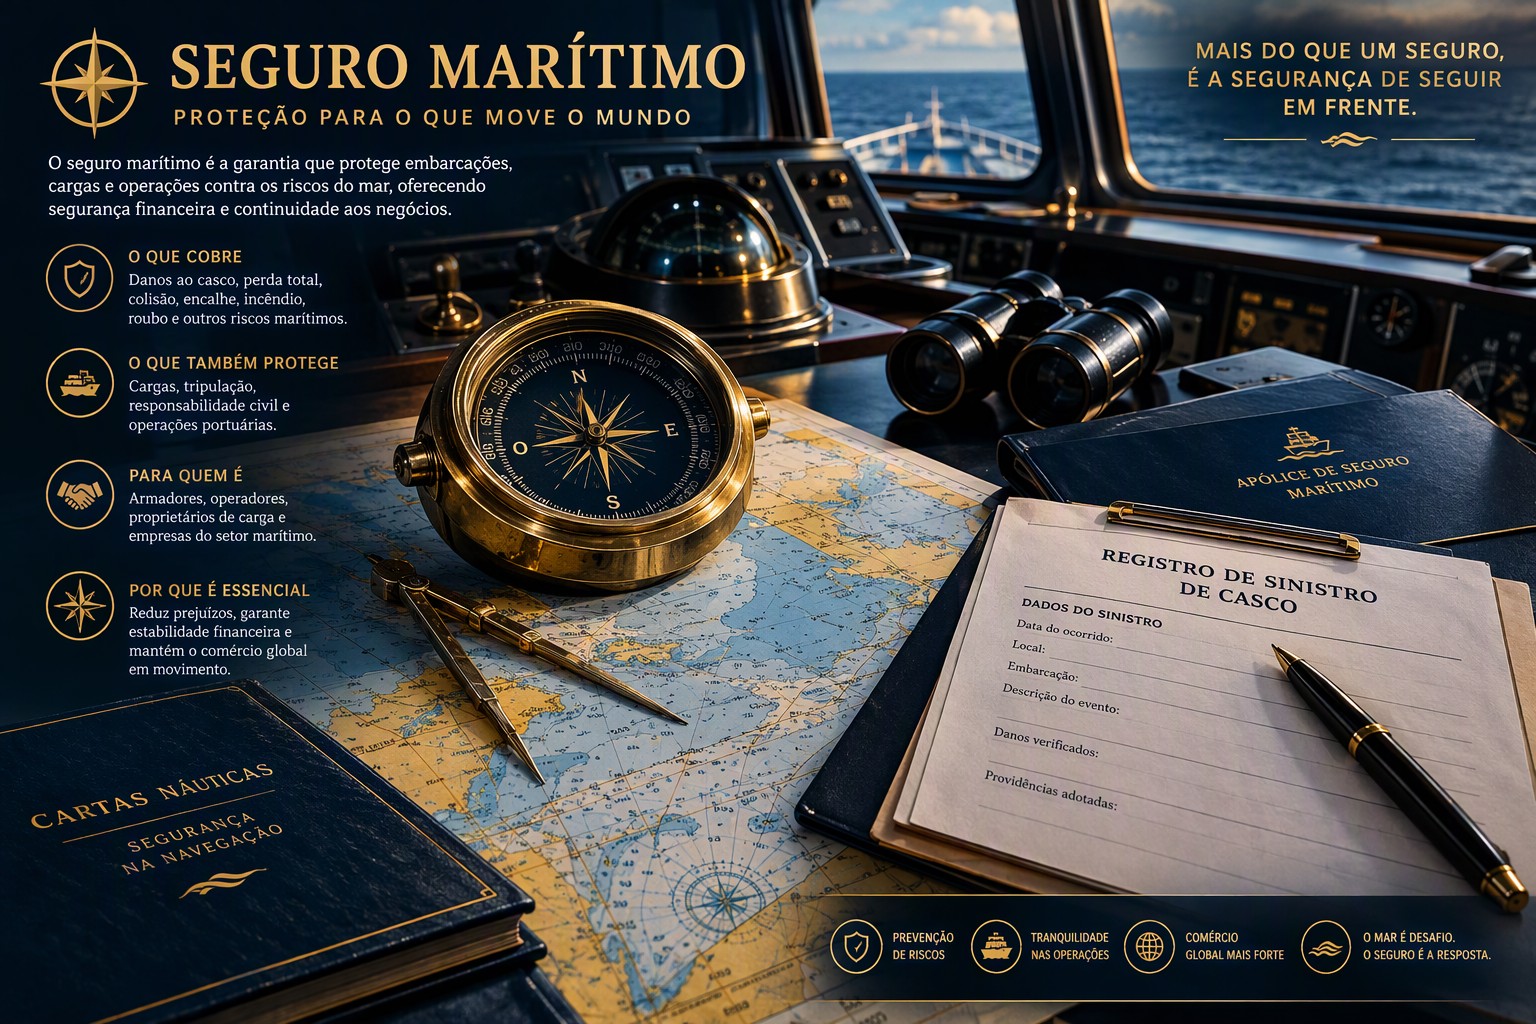
A navegação marítima comercial responde por mais de 85% de todo o fluxo de comércio exterior global e movimenta trilhões de dólares anualmente em commodities agrícolas, minérios, óleo bruto e cargas conteinerizadas. No Brasil, com uma costa navegável de mais de 7.400 quilômetros e a expansão vertiginosa das operações de cabotagem e apoio marítimo offshore (supply boats para plataformas petrolíferas no Pré-Sal), a gestão de riscos náuticos tornou-se uma disciplina de alta sofisticação técnica, jurídica e atuarial. Poucas atividades econômicas estão expostas a perigos tão severos e imprevisíveis: tempestades oceânicas, encalhes catastróficos, abalroações em canais estreitos, incêndios em salas de máquinas e vazamentos de combustível com responsabilidades ambientais milionárias.
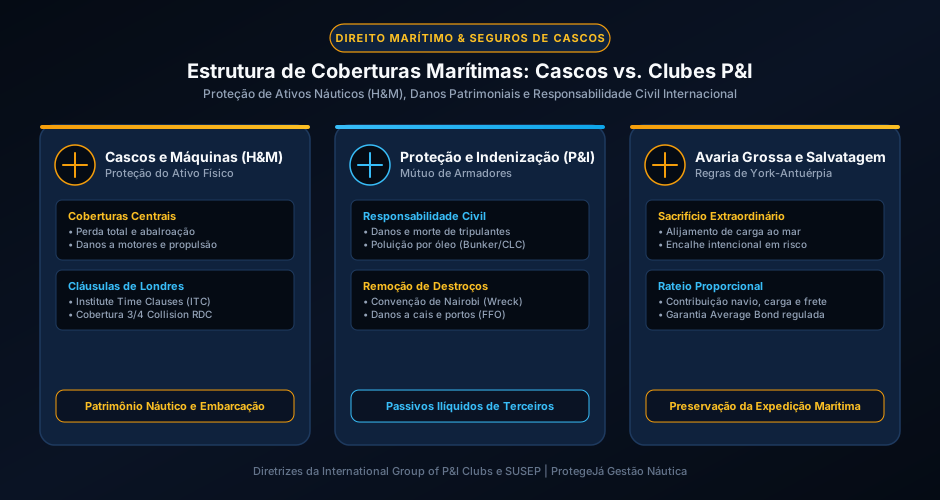
Para blindar os armadores, operadores portuários e proprietários de frotas contra a ruína financeira em eventos dessa magnitude, o mercado internacional estruturou um modelo dual de mitigação de riscos: de um lado, o Seguro de Cascos e Máquinas (Hull & Machinery - H&M), contratado junto a companhias seguradoras comerciais sob a supervisão da Superintendência de Seguros Privados (SUSEP) e balizado pelas históricas cláusulas do mercado de Londres (Institute Time Clauses - Hulls); de outro, as associações mútuas de armadores, mundialmente conhecidas como Clubes de Proteção e Indenização (Protection & Indemnity Clubs - P&I Clubs), que cobrem passivos civis ilíquidos e ilimitados perante terceiros, tripulantes e autoridades governamentais. A separação entre proteção do veículo e responsabilidade perante terceiros também orienta a leitura do seguro aeronáutico para cascos e responsabilidade civil (RETA), permitindo comparar a organização das coberturas nos transportes marítimo e aéreo.
O presente guia disseca detalhadamente a anatomia dessas coberturas complementares, examina os institutos milenares da Avaria Grossa e da Salvatagem sob as Regras de York-Antuérpia e apresenta as melhores práticas de governança contratual para empresas de transporte aquaviário.
1. O Seguro de Cascos e Máquinas (H&M): A Proteção do Ativo Físico
O Seguro de Cascos e Máquinas destina-se a indenizar o proprietário ou afretador da embarcação pelos danos materiais diretos sofridos pelo navio, suas máquinas, caldeiras, equipamentos náuticos e instalações de bordo:
1.1 As Cláusulas Padrão do Mercado Internacional (ITC-Hulls)
A quase totalidade das apólices corporativas de cascos marítimos no Brasil e no exterior adota as condições contratuais redigidas pelo Institute of London Underwriters (ILU), atualmente mantidas pelo Joint Hull Committee:
- Institute Time Clauses - Hulls (ITC 1/10/83 ou 1/11/95): Apólices a termo (geralmente anuais) que garantem cobertura contra perigos do mar (perils of the seas), incêndio, explosão, alijamento forçado, pirataria, contato com instalações portuárias ou aeronaves, além de quebras acidentais de eixos e explosões de caldeiras decorrentes de negligência de tripulantes ou reparadores, desde que ausente a falta de diligência do armador (Cláusula de Inchmaree);
- Cobertura de Abalroação (Running Down Clause - RDC): Quando dois navios colidem, a apólice padrão de cascos responde por 3/4 da responsabilidade civil por danos materiais causados ao navio abalroado. O 1/4 remanescente da colisão — juntamente com indenizações por morte, ferimentos corporais e poluição — é historicamente canalizado para a cobertura dos Clubes de P&I.
1.2 Valor Acordado e Perda Total Construtiva
As embarcações são contratadas com base no Valor Acordado (Agreed Value): segurador e segurado fixam um montante contratual definitivo para o navio, eliminando disputas sobre depreciação contábil no momento do sinistro. Em sinistros de grande monta, caso os custos de resgate, reboque e reparo técnico em estaleiro ultrapassem 80% do valor acordado da embarcação, configura-se a Perda Total Construtiva (Constructive Total Loss), permitindo ao armador abandonar os salvados à seguradora e receber a indenização integral da apólice.
2. Clubes de P&I: A Cobertura Mútua de Responsabilidade Civil
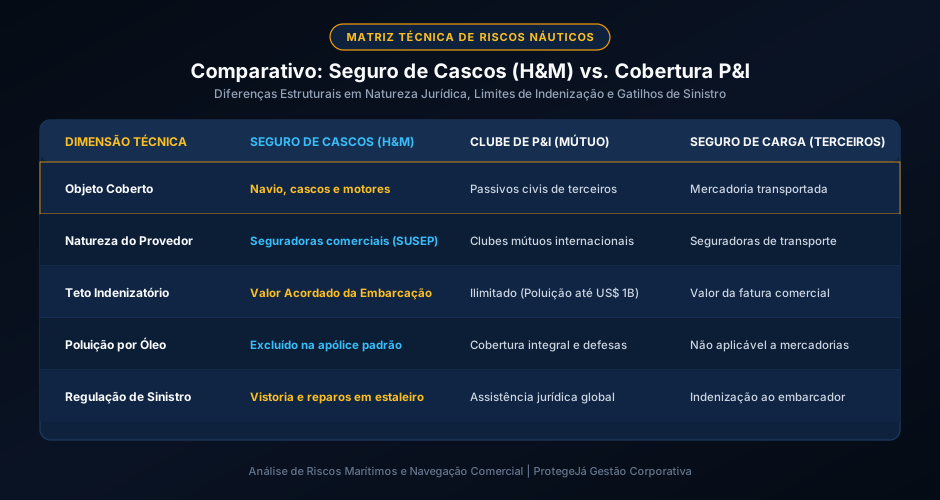
Enquanto as seguradoras mercantis tradicionais assumem o risco do patrimônio físico (o navio em si), os Clubes de P&I operam como sociedades mútuas sem fins lucrativos geridas pelos próprios armadores mundiais, reunidos no International Group of P&I Clubs (IG P&I), que congrega mais de 90% da tonelagem de porte bruto global:
2.1 O Princípio da Indenização Ilimitada e Passivos Complexos
Acidentes marítimos de grande escala podem gerar passivos que extrapolam em dezenas de vezes o valor comercial do próprio navio. Os Clubes de P&I cobrem essas contingências de responsabilidade civil:
- Tripulação e Passageiros: Indenizações por acidentes de trabalho, invalidez, morte, despesas médicas de repatriação e custos de substituição de tripulantes a bordo, em conformidade com a Convenção do Trabalho Marítimo (MLC 2006);
- Danos à Carga Transportada: Responsabilidade civil do transportador marítimo por perdas, avarias ou furtos de mercadorias decorrentes de inavegabilidade do navio ou falha de estiva;
- Poluição por Hidrocarbonetos e Substâncias Nocivas: Indenizações ambientais reguladas pela Convenção Internacional sobre Responsabilidade Civil por Danos Causados por Poluição por Óleo (CLC 1969/1992) e pela Convenção Bunker 2001, com tetos garantidos pelo resseguro do International Group que alcançam US 1 bilhão por evento;
- Remoção de Destroços (Wreck Removal): Obrigação legal imposta pelas Autoridades Marítimas e pela Convenção de Nairobi (2007) de desobstruir canais de acesso e remover carcaças submersas de navios naufragados, operação cujo custo técnico de engenharia subaquática pode superar US 100 milhões.
3. O Instituto da Avaria Grossa e as Regras de York-Antuérpia
Um dos princípios mais antigos do direito e da navegação universal — remontando à Lex Rhodia do século IX a.C. e consolidado no Código Comercial Brasileiro (Lei nº 556/1850) —, a Avaria Grossa (General Average) estabelece que todo sacrifício extraordinário ou despesa excepcional incorrida voluntária e razoavelmente pelo Comandante para a segurança comum, com o objetivo de preservar de perigo iminente a expedição marítima, deve ser rateado proporcionalmente entre todos os participantes da aventura: o navio, a carga e o frete.
3.1 Exemplos Fisiológicos de Avaria Grossa
- Alijamento de Carga (Jettison): Lançamento de contêineres ao mar para aliviar o peso e desencalhar o navio preso em bancos de areia antes que as ondas rompam o casco;
- Danos por Combate a Incêndio: Danos causados pela água injetada nos porões para extinguir chamas a bordo;
- Despesas de Entrada em Porto de Refúgio: Taxas portuárias extraordinárias e custos de contratação emergencial de rebocadores oceânicos para abrigar a embarcação avariada.
3.2 O Processo de Regulação e o Average Bond
Declarada a Avaria Grossa pelo armador, a carga não pode ser liberada no porto de destino sem que os proprietários das mercadorias (ou suas seguradoras de transporte) assinem o Termo de Avaria (Average Bond) e prestem garantia financeira líquida (Average Guarantee). Reguladores especializados (Average Adjusters) aplicam as Regras de York-Antuérpia para calcular a massa credora e devedora, processo pericial complexo que pode durar de um a três anos até a liquidação contábil definitiva.
4. Salvamento Marítimo e a Cláusula Lloyd's Open Form (LOF)
Quando um navio sofre pane total de propulsão ou colide em alto-mar, a assistência de empresas especializadas de salvatagem (salvors) é convocada em regime de urgência. O padrão contratual dominante no mundo náutico é o Lloyd's Open Form (LOF), estruturado sob o princípio milenar:
- "No Cure, No Pay" (Sem Sucesso, Sem Remuneração): O salvador assume todo o risco financeiro e operacional da operação. Se não conseguir salvar o navio ou a carga, não receberá nenhum pagamento;
- Fixação da Recompensa por Arbitragem: O valor do prêmio de salvatagem não é negociado no momento do socorro em alto-mar, mas arbitrado posteriormente em Londres com base no valor dos bens salvos, no grau de perigo evitado e na perícia técnica empregada;
- Cláusula SCOPIC (Special Compensation P&I Club Clause): Introduzida para incentivar os salvadores a intervir em navios que transportam óleo ou produtos tóxicos mesmo quando o resgate físico do navio é improvável, remunerando os custos operacionais com margem de segurança caso haja prevenção eficaz de catástrofes ecológicas.
5. Roteiro Prático: Gestão de Sinistros e Vistoria Náutica
Para empresas de navegação e afretadores, a condução técnica de um sinistro marítimo exige conformidade estrita:
- Emissão Imediata do Protesto Marítimo: O Comandante deve lavrar o termo no Livro de Bordo e ratificar judicialmente o Protesto Marítimo perante a Justiça Federal no primeiro porto de escala em até 24 horas após a atracação (artigo 725 do Código Comercial);
- Notificação Conjunta a Seguradoras e Clubes: Acionar simultaneamente os reguladores da apólice de Cascos (H&M) e os correspondentes locais do Clube de P&I (P&I Correspondents) para vistoria conjunta (joint survey);
- Preservação de Evidências Eletrônicas: Lacrar e extrair dados do Gravador de Dados de Viagem (Voyage Data Recorder - VDR), cartas náuticas digitais (ECDIS) e comunicações de rádio VHF, elementos probatórios determinantes perante o Tribunal Marítimo.
6. FAQ Técnico: Perguntas Cruciais sobre Seguros Marítimos
Qual é a diferença entre Avaria Particular e Avaria Grossa?
A Avaria Particular é a perda ou dano sofrido exclusivamente por um bem específico (por exemplo, um motor que quebra por desgaste ou uma carga que molha por água de chuva no convés) sem que haja ato voluntário de sacrifício para o bem comum; o prejuízo é suportado apenas pelo dono do bem ou por seu seguro individual. A Avaria Grossa exige ato deliberado do Comandante em situação de risco real para salvar toda a expedição, sendo rateada entre navio, carga e frete.
O Seguro de Transporte Internacional substitui o Clube de P&I?
Não. O Seguro de Transporte de Carga protege o importador/exportador contra danos à mercadoria dele. O Clube de P&I protege o armador/transportador contra as responsabilidades civis que terceiros possam mover contra ele (danos a tripulantes, colisão contra portos, multas alfandegárias e vazamentos ambientais).
As apólices de cascos cobrem riscos de guerra e pirataria?
Na apólice padrão de cascos (ITC-Hulls), os riscos de guerra, greves, tumultos e apreensão bélica são expressamente excluídos (Free of Capture and Seizure Clause). O armador deve contratar uma apólice específica de Cascos - Guerra (War Risks), que precifica o risco conforme a navegação em zonas de conflito designadas pelo Joint War Committee.
7. Referências Bibliográficas e Legislação Náutica
- Brasil. Lei nº 556, de 25 de junho de 1850. Código Comercial Brasileiro (Parte Segunda: Do Comércio Marítimo). Coleção das Leis do Império do Brasil, Rio de Janeiro, 1850.
- Superintendência de Seguros Privados (SUSEP). Circular SUSEP nº 662/2021. Dispõe sobre os seguros de danos corporativos e transporte marítimo. Diário Oficial da União, 2021.
- Comitê Marítimo Internacional (CMI). York-Antwerp Rules 2016: The Modern Framework for General Average Adjustment. Antuérpia: CMI Publications, 2016.
- International Group of P&I Clubs. P&I Clubs Rulebook and Reinsurance Structure Overview. Londres: International Group Secretariats, 2025.
- Rose, Francis. Marine Insurance: Law and Practice. 3. ed. Londres: Informa Law from Routledge, 2020.
Carregando comentários…