
Seguro Garantia na Nova Lei de Licitações (Lei 14.133): Guia Técnico de Bid Bond, Performance Bond e Cláusula de Retomada
Neste artigo
- 1. A Relação Jurídica Tripartite: Anatomia do Seguro Garantia
- 2. As Modalidades do Seguro Garantia nas Fases da Contratação Pública
- 3. A Revolução dos Step-in Rights: A Cláusula de Retomada
- 4. Comparativo Estratégico: Seguro Garantia vs. Fiança Bancária vs. Caução
- 5. Roteiro Prático: Como Estruturar a Apólice Corporativa sem Riscos
- 6. FAQ Técnico: Perguntas Cruciais sobre o Seguro Garantia na Lei 14.133
- 7. Referências Bibliográficas e Legislação Vigente
A modernização das contratações públicas no Brasil alcançou seu ápice com a consolidação definitiva da Nova Lei de Licitações e Contratos Administrativos (Lei nº 14.133/2021), que revogou inteiramente a antiga Lei nº 8.666/1993 e estabeleceu um novo paradigma de governança, conformidade e gestão de riscos para o setor de infraestrutura e serviços do país. Historicamente, o cenário de obras públicas brasileiras foi marcado por paralisações crônicas, litígios infindáveis e projetos inacabados — os famigerados "elefantes brancos" —, decorrentes da incapacidade financeira de empreiteiras contratadas ou de garantias licitatórias ineficazes que se limitavam a meros depósitos financeiros residuais incapazes de concluir os projetos abandonados.
Nesse novo ecossistema legal e regulatório, regulado e aprimorado conjuntamente pela Circular SUSEP nº 662/2021, o Seguro Garantia (Surety Bond) ascendeu à posição de protagonista absoluto. Longe de ser apenas um instrumento financeiro passivo para cumprir exigências burocráticas de editais, o seguro garantia tornou-se a espinha dorsal da viabilidade técnica e financeira das contratações públicas. O legislador conferiu à apólice poderes sem precedentes no direito administrativo nacional: a possibilidade de fixar o Limite Máximo de Garantia (LMG) em até 30% do valor inicial do contrato para obras de grande vulto e a consagração expressa da Cláusula de Retomada (Step-in Rights), permitindo que a seguradora assuma a execução direta do empreendimento em caso de inadimplemento da construtora.
O presente guia técnico disseca a mecânica tripartite do seguro garantia licitatório, compara suas vantagens operacionais frente à fiança bancária e à caução em dinheiro, analisa as cláusulas essenciais das apólices de Bid Bond e Performance Bond e detalha os desafios jurídicos da execução da cláusula de retomada na gestão de infraestrutura corporativa contemporânea.
1. A Relação Jurídica Tripartite: Anatomia do Seguro Garantia
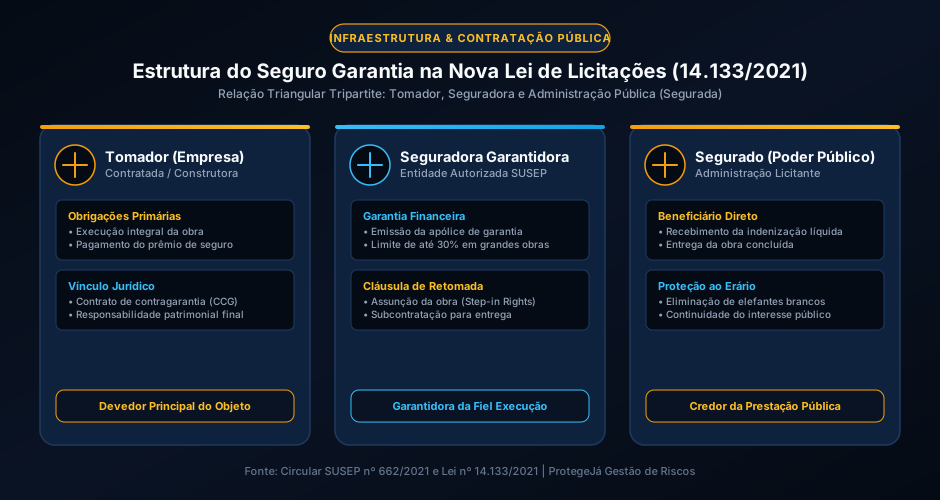
Diferente dos seguros tradicionais de dano patrimonial (como o seguro auto ou empresarial), onde a relação contratual envolve estritamente duas partes — o segurado e a seguradora —, o Seguro Garantia opera sob uma estrutura jurídica triangular indecomponível:
1.1 O Tomador (Devedor Principal da Obrigação)
O tomador é a empresa licitante ou a contratada vencedora do certame público. É sobre o tomador que recai o dever primário de executar o objeto licitado conforme o edital, o projeto executivo e o cronograma físico-financeiro. Além disso, o tomador é o responsável pelo pagamento do prêmio do seguro à companhia seguradora e pela assinatura obrigatória do Contrato de Contragarantia (CCG), instrumento jurídico de garantia pessoal e real pelo qual os sócios e a empresa se comprometem a ressarcir a seguradora caso esta venha a indenizar o poder público em razão de sinistro.
1.2 O Segurado (Beneficiário da Garantia Pública)
O segurado é o ente da Administração Pública direta ou indireta (União, Estados, Municípios, autarquias, fundações e empresas estatais). Ele é o credor da obrigação de fazer e o titular exclusivo do direito de exigir a indenização securitária ou a conclusão física da obra em caso de descumprimento injustificado das cláusulas contratuais pelo tomador.
1.3 A Seguradora (Garantidora Institucional)
A companhia seguradora, devidamente autorizada pela Superintendência de Seguros Privados (SUSEP), emite a apólice garantindo a fiel execução das obrigações assumidas pelo tomador. Ao conceder a garantia, a seguradora desempenha um papel prévio de filtragem e governança: analisa minuciosamente a capacidade técnica, jurídica, financeira e o histórico de entrega da empreiteira antes de emitir a apólice, atuando como um verdadeiro avalizador privado da idoneidade da construtora perante o Estado.
2. As Modalidades do Seguro Garantia nas Fases da Contratação Pública
A Lei nº 14.133/2021 estruturou a exigência de garantias em dois momentos cronológicos distintos do processo licitatório, dando origem a duas coberturas essenciais:
2.1 Garantia de Proposta (Bid Bond)
Exigida durante a fase preparatória e de julgamento do certame (artigo 58 da Lei 14.133), a garantia de proposta tem a finalidade de afastar licitantes aventureiros ou propostas predatórias inexequíveis (mergulhos de preço):
- Percentual Permitido: Fixado pela Administração em até 1% do valor estimado da contratação;
- Gatilho de Sinistro: Ocorre quando a empresa licitante se recusa injustificadamente a assinar o contrato após homologada a vitória, deixa de apresentar a garantia definitiva de execução, retira sua proposta durante o período de validade ou pratica atos ilícitos que ensejem a anulação da adjudicação;
- Finalidade Econômica: Ressarcir o órgão público pelos custos operacionais de revogação do certame, realização de nova licitação ou contratação do segundo colocado com eventual sobrepreço.
2.2 Garantia do Fiel Cumprimento (Performance Bond)
Contratada pelo licitante vencedor previamente à assinatura do contrato administrativo (artigo 96 a 102 da Lei 14.133), a garantia de execução cobre todas as obrigações pactuadas durante o ciclo de vida do projeto:
- Limites Tradicionais: Para contratações comuns de obras, serviços e compras, o edital pode exigir garantia de até 5% do valor inicial do contrato, passível de majoração para até 10% em empreendimentos de alta complexidade técnica e riscos financeiros elevados;
- O Salto dos 30% em Obras de Grande Vulto: Nos contratos de engenharia cujo valor estimado supere R$ 200 milhões (atualizado periodicamente por decreto), o artigo 99 autoriza a exigência de garantia de até 30% do valor contratual, patamar inédito no ordenamento nacional que visa alinhar o Brasil aos padrões globais de infraestrutura segura.
3. A Revolução dos Step-in Rights: A Cláusula de Retomada
O coração da inovação trazida pelo artigo 102 da Lei nº 14.133/2021 reside na possibilidade de inclusão da Cláusula de Retomada da Obra. Historicamente, quando uma empreiteira entrava em recuperação judicial ou abandonava as fundações de uma ferrovia ou hospital, a seguradora pagava o limite da apólice em dinheiro e a obra permanecia paralisada por anos aguardando nova licitação, sofrendo deterioração física e gerando prejuízos sociais irreparáveis.
Com a Cláusula de Retomada:
- Opção de Execução Direta: Diante da inadimplência do tomador e da rescisão administrativa contratual, a seguradora tem a prerrogativa legal e contratual de assumir a execução do contrato administrativo;
- Subcontratação Especializada: A seguradora seleciona uma nova construtora idônea no mercado, assina aditivos contratuais com a Administração Pública e conclui a obra nos termos técnicos estipulados no projeto executivo original;
- Isenção de Multas Administrativas: Ao optar pela assunção e entrega da obra acabada, a seguradora fica isenta de arcar com as penalidades moratórias e multas punitivas aplicadas ao tomador originário, garantindo a neutralidade financeira da operação e o foco integral na entrega do ativo público;
- Sub-rogação nos Créditos: A seguradora passa a receber diretamente os pagamentos das medições subsequentes realizadas pela fiscalização pública, mantendo o equilíbrio econômico-financeiro da empreitada até a emissão do Termo de Recebimento Definitivo.
4. Comparativo Estratégico: Seguro Garantia vs. Fiança Bancária vs. Caução
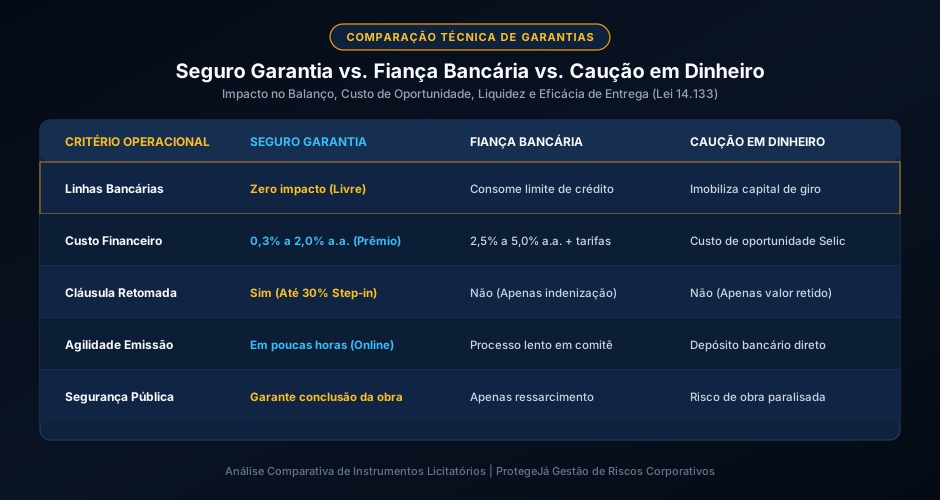
A legislação licitatória faculta ao particular optar entre três modalidades de garantia: caução em dinheiro ou títulos da dívida pública, fiança bancária e seguro garantia. No entanto, do ponto de vista da eficiência contábil e da continuidade operacional, o seguro garantia consolidou-se como a escolha superior:
4.1 Preservação das Linhas de Crédito Bancário
A contratação de uma fiança bancária consome diretamente os limites de crédito (clean limit) da construtora perante as instituições financeiras. Uma construtora que imobiliza R$ 50 milhões em cartas de fiança para licitações perde a capacidade de tomar capital de giro para compra de insumos e maquinários. O Seguro Garantia, por ser emitido por seguradoras especializadas reguladas pela SUSEP, não transita pelo Sistema de Informações de Crédito (SCR) do Banco Central, mantendo as linhas bancárias da empresa intactas para sua atividade-fim.
4.2 Custo de Oportunidade e Alavancagem Financeira
A caução em dinheiro retira liquidez imediata do caixa da empresa, gerando um custo de oportunidade severo em cenários de juros altos (taxa Selic em patamares restritivos). Enquanto o dinheiro depositado sofre rendimentos inferiores ao retorno sobre o patrimônio líquido (ROE) da construção civil, o custo médio do prêmio de um seguro garantia varia entre 0,3% e 2,0% ao ano sobre o montante afiançado, liberando o caixa da companhia para alavancar novos contratos simultâneos.
5. Roteiro Prático: Como Estruturar a Apólice Corporativa sem Riscos
Para empresas de engenharia, concessões rodoviárias e prestadores de serviços de grande porte, a obtenção de apólices robustas de seguro garantia exige governança prévia:
- Cadastramento Prévio de Linhas de Garantia (Surety Facility): Manter cadastros atualizados junto a múltiplas seguradoras com antecedência de 60 a 90 dias antes de grandes certames, garantindo limites pré-aprovados para emissão célere de apólices;
- Harmonização do Contrato de Contragarantia (CCG): Auditar as garantias reais e fianças cruzadas exigidas pelas seguradoras, assegurando que o patrimônio dos acionistas esteja devidamente protegido contra responsabilidades desproporcionais;
- Gestão de Medições e Notificações de Alerta Prévio: Instituir rotinas internas de acompanhamento de marcos contratuais para que qualquer pleito de prorrogação de prazo ou reequilíbrio econômico perante o poder público seja formalizado e endossado na apólice antes do vencimento;
- Vistoria Pericial Compartilhada em Sinistros: Em caso de divergências com a fiscalização pública, acionar a assessoria técnica da seguradora para elaborar laudos periciais de engenharia, evitando a caracterização indevida de abandono de obra quando houver mora imputável à própria Administração.
6. FAQ Técnico: Perguntas Cruciais sobre o Seguro Garantia na Lei 14.133
O que acontece se a seguradora se recusar a concluir a obra na Cláusula de Retomada?
Caso o edital preveja a cláusula de retomada e a seguradora opte por não assumir a execução do empreendimento, ela será compelida a pagar integralmente a indenização pecuniária correspondente à importância segurada (que pode chegar a 30% do valor do contrato) aos cofres públicos, deduzidos os valores já amortizados por medições pretéritas devidamente aprovadas.
O Seguro Garantia cobre danos a terceiros causados pelo canteiro de obras?
Não diretamente. O Seguro Garantia destina-se exclusivamente a assegurar o adimplemento das obrigações contratuais entre tomador e poder público. Danos corporais, materiais ou estruturais causados a imóveis vizinhos ou transeuntes durante a execução da obra devem ser cobertos pela apólice de Seguro de Riscos de Engenharia (com cobertura adicional de Responsabilidade Civil Geral e Cruzada), contratada de forma complementar e independente.
A apólice de seguro garantia pode ser renovada em caso de prorrogação do cronograma?
Sim. Havendo celebração de termo aditivo estendendo o prazo de conclusão da obra pública, a legislação e a Circular SUSEP 662 impõem que o tomador solicite o respectivo endosso de prorrogação na apólice, mantendo a cobertura plenamente vigente até a conclusão efetiva dos serviços e entrega definitiva do ativo.
Como a seguradora precifica o risco de um tomador para grandes obras públicas?
A subscrição de risco analisa indicadores contábeis (liquidez corrente, grau de endividamento, EBITDA), capacidade técnica operacional do corpo de engenheiros (Certidões de Acervo Técnico - CAT emitidas pelo CREA), experiência pregressa em obras similares e a solidez patrimonial dos garantidores no Contrato de Contragarantia.
7. Referências Bibliográficas e Legislação Vigente
- Brasil. Lei nº 14.133, de 1º de abril de 2021. Lei de Licitações e Contratos Administrativos. Diário Oficial da União, Brasília, DF, abr. 2021.
- Superintendência de Seguros Privados (SUSEP). Circular SUSEP nº 662, de 11 de abril de 2021. Estabelece regras e critérios para operação de seguros de danos e garantias. Diário Oficial da União, Rio de Janeiro, RJ, abr. 2021.
- Tribunal de Contas da União (TCU). Acórdão nº 2.456/2023 - Plenário. Diretrizes para aplicação da Cláusula de Retomada e limites de garantia em contratações de grande vulto. Relatório Técnico TCU, Brasília, DF, 2023.
- Instituto Brasileiro de Direito da Construção (IBDiC). O Seguro Garantia e a Nova Lei de Licitações: Análise dos Step-in Rights e Contratos de Obras Públicas. São Paulo: Revista IBDiC, 2024.
- Confederação Nacional das Seguradoras (CNseg). Manual Técnico de Seguro Garantia e Riscos Corporativos de Infraestrutura. Rio de Janeiro: CNseg Publicações, 2025.
Carregando comentários…