
Seguro Paramétrico: Índices Climáticos e a Circular SUSEP 638/2021
Neste artigo
- 1. A Dogmática Jurídica: Desconstrução do Artigo 778 do Código Civil e a Autonomia Contratual
- 2. A Engenharia Atuarial dos Índices: Oráculos Públicos, Satélites e Sensores Terrestres
- 3. A Matemática e Mitigação do Risco de Base (Basis Risk)
- 4. O Marco Regulatório da SUSEP: Circular nº 638/2021 e Resolução CNSP nº 407/2021
- 5. Estudos de Caso no Mercado Brasileiro: Agro, Energia e Logística
- 6. Matriz Comparativa Detalhada: Paramétrico vs Tradicional vs Cat Bonds
- 7. Guia Passo a Passo de Estruturação e Subscrição em Grandes Riscos
- 8. Perguntas Frequentes Exaustivas (FAQ)
- 9. Referências Bibliográficas e Normativas Oficiais
A aceleração das transformações climáticas globais e a intensificação sem precedentes de eventos meteorológicos extremos — secas plurianuais persistentes, ondas de calor que quebram recordes históricos, tempestades convectivas severas e inundações em bacias hidrográficas vitais — expuseram de forma irrevogável as limitações operacionais, econômicas e atuariais do modelo secular de seguro indenizatório. No paradigma tradicional de seguro de dano patrimonial, o pagamento de uma indenização depende de uma via crucis processual denominada regulação pericial de sinistro: o envio obrigatório de peritos e engenheiros agrônomos a campo, a apuração contábil minuciosa do nexo de causalidade entre o evento climático e o prejuízo físico, a elaboração de laudos periciais complexos e a aplicação de critérios de depreciação de bens e cláusulas de rateio. Em cenários de catástrofe de larga escala territorial, esse rito tradicional revela-se flagrantemente inadequado. O deslocamento de peritos torna-se fisicamente inviável ou perigoso, a escassez de profissionais qualificados congestiona as mesas de regulação das seguradoras e a formalização do laudo conclusivo pode demandar de seis meses a mais de dois anos. Enquanto a disputa pericial se arrasta nos fóruns judiciais e arbitrais, cooperativas agroindustriais, parques geradores de energia renovável (eólica e solar) e concessionárias de infraestrutura de transporte enfrentam a asfixia completa de seu fluxo de caixa, acumulando passivos operacionais e descumprindo contratos de fornecimento. Para romper esse impasse estrutural, o mercado segurador corporativo e as instituições multilaterais de desenvolvimento consolidaram o Seguro Paramétrico (também denominado seguro baseado em índices ou index-based insurance). Alicerçado na inovação normativa da Circular SUSEP nº 638/2021 e da Resolução CNSP nº 407/2021, o seguro paramétrico institui uma revolução metodológica: a completa desvinculação da indenização securitária da comprovação pericial do dano físico no local do bem. A indenização é disparada de forma compulsória, objetiva e transparente no exato instante em que um índice independente e pré-acordado atinge o limiar matemático estipulado na apólice.
1. A Dogmática Jurídica: Desconstrução do Artigo 778 do Código Civil e a Autonomia Contratual
Para compreender a legitimidade do seguro paramétrico no ordenamento jurídico brasileiro, é mandatório confrontar o dogma secular do Princípio Indenizitário positivado no Artigo 778 do Código Civil Brasileiro (Lei nº 10.406/2002): "Nos seguros de dano, a garantia prometida não pode ultrapassar o valor do interesse segurado no momento do sinistro, e a indenização não pode ultrapassar o prejuízo efetivo decorrente do sinistro." Historicamente, juristas conservadores defendiam que qualquer pactuação securitária que pagasse um valor monetário pré-fixado sem a mensuração pericial exata do prejuízo suportado pelo patrimônio físico do segurado violaria a ordem pública, descaracterizando o contrato de seguro e convertendo-o em aposta financeira ilícita ou jogo de azar vedado pela legislação. Essa barreira dogmática foi superada pela moderna doutrina securitária e pela atuação do Conselho Nacional de Seguros Privados (CNSP). O fundamento reside na evolução do conceito de "interesse segurável" (Artigo 757 do Código Civil). No seguro paramétrico de grandes riscos, o interesse segurado não é o tijolo, a máquina ou a planta de soja isolada, mas a higidez do fluxo de caixa e a continuidade operacional da empresa diante de desequilíbrios climáticos externos. Quando uma seca atinge uma região produtora, o prejuízo transcende a lavoura física: há quebra de contratos de frete, pagamento de multas rescisórias, encarecimento de insumos e perda de margem operacional. A pré-fixação do valor da indenização paramétrica constitui uma liquidação antecipada e legítima de perdas econômicas reflexas, plenamente amparada pela autonomia privada e pela liberdade contratual dos grandes agentes econômicos.
2. A Engenharia Atuarial dos Índices: Oráculos Públicos, Satélites e Sensores Terrestres
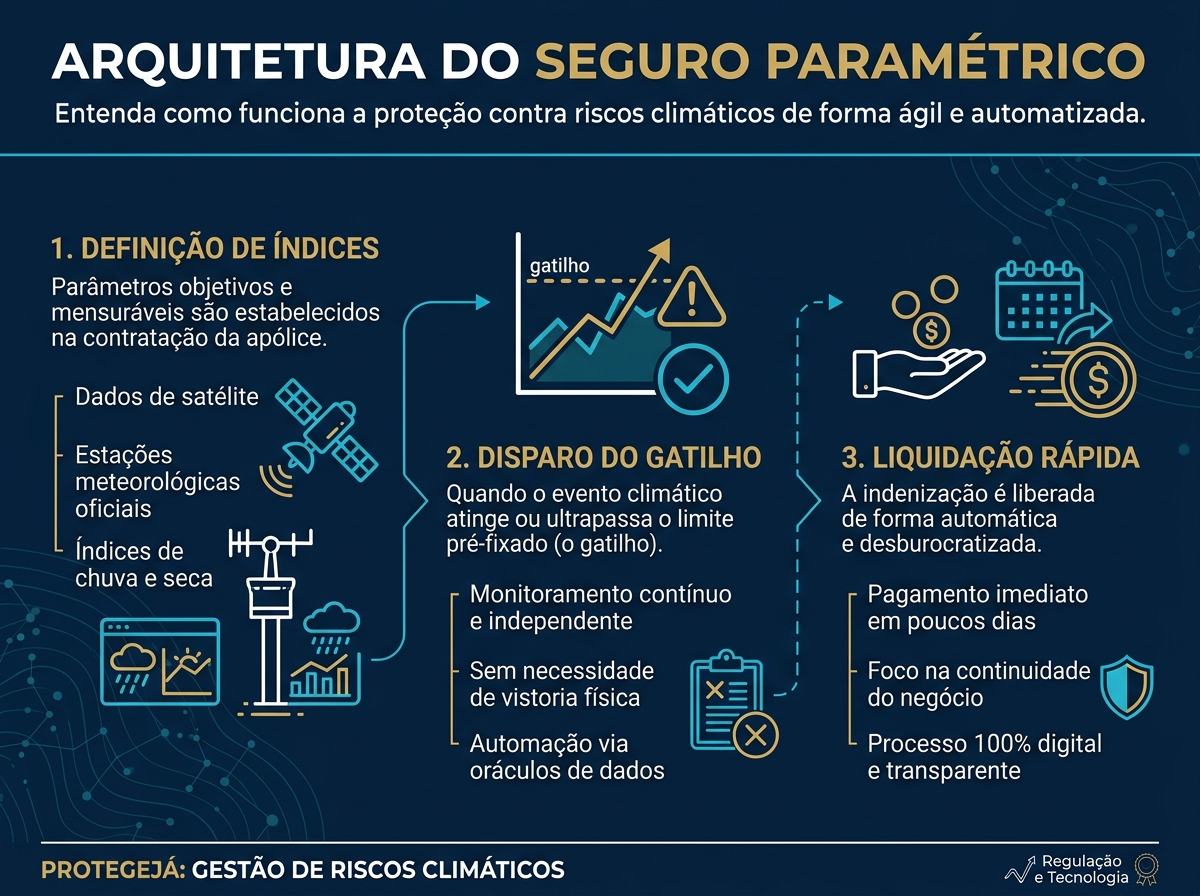
A credibilidade técnica e a solvência de uma apólice paramétrica dependem integralmente da escolha e da auditabilidade do parâmetro de referência. Ao contrário do seguro tradicional, no qual a seguradora atua como juíza da extensão do dano por meio de seus peritos contratados, no seguro paramétrico nenhuma das partes tem ingerência sobre a apuração do evento. A medição é terceirizada para fontes imparciais e invioláveis, denominadas oráculos de dados.
As Fontes de Dados Primárias no Brasil
Constelações Orbitais e Sensoriamento Remoto por Satélite
- Índice de Vegetação por Diferença Normalizada (NDVI): Mede o vigor da biomassa vegetal e a absorção de clorofila através de satélites como o Sentinel-2 (Agência Espacial Europeia) e Landsat (NASA/USGS). Quedas abruptas na refletância no infravermelho próximo indicam estresse hídrico severo na lavoura antes mesmo de manifestações visíveis a olho nu.
- Missão GPM (Global Precipitation Measurement) da NASA: Fornece estimativas de precipitação acumulada em escala global com atualização a cada três horas e resolução espacial de 0,1 grau geográfico.
- Sensores de Micro-ondas Passivas: Medem a umidade volumétrica da camada superficial do solo (SMAP — Soil Moisture Active Passive), servindo como indicador atuarial superior para culturas de grãos de ciclo curto.
Redes de Estações Meteorológicas Terrestres e Radares
- Instituto Nacional de Meteorologia (INMET): Rede pública federal de estações meteorológicas automáticas espalhadas por todos os estados da federação, medindo precipitação horária, temperatura máxima e mínima, umidade relativa do ar e pressão atmosférica.
- Centro Nacional de Monitoramento e Alertas de Desastres Naturais (CEMADEN): Fornece dados pluviométricos de alta densidade voltados para o mapeamento de deslizamentos de encostas e enchentes urbanas.
- Agência Nacional de Águas e Saneamento Básico (ANA): Monitora cotas de nível e vazão em estações fluviométricas ao longo das principais bacias hidrográficas do país.
3. A Matemática e Mitigação do Risco de Base (Basis Risk)
Se o seguro paramétrico elimina a morosidade pericial, ele introduz o seu mais complexo desafio atuarial e matemático: o Risco de Base (Basis Risk). Define-se risco de base como a correlação imperfeita entre a oscilação do índice monitorado pelo oráculo e o prejuízo financeiro efetivamente experimentado pelo segurado em sua atividade. O risco de base desdobra-se em duas vertentes assimétricas:
- Risco de Base Negativo (Déficit Indenitário): O segurado sofre perdas patrimoniais e operacionais severas (por exemplo, um granizo localizado ou uma seca severa concentrada em sua fazenda), mas a estação meteorológica oficial de referência — situada a 30 quilômetros de distância — registra índices pluviométricos regulares, resultando no não acionamento do gatilho e na ausência de indenização.
- Risco de Base Positivo (Superávit Indenitário): O gatilho contratual é disparado porque choveu menos de 50 mm na estação regional, liberando a indenização integral de R$ 5.000.000,00 para uma usina que, por adotar técnicas avançadas de irrigação por gotejamento, sofreu perdas físicas quase nulas.
Metodologias Quantitativas para Neutralizar o Risco de Base
Para reduzir o risco de base a patamares aceitáveis pelos comitês de risco corporativo, a modelagem moderna de subscrição utiliza:
- Interpolação Geoespacial Kriging: Modelagem geoestatística que combina dados de estações terrestres vizinhas com modelos de elevação digital e sensoriamento remoto, gerando superfícies contínuas de probabilidade climática sobre o polígono exato da propriedade segurada.
- Estrutura de Gatilhos Escalonados (Cat in a Box / Stepped Payouts): Em vez de adotar um gatilho binário simples (tudo ou nada), a apólice estabelece faixas graduais de desembolso:
- Precipitação entre 60 mm e 79 mm: Desembolso automático de 25% do LMG;
- Precipitação entre 40 mm e 59 mm: Desembolso automático de 50% do LMG;
- Precipitação abaixo de 40 mm: Desembolso integral de 100% do LMG.
4. O Marco Regulatório da SUSEP: Circular nº 638/2021 e Resolução CNSP nº 407/2021
A segurança institucional que viabilizou a comercialização de dezenas de bilhões de reais em seguros paramétricos no Brasil repousa no novo marco regulatório de grandes riscos, estruturado pela Superintendência de Seguros Privados (SUSEP) e pelo Conselho Nacional de Seguros Privados (CNSP). A Resolução CNSP nº 407/2021 e a Circular SUSEP nº 638/2021 estabeleceram três pilares regulatórios fundamentais:
- Liberdade Negocial Ampla para Grandes Riscos: Afastou a imposição de cláusulas padronizadas e condições gerais engessadas para empresas que se enquadrem no conceito de grandes riscos (patrimônio líquido superior a R$ 200 milhões ou faturamento bruto superior a R$ 400 milhões). Segurados e seguradoras possuem autonomia total para redigir a definição matemática dos gatilhos, as fórmulas de cálculo e os prazos de liquidação.
- Exigência Inegociável de Independência do Oráculo: A Circular SUSEP nº 638/2021 exige expressamente que os dados que alimentam o gatilho sejam gerados, compilados e divulgados por fontes públicas ou entidades privadas de auditoria sem qualquer vínculo acionário, societário ou de subordinação com as partes do contrato.
- Liquidação Financeira Desburocratizada: Uma vez publicado o relatório oficial do oráculo comprovando o atingimento do gatilho paramétrico, resta formalmente caracterizado o sinistro. A seguradora é legalmente impedida de exigir documentos adicionais de comprovação de danos materiais, devendo proceder à transferência bancária dos recursos no prazo estipulado na apólice (geralmente fixado entre 5 e 15 dias úteis).
5. Estudos de Caso no Mercado Brasileiro: Agro, Energia e Logística
A versatilidade do seguro paramétrico permite sua aplicação em setores críticos da economia que sofrem com a volatilidade de índices ambientais:
Estudo de Caso 1: Cooperativa Agroindustrial no Centro-Oeste (Déficit Hídrico)
Uma cooperativa agrícola no estado de Mato Grosso estrutura uma apólice paramétrica cobrindo 40.000 hectares de soja. O índice de referência contratado é a precipitação acumulada apurada pelo satélite GPM da NASA durante os 45 dias críticos de enchimento de grãos (fevereiro a março). O gatilho é fixado em 120 milímetros. Durante um ciclo de El Niño intenso, o satélite registra precipitação acumulada de apenas 72 milímetros na grade geoespacial da cooperativa. Em 8 dias úteis após o fechamento da janela temporal, a seguradora deposita R$ 18.000.000,00 diretamente na conta da cooperativa. Os recursos são utilizados imediatamente para quitar compromissos de crédito rural e adquirir defensivos sem que a cooperativa precise contrair empréstimos emergenciais com juros elevados.
Estudo de Caso 2: Usina Eólica no Litoral Nordestino (Déficit de Vento)
Um complexo eólico no Rio Grande do Norte vendeu sua energia antecipadamente em leilões regulados da CCEE (Câmara de Comercialização de Energia Elétrica). Seus fluxos financeiros dependem da manutenção de uma velocidade média de vento de 8,5 m/s. Caso ocorra uma calmaria sazonal anômala, a usina é obrigada a comprar energia no mercado de curto prazo (PLD — Preço de Liquidação das Diferenças) para honrar seus contratos de entrega física. A empresa contrata um seguro paramétrico cuja fonte de dados são anemômetros ultrassônicos certificados e calibrados pela ONS (Operador Nacional do Sistema Elétrico). Se a velocidade média trimestral ficar abaixo de 7,2 m/s, a apólice paga uma indenização de R$ 300.000,00 por cada 0,1 m/s de déficit, blindando o EBITDA da concessionária contra a volatilidade do PLD.
6. Matriz Comparativa Detalhada: Paramétrico vs Tradicional vs Cat Bonds
| Dimensão Técnica | Seguro Paramétrico (Índices) | Seguro Indenizatório Tradicional | Títulos de Catástrofe (Cat Bonds) |
|---|---|---|---|
| Objeto da Cobertura | Parâmetro objetivo (chuva, vento, NDVI) | Dano físico material comprovado | Evento catastrófico extremo pré-acordado |
| Rito de Sinistro | 100% automático e sem perícia | Perícia presencial obrigatória | Verificação por agente de cálculo independente |
| Prazo de Pagamento | 5 a 15 dias úteis | 60 a 240+ dias úteis | 30 a 60 dias úteis |
| Risco de Subjetividade | Inexistente (critério puramente numérico) | Elevado (divergências de laudos periciais) | Inexistente (estatística de perdas agregadas) |
| Custos Administrativos | Baixos após a parametrização inicial | Elevados (honorários de reguladores) | Muito elevados (custos de estruturação em SPVs) |
| Risco de Base | Presente (demanda calibragem atuarial) | Nulo (indeniza a perda exata apurada) | Presente (risco de base da indústria) |
| Destinação dos Recursos | Livre (capital de giro e despesas gerais) | Vinculada ao reparo ou reposição física | Reconstituição de solvência do patrocinador |
7. Guia Passo a Passo de Estruturação e Subscrição em Grandes Riscos
Para que uma empresa contrate uma apólice paramétrica juridicamente blindada e atuariamente eficiente, a diretoria de gestão de riscos e o departamento jurídico devem seguir um rito estruturado em quatro etapas:
- Levantamento e Análise de Perdas Históricas: A companhia deve correlacionar sua série histórica de EBITDA e faturamento dos últimos 10 a 20 anos com os dados meteorológicos e climáticos da região, identificando qual é a variável física exata que desencadeia a quebra de resultado (se é temperatura máxima acima de 38°C por 5 dias seguidos, se é precipitação inferior a 30 mm ou se é geada com temperatura de bulbo úmido abaixo de 0°C).
- Seleção e Validação do Oráculo Independente: Definição clara no texto da apólice de qual será a entidade emissora dos dados (INMET, CEMADEN, NASA ou ONS), estipulando fontes alternativas de contingência caso a estação primária sofra interrupção de transmissão por falha técnica.
- Desenho Matemático do Gatilho e Estrutura de Payout: Calibragem do ponto de corte em que a indenização começa a ser devida, priorizando modelos com faixas escalonadas de pagamento para amortecer o risco de base e reduzir o custo do prêmio securitário.
- Formalização sob as Regras da Circular SUSEP nº 638/2021: Inclusão de cláusulas expressas que declarem a natureza de grande risco da operação, estabeleçam o prazo fatal de pagamento após a publicação dos dados e consagrem a dispensa definitiva de vistorias periciais físicas.
8. Perguntas Frequentes Exaustivas (FAQ)
O que acontece se a estação meteorológica escolhida como oráculo sofrer pane ou for vandalizada?
As apólices bem estruturadas contêm a chamada Cláusula de Oráculo Substituto (Fallback Station Clause). Essa regra estabelece contratualmente que, se a estação principal apresentar lacuna de dados superior a determinada tolerância horária, o cálculo migrará automaticamente para uma média ponderada das duas estações meteorológicas vizinhas mais próximas ou para a grade orbital de satélite correspondente à mesma coordenada geográfica.
O seguro paramétrico pode ser contestado judicialmente por configurar aposta financeira ilícita?
Não. A legitimidade do seguro paramétrico está respaldada no Artigo 757 do Código Civil e na regulação expressa da Circular SUSEP nº 638/2021. Desde que o estipulante demonstre a existência de um interesse segurável legítimo e real exposição econômica aos desvios do índice contratado, a apólice possui plena higidez e força executiva de título extrajudicial.
Como a ausência de vistoria física beneficia a liquidez de empresas em momentos de desastre?
Em eventos de enchente ou seca extrema, o principal desafio de sobrevivência corporativa não é a reconstrução imediata dos ativos, mas a manutenção da solvência do fluxo de caixa operacional: pagamento de salários, serviço de dívidas bancárias e custos logísticos extras. Como o pagamento paramétrico é transferido em até 15 dias úteis sem a necessidade de esperar meses por peritos, a empresa recebe capital líquido imediato exatamente quando ele é mais necessário.
O segurado pode acumular um seguro de dano tradicional com uma apólice paramétrica?
Sim, essa é uma prática corrente na engenharia de riscos corporativos contemporânea. A empresa contrata uma apólice de danos patrimoniais e lucros cessantes tradicional para cobrir a destruição material de suas instalações e, simultaneamente, contrata um seguro paramétrico voltado para absorver perdas de faturamento decorrentes de anomalias climáticas sistêmicas que não geram dano físico direto aos prédios da fábrica.
Qual o papel dos contratos inteligentes (smart contracts) no seguro paramétrico?
A parametrização de índices permite a integração direta com redes descentralizadas e contratos inteligentes digitais. Por meio de APIs conectadas a oráculos de dados, o contrato inteligente lê automaticamente a telemetria divulgada pela agência governamental e aciona a liquidação financeira de forma instantânea e programada, reduzindo a fricção de cobrança a zero.
O seguro paramétrico atende apenas a riscos climáticos e meteorológicos?
Embora o setor climático e agrícola responda pela imensa maioria das emissões no Brasil, a estrutura paramétrica é agnóstica em relação ao tipo de dado: existem apólices paramétricas para riscos cibernéticos (gatilho disparado se um provedor de nuvem global ficar fora do ar por mais de 4 horas consecutivas), pandemias e interrupções sanitárias de tráfego aéreo.
9. Referências Bibliográficas e Normativas Oficiais
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002. Código Civil Brasileiro: Do Contrato de Seguro (Artigos 757 a 802). Diário Oficial da União, Brasília, DF.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 638, de 27 de julho de 2021. Dispõe sobre as regras e os critérios para a operação de coberturas baseadas em índices (seguro paramétrico) em grandes riscos. Rio de Janeiro: SUSEP.
- CONSELHO NACIONAL DE SEGUROS PRIVADOS (CNSP). Resolução CNSP nº 407, de 29 de março de 2021. Dispõe sobre os princípios e as características gerais para a elaboração e a comercialização de contratos de seguros de grandes riscos. Brasília, DF.
- WORLD BANK GROUP. Parametric Insurance for Climate and Disaster Resilience: Operational Framework and Lessons Learned. Washington, DC: World Bank Publications, 2023.
- CARTER, Michael; LONG, Cheryl. Index Insurance for Developing Country Agriculture: A Methodological Review. World Bank Research Observer, v. 32, n. 2, p. 145-173, 2017.
- ALVAREZ, Gabriel; ROCHA, Paulo. Direito Securitário Contemporâneo e os Seguros Paramétricos no Brasil. São Paulo: Editora Revista dos Tribunais, 2024.
- INTERNATIONAL ACTUARIAL ASSOCIATION (IAA). Actuarial Perspectives on Parametric and Index-Based Risk Transfer Mechanisms. Ottawa: IAA Publications, 2022.
Carregando comentários…