
Seguro de Responsabilidade Civil de Operações (RCG), Produtos e Recall: A Responsabilidade Objetiva do Artigo 12 do CDC, Custos de Retirada de Mercado e a Circular SUSEP nº 621/2021
Neste artigo
- 1. Fundamentos Jurídicos da Exposição Corporativa: O Artigo 927 do Código Civil e o Artigo 12 do Código de Defesa do Consumidor
- 2. Arquitetura Técnica das Três Vertentes Securitárias: RC Operações, RC Produtos e Seguro de Recall
- 2.4 Engenharia de Rastreabilidade Industrial (HACCP / APPCC), Vigilância Sanitária e Protocolos de Recolhimento Setorial
- 2.5 Protocolos Internacionais de Recall Automotivo (SENATRAN / NHTSA) e Rastreabilidade Farmacêutica (SNCM)
- 3. Regimes Temporais de Apólice: Base de Ocorrência vs. Base de Reclamação (Claims-Made) sob Normas SUSEP
- 4. Simulação Financeira e Atuarial: Anatomia de um Sinistro Integrado na Indústria de Alimentos e Bebidas
- 5. Cláusulas Específicas de Subscrição: União e Mistura, Instalação/Montagem e Danos Morais Puros
- 6. Governança Técnica de Risco e Protocolo de Atuação em Sinistros de Recall
- Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Normativas
A atividade industrial, comercial e de prestação de serviços em escala corporativa opera sob o risco permanente de eventos acidentais capazes de causar danos físicos, patrimoniais ou extrapatrimoniais a terceiros. No ordenamento jurídico brasileiro, a exposição das empresas fabricantes, montadoras, indústrias farmacêuticas, processadoras de alimentos e redes varejistas atingiu patamares de severidade sem precedentes devido à consolidação da teoria do risco do empreendimento. Quando um lote de medicamentos apresenta falha de princípio ativo, um componente automotivo sofre fadiga metalúrgica prematura ou o rompimento de uma tubulação fabril atinge estabelecimentos vizinhos, o passivo financeiro decorrente de ações indenizatórias individuais, ações civis públicas promovidas pelo Ministério Público e determinações administrativas de órgãos de defesa do consumidor pode comprometer anos de geração de caixa operacional.
Para blindar o balanço patrimonial contra essas contingências catastróficas, a engenharia securitária contemporânea estrutura o programa de Seguro de Responsabilidade Civil Geral (RCG) conjugado às coberturas especializadas de Responsabilidade Civil de Produtos (RC Produtos) e Seguro de Recall (Retirada de Produtos do Mercado). Sob a égide regulatória da Superintendência de Seguros Privados (SUSEP) e da flexibilidade contratual instituída pela Circular SUSEP nº 621/2021, o desenho técnico dessas apólices exige o domínio rigoroso da distinção entre o dever de indenizar previsto no Código Civil, a responsabilidade objetiva pelo fato do produto consagrada no Código de Defesa do Consumidor (CDC) e a mecânica financeira das despesas emergenciais de logística reversa e contenção de crise reputacional.
1. Fundamentos Jurídicos da Exposição Corporativa: O Artigo 927 do Código Civil e o Artigo 12 do Código de Defesa do Consumidor
A subscrição técnica de uma apólice de Responsabilidade Civil Geral (RCG) parte do mapeamento exato do regime jurídico ao qual a empresa segurada está submetida em suas relações com terceiros não-consumidores (vizinhos, fornecedores, prestadores terceirizados e transeuntes) e com a massa de consumidores finais de suas mercadorias.
No âmbito das relações civis e empresariais paritárias, vigora a regra geral do Artigo 186 combinado com o Artigo 927 do Código Civil Brasileiro (Lei nº 10.406/2002). Contudo, o parágrafo único do Artigo 927 introduziu a cláusula geral de responsabilidade objetiva: haverá obrigação de reparar o dano, independentemente de culpa, nos casos especificados em lei, ou quando a atividade normalmente desenvolvida pelo autor do dano implicar, por sua natureza, risco para os direitos de outrem. Na jurisprudência consolidada do Superior Tribunal de Justiça (STJ), operações industriais pesadas, armazenamento de inflamáveis, manutenção de caldeiras e grandes centros logísticos enquadram-se frequentemente nessa hipótese, dispensando a vítima de provar imprudência ou negligência da empresa.
A exposição torna-se ainda mais aguda quando o produto deixa o estabelecimento fabril e ingressa na cadeia de consumo. Nesse momento, incide a norma cogente do Artigo 12 da Lei nº 8.078/1990 (Código de Defesa do Consumidor — CDC), que disciplina a responsabilidade pelo fato do produto (acidente de consumo):
"Art. 12. O fabricante, o produtor, o construtor, nacional ou estrangeiro, e o importador respondem, independentemente da existência de culpa, pela reparação dos danos causados aos consumidores por defeitos decorrentes de projeto, fabricação, construção, montagem, fórmulas, manipulação, apresentação ou acondicionamento de seus produtos, bem como por informações insuficientes ou inadequadas sobre sua utilização e riscos."
Essa disposição legal impõe quatro consequências diretas para a gestão de riscos corporativos:
- Eliminação da Discussão de Culpa: Mesmo que a indústria demonstre ter seguido todas as normas técnicas da ABNT, ISO 9001, Boas Práticas de Fabricação (BPF) da ANVISA e protocolos internacionais de controle de qualidade, a ocorrência de um defeito intrínseco ou extrínseco que cause lesão corporal ou morte ao consumidor gera o dever automático de indenizar.
- Solidariedade na Cadeia de Fornecimento: Quando o fabricante não puder ser identificado ou quando se tratar de produto importado, o distribuidor e o importador assumem integralmente o polo passivo da obrigação indenizatória perante o consumidor lesado, tornando indispensável a cláusula de responsabilidade civil cruzada e a extensão para fornecedores e vendedores na apólice.
- Inversão do Ônus da Prova e Taxatividade das Excludentes: Para afastar o dever de indenizar sob o Artigo 12, § 3º do CDC, cabe exclusivamente ao fabricante provar que não colocou o produto no mercado, que o defeito inexiste ou que o acidente decorreu de culpa exclusiva do consumidor ou de terceiro — um ônus probatório extremamente árduo em perícias judiciais complexas.
- Dever Legal de Comunicação e Recall (Artigo 10 do CDC): O fornecedor que tiver conhecimento da periculosidade de produto ou serviço já introduzido no mercado é obrigado a comunicar o fato imediatamente às autoridades competentes (SENACON, PROCON, ANVISA, DENATRAN ou MAPA) e aos consumidores, mediante anúncios publicitários em imprensa, rádio e televisão, sob pena de sanções administrativas milionárias e configuração de crime contra as relações de consumo.
2. Arquitetura Técnica das Três Vertentes Securitárias: RC Operações, RC Produtos e Seguro de Recall
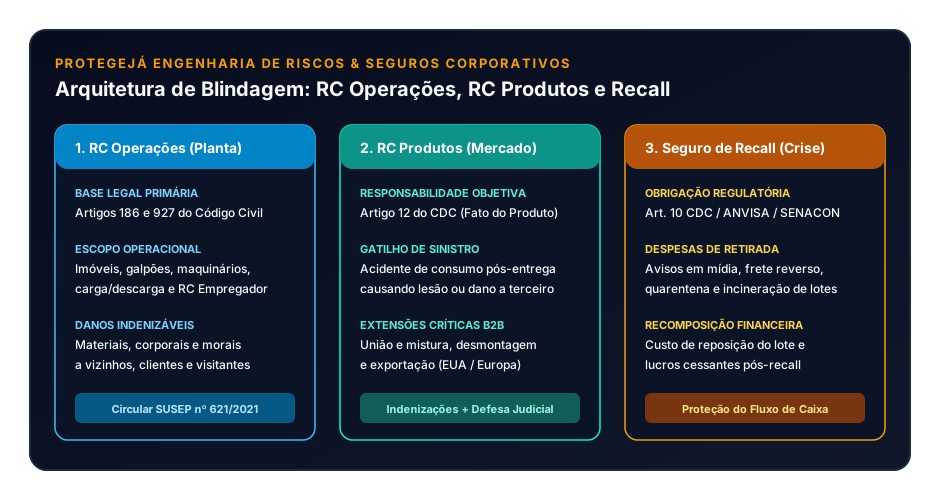
Um erro recorrente na contratação de seguros empresariais no Brasil consiste em presumir que a cobertura básica de Responsabilidade Civil de Operações ampara sinistros originados por mercadorias vendidas ou os custos logísticos de recolhimento de lotes defeituosos. Sob a padronização técnica da Circular SUSEP nº 621/2021, essas três exposições possuem gatilhos atuariais, exclusões e limites agregados estritamente distintos.
2.1 Responsabilidade Civil de Operações, Estabelecimentos Comerciais e Industriais (RC Operações)
O módulo de RC Operações destina-se a cobrir as quantias pelas quais o segurado vier a ser civilmente responsável — em sentença judicial transitada em julgado ou em acordo expressamente autorizado pela seguradora — relativas a reparações por danos materiais, corporais, morais e estéticos involuntariamente causados a terceiros durante a existência, conservação e funcionamento de seus imóveis, fábricas, escritórios, armazéns e maquinários.
Os eventos cobertos abrangem desde acidentes cotidianos em instalações comerciais (quedas de clientes em pisos escorregadios de shopping centers, desabamento de letreiros, queda de objetos em obras de manutenção interna) até sinistros industriais severos, como explosões de vasos de pressão que destroem galpões vizinhos, danos causados por empilhadeiras durante operações de carga e descarga, e acidentes provocados por funcionários em serviço externo nas instalações de clientes. Adicionalmente, a apólice moderna de RC Operações incorpora a cobertura de RC Empregador, voltada a indenizar reclamações de funcionários ou contratados que sofram morte ou invalidez permanente decorrente de acidente súbito de trabalho, funcionando como uma proteção complementar e autônoma ao benefício previdenciário do INSS e às discussões na Justiça do Trabalho fundamentadas no Artigo 7º, inciso XXVIII da Constituição Federal.
2.2 Responsabilidade Civil de Produtos no Território Nacional e no Exterior (RC Produtos)
O módulo de RC Produtos opera a partir do exato instante em que a mercadoria fabricada, montada, processada ou distribuída pelo segurado é entregue a terceiros e sai do controle físico da empresa. O gatilho da cobertura exige a materialização de um acidente de consumo que provoque dano corporal (intoxicação alimentar, reação adversa grave a cosmético ou fármaco, ferimento por explosão de bateria ou falha de freio) ou dano material a bens pertencentes a terceiros (por exemplo, um componente elétrico defeituoso fornecido pelo segurado que entra em curto-circuito e incendeia a linha de montagem do comprador industrial).
É fundamental destacar uma regra de ouro do direito securitário mundial: o seguro de RC Produtos não é uma garantia de qualidade ou performance comercial. O valor do próprio produto defeituoso (o custo de fabricação, substituição ou reparo da peça viciada em si) encontra-se expressamente excluído da cobertura de RC Produtos, pois representa um risco comercial inerente à atividade empresarial (vício do produto previsto no Artigo 18 do CDC). A apólice indeniza exclusivamente o dano consequente causado pelo produto defeituoso à integridade física de pessoas ou a outros bens materiais de terceiros, além dos custos de defesa jurídica (honorários advocatícios, laudos periciais, depósitos recursais e sucumbência) e danos morais decorrentes do evento.
Para indústrias exportadoras, a apólice deve conter obrigatoriamente a extensão de âmbito geográfico para o exterior (RC Produtos Exportação), com atenção especial às jurisdições dos Estados Unidos e do Canadá, onde o instituto dos punitive damages (danos punitivos), as ações coletivas (class actions) e os custos de defesa (legal defense costs) exigem Limites Máximos de Indenização (LMI) dimensionados em dezenas de milhões de dólares.
2.3 Seguro de Retirada de Produtos do Mercado e Contaminação Acidental (Seguro de Recall)
O que ocorre quando o controle de qualidade da indústria detecta que um lote de 500 mil unidades de alimentos infantis contém fragmentos de vidro ou contaminação microbiológica por Salmonella antes que milhares de consumidores sejam hospitalizados? Se a empresa agir preventivamente e ordenar o recolhimento imediato do lote das prateleiras dos supermercados, ela evitará uma tragédia humana e centenas de processos judiciais, mas incorrerá em despesas imediatas devastadoras.
Na apólice tradicional de RC Produtos, esses custos preventivos de recolhimento encontram-se excluídos ou severamente sublimados, pois ainda não houve dano corporal ou material consumado a terceiros. É exatamente essa lacuna que o Seguro de Recall (Product Recall / Product Contamination Insurance) preenche. Trata-se de uma cobertura de primeira parte e de terceiros cujo gatilho é o perigo iminente de lesão corporal ou dano à saúde pública decorrente de:
- Erro Acidental de Fabricação, Rotulagem ou Embalagem: Omissão involuntária de alergênicos obrigatórios no rótulo (glúten, lactose, amendoim, soja), mistura acidental de insumos químicos ou falha estrutural na vedação da embalagem que comprometa a esterilidade do produto.
- Adulteração Maliciosa ou Extorsão de Produto (Malicious Product Tampering): Sabotagem intencional praticada por funcionários descontentes ou terceiros criminosos com o objetivo de contaminar a linha de produção ou exigir resgate financeiro sob ameaça de envenenamento de mercadorias.
- Despesas Cobertas pelo Seguro de Recall:
- Comunicação Oficial e Avisos de Recall: Custos de veiculação de anúncios em televisão, rádio, jornais de grande circulação, portais digitais e criação de call centers 24 horas e hotsites dedicados ao atendimento de consumidores e órgãos reguladores.
- Logística Reversa, Transporte e Armazenamento: Fretes especiais para recolhimento das mercadorias em distribuidores, atacadistas e pontos de venda em todo o território nacional, além da locação de galpões segregados de quarentena.
- Incineração e Descarte Ambientalmente Adequado: Custos de destruição física dos lotes contaminados em fornos industriais licenciados pelos órgãos ambientais, com emissão de laudos de inutilização.
- Custo de Reposição ou Reembolso do Produto (Replacement Cost): Diferentemente do RC Produtos tradicional, a apólice dedicada de Recall cobre o custo de fabricação ou o valor de reembolso dos produtos retirados e destruídos, além das despesas de horas extras da equipe fabril para produzir o lote substituto.
- Consultoria de Gestão de Crise e Reputação: Honorários de agências especializadas em comunicação de crise, assessoria de imprensa e laboratórios independentes para testes bioquímicos e rastreabilidade de lote (traceability).
- Lucros Cessantes Pós-Recall (Rehabilitation & Business Interruption): Cobertura para a perda de margem bruta decorrente da interrupção temporária da linha de produção interditada e da queda abrupta de faturamento da marca nos meses subsequentes ao anúncio público do recall.
| Parâmetro Técnico e Operacional | RC Operações (Estabelecimentos) | RC Produtos (Fato do Produto) | Seguro de Recall e Contaminação |
|---|---|---|---|
| Gatilho Principal da Apólice | Acidente ocorrido nas dependências ou operações do segurado causando dano a terceiro | Acidente de consumo causado por produto defeituoso já entregue ao mercado | Risco iminente de dano corporal ou morte que exija recolhimento preventivo ou compulsório |
| Fundamento Legal Primário | Artigos 186 e 927 do Código Civil | Artigos 12 a 17 do CDC (Responsabilidade Objetiva) | Artigo 10 do CDC e normas da SENACON / ANVISA / DENATRAN |
| Natureza das Perdas Cobertas | Indenizações a terceiros (danos materiais, corporais, morais) e custos de defesa | Indenizações a vítimas de acidentes de consumo, danos a bens de terceiros e defesa | Custos de anúncios, frete reverso, incineração, reposição do lote, crise e lucros cessantes |
| Valor do Próprio Produto Defeituoso | Não aplicável | Excluído (risco comercial de vício do produto) | Coberto (custo de fabricação, reembolso e substituição do lote recolhido) |
| Base Temporal de Contratação | Predominantemente Base de Ocorrência (Occurrence) | Base de Ocorrência ou Base de Reclamação (Claims-Made) | Base de Descoberta do Evento ou Reclamação durante a vigência |
2.4 Engenharia de Rastreabilidade Industrial (HACCP / APPCC), Vigilância Sanitária e Protocolos de Recolhimento Setorial
A precificação atuarial do módulo de Retirada de Mercado e Contaminação Acidental nas linhas industriais de alimentos, bebidas, cosméticos, fármacos, dispositivos hospitalares e componentes automotivos apoia-se diretamente na arquitetura de Análise de Perigos e Pontos Críticos de Controle (APPCC / HACCP) e na conformidade com a norma internacional ISO 22000. Quando o subscritor técnico avalia uma planta fabril, o fator determinante para a taxa do prêmio não é apenas o faturamento bruto anual, mas a granularidade do lote produtivo (batch size) e a velocidade de isolamento na cadeia de suprimentos.
Nos termos da Resolução RDC nº 655/2022 da ANVISA (que regulamenta o recolhimento de produtos alimentícios e sanitários no Brasil) e da Portaria Conjunta nº 3/2019 do Ministério da Justiça (SENACON) e DENATRAN (aplicável a campanhas de recall de veículos automotores e autopeças), o processo de retirada divide-se em classes de risco sanitário e mecânico:
- Recolhimento Classe I (Risco Grave ou Letal Imediato): Situações nas quais a exposição ou o consumo da mercadoria defeituosa apresenta probabilidade razoável de provocar sequelas permanentes ou óbito. Exemplos clássicos incluem contaminação de fórmulas infantis ou laticínios por Listeria monocytogenes, Salmonella enterica, Clostridium botulinum (toxina botulínica), presença não declarada de alérgenos severos (amendoim, castanhas, crustáceos ou proteínas do leite em produtos rotulados como isentos), troca de blister em medicamentos cardiológicos ou falha catastrófica no insuflador de airbags e cilindros mestres de freio automotivo. Nessa classe, o aviso público à população deve ser disparado em até 48 horas após a confirmação laboratorial.
- Recolhimento Classe II (Risco Temporário ou Reversível): Cenários em que o defeito de fabricação ou envase pode ocasionar mal-estar transitório ou lesões clinicamente reversíveis sem risco iminente de morte, tais como subdosagem leve de princípio ativo vitamínico, presença de partículas plásticas atóxicas de dimensão milimétrica ou falhas em travas secundárias de equipamentos domésticos.
- Recolhimento Silencioso de Estoque (Stock Recovery / Trade Withdrawal): Ocorre quando a anomalia é detectada pelos sensores de linha ou pelo controle microbiológico antes que o lote chegue às gôndolas do varejo final, estando a mercadoria ainda restrita aos centros de distribuição atacadistas, portos alfandegados ou armazéns logísticos refrigerados. As apólices modernas de Product Contamination reembolsam integralmente o frete de retorno, a triagem óptica por raio-X industrial e o reprocessamento ou destruição térmica desses lotes retidos no canal B2B.
| Setor Industrial Analisado | Agente Causador Típico do Recall | Órgão Regulador Notificado | Rastreabilidade Exigida na Subscrição | Impacto Médio por Evento de Retirada (R$) |
|---|---|---|---|---|
| Alimentos, Laticínios e Frigoríficos | Contaminação microbiológica (Salmonella, E. coli), fragmentos metálicos/vidro e alergênicos omitidos | ANVISA e MAPA (Ministério da Agricultura) | Código de barras GS1-128 por lote, turno, linha de envase e tanque de mistura | R$ 8 milhões a R$ 45 milhões |
| Indústria Farmacêutica e Cosmética | Desvio de estabilidade química, contaminação cruzada de princípio ativo, erro de bula ou rotulagem | ANVISA (Sistema Notivisa / RDC específica) | Serialização individual de caixas (identificador único IUM) e retenção de contraprovas | R$ 12 milhões a R$ 80 milhões |
| Autopeças e Montadoras de Veículos | Fadiga metalúrgica em suspensão, direção, freios, curto-circuito em baterias de lítio e airbags | SENACON e SENATRAN (antigo DENATRAN) | Gravação a laser por número de chassi (VIN) e lote de fundição do fornecedor Tier 1 | R$ 25 milhões a R$ 150 milhões |
| Eletrodomésticos e Eletrônicos | Superaquecimento de fontes de alimentação, risco de choque elétrico e combustão de células de íon-lítio | SENACON e INMETRO (Certificação Compulsória) | Número de série individualizado na placa-mãe e registro de importação/montagem | R$ 6 milhões a R$ 35 milhões |
A implementação de detectores de metais em linha de envase, sistemas de inspeção por visão computacional e raio-X de alta frequência, combinada à segregação rigorosa de linhas com alérgenos, reduz em até 65% a frequência de eventos de retirada de mercado, constituindo o principal diferencial técnico na negociação de taxas junto aos sindicatos do Lloyd's e resseguradoras internacionais instaladas no Brasil.
2.5 Protocolos Internacionais de Recall Automotivo (SENATRAN / NHTSA) e Rastreabilidade Farmacêutica (SNCM)
No segmento de manufatura pesada, montadoras de veículos automotores e sistemistas de autopeças (Tier 1 e Tier 2), os procedimentos de chamamento preventivo seguem ritos regulatórios estritos coordenados entre a SENACON e a Secretaria Nacional de Trânsito (SENATRAN). Quando ensaios metalográficos de fadiga, testes de colisão (crash tests) ou telemetria de frota apontam falhas críticas — como trincas em buchas de bandeja de suspensão, superaquecimento de chicotes elétricos, vazamento em linhas de combustível de alta pressão ou combustão espontânea por fuga térmica (thermal runaway) em pacotes de baterias de íon-lítio de veículos elétricos e híbridos —, a montadora é obrigada a registrar a campanha no portal governamental e convocar todos os proprietários pelo número de chassi (VIN — Vehicle Identification Number).
Nesse ecossistema automotivo, a maior disputa financeira ocorre na ação regressiva da montadora contra o fornecedor da autopeça. As grandes montadoras impõem contratos globais de fornecimento (Master Supply Agreements) que transferem integralmente ao fabricante do componente (por exemplo, o fabricante do módulo de freio ABS, do rolamento de roda ou da célula de bateria) todas as faturas de mão de obra das concessionárias, o custo de envio de cartas registradas aos proprietários, a substituição gratuita da peça em centenas de milhares de veículos e o aluguel de carros reservas. Uma apólice especializada de Recall de Autopeças (Automotive Component Recall) é desenhada especificamente para reembolsar esse passivo contratual faturado pela montadora contra a indústria fornecedora de autopeças.
De forma análoga, nas indústrias farmacêutica, biotecnológica e de nutrição hospitalar (dietas enterais e parenterais), a governança de recolhimento é amparada pelo Sistema Nacional de Controle de Medicamentos (SNCM) e pelas diretrizes de Farmacovigilância (RDC nº 406/2020 da ANVISA). A detecção de impurezas mutagênicas (como nitrosaminas acima do limite aceitável de ingestão diária), precipitação cristalina em ampolas injetáveis, falha de dissolução de comprimidos revestidos ou quebra da cadeia de frio (cold chain entre 2°C e 8°C) em vacinas e imunobiológicos exige o bloqueio eletrônico imediato dos lotes nas distribuidoras hospitalares e redes de drogarias, acionando a cobertura de despesas de retirada, contra-análise em laboratórios credenciados pela Rede Brasileira de Laboratórios Analíticos em Saúde (REBLAS) e neutralização química dos resíduos farmacêuticos em plantas de incineração classe I.
3. Regimes Temporais de Apólice: Base de Ocorrência vs. Base de Reclamação (Claims-Made) sob Normas SUSEP
Na estruturação de programas de Responsabilidade Civil de Produtos — especialmente nos setores químico, farmacêutico, de dispositivos médicos, agroquímicos e de autopeças —, a definição do gatilho temporal da apólice representa a decisão atuarial mais crítica do contrato.
No modelo tradicional à Base de Ocorrência (Occurrence Basis), a apólice que responde pelo sinistro é aquela que estava vigente na data exata em que ocorreu o dano físico ou corporal ao terceiro, independentemente de quando a vítima venha a ajuizar a ação judicial (respeitados os prazos prescricionais de 3 anos do Código Civil ou de 5 anos do Artigo 27 do CDC). Entretanto, em patologias de manifestação tardia ou exposição continuada — como lesões hepáticas por uso prolongado de um medicamento, contaminação gradual por insumos agrícolas ou fadiga estrutural de próteses ortopédicas —, determinar o dia exato em que o dano biológico se iniciou é tecnicamente impossível, gerando litígios sobre qual apólice histórica deve responder.
Para solucionar essa incerteza, o mercado ressegurador utiliza a apólice à Base de Reclamação (Claims-Made Basis), regulamentada pela SUSEP. Nesse regime, a cobertura é acionada quando a primeira reclamação formal do terceiro (ou a notificação de circunstância conhecida) ocorre dentro do período de vigência da apólice, desde que o fato gerador (a fabricação ou comercialização do lote defeituoso) tenha ocorrido após a Data Limite de Retroatividade pactuada no contrato. Na eventualidade de não renovação da apólice ou troca de seguradora sem manutenção de retroatividade, o gestor de risco deve exigir a ativação do Prazo Complementar (gratuito e obrigatório por no mínimo 1 ano) e a contratação do Prazo Suplementar para blindar a empresa contra reclamações futuras oriundas de lotes fabricados no passado.
4. Simulação Financeira e Atuarial: Anatomia de um Sinistro Integrado na Indústria de Alimentos e Bebidas
Para ilustrar o funcionamento prático das coberturas conjugadas de RC Produtos e Recall, examinemos o estudo de caso determinístico de uma indústria brasileira de laticínios e nutrição infantil com faturamento anual de R$ 450 milhões. Durante o envase de um lote de 180.000 latas de fórmula láctea distribuído para quatro estados, uma falha mecânica no filtro da linha de secagem permite a passagem de microfragmentos de aço inoxidável.
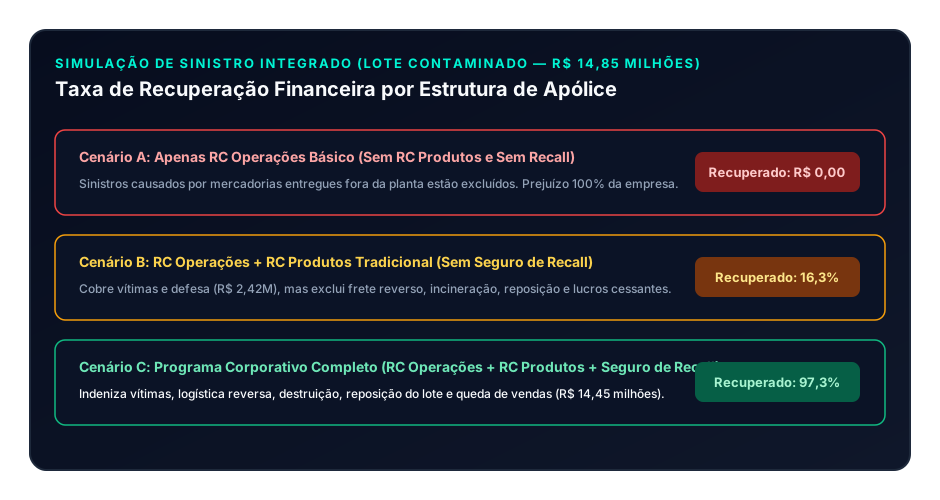
Sete dias após a distribuição, doze consumidores relatam lesões na mucosa oral e gastrointestinal, gerando notificações imediatas à ANVISA e ao PROCON, que determinam o recall imediato do lote inteiro. A empresa possui um programa corporativo estruturado com LMI de R$ 20.000.000,00 para RC Geral/Produtos (franquia de R$ 50.000,00 por evento) e LMI de R$ 15.000.000,00 para Seguro de Recall e Contaminação (franquia de R$ 100.000,00 e período indenitário de 6 meses para lucros cessantes).
| Rubrica do Sinistro e Despesa Emergencial | Valor Bruto Apurado (R$) | Apólice Acionada | Franquia / Participação (R$) | Indenização Líquida Paga pela Seguradora (R$) |
|---|---|---|---|---|
| 1. Indenizações Cíveis e Acordos Extrajudiciais com as 12 Vítimas (Danos Corporais e Morais) | R$ 1.850.000,00 | RC Produtos | R$ 50.000,00 | R$ 1.800.000,00 |
| 2. Honorários Advocatícios, Perícias Médicas e Defesa em Ação Civil Pública | R$ 620.000,00 | RC Produtos | Absorvida no evento | R$ 620.000,00 |
| 3. Campanha Nacional de Anúncios (TV, Rádio, Digital) e Central 0800 de Recall (Art. 10 CDC) | R$ 1.400.000,00 | Seguro de Recall | R$ 100.000,00 | R$ 1.300.000,00 |
| 4. Logística Reversa (Frete de Recolhimento em 1.200 Pontos de Venda e Armazenagem Segregada) | R$ 2.150.000,00 | Seguro de Recall | Absorvida no evento | R$ 2.150.000,00 |
| 5. Incineração Industrial Licenciada e Destruição das 180.000 Latas Recolhidas | R$ 480.000,00 | Seguro de Recall | Absorvida no evento | R$ 480.000,00 |
| 6. Custo Industrial de Fabricação e Reposição do Lote Substituto aos Varejistas | R$ 3.600.000,00 | Seguro de Recall | Absorvida no evento | R$ 3.600.000,00 |
| 7. Consultoria de Gestão de Crise Reputacional e Auditoria Laboratorial de Rastreabilidade | R$ 550.000,00 | Seguro de Recall | Absorvida no evento | R$ 550.000,00 |
| 8. Perda de Margem Bruta (Lucros Cessantes nos 90 Dias de Queda de Vendas Pós-Recall) | R$ 4.200.000,00 | Seguro de Recall | Franquia temporal 5 dias | R$ 3.950.000,00 |
| TOTAL CONSOLIDADO DO EVENTO DE CRISE | R$ 14.850.000,00 | Programa Integrado | R$ 400.000,00 | R$ 14.450.000,00 |
A análise contábil da tabela evidencia o abismo financeiro entre uma empresa segurada apenas com uma apólice básica de RC Operações (que receberia R$ 0,00 nesse evento), uma empresa com RC Produtos isolado (que recuperaria apenas R$ 2.420.000,00 referentes às vítimas e defesa, arcando do próprio caixa com R$ 12.430.000,00 de custos de retirada, reposição e queda de faturamento) e a corporação dotada do programa integrado de RC Produtos + Recall, que recupera R$ 14.450.000,00 (97,3% do prejuízo total), preservando integralmente sua liquidez e solvência perante bancos e fornecedores.
5. Cláusulas Específicas de Subscrição: União e Mistura, Instalação/Montagem e Danos Morais Puros
Em cadeias produtivas industriais B2B (Business-to-Business), na qual o segurado fornece matérias-primas, resinas, embalagens, ingredientes químicos ou componentes eletrônicos que serão integrados ao produto final de outra fábrica, a apólice padrão de RC Produtos precisa ser customizada com três extensões técnicas essenciais:
- Cobertura de União, Mistura e Transformação (Blending & Mixing Clause): Se uma indústria química fornece um lote de pigmento contaminado para uma fábrica de tintas ou plásticos, o defeito só é descoberto após o insumo do segurado ter sido misturado de forma inseparável a toneladas de matéria-prima pertencentes ao cliente comprador. O produto final resultante torna-se imprestável. A cláusula de União e Mistura garante a indenização pelo valor dos insumos de propriedade do terceiro que foram inutilizados pela incorporação do componente defeituoso do segurado, além dos custos de descarte da massa inservível.
- Despesas de Desmontagem e Remontagem (Rip and Tear / Removal and Replacement Costs): Imagine um fabricante de válvulas hidráulicas ou cabos especiais cujas peças são chumbadas no interior de turbinas ou estruturas de concreto de um cliente. Se a válvula apresentar defeito, o cliente precisará demolir paredes ou desmontar toda a turbina para remover a peça defeituosa e instalar a nova. Embora a válvula em si não seja coberta, a extensão de Desmontagem e Remontagem indeniza todos os custos de engenharia civil e mecânica necessários para acessar, extrair e substituir o componente defeituoso sem que tenha ocorrido uma explosão ou acidente prévio.
- Danos Morais e Estéticos Amplos: Enquanto apólices restritivas condicionam o pagamento de danos morais à ocorrência prévia de um dano corporal ou material indenizável (dano moral reflexo), a subscrição corporativa de excelência inclui a cobertura para danos morais autônomos decorrentes de falhas operacionais ou exposição indevida de consumidores em estabelecimentos comerciais, alinhando o contrato à jurisprudência dos tribunais brasileiros.
6. Governança Técnica de Risco e Protocolo de Atuação em Sinistros de Recall
A redução da taxa de prêmio cobrada pelas seguradoras e resseguradoras em apólices de RC Produtos e Recall está diretamente vinculada à maturidade dos sistemas de rastreabilidade de lote (batch traceability) da indústria. Uma fábrica que não consegue identificar em menos de 4 horas exatamente quais números de lote saíram de determinada linha em um turno específico será forçada, em caso de contaminação, a recolher a produção de um mês inteiro em vez da produção de apenas duas horas — multiplicando a severidade do sinistro por trinta.
Para garantir a conformidade regulatória e o pagamento célere da indenização securitária em momentos de crise aguda:
- Plano de Contingência e Simulação de Recall (Mock Recall): Realize semestralmente exercícios simulados de rastreamento reverso com as equipes de qualidade, logística, jurídico e diretoria, documentando o tempo de localização de 100% das unidades de um lote fictício desde a planta fabril até os distribuidores regionais. Apresentar as atas de Mock Recall ao subscritor da seguradora gera descontos técnicos de 15% a 25% na renovação do prêmio.
- Preservação de Contraprovas e Cadeia de Custódia: Mantenha amostras testemunhas (retention samples) de cada lote fabricado em ambiente climatizado e lacrado pelo prazo integral de validade do produto acrescido de 12 meses. Em caso de reclamação de consumidor ou suspeita de contaminação, a perícia laboratorial na contraprova oficial é o documento determinante para comprovar se o defeito ocorreu na fábrica (acionando o seguro) ou por armazenamento inadequado no transporte ou ponto de venda (permitindo o regresso ou a defesa técnica).
- Acionamento Imediato do Comitê de Crise da Seguradora (Regra das 24 Horas): As apólices de Recall disponibilizam uma linha direta 24/7 com consultores globais de gestão de crise e engenharia forense de alimentos, fármacos e manufatura. Jamais publique comunicados na imprensa ou assuma responsabilidade jurídica unilateralmente sem antes notificar a seguradora e alinhar a estratégia oficial com os especialistas nomeados na apólice e com os protocolos da Secretaria Nacional do Consumidor (SENACON).
Para integrar a proteção operacional da sua indústria com as demais camadas de blindagem corporativa, consulte também nosso estudo sobre o Seguro de Lucros Cessantes e Perda de Margem Bruta na Indústria e o guia de Seguro de Crédito Interno e à Exportação para Mitigação de Inadimplência B2B.
Perguntas Frequentes (FAQ)
1. Qual é a diferença fundamental entre o Seguro de RC Produtos e o Seguro de Recall?
O Seguro de RC Produtos é acionado quando um produto defeituoso já entregue ao mercado causa efetivamente um acidente de consumo (dano corporal, morte ou dano material a outros bens de terceiros), cobrindo as indenizações judiciais e os custos de defesa das vítimas. Já o Seguro de Recall atua de forma preventiva ou emergencial quando se descobre que um lote apresenta risco de causar danos graves à saúde ou segurança, cobrindo as despesas financeiras de anúncios públicos, logística reversa de recolhimento, destruição ambiental do lote, custo de reposição das mercadorias e lucros cessantes da empresa.
2. O seguro de RC Produtos cobre o valor de reposição do próprio produto que apresentou defeito?
Na cobertura padrão de RC Produtos, o valor do próprio produto defeituoso (seu custo de fabricação ou substituição por vício de qualidade) é excluído, pois o seguro cobre apenas os danos consequentes que esse produto causou a terceiros. Contudo, quando a empresa contrata a apólice específica de Seguro de Recall (Retirada de Mercado) ou a cláusula adicional de Despesas de Retirada e Substituição, os custos de fabricação e reposição do lote recolhido passam a ter cobertura expressa.
3. Como o Artigo 12 do Código de Defesa do Consumidor impacta o valor das indenizações?
O Artigo 12 do CDC estabelece a responsabilidade civil objetiva do fabricante, produtor, construtor e importador pelo fato do produto. Isso significa que a vítima de um acidente de consumo não precisa provar que a indústria agiu com negligência ou imprudência no processo fabril; basta comprovar o dano sofrido e o nexo causal com o defeito do produto, o que eleva substancialmente o índice de condenações judiciais e torna o seguro indispensável.
4. O que é a cobertura de União, Mistura e Transformação no seguro industrial?
É uma cobertura adicional essencial para indústrias que fornecem insumos, matérias-primas ou componentes para outras fábricas (B2B). Se o insumo defeituoso fornecido pelo segurado for misturado ou fundido a matérias-primas sadias do cliente comprador, tornando o produto final inteiramente impróprio para uso, essa cláusula indeniza o prejuízo patrimonial correspondente aos materiais do cliente que foram inutilizados no processo.
5. Uma empresa que terceiriza a fabricação de produtos com sua própria marca (Private Label) precisa contratar RC Produtos?
Sim, obrigatoriamente. Perante o Código de Defesa do Consumidor e a jurisprudência brasileira, a empresa detentora da marca que estampa seu nome no rótulo e distribui o produto no mercado (fabricante aparente) responde solidária e objetivamente por qualquer acidente de consumo ou recall, mesmo que a fabricação física tenha sido realizada em planta industrial de terceiro.
6. Como funciona a cobertura para produtos exportados para os Estados Unidos e Europa?
As apólices brasileiras de RC Geral possuem âmbito geográfico restrito ao território nacional por padrão. Para empresas exportadoras, é necessário contratar o endosso de extensão territorial para o Exterior (Mundo Inteiro, com inclusão expressa de EUA e Canadá), ajustando os Limites Máximos de Indenização em moeda forte para fazer frente aos elevados custos de honorários advocatícios e indenizações nas cortes norte-americanas e europeias.
Referências Bibliográficas e Normativas
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990 (Código de Defesa do Consumidor). Dispõe sobre a proteção do consumidor e disciplina a responsabilidade pelo fato do produto (Art. 12) e o dever de recall (Art. 10). Disponível em: https://www.planalto.gov.br/ccivil03/leis/l8078compilado.htm
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil). Institui a obrigação de indenizar e a cláusula geral de responsabilidade objetiva pelo risco da atividade (Art. 927). Disponível em: https://www.planalto.gov.br/ccivil03/leis/2002/l10406compilada.htm
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 621, de 12 de fevereiro de 2021. Dispõe sobre as regras de funcionamento e os critérios para operação das coberturas dos seguros de danos, incluindo Responsabilidade Civil Geral. Disponível em: https://www.gov.br/susep/pt-br
- MINISTÉRIO DA JUSTIÇA E SEGURANÇA PÚBLICA (SENACON). Portaria nº 618, de 1º de julho de 2019. Disciplina o procedimento de comunicação de periculosidade de produtos e serviços (Recall) no âmbito federal. Disponível em: https://www.gov.br/mj/pt-br/assuntos/seus-direitos/consumidor
- AGÊNCIA NACIONAL DE VIGILÂNCIA SANITÁRIA (ANVISA). Resolução da Diretoria Colegiada — RDC nº 655, de 24 de março de 2022. Dispõe sobre o recolhimento de alimentos e sua comunicação à Anvisa e aos consumidores. Disponível em: https://www.gov.br/anvisa/pt-br
Nota de Conformidade Editorial ProtegeJá: Este artigo possui caráter estritamente técnico, informativo e educacional sobre engenharia de riscos e direito securitário, elaborado em conformidade com as diretrizes da SUSEP, do CNSP e da legislação civil e consumerista brasileira vigente.
Carregando comentários…