
Seguro D&O para Administradores de Fundos e Gestoras de Investimento: Deveres Fiduciários, Resolução CVM 175 e Cobertura de Custos de Defesa
Neste artigo
- 1. O Marco Normativo: Da Lei 6.404/76 à Resolução CVM nº 175
- 2. A Arquitetura da Apólice de Seguro D&O: Coberturas Side A, B e C
- 3. Custos de Defesa e Processos Administrativos Sancionadores (PAS)
- 4. O Instituto do Termo de Compromisso e a Posição da CVM
- 5. Análise Comparativa: D&O para Gestoras de Fundos vs. D&O Corporativo Geral
- 6. Perguntas Frequentes (FAQ Técnico)
- 7. Referências Bibliográficas e Documentações Oficiais
O ecossistema brasileiro de gestão de recursos de terceiros vivencia sua mais profunda reconfiguração regulatória e operacional. Com a plena vigência da Resolução CVM nº 175, editada pela Comissão de Valores Mobiliários (CVM), o arcabouço normativo dos fundos de investimento abandonou a presunção histórica de responsabilidade solidária irrestrita entre os prestadores de serviços essenciais, consagrando a segregação estrita de funções e competências entre o administrador fiduciário e o gestor de recursos. Nesse ambiente de responsabilidades personalizadas e de intensificação da fiscalização sancionadora, o Seguro de Responsabilidade Civil para Administradores e Diretores (Seguro D&O - Directors and Officers Liability Insurance) tornou-se a ferramenta basilar de mitigação patrimonial no mercado de capitais brasileiro.
Regulado pela Superintendência de Seguros Privados (SUSEP) por meio da Circular SUSEP nº 637/2021 e da Circular SUSEP nº 662/2022, o seguro D&O para gestoras (Asset Managers) e administradores fiduciários protege o patrimônio pessoal dos tomadores de decisão contra alegações de atos culposos, omissões, infrações regulatórias involuntárias e violações de deveres fiduciários de lealdade e diligência. Neste artigo aprofundado, analisamos a base legal da responsabilidade dos administradores sob a Lei das S.A. e a regulamentação da CVM, as estruturas de apólice (Side A, Side B e Side C), a dinâmica de adiantamento de custos de defesa em inquéritos administrativos, o tratamento de Termos de Compromisso e a jurisprudência do Colegiado da CVM.
1. O Marco Normativo: Da Lei 6.404/76 à Resolução CVM nº 175
A responsabilidade civil dos administradores de instituições financeiras e gestoras de patrimônio fundamenta-se nos artigos 153 a 158 da Lei nº 6.404/1976 (Lei das Sociedades por Ações). O ordenamento jurídico brasileiro consagra o dever de diligência (duty of care), segundo o qual o administrador deve empregar o cuidado e a perícia que todo homem ativo e probo costuma empregar na administração dos seus próprios negócios, e o dever de lealdade (duty of loyalty), que veda conflitos de interesse e apropriação de oportunidades corporativas.
Com a entrada em vigor da Resolução CVM nº 175, o regime jurídico dos fundos de investimento brasileiro atingiu maturidade internacional:
- Separação Legal entre Administração e Gestão: A norma estabeleceu expressamente que o administrador fiduciário responde pela fiscalização de enquadramento, precificação de ativos e contabilidade, enquanto o gestor de recursos é o responsável exclusivo pela seleção, alocação de risco, liquidez da carteira e estratégias de investimento. Não há mais responsabilidade solidária presumida por atos de gestão ruinosa praticados pelo gestor sem o concurso do administrador.
- Possibilidade de Insolvência e Limitação de Responsabilidade dos Cotistas: Ao admitir classes de cotas com responsabilidade limitada ao valor subscrito, a regulação aumentou a exposição dos diretores da gestora a ações civis reparatórias movidas por contrapartes e credores do fundo em situações de liquidação judicial ou insolvência civil.
- Poder Sancionador Ampliado da Autarquia: O artigo 11 da Lei nº 6.385/1976 prevê penalidades severas que variam desde advertências públicas e inabilitações temporárias até multas administrativas expressivas de até R$ 50 milhões ou o dobro do benefício econômico obtido.
Estrutura de Exposição dos Prestadores Essenciais
- Administrador Fiduciário: Fiscalização das regras do regulamento, custódia qualificada, escrituração de cotas e cálculo do valor da cota.
- Gestor de Recursos: Seleção de ativos, decisão de compra/venda, controle de risco de mercado, crédito e liquidez da carteira.
- Diretor Responsável de Compliance e Risco: Supervisão de condutas internas, prevenção à lavagem de dinheiro (PLD-FT) e barreiras de informação (Chinese Wall).
2. A Arquitetura da Apólice de Seguro D&O: Coberturas Side A, B e C
As apólices de seguro D&O desenhadas para o mercado financeiro estruturam-se internacionalmente em três seções de cobertura fundamentais, adaptadas às diretrizes da Circular SUSEP nº 637/2021:
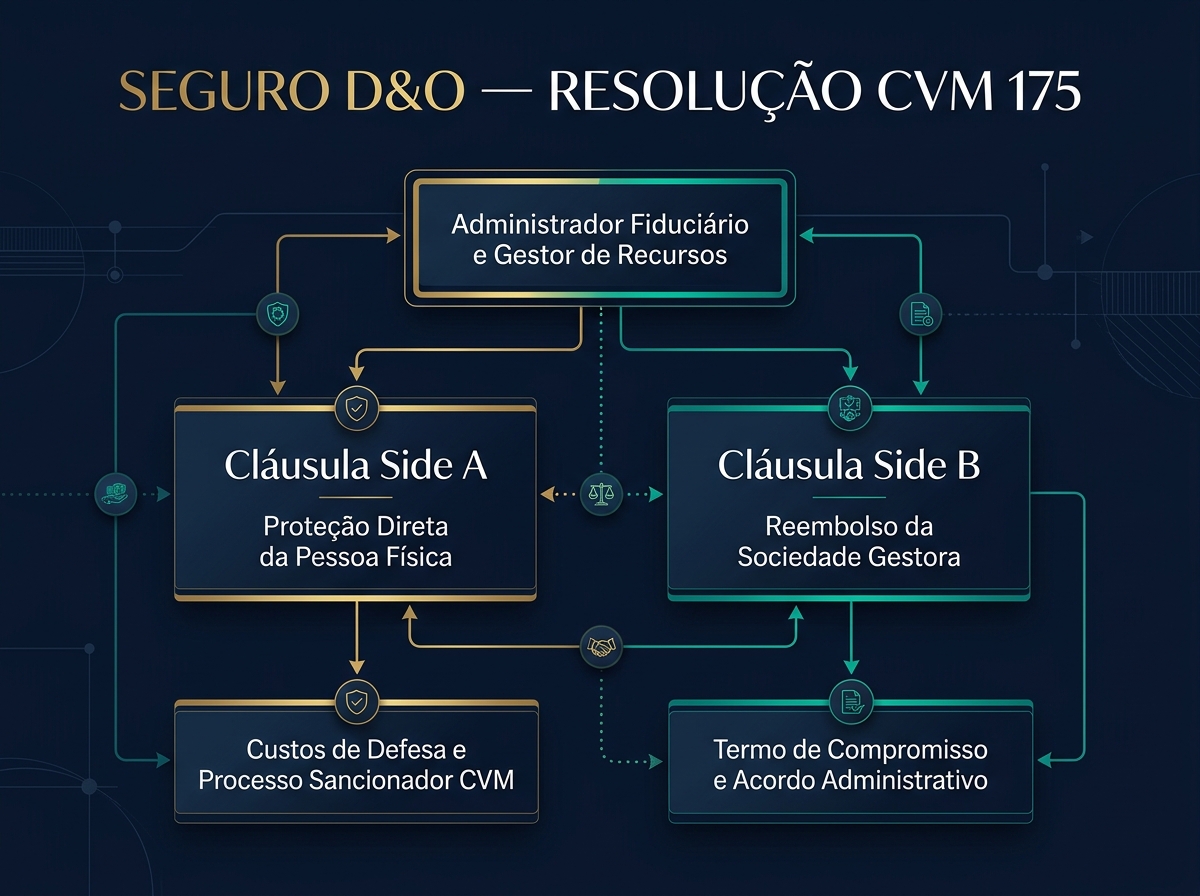
Cobertura Side A (Proteção Direta da Pessoa Física)
Trata-se do núcleo inegociável do seguro D&O. Ela é ativada quando a instituição financeira ou gestora não pode ou não tem autorização legal para indenizar ou adiantar recursos aos seus diretores. Isso ocorre tipicamente em duas circunstâncias:
- Em casos de falência, liquidação extrajudicial decretada pelo Banco Central do Brasil ou insolvência da gestora;
- Em ações de responsabilidade civil movidas pela própria sociedade ou por seus cotistas contra o administrador, nas quais a legislação proíbe o ressarcimento prévio pela companhia.
A Cobertura Side A protege diretamente a residência, investimentos pessoais e contas bancárias dos executivos, impedindo que penhoras judiciais atinjam seu patrimônio familiar.
Cobertura Side B (Reembolso da Sociedade Gestora)
Quando a gestora, valendo-se de suas regras societárias ou contratos de indenidade permitidos pela CVM, adianta valores para a contratação de bancas de advocacia ou efetua o pagamento de condenações cíveis suportadas pelos seus diretores por atos regulares de gestão, a seguradora reembolsa integralmente a sociedade pelo montante despendido, preservando o balanço patrimonial da empresa.
Cobertura Side C (Garantia para Entidades e Sociedades)
Nas gestoras que possuem ações negociadas em bolsa ou que emitem certificados representativos no mercado, a Cobertura Side C estende a proteção à própria pessoa jurídica em litígios decorrentes de ofertas públicas de cotas, desvalorizações atípicas no mercado secundário e alegações de falha de divulgação de fatos relevantes aos investidores (Securities Claims).
3. Custos de Defesa e Processos Administrativos Sancionadores (PAS)
A principal causa de acionamento de apólices de seguro D&O no Brasil não reside em condenações finais transitadas em julgado, mas sim na necessidade urgente de financiamento de honorários advocatícios, perícias contábeis e consultorias técnicas em inquéritos administrativos da CVM e do Banco Central.
A defesa técnica de um administrador em um Processo Administrativo Sancionador (PAS) complexo conduzido pela Superintendência de Processos Sancionadores (SPS) da CVM frequentemente demanda anos de instrução probatória, custando centenas de milhares ou milhões de reais em honorários de bancas especializadas.
A Circular SUSEP nº 637/2021 assegura que as apólices de seguro D&O incluam expressamente o adiantamento de custos de defesa. Isso significa que a seguradora é obrigada a liberar periodicamente os valores necessários para a sustentação jurídica do segurado, antes mesmo de qualquer julgamento final sobre o mérito da controvérsia. O único limitador legal é que, caso reste comprovado ao final do processo que o administrador agiu com dolo comprovado, fraude ou má-fé deliberada, o segurado perde o direito à cobertura e é obrigado a restituir integralmente à seguradora os valores adiantados.
4. O Instituto do Termo de Compromisso e a Posição da CVM
No contencioso administrativo do mercado de capitais, a esmagadora maioria das investigações preliminares é resolvida por meio da celebração de Termo de Compromisso (TC), disciplinado pelo artigo 11, § 5º da Lei nº 6.385/1976 e pela Resolução CVM nº 45/2021.
O Termo de Compromisso é um ajuste de conduta e cessação de atos pelo qual o investigado compromete-se a pagar determinada quantia indenizatória à CVM ou a ressarcir os prejuízos suportados pelos fundos, extinguindo o processo sem que haja confissão de culpa nem julgamento de mérito.
Historicamente, questionava-se se o seguro D&O poderia arcar com os custos e desembolsos financeiros pactuados em Termos de Compromisso. A jurisprudência consolidada da CVM e da SUSEP pacificou que:
- O seguro D&O não pode reembolsar multas de natureza estritamente penal;
- No entanto, os valores acordados em Termo de Compromisso possuem natureza de indenização compensatória e obrigação de fazer, sendo plenamente elegíveis à cobertura securitária, desde que inexistente dolo ou infração grave tipificada;
- As despesas advocatícias incorridas na negociação e estruturação da minuta de Termo de Compromisso perante o Comitê de Termo de Compromisso (CTC) da CVM são consideradas custos legítimos de defesa amparados pela apólice.
5. Análise Comparativa: D&O para Gestoras de Fundos vs. D&O Corporativo Geral
As especificidades do mercado financeiro exigem cláusulas particulares que não estão presentes em apólices convencionais da indústria ou do comércio:
| Característica da Apólice | Seguro D&O para Gestoras e Fundos (Asset Management) | Seguro D&O Corporativo Geral (Indústria/Comércio) |
|---|---|---|
| Gatilho de Reclamação Primário | Termo de acusação ou inquérito instaurado pela CVM ou BACEN | Reclamação trabalhista, fiscal tributária ou falimentar |
| Definição de Segurado Ampliada | Inclui diretores de risco, compliance, membros do comitê de crédito e auditores | Restrito a diretores estatutários e conselheiros de administração |
| Extensão a Veículos de Investimento | Cobertura estendida a fundos de investimento (FIDC, FII, FIP e FIA) | Cobertura restrita à matriz corporativa e subsidiárias operacionais |
| Cláusula de Atos Regulares de Gestão | Amparo a decisões de alocação que resultem em volatilidade de mercado | Foco em responsabilidade concorrencial, ambiental e trabalhista |
| Prazos Retroativos de Cobertura | Amplos (3 a 5 anos ou retroatividade ilimitada) | Padrão de 1 a 2 anos |
6. Perguntas Frequentes (FAQ Técnico)
1. O seguro D&O protege o administrador contra perdas financeiras normais sofridas pelas carteiras dos fundos?
Não. O seguro D&O cobre exclusivamente a responsabilidade civil pessoal decorrente de alegados atos culposos, omissões involuntárias ou violações procedimentais de deveres fiduciários. Ele não constitui seguro de garantia de rentabilidade e não cobre prejuízos normais decorrentes de riscos de mercado, desvalorização de ações, volatilidade de juros ou inadimplência de crédito inerentes ao risco assumido pelos cotistas no regulamento do fundo.
2. Atos fraudulentos, dolo ou desvio intencional de recursos são cobertos pelo seguro D&O?
Não. A legislação securitária brasileira (Código Civil, artigo 762 e Circular SUSEP nº 637/2021) veda peremptoriamente a contratação de seguro para cobertura de atos dolosos, fraudes ou crimes corporativos deliberados. Em tais hipóteses, a cobertura é formalmente recusada ou, caso tenha havido adiantamento de custos de defesa durante a fase de instrução, a seguradora exercerá o direito de regresso para reaver todos os valores despendidos.
3. A contratação de apólice de seguro D&O pode ser paga com recursos da taxa de administração do fundo?
Conforme as regras da Resolução CVM nº 175, o seguro D&O contratado para a proteção da pessoa jurídica da gestora e dos seus executivos constitui despesa de responsabilidade exclusiva dos prestadores de serviço, não podendo ser imputado como encargo direto das classes de cotas do fundo, salvo hipóteses taxativamente previstas na norma para seguros patrimoniais do próprio fundo.
4. O que é o período retroativo de cobertura em uma apólice D&O?
O período retroativo define a data a partir da qual atos pretéritos praticados pelos administradores estarão amparados pela apólice atual, desde que o segurado não tivesse conhecimento de qualquer fato ou reclamação pendente no momento da assinatura da proposta. No mercado de capitais, apólices de boa governança costumam pactuar data retroativa ilimitada ou coincidente com a data de constituição da gestora.
5. O diretor de compliance ou de gestão de risco que não seja sócio da gestora está protegido pela apólice?
Sim, desde que a apólice adote a definição abrangente de segurado, incluindo expressamente diretores estatutários, gestores de carteira autorizados pela CVM, diretores de risco e oficiais de compliance, independentemente de integrarem o quadro societário da empresa.
7. Referências Bibliográficas e Documentações Oficiais
- BRASIL. Lei nº 6.404, de 15 de dezembro de 1976. Dispõe sobre as Sociedades por Ações. Brasília: Presidência da República, 1976. Disponível em: https://www.planalto.gov.br. Acesso em: 9 nov. 2026.
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Resolução CVM nº 175, de 23 de dezembro de 2022. Dispõe sobre a constituição, o funcionamento e a administração dos fundos de investimento. Rio de Janeiro: CVM, 2022. Disponível em: https://www.gov.br/cvm. Acesso em: 9 nov. 2026.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 637, de 27 de julho de 2021. Dispõe sobre as regras e critérios para operação do seguro de responsabilidade civil de administradores e diretores (D&O). Rio de Janeiro: SUSEP, 2021. Disponível em: https://www.gov.br/susep. Acesso em: 9 nov. 2026.
- COMISSÃO DE VALORES MOBILIÁRIOS (CVM). Resolução CVM nº 45, de 31 de agosto de 2021. Regulamenta o rito dos processos administrativos sancionadores e o termo de compromisso. Rio de Janeiro: CVM, 2021. Disponível em: https://www.gov.br/cvm. Acesso em: 9 nov. 2026.
- INSTITUTO BRASILEIRO DE GOVERNANÇA CORPORATIVA (IBGC). Guia de Melhores Práticas para a Contratação do Seguro D&O. São Paulo: IBGC, 2024.
Carregando comentários…