
Seguro Paramétrico e Gestão de Riscos Climáticos: Resoluções SUSEP, Gatilhos Pré-Fixados, Energia Renovável e Liquidação Ágil sem Regulação Pericial
Neste artigo
- 1. O Que É o Seguro Paramétrico e Como Difere do Modelo Tradicional
- 2. Marco Regulatório da SUSEP: Circular 621 e Resoluções CNSP
- 3. Arquitetura Técnica: Definição de Gatilhos, Índices e Risco de Base
- 4. Aplicações Setoriais Críticas no Brasil
- 5. Como Estruturar Contratos de Seguro Paramétrico: Passo a Passo Técnico
- Perguntas Frequentes (FAQ)
- Referências Bibliográficas
A intensificação de eventos climáticos extremos e a transição para matrizes de geração renovável expuseram vulnerabilidades severas nas apólices de seguro patrimonial e agrícola convencionais. Modelos de cobertura baseados no princípio estrito de indenização — nos quais a liquidação depende do envio de peritos a campo, verificação física de perdas materiais e longas disputas de arbitramento sobre lucros cessantes — têm se mostrado morosos e frequentemente inadequados para conter o estrangulamento de capital de giro em infraestruturas críticas.
Nesse cenário, o seguro paramétrico (ou seguro baseado em índices) consolida-se no mercado corporativo brasileiro como uma ferramenta indispensável de engenharia financeira e mitigação de volatilidade climática. Normatizado formalmente pela Superintendência de Seguros Privados (SUSEP), esse instrumento substitui a comprovação do dano físico direto pelo atingimento inequívoco de um parâmetro objetivo previamente pactuado. Seja a velocidade do vento abaixo de uma curva de corte em um complexo eólico, a escassez de radiação solar em usinas fotovoltaicas, ou a precipitação pluviométrica extrema em contratos de logística e agronegócio, o gatilho paramétrico garante a injeção imediata de liquidez.
Neste artigo aprofundado, analisamos os fundamentos regulatórios da SUSEP, a metodologia de modelagem estatística de risco de base, a formalização contratual de índices e os diferenciais operacionais que tornam o seguro paramétrico a espinha dorsal da proteção climática e dos projetos financiados sob a modalidade de project finance no Brasil.
1. O Que É o Seguro Paramétrico e Como Difere do Modelo Tradicional
O seguro convencional fundamenta-se na verificação de perdas patrimoniais diretas (indemnity-based). Sob essa ótica, para que a seguradora realize qualquer pagamento, o segurado deve comprovar que sofreu dano físico mensurável, que esse dano é decorrente de risco expressamente coberto e que foram deduzidas as franquias contratuais e eventuais depreciações.
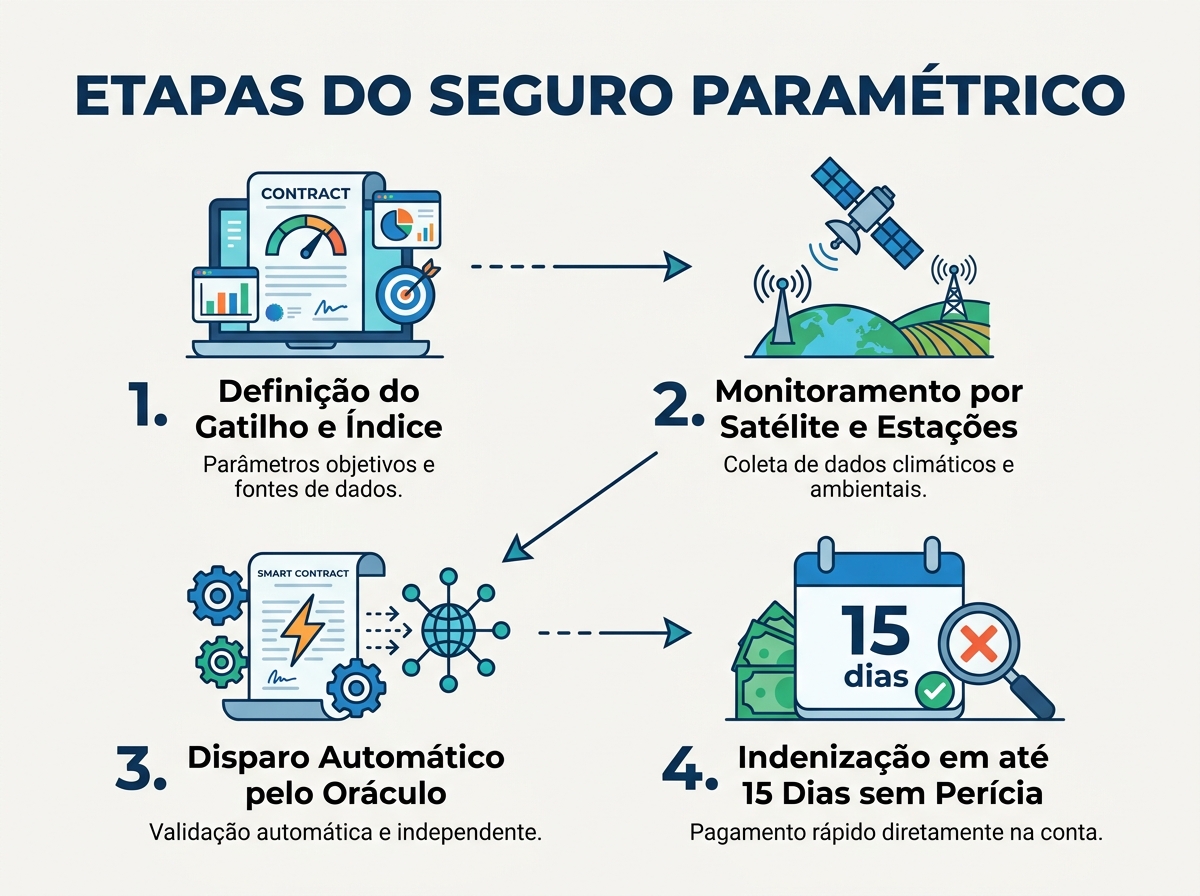
Em contrapartida, o seguro paramétrico baseia-se em um modelo analítico preditivo atrelado a um índice predeterminado e independente. Quando o parâmetro atinge ou ultrapassa o patamar estipulado no contrato — o chamado "gatilho" (trigger) —, a indenização é devida automaticamente, sem a necessidade de demonstração ou liquidação pericial do dano físico específico.
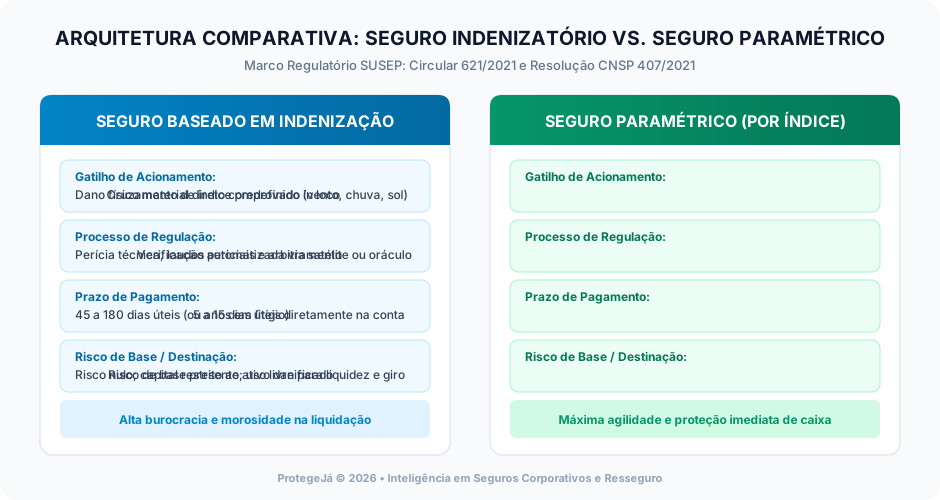
A tabela abaixo sintetiza os principais eixos de divergência entre os dois modelos operacionais:
| Dimensão Estrutural | Seguro Tradicional Baseado em Indenização | Seguro Paramétrico Baseado em Índice |
|---|---|---|
| Gatilho de Pagamento | Dano físico material comprovado in loco | Cruzamento de índice objetivo predefinido |
| Processo de Regulação | Perícia técnica, vistoria e arbitramento | Leitura automatizada de base de dados oficial |
| Tempo de Liquidação | 45 a 180 dias (ou anos em casos complexos) | 5 a 15 dias úteis após verificação do índice |
| Risco de Base | Nulo (paga-se exatamente o dano verificado) | Presente (discrepância entre índice e prejuízo real) |
| Custos Operacionais | Elevados (honorários periciais e vistorias) | Reduzidos (processamento analítico de dados) |
| Destinação do Capital | Reparação restrita ao bem físico sinistrado | Livre alocação (liquidez, giro, compensações) |
| Litigiosidade | Moderada a alta (divergências de avaliação) | Quase nula (critério puramente objetivo) |
Essa mecânica confere ao contratante previsibilidade orçamentária inigualável. Para um operador de ativos de utilidade pública ou concessões rodoviárias, por exemplo, o principal dano de uma tempestade torrencial pode não ser a destruição de uma ponte, mas sim a paralisação do tráfego e a perda massiva de receita de pedágio. Enquanto o seguro tradicional de lucros cessantes exige meses de auditoria contábil retroativa, o contrato paramétrico injeta o valor acordado em poucos dias.
2. Marco Regulatório da SUSEP: Circular 621 e Resoluções CNSP
Historicamente, o mercado brasileiro operava sob normas rígidas que vinculavam a validade do contrato securitário à prova cabal do interesse segurável lesado, em observância ao Código Civil. Contudo, a evolução do mercado de grandes riscos e a modernização conduzida pelo Conselho Nacional de Seguros Privados (CNSP) e pela SUSEP abriram espaço definitivo para apólices não padronizadas e paramétricas.
Dois instrumentos regulatórios sustentam as estruturas paramétricas vigentes:
- Resolução CNSP nº 407/2021: Estabeleceu os princípios gerais e as regras para seguros de danos para cobertura de grandes riscos. Ao conceder ampla liberdade contratual entre partes hipervulneráveis inexistentes (segurados corporativos de grande porte e resseguradoras globais), permitiu a estipulação de gatilhos não tradicionais e mecanismos personalizados de cálculo indenizatório.
- Circular SUSEP nº 621/2021 e normativas complementares: Regulamentou as diretrizes para elaboração e comercialização de planos de seguro de danos, viabilizando estruturas paramétricas nos mais diversos ramos, inclusive nas operações agropecuárias e de infraestrutura.
Para que uma apólice paramétrica possua plena validade jurídica perante o órgão regulador e não seja descaracterizada como instrumento derivativo ou aposta financeira, a estrutura do contrato deve atender a requisitos técnicos mandatórios:
- Existência de Interesse Segurável Legítimo: O contratante deve comprovar exposição econômica direta ou indireta à ocorrência do evento mensurado. Por exemplo, uma geradora eólica possui legítimo interesse na manutenção da velocidade do vento em sua microrregião de operação.
- Independência Absoluta do Provedor de Dados (Oráculo): A fonte medidora do índice deve ser imune a qualquer manipulação de ambas as partes. São admitidos órgãos governamentais, redes de satélites meteorológicos internacionais (como NOAA, ECMWF, INMET) ou empresas de auditoria técnica credenciadas.
- Transparência na Fórmula de Correlação: A relação entre as faixas do índice atingido e os montantes graduados a serem indenizados deve constar de forma inequívoca nas condições contratuais.
3. Arquitetura Técnica: Definição de Gatilhos, Índices e Risco de Base
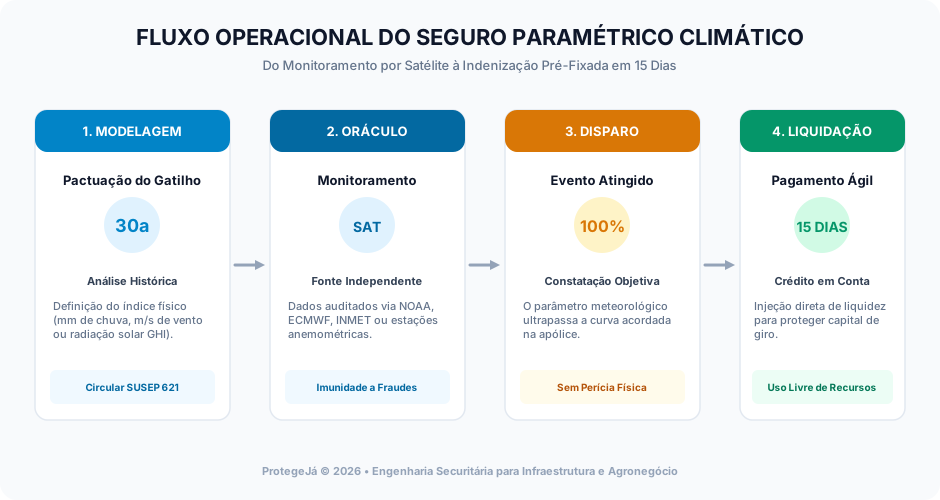
O sucesso da estruturação de um seguro paramétrico depende do equilíbrio matemático e atuarial entre a sensibilidade do gatilho e o controle do risco de base.
O Papel do Provedor de Dados (Oráculo)
O oráculo é o elemento central do ecossistema paramétrico. Trata-se da entidade ou plataforma tecnológica homologada que fornece os dados que determinarão o pagamento do sinistro. Entre as fontes mais frequentes utilizadas no mercado brasileiro, destacam-se:
- Instituto Nacional de Meteorologia (INMET) e Centro Nacional de Monitoramento e Alertas de Desastres Naturais (CEMADEN) para redes de pluviômetros de superfície.
- National Oceanic and Atmospheric Administration (NOAA) e Copernicus Climate Change Service (ECMWF) para reanálises climáticas globais e sensoriamento remoto de alta resolução.
- Operador Nacional do Sistema Elétrico (ONS) e Câmara de Comercialização de Energia Elétrica (CCEE) para registros oficiais de indisponibilidade de linhas de transmissão e PLD (Preço de Liquidação das Diferenças).
O Desafio do Risco de Base (Basis Risk)
O maior desafio técnico na contratação de apólices paramétricas é o risco de base. Ele ocorre quando há uma desconexão entre o índice medido e a perda financeira real vivenciada pelo segurado. O risco de base divide-se em duas categorias:
- Risco de Base Geográfico: A estação meteorológica de referência dista vinte quilômetros da fazenda ou usina solar do segurado. Uma tempestade de granizo localizada atinge severamente as placas fotovoltaicas, mas a estação de medição não registra volume crítico. Nesse caso, houve prejuízo real sem disparo do gatilho.
- Risco de Base Temporal/Modelar: A intensidade do vento foi ligeiramente superior ao gatilho mínimo durante a média diária, mas ocorreu em horários desfavoráveis de despacho elétrico, gerando prejuízo financeiro embora o índice agregado do dia tenha apontado normalidade.
Para minimizar o risco de base, a engenharia atuarial moderna utiliza interpolação espacial de dados orbitais via satélite com malhas de grade de poucos quilômetros quadrados, além de combinar múltiplos sensores redundantes in loco calibrados e certificados por entidades de auditoria independente.
4. Aplicações Setoriais Críticas no Brasil
Energia Renovável (Solar e Eólica)
O Brasil abriga parques eólicos de classe mundial na Região Nordeste e megaprojetos fotovoltaicos no semiárido e Sudeste. No entanto, essas instalações sofrem com fenômenos de volatilidade climática sazonal:
- Complexos Eólicos e Risco de Calmaria (Wind Volume Risk): Quando regimes persistentes de baixa pressão enfraquecem as correntes de vento em determinadas janelas do ano, os geradores não atingem o P50 ou P90 projetado, expondo-se a déficits de geração no mercado livre de energia (ACL). O seguro paramétrico cobre especificamente o déficit de velocidade do vento (medido em metros por segundo em anemômetros certificados), pagando uma quantia proporcional a cada megawatt-hora não gerado.
- Usinas Fotovoltaicas e Déficit de Irradiação Solar: Em anos atípicos com nebulosidade excessiva ou queimadas regionais que geram espessa camada de fumaça atmosférica, o índice GHI (Global Horizontal Irradiance) cai expressivamente. Apólices paramétricas solares disparam indenizações calculadas sobre os dados de irradiação solar obtidos por satélites geostacionários.
Agronegócio de Precisão
O seguro rural tradicional no Brasil enfrenta historicamente limitações de cobertura e altos custos operacionais de regulação de sinistros em regiões remotas do Centro-Oeste e Matopiba. O modelo paramétrico permite desenhar coberturas baseadas no índice de déficit hídrico acumulado durante as fases fenológicas críticas da soja, milho ou algodão. Caso o volume acumulado de chuva em 40 dias consecutivos seja inferior a determinada quantidade de milímetros, o produtor rural recebe a indenização antes mesmo do período de colheita, garantindo a liquidação de duplicatas rurais e insumos agrícolas.
Infraestrutura e Concessões Rodoviárias
Em contratos de concessão rodoviária e ferroviária, deslizamentos de encostas e transbordamento de rios causam interrupções críticas. O seguro paramétrico atrelado a milímetros de chuva por hora (precipitação crítica) permite o acionamento de frentes de engenharia de reparo emergencial sem necessidade de esperar técnicos da seguradora para liberar as verbas de desobstrução de pistas.
5. Como Estruturar Contratos de Seguro Paramétrico: Passo a Passo Técnico
A estruturação de uma apólice paramétrica bem-sucedida exige uma sequência rigorosa de etapas de modelagem e validação jurídica:
- Levantamento e Limpeza Histórica de Dados: Coleta de séries históricas meteorológicas e de faturamento do ativo de no mínimo 20 a 30 anos. Essa amostragem permite calcular curvas de densidade de probabilidade e estimar tempos de retorno de eventos extremos (return periods).
- Definição da Métrica de Correlação Econômica: Ajuste econométrico que traduza o desvio da variável física em perda financeira líquida. Exemplo: cada 0,1 m/s de queda no vento médio mensal representa R$ 250.000 de custo de exposição no mercado de curto prazo da CCEE.
- Calibração do Gatilho (Trigger) e Saída Indenizatória (Payout Curve): O contrato pode prever um gatilho binário (tudo ou nada) ou uma curva escalonada (stepped payout), onde a indenização cresce linearmente a cada patamar excedente da métrica climática até atingir o Limite Máximo de Garantia (LMG).
- Homologação das Fontes de Informação: Escolha das bases de dados independentes primárias e indicação expressa de fontes contingenciais (fallback data sources) caso a estação primária sofra pane técnica ou corte de sinal.
- Redação das Cláusulas Especiais e Submissão ao Resseguro: Em razão dos limites financeiros expressivos (frequentemente centenas de milhões de reais), os riscos paramétricos brasileiros são amplamente repassados ao mercado internacional de resseguro via retrocessão e contratos facultativos.
Perguntas Frequentes (FAQ)
O seguro paramétrico substitui completamente o seguro tradicional de danos patrimoniais?
Não. O seguro paramétrico atua predominantemente como uma camada complementar de proteção. Ele é excelente para absorver volatilidade operacional, interrupção de negócios e contingências imediatas de liquidez, enquanto o seguro tradicional ainda é necessário para cobrir danos físicos complexos e reconstrução de ativos pesados que não guardam correlação direta com índices climáticos simples.
O segurado precisa apresentar notas fiscais ou laudos de danos para receber o seguro paramétrico?
Não. Uma das grandes vantagens jurídicas e operacionais do seguro paramétrico é a desnecessidade de apresentação de comprovantes fiscais, orçamentos de conserto ou notas de despesas. A obrigação de pagamento surge única e exclusivamente da demonstração documental de que o índice atingiu o patamar acordado na apólice.
Como a Receita Federal e os tribunais brasileiros enxergam a indenização paramétrica?
Desde que contratada em consonância com as normas da SUSEP e da Circular CNSP 407/2021, sob uma apólice emitida por seguradora devidamente autorizada no Brasil, a liquidação do sinistro é tratada como indenização de seguro de danos patrimoniais, gozando do mesmo enquadramento fiscal aplicável às demais coberturas reguladas, sem equiparação a ganhos derivados de apostas ou instrumentos especulativos.
Qual o prazo médio entre a ocorrência do evento e o pagamento do capital segurado?
Enquanto sinistros complexos tradicionais demandam meses de perícia contábil e de engenharia, no modelo paramétrico a constatação do índice pelo oráculo ocorre em tempo quase real. Uma vez homologado o boletim técnico do provedor de dados oficial, o pagamento é creditado na conta do segurado habitualmente no prazo de 5 a 15 dias úteis.
Referências Bibliográficas
- BRASIL. Superintendência de Seguros Privados (SUSEP). Circular SUSEP nº 621, de 12 de fevereiro de 2021. Dispõe sobre as regras e os critérios para operação dos seguros de danos. Diário Oficial da União, Brasília, DF, 2021.
- CONSELHO NACIONAL DE SEGUROS PRIVADOS (CNSP). Resolução CNSP nº 407, de 29 de março de 2021. Dispõe sobre os seguros de danos para cobertura de grandes riscos. Brasília, DF, 2021.
- WORLD BANK GROUP. Parametric Insurance for Climate Resilience: Operational Guidelines and Lessons Learned. Global Facility for Disaster Reduction and Recovery (GFDRR), Washington, DC, 2022.
- SWISS RE INSTITUTE. Closing the Protection Gap in Natural Catastrophes: The Role of Parametric Solutions in Emerging Markets. Sigma Report, Zurique, 2023.
- ALVIM, Pedro; BASTOS, Luciana. Seguros de Grandes Riscos e Soluções Paramétricas no Agronegócio Brasileiro. São Paulo: Editora Revista dos Tribunais, 2024.
Carregando comentários…