
Seguro Garantia Aduaneiro e Termo de Responsabilidade: Admissão Temporária, Drawback, Trânsito Aduaneiro e Desoneração Tributária na Receita Federal
Neste artigo
- 1. O Marco Normativo Aduaneiro e o Termo de Responsabilidade Tributária
- 2. Modalidades Principais: Admissão Temporária vs. Drawback Suspensão
- 3. Dinâmica do Sinistro e Execução do Termo de Responsabilidade
- 4. Estruturação e Subscrição: Requisitos para Emissão da Apólice
- Perguntas Frequentes (FAQ)
- Referências Bibliográficas
A dinâmica do comércio exterior brasileiro impõe desafios logísticos, tributários e financeiros severos às empresas importadoras e exportadoras. No fluxo ordinário de importação para consumo definitivo, o desembaraço aduaneiro de mercadorias, máquinas industriais ou insumos exige o recolhimento imediato de pesados tributos federais — notadamente o Imposto de Importação (II), o Imposto sobre Produtos Industrializados (IPI) e as contribuições para o PIS/Pasep-Importação e Cofins-Importação —, além de eventuais taxas e direitos antidumping.
Contudo, inúmeras atividades econômicas demandam a entrada de bens estrangeiros em território nacional com permanência temporária ou vinculada à industrialização voltada à exportação. Nesses cenários, a legislação aduaneira brasileira — consolidada no Regulamento Aduaneiro (Decreto nº 6.759/2009) e disciplinada por instruções normativas da Secretaria Especial da Receita Federal do Brasil (RFB) — prevê a concessão de Regimes Aduaneiros Especiais, como a Admissão Temporária, o Drawback na modalidade suspensão e o Trânsito Aduaneiro.
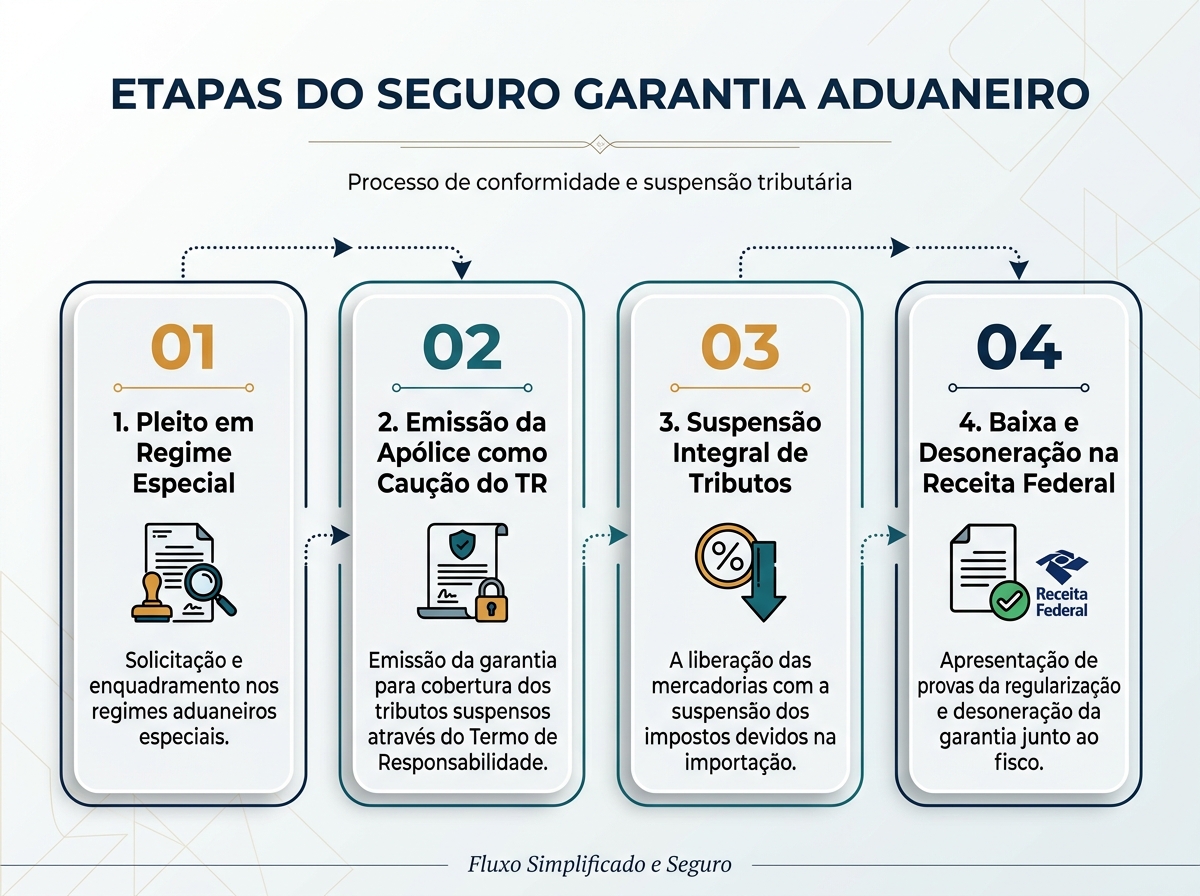
Para usufruir da suspensão dos tributos incidentes sem imobilizar vultosos recursos em depósitos administrativos ou onerar linhas de crédito bancárias, o Seguro Garantia Aduaneiro consolida-se como a ferramenta mestra de engenharia financeira. Emitida por seguradoras autorizadas pela Superintendência de Seguros Privados (SUSEP) e formalizada como caução do Termo de Responsabilidade (TR), a apólice assegura à União o adimplemento dos créditos tributários suspensos caso as condições do regime aduaneiro especial sejam descumpridas.
Neste artigo aprofundado, analisamos as bases normativas do seguro garantia aduaneiro perante a Receita Federal, as particularidades das modalidades de Admissão Temporária e Drawback, a mecânica de execução do Termo de Responsabilidade e os diferenciais operacionais que preservam o capital de giro das companhias que operam no comércio exterior brasileiro.
1. O Marco Normativo Aduaneiro e o Termo de Responsabilidade Tributária
O Regulamento Aduaneiro estabelece que a concessão de regimes suspensivos de tributos depende da prestação de garantia pelo importador, formalizada por meio de um Termo de Responsabilidade (TR). O TR é um título executivo extrajudicial pelo qual o contribuinte compromete-se a cumprir os requisitos legais e regulamentares do regime ou recolher os tributos suspensos, acrescidos de juros de mora e penalidades cabíveis.
De acordo com o artigo 759 do Decreto nº 6.759/2009 e a Instrução Normativa RFB nº 1.600/2015, a garantia prestada para caucionar o Termo de Responsabilidade pode ser constituída nas seguintes modalidades:
- Depósito em Moeda Corrente: Exige a transferência direta de recursos líquidos para contas da Caixa Econômica Federal vinculadas à União, imobilizando capital de giro vital e gerando custo de oportunidade desfavorável ao importador.
- Fiança Bancária: Concedida por instituições financeiras autorizadas pelo Banco Central, porém consome os limites de crédito (credit lines) da empresa junto aos bancos comerciais e impõe taxas recorrentes de abertura e manutenção.
- Seguro Garantia Aduaneiro: Instrumento previsto expressamente pela legislação aduaneira e regulado pela SUSEP. Apresenta o menor custo financeiro relativo, não consome limites bancários e garante celeridade na aceitação pelas delegacias e alfândegas da Receita Federal.
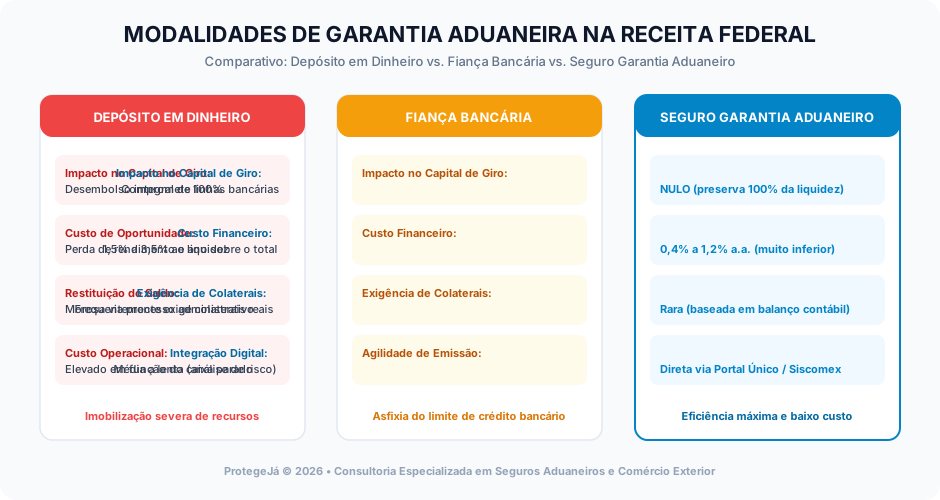
A tabela abaixo compara os atributos operacionais e econômicos das três modalidades de garantia aceitas pela Receita Federal:
| Parâmetro Operacional | Depósito Administrativo em Dinheiro | Fiança Bancária Aduaneira | Seguro Garantia Aduaneiro |
|---|---|---|---|
| Impacto no Capital de Giro | Total (desembolso imediato de 100% dos tributos) | Indireto (compromete limite de crédito bancário) | Nulo (não afeta liquidez nem linhas de crédito) |
| Custo Financeiro Médio | Perda do custo de oportunidade do capital | 1,5% a 3,5% ao ano sobre o montante garantido | 0,4% a 1,2% ao ano sobre o montante garantido |
| Velocidade de Baixa do TR | Morosa (processo de restituição via Siscomex) | Média (depende de carta de liberação da RFB) | Ágil (baixa homologada via sistema aduaneiro) |
| Exigência de Colaterais Reais | Desnecessária (o dinheiro já está retido) | Frequente (alienação fiduciária ou duplicatas) | Rara (subscrição baseada no balanço corporativo) |
| Aceitação na Receita Federal | Universal | Universal | Universal (desde que apólice com certificação digital) |
2. Modalidades Principais: Admissão Temporária vs. Drawback Suspensão
O seguro garantia aduaneiro atende a finalidades operacionais distintas, parametrizadas de acordo com o regime aduaneiro especial pleiteado pelo importador:
Admissão Temporária para Utilização Econômica e Eventos
A Admissão Temporária (IN RFB nº 1.600/2015) permite a importação de bens que devam permanecer no país durante prazo fixado, com suspensão total ou proporcional do pagamento dos tributos incidentes. Divide-se em:
- Admissão Temporária com Suspensão Total: Aplicável a bens destinados a feiras, exposições científicas, eventos culturais, materiais de suporte a competições desportivas internacionais e equipamentos destinados a testes, conserto ou reparo. A apólice de seguro garantia cauciona 100% dos tributos federais suspensos pelo período de permanência acordado.
- Admissão Temporária para Utilização Econômica: Frequente no setor de óleo e gás (afretamento de sondas, embarcações e equipamentos submarinos) e na construção pesada. Os tributos são pagos proporcionalmente ao tempo de permanência no território aduaneiro (1% por cada mês de permanência sobre os tributos originais), sendo o saldo remanescente afiançado pelo seguro garantia.
Drawback Modalidade Suspensão
O regime de Drawback (Artigo 383 do Decreto 6.759/2009 e Portaria SECEX) é o maior incentivo governamental às exportações brasileiras. Na modalidade suspensão, o importador é autorizado a desonerar a compra de matérias-primas, produtos intermediários e embalagens destinados à fabricação de mercadorias que serão comprovadamente exportadas.
A apólice de seguro garantia no Drawback atua como retaguarda caso a empresa exportadora não atinja o compromisso de exportação pactuado no Ato Concessório. Se parte dos insumos for vendida no mercado interno sem autorização prévia, ou se expirar o prazo regulamentar do regime sem o embarque das mercadorias manufaturadas, a seguradora é acionada pela Receita Federal para recolher os tributos federais que haviam sido suspensos na importação.
Trânsito Aduaneiro (DTA)
O regime especial de Trânsito Aduaneiro permite o transporte de mercadorias sob controle da Receita Federal de um ponto a outro do território aduaneiro, com suspensão de tributos. Exemplo clássico: um contêiner descarregado no Porto de Santos (porto de entrada) que segue por via rodoviária até um porto seco no interior de São Paulo para desembaraço. O seguro garantia aduaneiro cobre o risco de extravio, furto ou desvio da carga durante o percurso rodoviário ou ferroviário antes da nacionalização.
3. Dinâmica do Sinistro e Execução do Termo de Responsabilidade
A formalização do sinistro no seguro garantia aduaneiro difere profundamente dos contratos de seguros patrimoniais tradicionais. Não há vistoria de peritos em campo ou apuração de perdas materiais: o processo rege-se estritamente pela instrução formal do processo administrativo fiscal.
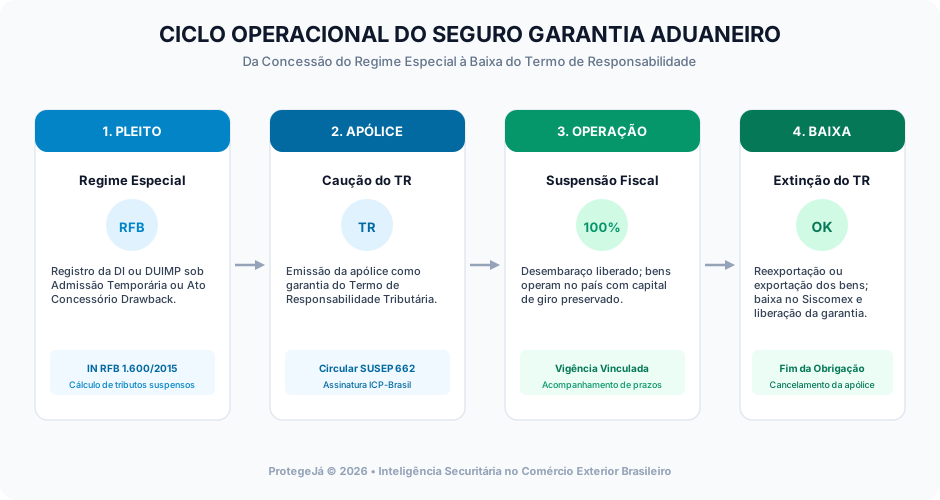
O rito processual segue quatro marcos procedimentais:
- Constatação do Descumprimento das Condições do Regime: Ocorre quando a mercadoria não é reexportada no prazo regulamentar, quando os produtos do Drawback não são exportados, ou quando se verifica avaria/extravio sem comprovação de força maior.
- Lavratura do Auto de Infração e Notificação ao Tomador: A Receita Federal lavra o auto de infração e intima o importador (tomador da apólice) para efetuar o recolhimento espontâneo dos tributos devidos ou apresentar impugnação administrativa no prazo legal de 30 dias.
- Notificação à Seguradora (Expectativa de Sinistro): A autoridade aduaneira encaminha comunicação formal à seguradora informando a existência de Termo de Responsabilidade vencido e não baixado, intimando-a para acompanhar o procedimento administrativo fiscal.
- Encerramento da Esfera Administrativa e Pagamento da Indenização: Uma vez julgado em definitivo o processo administrativo na esfera da Receita Federal ou do Conselho Administrativo de Recursos Fiscais (CARF), restando mantida a exigência fiscal sem o recolhimento pelo tomador, a seguradora é intimada para efetuar o pagamento da indenização em favor da União no prazo regulamentar da apólice (geralmente até 30 dias).
Após a liquidação da indenização perante a Receita Federal, a seguradora exerce imediatamente o direito de regresso contra o tomador e seus fiadores com base no Contrato de Contragarantia (CCG) firmado previamente à emissão da apólice, executando os bens e garantias patrimoniais da empresa importadora.
4. Estruturação e Subscrição: Requisitos para Emissão da Apólice
Para que uma empresa contrate um seguro garantia aduaneiro de forma ágil perante a Receita Federal, o departamento financeiro e a assessoria jurídica devem observar requisitos mandatórios de conformidade:
- Análise Cadastral e Limite Operacional: A seguradora avalia a solidez contábil da empresa (índice de liquidez corrente, endividamento, EBITDA e patrimônio líquido) para atribuir uma linha de crédito securitário (underwriting capacity).
- Adequação ao Texto Regulamentar da Receita Federal: A apólice deve conter cláusulas especiais de vigência vinculadas à duração do Ato Concessório de Drawback ou ao prazo deferido no processo de Admissão Temporária, incluindo tolerância temporal para o rito fiscal de cobrança.
- Certificação Digital e Integração com o Siscomex / Portal Único: Desde as normativas de modernização aduaneira, as apólices de seguro garantia são emitidas com assinatura digital ICP-Brasil e protocoladas eletronicamente no Portal Único de Comércio Exterior (Pucomex) via módulo de Controle de Carga e Trânsito (CCT) ou no dossiê eletrônico do despacho.
Perguntas Frequentes (FAQ)
O seguro garantia aduaneiro cobre as multas fiscais aplicadas pela Receita Federal?
Sim, desde que a apólice preveja expressamente a cobertura de penalidades tributárias vinculadas ao Termo de Responsabilidade. Ao contrário do seguro de responsabilidade civil geral (que veda multas administrativas punitivas), no seguro garantia aduaneiro o Termo de Responsabilidade firmado perante a Receita Federal abrange tanto os tributos originários quanto as multas e juros de mora previstos no artigo 759 do Regulamento Aduaneiro.
O que acontece se o prazo da Admissão Temporária for prorrogado pela Receita Federal?
Quando a autoridade fiscal defere a prorrogação do regime especial (por exemplo, estendendo a permanência de um equipamento estrangeiro de 12 para 24 meses), o tomador deve providenciar imediatamente junto à seguradora a emissão de um endosso de prorrogação de vigência da apólice, mantendo a caução ativa durante todo o novo período autorizado.
O seguro garantia pode ser utilizado por empresas com pendências cadastrais na Receita Federal?
A obtenção da apólice exige análise de risco pela seguradora. Empresas com pendências fiscais graves ou certidões negativas (CND) vencidas enfrentam maior rigor de subscrição e podem ter sua taxa de prêmio majorada ou a exigência de contragarantias adicionais por parte da companhia seguradora.
Como é formalizada a baixa da apólice e a extinção da responsabilidade da seguradora?
A extinção da obrigação securitária ocorre com a formalização da baixa definitiva do Termo de Responsabilidade pela autoridade aduaneira no Siscomex, decorrente da reexportação comprovada das mercadorias, da exportação dos produtos beneficiados no Drawback ou do recolhimento regular dos tributos com nacionalização formal do bem.
Referências Bibliográficas
- BRASIL. Presidência da República. Decreto nº 6.759, de 5 de fevereiro de 2009 (Regulamento Aduaneiro). Diário Oficial da União, Brasília, DF.
- BRASIL. Secretaria Especial da Receita Federal do Brasil (RFB). Instrução Normativa RFB nº 1.600, de 14 de dezembro de 2015. Dispõe sobre a aplicação dos regimes aduaneiros especiais de admissão temporária e de exportação temporária. Brasília, DF.
- BRASIL. Superintendência de Seguros Privados (SUSEP). Circular SUSEP nº 662, de 11 de abril de 2022. Dispõe sobre as regras e os critérios para operação do seguro garantia.
- CONSELHO NACIONAL DE SEGUROS PRIVADOS (CNSP). Resolução CNSP nº 407, de 29 de março de 2021. Princípios gerais para cobertura de grandes riscos.
- TREVISAN, Rosaldo. Direito Aduaneiro Aplicado e Regimes Aduaneiros Especiais. São Paulo: Editora Aduaneiras, 2023.
- ALMEIDA, Rodrigo; CARVALHO, Fabiana. O Seguro Garantia no Comércio Exterior Brasileiro: Aspectos Práticos e Tributários. Rio de Janeiro: Editora Lumen Juris, 2024.
Carregando comentários…