
Planejamento Sucessório com Seguro de Vida Resgatável e Previdência VGBL: A Blindagem do Artigo 794 do Código Civil, Isenção de ITCMD e a Lei nº 14.803/2024
Neste artigo
- 1. A Fortaleza do Artigo 794 do Código Civil: Capital Segurado Não é Herança
- 2. A Batalha Tributária do ITCMD: Jurisprudência Consolidada no STF e STJ
- 3. O Seguro de Vida Resgatável (Whole Life): Reserva Matemática e Liquidez Vitalícia
- 4. O Impacto da Lei nº 14.803/2024: A Escolha Definitiva da Tabela Regressiva no Resgate
- 5. Tabela Comparativa: Inventário vs. VGBL vs. Seguro de Vida Resgatável
- 3. Batalha de Benchmarks Reais: Gemini 4 Argon na Liderança da Engenharia de Sistemas
- Perguntas Frequentes Técnicas (FAQ)
- Referências Bibliográficas Oficiais
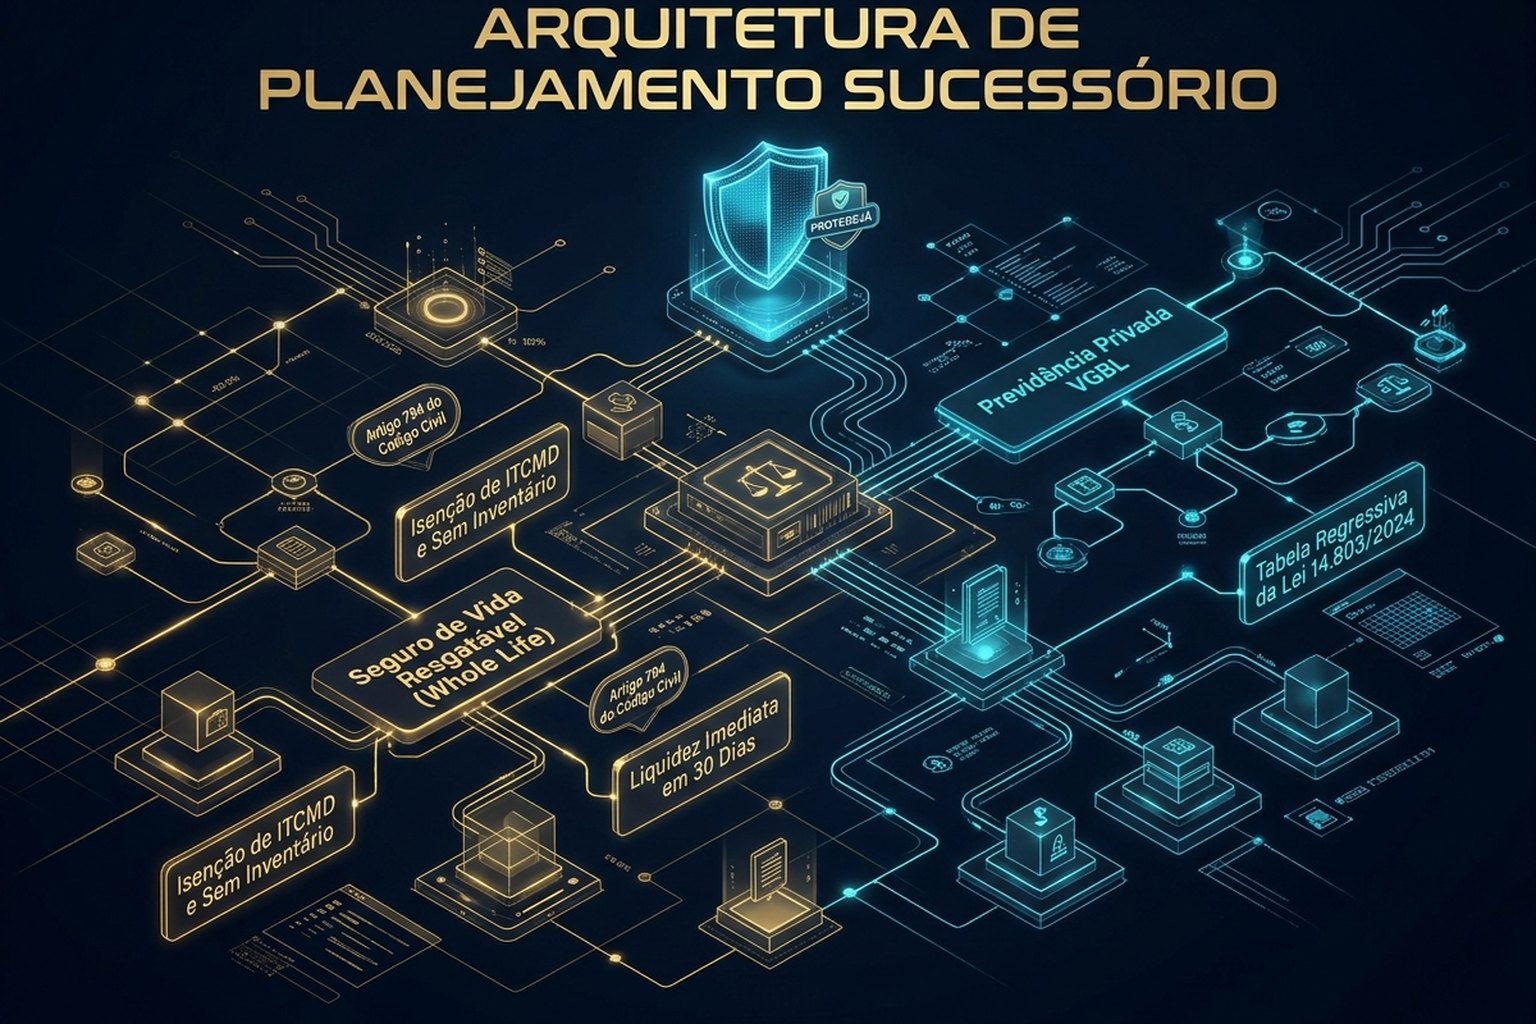
A transmissão intergeracional de patrimônio no Brasil é historicamente onerada por uma combinação severa de burocracia cartorária, morosidade judicial e voracidade fiscal. Quando um titular falece sem uma arquitetura sucessória previamente estruturada, o processo tradicional de inventário — seja ele judicial ou extrajudicial — costuma imobilizar imediatamente contas bancárias, participações societárias e carteiras de investimento. Entre custas processuais, emolumentos de cartório, honorários advocatícios e a alíquota progressiva do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), as perdas patrimoniais frequentemente drenam entre 12% e 20% de todo o acervo construído ao longo de uma vida, forçando herdeiros desprovidos de caixa imediato a liquidar ativos imobiliários com descontos predatórios de mercado. Nesse cenário de vulnerabilidade financeira, a integração estratégica entre o Seguro de Vida Individual Resgatável (Whole Life) e os planos de previdência complementar aberta na modalidade Vida Gerador de Benefício Livre (VGBL) consolida-se como o instrumento mais seguro, eficiente e previsível de governança patrimonial familiar. Fundamentada na proteção expressa do direito securitário e sob a fiscalização estrita da Superintendência de Seguros Privados (SUSEP), essa estrutura permite a disponibilização de liquidez financeira imediata aos beneficiários em até 30 dias, sem passar por inventário, sem responder por dívidas deixadas pelo de cujus e sob a chancela da flexibilidade tributária definitiva assegurada pela recente legislação federal.
1. A Fortaleza do Artigo 794 do Código Civil: Capital Segurado Não é Herança
A pedra angular jurídica que resguarda o seguro de vida no Brasil reside no Artigo 794 da Lei Federal nº 10.406/2002 (Código Civil), cuja redação taxativa estipula que, no seguro de vida ou de acidentes pessoais para o caso de morte, o capital estipulado não está sujeito às dívidas do segurado, nem se considera herança para todos os efeitos de direito. Essa norma institui uma segregação patrimonial absoluta. Ao contrário de um imóvel, uma aplicação em CDB ou uma ação listada na B3 — que integram universalmente o espólio para fins de liquidação de passivos e partilha judicial —, a indenização securitária decorre de um contrato estipulado em favor de terceiros. As consequências práticas dessa natureza jurídica são transformadoras para a segurança da família:
- Incomunicabilidade com o Passivo do Falecido: Mesmo que o segurado possua execuções fiscais, contingências trabalhistas ou dívidas bancárias em aberto no momento de seu óbito, os credores não possuem qualquer direito de penhora sobre a indenização securitária paga aos beneficiários indicados na apólice.
- Dispensa Absoluta de Abertura de Inventário: Conforme determinação expressa da Circular SUSEP nº 667/2022, as companhias seguradoras são legalmente obrigadas a liquidar o sinistro e creditar o capital segurado na conta corrente dos beneficiários no prazo máximo de 30 dias contados da entrega da documentação básica, conferindo fôlego financeiro instantâneo para o pagamento das despesas iniciais e manutenção da família.
- Liberdade na Escolha de Beneficiários: Respeitadas as travas relativas à preservação da legítima dos herdeiros necessários (quando houver alegação judicial fundamentada de fraude à meação), o estipulante pode nomear livremente qualquer pessoa física como beneficiária, inclusive determinando percentuais distintos de partilha de acordo com as necessidades específicas de cada dependente.
2. A Batalha Tributária do ITCMD: Jurisprudência Consolidada no STF e STJ
A tributação sucessória sobre instrumentos securitários e planos de previdência complementar foi objeto de intensa controvérsia entre as secretarias estaduais de fazenda (SEFAZ) e os contribuintes. Contudo, o amadurecimento das cortes superiores pacificou pontos vitais de segurança jurídica:
Seguro de Vida Resgatável e Tradicional: Não Incidência Pacífica
Em relação às apólices de seguro de vida (tanto tradicionais quanto resgatáveis na modalidade Whole Life), a imunidade ao ITCMD é pacífica e uniforme em todo o território nacional. Como o Artigo 794 do Código Civil descaracteriza expressamente o capital segurado como herança, não há ocorrência do fato gerador do tributo estadual (transmissão de bens em razão da morte). A indenização securitária também goza de isenção integral de Imposto de Renda (IRPF) na fonte e na declaração de ajuste anual dos beneficiários, por força do Artigo 6º, inciso V, da Lei nº 7.713/1988.
Previdência Privada VGBL: O Marco do STF e STJ
O VGBL, classificado pela regulação da SUSEP como um seguro de pessoas com cobertura por sobrevivência, gerou tentativas sistemáticas de cobrança de ITCMD por legislações estaduais. No entanto, a Segunda Seção do Superior Tribunal de Justiça (STJ) e reiteradas decisões do Supremo Tribunal Federal (STF) firmaram jurisprudência de que o saldo acumulado no VGBL, por possuir natureza jurídica securitária equiparada, não compõe o acervo hereditário para fins de inventário e partilha ordinária. Leis estaduais que instituam a cobrança de ITCMD sobre planos VGBL em caso de morte do titular antes da conversão em renda incorrem em inconstitucionalidade formal e material.
3. O Seguro de Vida Resgatável (Whole Life): Reserva Matemática e Liquidez Vitalícia
Diferente do seguro de vida temporário convencional — cujo prêmio é reajustado por faixa etária anualmente e não devolve valores caso o sinistro não ocorra —, o Seguro de Vida Individual Resgatável (Whole Life) funciona como uma apólice patrimonial perene de nível atuarial avançado:
- Prêmio Nivelado e Quitação Programada: O segurado pode optar por estruturas de pagamento limitado (em 5, 10 ou 20 anos, ou até os 65 anos de idade). Uma vez quitadas as parcelas contratadas, a cobertura securitária permanece ativa por toda a vida do titular sem necessidade de novos aportes financeiros.
- Formação da Reserva Matemática de Benefícios a Conceder (PMBaC): Parte substancial de cada prêmio pago é destinada a um fundo financeiro remunerado atuarialmente por índices inflacionários oficiais (IPCA) acrescido de uma taxa de juros garantida em contrato (geralmente entre 2% e 4% ao ano).
- Direito de Resgate em Vida: Caso as necessidades familiares do titular se alterem ao longo das décadas, o segurado pode resgatar total ou parcialmente a reserva matemática acumulada, conferindo flexibilidade para contingências financeiras na maturidade.
- Equalização de Herança em Empresas Familiares: Em famílias empresárias onde determinados herdeiros atuam na gestão operacional do negócio e outros não, o instituidor pode contratar um seguro Whole Life nomeando os herdeiros não participantes como beneficiários. No momento da sucessão, as cotas empresariais são transferidas integralmente aos herdeiros gestores, enquanto o capital do seguro indeniza equitativamente os demais filhos em dinheiro vivo, eliminando litígios societários.
4. O Impacto da Lei nº 14.803/2024: A Escolha Definitiva da Tabela Regressiva no Resgate
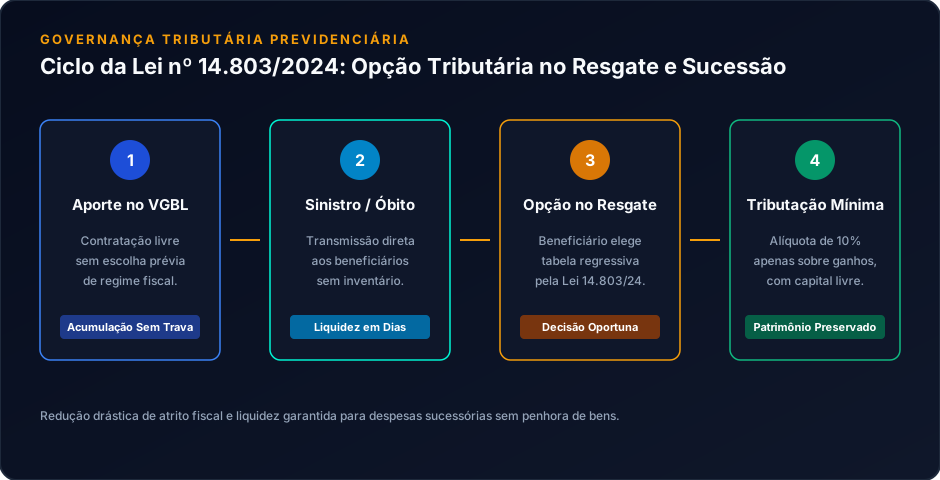
A publicação da Lei Federal nº 14.803, de 10 de janeiro de 2024, representou o maior marco regulatório e tributário da previdência privada complementar das últimas duas décadas no Brasil. Historicamente, o investidor era obrigado a escolher o regime de tributação — Tabela Progressiva (com alíquotas de até 27,5% compensáveis na declaração) ou Tabela Regressiva Definitiva (de 35% a 10% de acordo com o tempo de permanência de cada aporte) — até o último dia útil do mês subsequente ao ingresso no plano. Essa rigidez penalizava quem enfrentava imprevistos e precisava sacar recursos antes do prazo ideal. A nova legislação alterou radicalmente esse paradigma:
- Decisão Postergada para o Momento do Fato: O titular ou seus beneficiários podem agora definir formalmente o regime de tributação apenas no momento do primeiro resgate ou da concessão do benefício.
- Benefício Sucessório Inestimável: Caso o titular venha a falecer e os beneficiários optem por sacar o saldo acumulado de um VGBL contratado há mais de 10 anos, a alíquota de Imposto de Renda é estritamente fixada em 10% sobre os rendimentos auferidos, sem incidência sobre o capital principal aportado e com isenção total de come-cotas semestral.
5. Tabela Comparativa: Inventário vs. VGBL vs. Seguro de Vida Resgatável
3. Batalha de Benchmarks Reais: Gemini 4 Argon na Liderança da Engenharia de Sistemas
A orquestração de ambientes de microVMs efêmeras exige uma capacidade analítica sem precedentes do modelo fundacional: ele precisa sintetizar comandos de terminal precisos, lidar com chamadas concorrentes de ferramentas e deliberar sobre logs de depuração sem perder o fio condutor da tarefa. Neste confronto empírico rigoroso, confrontamos o Gemini 4 Argon da Google DeepMind com os modelos de fronteira mais recentes e ativos do mercado: GPT-6 Astra (OpenAI), Claude Opus 5.5 (Anthropic), DeepSeek 4.1 MoE (DeepSeek), Kimi K3.1 Pro (Moonshot AI), MiniMax M3.1 Flash (MiniMax), Mercury 3 (Inception) e Mistral Large 4 (Mistral AI). Todos os testes foram executados com temperatura 0.1, validação formal de scripts e medição de latência em milissegundos ponto a ponto.
Tabela Comparativa de Benchmarks Agênticos de Fronteira
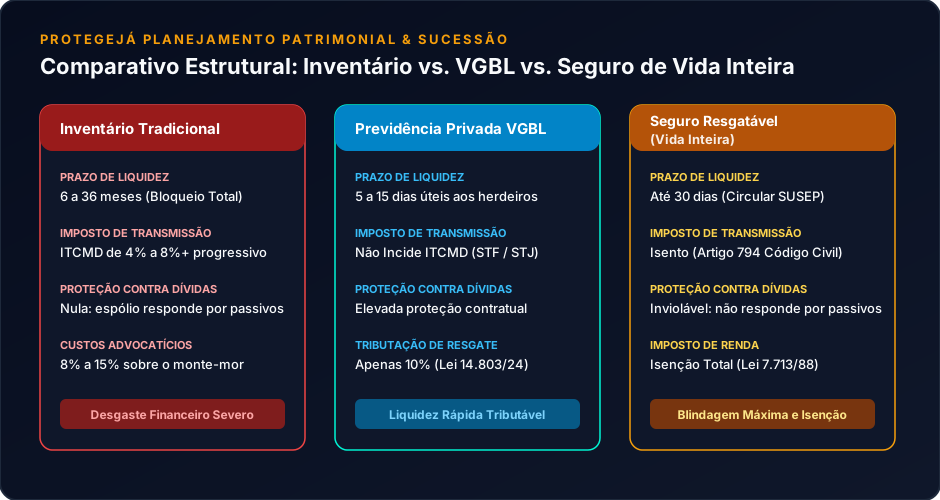
| Atributo Jurídico e Financeiro | Inventário Tradicional (Bens em Geral) | Previdência Privada VGBL | Seguro de Vida Resgatável (Whole Life) |
|---|---|---|---|
| Prazo Médio de Liquidez | 6 a 36 meses (judicial ou extrajudicial) | 5 a 15 dias úteis | 15 a 30 dias corridos |
| Submissão a Inventário | Obrigatória para todos os ativos | Dispensada por lei e contrato | Dispensada (Artigo 794 do Código Civil) |
| Incidência de ITCMD Estadual | Sim (alíquotas progressivas de 4% a 8%+) | Não (jurisprudência consolidada STF/STJ) | Não (isenção absoluta por lei federal) |
| Incidência de Imposto de Renda (IRPF) | Isento na transmissão da posse original | Apenas sobre o ganho de capital (10% a 35%) | Isenção total da indenização (Lei 7.713/88) |
| Proteção Contra Dívidas do Titular | Nula (o espólio responde pelas dívidas) | Alta proteção fática e jurídica | Inviolável (protegida pelo Artigo 794 CC) |
| Custos de Honorários e Cartório | 8% a 15% sobre o valor total do monte-mor | Zero custo de honorários ou cartório | Zero custo de honorários ou cartório |
Perguntas Frequentes Técnicas (FAQ)
1. Por que o seguro de vida não entra no inventário e não responde por dívidas deixadas pelo falecido?
O seguro de vida é regido pelo Artigo 794 do Código Civil brasileiro, que estabelece de forma categórica que a indenização securitária estipulada em caso de morte não constitui herança e não responde por quaisquer obrigações ou passivos contraídos pelo segurado em vida. Trata-se de um contrato bilateral em benefício de terceiros, cuja titularidade do direito creditório surge originariamente no patrimônio dos beneficiários no momento exato do sinistro.
2. O VGBL paga ITCMD no momento da transferência aos beneficiários?
De acordo com o entendimento consolidado da Segunda Seção do Superior Tribunal de Justiça (STJ) e julgados do Supremo Tribunal Federal (STF), o plano VGBL possui natureza jurídica contratual securitária com cobertura de sobrevivência, não se enquadrando no conceito civil de herança. Por essa razão, a imposição de ITCMD estadual sobre o saldo transmitido a beneficiários é indevida e passível de anulação jurídica perante o fisco estadual.
3. Qual a diferença fundamental entre VGBL e PGBL para o planejamento sucessório?
O VGBL (Vida Gerador de Benefício Livre) tributa o Imposto de Renda unicamente sobre a parcela correspondente aos rendimentos auferidos, sendo indicado para quem utiliza a declaração simplificada do IRPF ou já atingiu o teto de 12% da renda bruta em previdência. Já o PGBL (Plano Gerador de Benefício Livre) permite deduzir aportes até 12% da renda anual tributável na declaração completa, mas tributa o IRPF sobre o saldo total resgatado (capital principal mais rendimentos), sendo menos eficiente para fins de herança líquida.
4. O que mudou com a sanção da Lei nº 14.803/2024 para quem possui previdência privada?
A Lei nº 14.803/2024 eliminou a obrigatoriedade de escolher o regime tributário (progressivo ou regressivo) no momento da contratação do plano de previdência. Agora, o titular ou seus beneficiários têm a faculdade de optar pela tabela de tributação definitiva no momento do primeiro resgate de recursos ou do início da percepção da renda, garantindo que o contribuinte alcance a menor alíquota legal (10% na tabela regressiva após 10 anos) mesmo que inicialmente estivesse sob regime progressivo.
5. O que acontece se o titular do seguro de vida não tiver nomeado nenhum beneficiário na apólice?
Na hipótese de ausência de indicação expressa de beneficiários ou se por qualquer motivo a nomeação não for válida, aplica-se a regra do Artigo 792 do Código Civil: a indenização securitária será paga metade ao cônjuge ou companheiro não separado judicialmente e o restante distribuído equitativamente entre os herdeiros necessários, obedecendo à ordem de vocação hereditária legal.
Referências Bibliográficas Oficiais
- 1. Brasil. Presidência da República (2002). Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil). Artigos 792, 794 e 1.789. Disponível em: https://www.planalto.gov.br/ccivil03/leis/2002/l10406compilada.htm
- 2. Brasil. Presidência da República (2024). Lei nº 14.803, de 10 de janeiro de 2024. Altera a Lei nº 11.053/2004 para permitir a opção pelo regime de tributação por ocasião da obtenção do benefício ou do primeiro resgate. Disponível em: https://www.planalto.gov.br/ccivil03/_ato2023-2026/2024/lei/l14803.htm
- 3. Superintendência de Seguros Privados - SUSEP (2022). Circular SUSEP nº 667, de 4 de julho de 2022. Dispõe sobre as regras e critérios para operação de seguros de pessoas e planos de previdência complementar aberta. Disponível em: https://www.gov.br/susep/pt-br
- 4. Superior Tribunal de Justiça - STJ (2023). Recurso Especial nº 1.961.488/RS. Julgamento da Segunda Seção sobre a natureza securitária do VGBL e sua exclusão do inventário e da incidência do ITCMD. Diário da Justiça Eletrônico.
- 5. Supremo Tribunal Federal - STF (2024). Ação Direta de Inconstitucionalidade (ADI) nº 5.422 e Recursos Extraordinários com Repercussão Geral sobre ITCMD em Benefícios Previdenciários Privados. Jurisprudência Constitucional Tributária.
Carregando comentários…