
Seguro Aeronáutico: Guia Técnico de Coberturas RETA, Cascos All Risks, Regulação da ANAC e Gestão de Sinistros na Aviação
Neste artigo
- 1. O Marco Regulatório: Código Brasileiro de Aeronáutica e a Obrigatoriedade do Seguro RETA
- 2. A Apólice de Cascos Aeronáuticos (Hull): Modalidade All Risks e Critérios de Indenização
- 3. Cláusulas Especiais: War & Allied Perils e a Estrutura AVN 48B / AVN 52E
- 4. O Fluxo Pericial de Regulação de Sinistros e a Interface com o CENIPA
- 5. Estruturação Financeira: Cosseguro, Resseguro Internacional e a Cláusula Cut-Through
- Perguntas Frequentes sobre Seguro Aeronáutico (FAQ)
- Referências Bibliográficas e Regulamentares
A aviação civil opera sob os mais rigorosos padrões de segurança operacional e engenharia do planeta, mas permanece intrinsecamente exposta a perigos de altíssima severidade. Seja na aviação comercial regular de grande porte, no transporte aéreo de carga, na aviação executiva corporativa ou nas operações agrícolas e de táxi aéreo, a ocorrência de um sinistro aeronáutico envolve valores segurados multimilionários, perdas humanas potenciais e responsabilidades civis complexas perante passageiros e terceiros na superfície. No Brasil, a estrutura de proteção financeira do setor aéreo repousa sobre uma arquitetura dual: de um lado, a obrigatoriedade legal estrita do Seguro de Responsabilidade do Explorador e Transportador Aéreo (Seguro RETA), instituído pelo Código Brasileiro de Aeronáutica; de outro, a contratação de apólices facultativas de Cascos Aeronáuticos (Hull Insurance) em modalidade All Risks, combinadas a coberturas internacionais de guerra e sequestro (War & Allied Perils).
Navegar por esse ecossistema exige das diretorias jurídicas, operadores aéreos e gestores de risco um profundo entendimento das normas editadas pela Superintendência de Seguros Privados (SUSEP) e das diretrizes operacionais fiscalizadas pela Agência Nacional de Aviação Civil (ANAC). A validade de uma apólice aeronáutica não depende unicamente da pontualidade do pagamento do prêmio, mas da rigorosa conformidade regulatória da aeronave e de sua tripulação — incluindo a vigência do Certificado de Verificação de Aeronavegabilidade (CVA), a regularidade das cadernetas de manutenção de motores e a plena habilitação técnica dos pilotos perante os regulamentos da ANAC. O presente guia analisa minuciosamente a mecânica atuarial e contratual do seguro aeronáutico, examina o enquadramento das quatro classes do RETA, disseca as exclusões de danos físicos da fuselagem e estabelece o protocolo pericial de liquidação de sinistros em interface com as investigações do CENIPA.

1. O Marco Regulatório: Código Brasileiro de Aeronáutica e a Obrigatoriedade do Seguro RETA
A espinha dorsal jurídica do seguro aeronáutico no Brasil está consolidada na Lei Federal nº 7.565, de 19 de dezembro de 1986 (Código Brasileiro de Aeronáutica - CBA). O artigo 281 do CBA estabelece que todo explorador de aeronave pública ou privada, seja pessoa física ou jurídica, é legalmente obrigado a contratar e manter em vigor o seguro de responsabilidade civil para garantir a indenização de danos causados a passageiros, tripulantes, bagagens, cargas transportadas e bens ou pessoas no solo. Sem a comprovação prévia da apólice do Seguro RETA devidamente quitada perante o Registro Aeronáutico Brasileiro (RAB) da ANAC, a aeronave tem seu plano de voo sumariamente bloqueado e fica proibida de decolar em todo o espaço aéreo nacional.
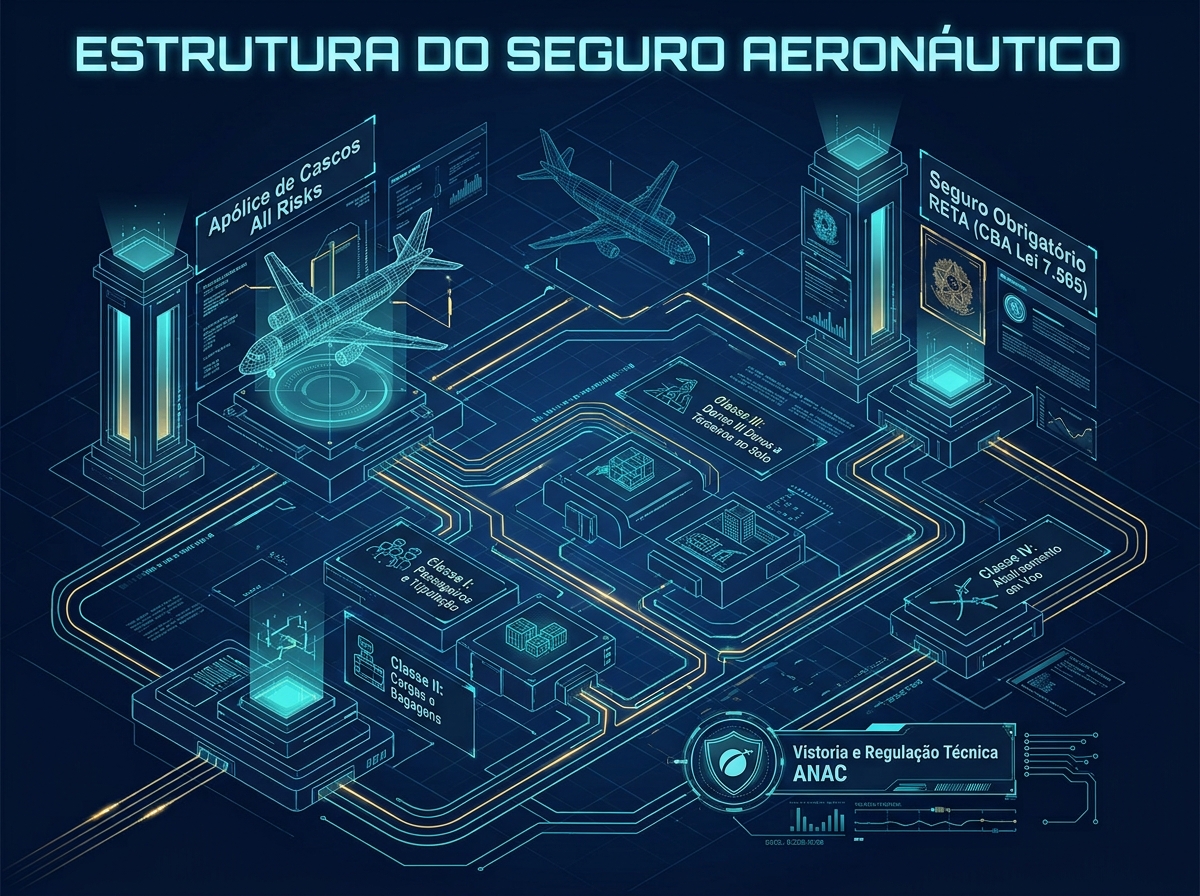
Diferentemente de seguros facultativos de responsabilidade civil geral, a responsabilidade do transportador aéreo no âmbito do Seguro RETA possui natureza objetiva até os limites tarifados na legislação. Isso significa que a seguradora deve liquidar as indenizações devidas às vítimas de acidentes aeronáuticos independentemente da comprovação de culpa, dolo ou negligência do operador da aeronave, bastando a constatação do nexo causal entre a operação do voo e o dano experimentado. As coberturas mínimas obrigatórias do RETA são subdivididas em quatro classes analíticas:
- Classe I (Passageiros e Tripulantes): Garante indenização por morte, invalidez permanente total ou parcial e despesas médico-hospitalares (DMH) para cada ocupante a bordo da aeronave, incluindo os membros da tripulação técnica (pilotos) e comercial (comissários). O limite legal é fixado por assento autorizado no Certificado de Aeronavegabilidade.
- Classe II (Cargas e Bagagens): Cobre perdas, avarias ou extravios de bagagens despachadas e mercadorias transportadas sob conhecimento aéreo (AWB - Air Waybill), computadas por quilograma de carga avariada.
- Classe III (Danos a Terceiros na Superfície): Indeniza danos pessoais e materiais causados a terceiros que não se encontravam a bordo da aeronave, decorrentes de queda do aparelho, colisão contra edificações, desprendimento de peças estruturais ou turbilhonamento de ar em solo. Os limites agregados variam conforme o Peso Máximo de Decolagem (PMD) da aeronave.
- Classe IV (Abalroamento Aéreo): Cobertura específica para reparar perdas decorrentes de colisão ou choque entre duas ou mais aeronaves em voo ou em manobra na pista de táxi de aeródromos, garantindo a recomposição dos prejuízos infligidos a terceiros.
A tabela abaixo sintetiza a estrutura de enquadramento legal, limites de responsabilidade e aplicabilidade operacional das classes do Seguro RETA:
| Classe do Seguro RETA | Beneficiários Protegidos | Fato Gerador Indenizatório | Base de Cálculo do Limite | Exigibilidade Operacional |
|---|---|---|---|---|
| Classe I (Pessoas a Bordo) | Passageiros e Tripulação técnica/comercial | Morte, invalidez permanente e despesas médicas | Valor tarifado por assento homologado | Mandatória para homologação de voo |
| Classe II (Bagagem e Carga) | Proprietários de bagagens despachadas e carga | Extravio, avaria e destruição de mercadorias | Limite tarifado por quilograma registrado | Obrigatória em voos com transporte pago |
| Classe III (Terceiros em Solo) | População civil e patrimônio na superfície | Queda da aeronave, impacto e detritos | Escalonamento pelo Peso Máximo (PMD) | Mandatória para qualquer aeronave civil |
| Classe IV (Abalroamento) | Terceiros envolvidos em choque aéreo | Colisão em voo ou em manobra de taxiamento | Reparação civil de danos causados | Mandatória para operação no espaço aéreo |
Embora o Seguro RETA assegure um colchão mínimo de proteção social de liquidação ágil, seus limites nominais monetários tarifados pelo CBA são historicamente baixos quando confrontados com ações judiciais cíveis de reparação por danos morais e materiais promovidas perante o Poder Judiciário. Por essa razão, operadores de aviação executiva e linhas aéreas comerciais invariavelmente contratam extensões facultativas de responsabilidade civil (Aviation Third-Party Legal Liability), com importâncias seguradas que atingem centenas de milhões de dólares norte-americanos, utilizando cláusulas padronizadas do mercado londrino como a AVN 52E.
2. A Apólice de Cascos Aeronáuticos (Hull): Modalidade All Risks e Critérios de Indenização
Enquanto o Seguro RETA protege pessoas e terceiros, o Seguro de Cascos Aeronáuticos (Hull Insurance) tem por finalidade precípua proteger o patrimônio financeiro do proprietário, operador ou instituição financeira arrendadora (lessor) contra danos físicos materiais diretos sofridos pela célula da aeronave, seus motores instalados, aviônicos de navegação e componentes rotáveis. Trata-se de uma contratação facultativa do ponto de vista do CBA, mas que se torna estritamente mandatória em contratos de financiamento bancário, alienação fiduciária e arrendamento mercantil aeronáutico (leasing operacional).
A prática do mercado segurador aeronáutico adota primordialmente a modalidade All Risks (Todos os Riscos). Sob essa mecânica contratual, todos os eventos que resultem em danos físicos à aeronave estão presumivelmente cobertos, exceto aqueles expressamente listados na cláusula de riscos excluídos da apólice. A cobertura de danos físicos da fuselagem desdobra-se em três estados operacionais contínuos:
- Em Voo (Flight Risks): Desde o momento em que a aeronave inicia a corrida de decolagem na pista até o encerramento do pouso e redução de velocidade para manobra de saída da pista ativa. Cobre panes estruturais, colisão contra pássaros (bird strike), descargas atmosféricas severas (raios), granizo e pousos forçados em terreno desfavorável.
- Em Táxi (Taxiing Risks): Período em que a aeronave se desloca por seus próprios meios mecânicos no solo de aeroportos e hangares, exceto nos momentos de voo. Protege contra colisão com veículos de solo (pushback, esteiras de bagagem), choque com balizamentos de pista e danos em pontes de embarque (fingers).
- No Solo (Ground Risks): Aeronave estacionada e desligada dentro de hangares ou pátios de estacionamento. Cobre incêndio, explosão, queda de hangar por vendaval, alagamento, tempestades de poeira e danos infligidos por terceiros não autorizados.
No tocante à quantificação do sinistro, as apólices de danos físicos da fuselagem operam sob duas modalidades de indenização: o Valor de Reparo (em caso de Perda Parcial) e o Valor Acordado (Agreed Value). Na aviação corporativa e comercial, o Valor Acordado é a regra de ouro: seguradora e segurado estipulam no momento da contratação da apólice uma quantia líquida fixa em dólares ou reais para o valor integral da aeronave. Em caso de Perda Total (Constructive Total Loss), a seguradora indeniza o valor acordado integral sem aplicação de depreciação de mercado por tabela de preços, deduzindo apenas a franquia contratada caso aplicável. O critério técnico atuarial para decretação de perda total ocorre quando o custo estimado de reparação e salvamento do aparelho ultrapassa 75% do Limite Máximo de Garantia (LMG) estipulado na apólice.
3. Cláusulas Especiais: War & Allied Perils e a Estrutura AVN 48B / AVN 52E
Uma particularidade crítica da subscrição de riscos aeronáuticos reside no tratamento das ameaças geopolíticas, comoção civil e atos de violência deliberada. As apólices padrão de danos físicos da fuselagem contêm invariavelmente a exclusão clássica de guerra, expressa no mercado global pela cláusula AVN 48B (War, Hi-Jacking and Other Perils Exclusion Clause). Por força dessa redação, qualquer dano decorrente de guerra civil, invasão militar, atos de terrorismo internacional, revolução, sabotagem premeditada, sequestro de aeronave (hijacking), greves de operadores aeroportuários ou confisco por governos soberanos é automaticamente expurgado da cobertura básica.
Para restabelecer a cobertura diante dessas ameaças cada vez mais frequentes na geopolítica contemporânea, os operadores aéreos devem emitir endossos específicos de reintegração de riscos de guerra:
- Endosso AVN 51 (Hull War & Allied Perils): Readmite a cobertura securitária de danos materiais à fuselagem e motores causados por atos de sequestro, pirataria aérea, terrorismo, motins e convulsões sociais, garantindo que o credor financeiro ou proprietário da aeronave não suporte um prejuízo de dezenas de milhões de dólares caso o aparelho seja destruído em um evento hostil em aeroportos internacionais.
- Endosso AVN 52E (Extended Coverage Endorsement - Aviation Liabilities): Enquanto a cláusula AVN 51 foca no casco físico da aeronave, a AVN 52E restaura a cobertura de responsabilidade civil para terceiros e passageiros caso o acidente seja motivado por um ato terrorista ou sequestro aéreo. Trata-se de uma das garantias mais caras e sensíveis do mercado internacional de resseguro, cujas capacidades agregadas oscilam dinamicamente conforme o nível de tensão militar global.
A contratação conjunta dessas extensões é uma condição contratual irrevogável em qualquer contrato de arrendamento mercantil firmado com empresas globais de leasing aeronáutico (como AerCap, Avolon e SMBC Aviation Capital). Na hipótese de o operador aéreo deixar de comprovar a vigência contínua da cobertura AVN 52E com valor limite suficiente perante o arrendador, o contrato prevê a decretação de default técnico imediato, autorizando a retomada liminar da aeronave (repossession).

4. O Fluxo Pericial de Regulação de Sinistros e a Interface com o CENIPA
A liquidação de um sinistro aeronáutico constitui um dos procedimentos periciais mais especializados e complexos de todo o setor de seguros. No momento em que ocorre um acidente ou incidente grave, estabelece-se uma delicada fronteira jurídica entre a investigação de prevenção de acidentes conduzida pelo Centro de Investigação e Prevenção de Acidentes Aeronáuticos (CENIPA) da Força Aérea Brasileira e a perícia de liquidação de perdas patrimoniais conduzida pelos peritos nomeados pela seguradora e pelo ressegurador líder.
Por determinação expressa do Anexo 13 da Convenção de Chicago sobre Aviação Civil Internacional e do próprio CBA, a investigação técnica do CENIPA tem por única e exclusiva finalidade identificar os fatores contribuintes do acidente para prevenir ocorrências futuras, sendo formalmente vedada a sua utilização para fins de atribuição de culpa, dolo ou imputação de responsabilidade jurídica perante terceiros. Contudo, na esfera prática do seguro, os reguladores de sinistro dependem da liberação formal do sítio do acidente pelo CENIPA e pela Polícia Científica para que possam acessar os destroços da aeronave, analisar gravadores de dados de voo (FDR - Flight Data Recorder) e gravadores de voz da cabine (CVR - Cockpit Voice Recorder), e avaliar a possibilidade técnica de salvamento ou transporte das partes intactas.
A verificação do direito à cobertura de danos físicos da fuselagem obedece a um roteiro de auditoria documental exaustivo. Entre os principais itens periciais inspecionados para validar o enquadramento do sinistro e afastar causas de perda de direitos, destacam-se:
- Validade do Certificado de Aeronavegabilidade: O perito averigua se a aeronave contava com o CVA vigente emitido pela ANAC na data do voo e se todas as Diretrizes de Aeronavegabilidade (DA) compulsórias emitidas pelos fabricantes de motores (Rolls-Royce, GE, Pratt & Whitney) haviam sido executadas dentro dos prazos de horas de voo e ciclos de decolagem.
- Cadernetas de Manutenção de Célula, Motor e Hélice: Inspeção meticulosa dos lançamentos físicos e eletrônicos nas oficinas homologadas de manutenção da ANAC, certificando que a aeronave não operava com componentes além do tempo limite entre revisões gerais (TBO - Time Between Overhauls).
- Qualificação e Licenças da Tripulação: Averiguação de que o piloto em comando e o copiloto possuíam habilitações de tipo (type rating) válidas para o modelo acidentado, carteira IFR (voo por instrumentos) ativa e Certificado Médico Aeronáutico (CMA) de 1ª classe em vigor.
- Peso, Balanceamento e Condições Meteorológicas: Recálculo pericial do manifesto de peso e centro de gravidade (CG) da aeronave no momento da decolagem, confrontado com os dados do plano de voo homologado perante o Departamento de Controle do Espaço Aéreo (DECEA).
Caso a perícia técnica comprove que a aeronave decolou deliberadamente com excesso severo de peso, operou com piloto com CMA vencido ou utilizou pistas não homologadas sem autorização prévia, a seguradora pode fundamentar a negativa de cobertura com base no artigo 768 do Código Civil brasileiro, que estabelece a perda do direito à indenização caso o segurado agrave intencionalmente o risco objeto do contrato.
5. Estruturação Financeira: Cosseguro, Resseguro Internacional e a Cláusula Cut-Through
Dada a colossal concentração de valores expostos — uma única aeronave executiva moderna como o Bombardier Global 7500 ou Gulfstream G700 pode superar US 75 milhões em valor de casco e demandar US 500 milhões em limites de responsabilidade civil —, nenhuma seguradora nacional retém isoladamente a totalidade de uma apólice aeronáutica em seu balanço patrimonial. A subscrição de seguro aeronáutico opera estruturalmente por meio de consórcios de cosseguro e transferência massiva ao mercado internacional de resseguro.
No mercado doméstico brasileiro, a seguradora emissora da apólice costuma reter uma parcela reduzida do risco (geralmente entre 1% e 10% do limite máximo de garantia), repassando o excedente via contratos automáticos e facultativos para os grandes conglomerados globais de resseguro, operando majoritariamente no mercado de Londres (Lloyd's of London), Suíça e Alemanha (Swiss Re, Munich Re, Hannover Re, SCOR). Nessa dinâmica internacional, surge uma ferramenta jurídica indispensável para proteger os interesses de bancos financiadores e credores de leasing: a Cláusula Cut-Through.
Por intermédio da cláusula de Cut-Through, os resseguradores internacionais assumem o compromisso legal irrevogável de pagar a indenização correspondente diretamente ao beneficiário da apólice (ou ao banco proprietário da aeronave), contornando a seguradora local caso esta venha a sofrer insolvência financeira, liquidação extrajudicial decretada pela SUSEP ou restrições cambiais de remessa de moeda estrangeira. Essa blindagem confere estabilidade absoluta ao financiamento aeronáutico, assegurando que o capital internacional continue irrigando a frota corporativa e comercial do Brasil com taxas atrativas e mitigação de risco de crédito soberano.
Perguntas Frequentes sobre Seguro Aeronáutico (FAQ)
1. O que acontece se uma aeronave decolar sem o Seguro RETA vigente?
Decolar sem a apólice do Seguro RETA em vigor constitui infração gravíssima perante a legislação aeronáutica e os regulamentos da ANAC. A aeronave tem seu plano de voo sumariamente indeferido pelos órgãos de tráfego aéreo do DECEA, o operador fica sujeito a multas financeiras pesadas e apreensão administrativa do aparelho, e os pilotos respondem a processos administrativos sancionadores que podem culminar na suspensão ou cassação de suas licenças técnicas de voo.
2. O Seguro RETA cobre os danos sofridos pela própria aeronave?
Não. O Seguro RETA é estritamente uma apólice de responsabilidade civil legal contra terceiros e passageiros. Para cobrir danos físicos, mecânicos e estruturais sofridos pela própria fuselagem, motores e aviônicos da aeronave, o operador deve contratar a apólice facultativa de Cascos Aeronáuticos (Hull Insurance).
3. O que caracteriza Perda Total Construtiva (Constructive Total Loss) na proteção patrimonial da aeronave?
A perda total construtiva é declarada quando a aeronave sofre danos materiais severos e o custo orçado para o seu resgate, transporte, reparo estrutural e certificação técnica perante a ANAC ultrapassa um percentual contratualmente definido na apólice — tipicamente 75% do Limite Máximo de Garantia (LMG) acordado. Nesse cenário, a seguradora indeniza o valor acordado integral e assume a propriedade dos destroços (salvados).
4. A ingestão de pássaros por turbinas (Bird Strike) está coberta pelo seguro de danos físicos da fuselagem?
Sim. A colisão de aeronaves contra aves durante manobras de decolagem, aproximação ou voo de cruzeiro é um risco típico e expressamente amparado pela cobertura All Risks de Cascos Aeronáuticos. A apólice indeniza as despesas de substituição de palhetas, reparo de compressores e desmontagem completa do motor avariado, descontada a franquia pactuada.
5. O que é a Cláusula Cut-Through no resseguro aeronáutico?
A cláusula Cut-Through é um dispositivo contratual que confere ao segurado ou credor fiduciário o direito de acionar e receber a indenização diretamente dos resseguradores internacionais no exterior, eliminando o risco de crédito da seguradora local caso esta enfrente insolvência financeira ou atrasos operacionais.
6. Danos causados por atos terroristas ou sequestro estão cobertos na apólice básica de danos físicos da fuselagem?
Não. A cláusula padrão AVN 48B exclui expressamente guerra, sequestro e atos terroristas da cobertura básica de danos físicos da fuselagem. Para obter proteção contra essas ameaças geopolíticas, o operador aéreo deve contratar endossos específicos e adicionais de reintegração de riscos, como as cláusulas internacionais AVN 51 e AVN 52E.
Referências Bibliográficas e Regulamentares
- BRASIL. Lei nº 7.565, de 19 de dezembro de 1986. Dispõe sobre o Código Brasileiro de Aeronáutica (CBA). Disponível em: https://www.planalto.gov.br/ccivil03/leis/l7565.htm.
- AGÊNCIA NACIONAL DE AVIAÇÃO CIVIL (ANAC). Regulamento Brasileiro da Aviação Civil (RBAC nº 91 e nº 135) e Diretrizes de Aeronavegabilidade. Brasília: ANAC, 2026. Disponível em: https://www.gov.br/anac/pt-br.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circulares e Resoluções CNSP sobre Seguros Aeronáuticos e Resseguro Internacional. Rio de Janeiro: SUSEP, 2026. Disponível em: https://www.gov.br/susep/pt-br.
- CENTRO DE INVESTIGAÇÃO E PREVENÇÃO DE ACIDENTES AERONÁUTICOS (CENIPA). Normas do Sistema de Investigação e Prevenção de Acidentes Aeronáuticos (NSCA 3-13). Brasília: Comando da Aeronáutica, 2026. Disponível em: https://www.fab.mil.br/cenipa/.
- ORGANIZAÇÃO DA AVIAÇÃO CIVIL INTERNACIONAL (OACI / ICAO). Anexo 13 à Convenção sobre Aviação Civil Internacional: Investigação de Acidentes e Incidentes Aeronáuticos. Montreal: ICAO, 2024.
Nota Editorial de Conformidade: Este conteúdo possui caráter exclusivamente técnico-educativo e de engenharia de riscos, fundamentado na legislação aeronáutica e securitária vigente no Brasil. A contratação de coberturas de seguro aeronáutico deve ser estruturada por corretores de seguros habilitados junto à SUSEP e submetida à aprovação dos manuais operacionais das autoridades aeronáuticas competentes.
Carregando comentários…