
Seguro de Lucros Cessantes e Riscos Operacionais em 2026: Coberturas de Danos Materiais, Interrupção de Operações Industriais, Período Indenitário e Normas da Circular SUSEP nº 621/2021
Neste artigo
- 1. O Marco Regulatório da Circular SUSEP nº 621/2021 e a Estrutura da Apólice
- 2. A Engenharia do Período Indenitário Máximo (PIM)
- 3. A Mecânica das Franquias Temporais e Despesas Adicionais
- 4. Simulação Financeira: Indústria Metalúrgica sob Sinistro Catastrófico
- 5. Extensões Estratégicas de Cobertura para Cadeias Globais
- 6. Perguntas Frequentes (FAQ Técnico)
- 7. Referências Bibliográficas e Legislação Oficial
Para uma leitura setorial sobre aviação, consulte o artigo sobre seguro aeronáutico, RETA e cascos.
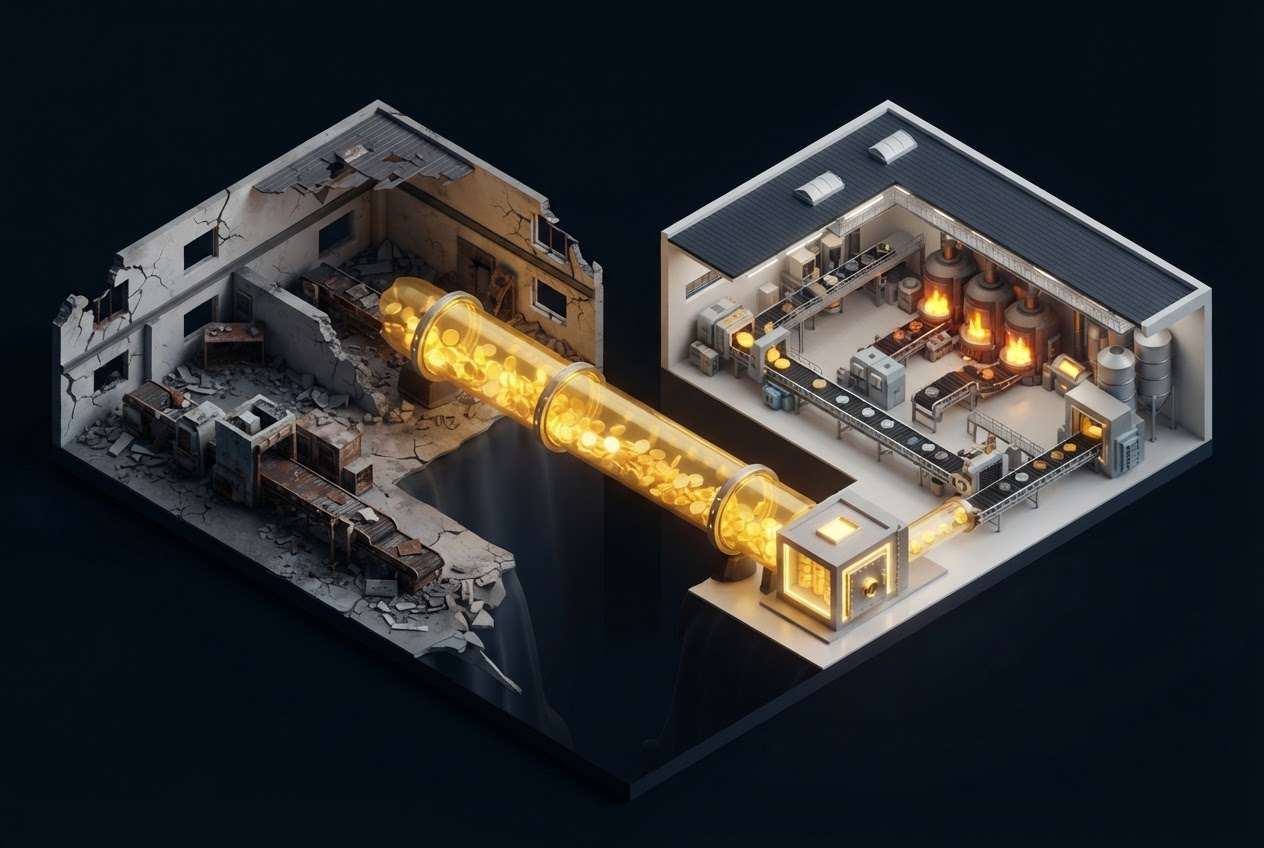
No complexo ambiente produtivo e industrial brasileiro de 2026, a preservação da integridade patrimonial transcende a mera reconstrução física de galpões, fornos, caldeiras e esteiras automatizadas. Quando um sinistro severo atinge uma fábrica, um centro de distribuição logística ou uma planta de processamento químico — seja por incêndio devastador, explosão de vasos de pressão, quebra catastrófica de maquinário ou inundação —, o dano material imediato representa apenas a primeira camada da perda econômica.
A verdadeira ameaça existencial à sobrevivência do negócio reside na paralisia operacional subsequente. Durante os meses em que a produção permanece paralisada para limpeza de escombros, importação de componentes sob encomenda da Alemanha ou Ásia, montagem mecânica e revalidação de licenças ambientais, o faturamento da empresa cai abruptamente a zero.
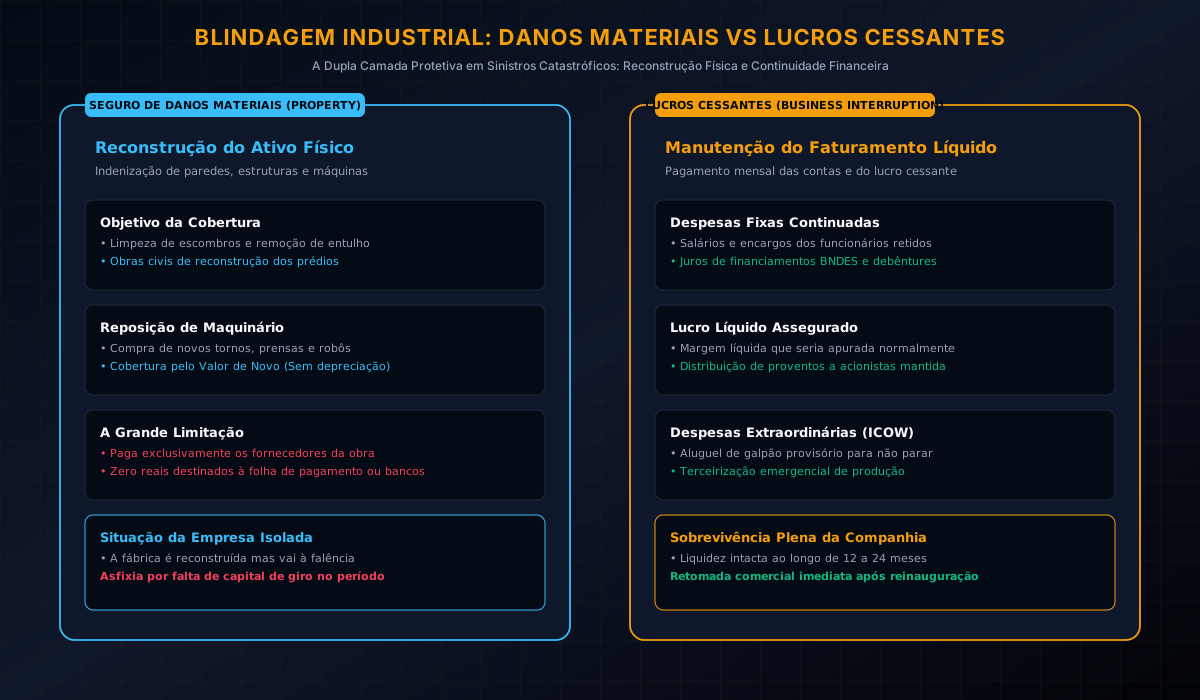
Entretanto, as obrigações financeiras da corporação não cessam:
- Despesas Fixas Inegociáveis: A folha de pagamento de engenheiros e técnicos especializados deve continuar sendo honrada para evitar a debandada de capital intelectual e passivos trabalhistas.
- Serviço da Dívida Bancária: Financiamentos de longo prazo com o BNDES, debêntures emitidas no mercado de capitais e linhas de capital de giro continuam vencendo mensalmente.
- Custos Imobiliários e Tributários: Aluguéis de galpões fabris, IPTU industrial, taxas de concessão e contratos de prestação de serviços essenciais continuam demandando liquidez.
- Margem Líquida Cessante: O lucro líquido que a empresa legitimamente deixará de auferir desestabiliza o fluxo de caixa, suspende o plano de investimentos e corrói o patrimônio líquido.
Dados históricos da indústria securitária e de resseguros revelam que mais de 60% das indústrias médias que sofrem um sinistro material de grande porte sem cobertura de lucros cessantes encerram suas atividades ou entram em recuperação judicial em até 24 meses após o desastre, mesmo quando possuíam seguro patrimonial para reconstruir o prédio físico.
Neste dossiê técnico abrangente de nível AAA do ProtegeJá, dissecamos a engenharia contratual e contábil do Seguro de Lucros Cessantes (Business Interruption) integrado às apólices de Riscos Operacionais (Property All Risks), em perfeita conformidade com as diretrizes da Circular SUSEP nº 621/2021. Analisamos as metodologias de apuração do lucro bruto e despesas fixas, o dimensionamento correto do Período Indenitário Máximo (PIM), o gerenciamento de franquias temporais e as cláusulas de contingência em cadeias globais de suprimentos.
1. O Marco Regulatório da Circular SUSEP nº 621/2021 e a Estrutura da Apólice
A modernização do mercado de seguros patrimoniais no Brasil foi consolidada com a promulgação da Circular SUSEP nº 621/2021, que revogou modelos circulares arcaicos e introduziu maior liberdade contratual e flexibilidade na subscrição de grandes riscos industriais:
1.1 O Princípio da Vinculação Causal ao Dano Material
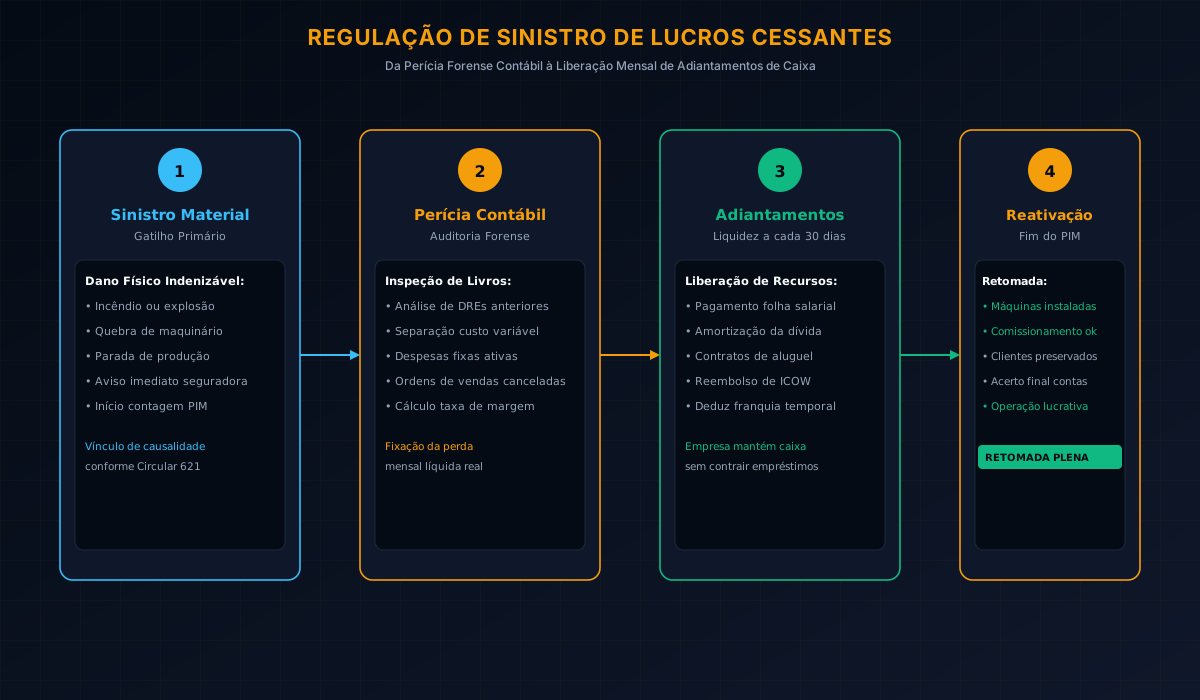
A regra de ouro que rege o Seguro de Lucros Cessantes no ordenamento securitário brasileiro é o princípio da acessoriedade: a indenização por interrupção de negócios só é devida se a paralisação operacional for consequência direta de um dano físico material indenizável pela apólice de bens (cobertura básica de incêndio, raio, explosão, tumultos ou quebra de maquinário).
Se uma fábrica interromper a produção por greve espontânea de trabalhadores, crise setorial de demanda ou embargo sanitário sem avaria física na infraestrutura, o seguro de lucros cessantes tradicional não é acionado, a menos que existam extensões específicas contratadas previamente.
1.2 Modalidades Contratuais de Apuração de Resultados
A regulação da SUSEP permite que a empresa contrate a cobertura de Lucros Cessantes sob duas modalidades contábeis fundamentais:
- Modalidade Lucro Líquido mais Despesas Fixas (Método da Adição): O valor segurado é composto pela soma do lucro líquido orçado para o período somado exclusivamente às despesas fixas que permanecerão ativas durante a paralisação (salários essenciais, depreciação contábil, tributos prediais, encargos financeiros e seguros). Despesas variáveis (matéria-prima, energia elétrica industrial por demanda e embalagens) são expurgadas, pois deixam de ser consumidas durante a inatividade.
- Modalidade Lucro Bruto (Método da Subtração ou Diferença): Apurado pela receita operacional líquida subtraída dos custos estritamente variáveis de produção e vendas. Essa modalidade é amplamente preferida por indústrias de manufatura seriada e grandes varejistas devido à sua maior simplicidade de auditoria nos registros fiscais.
2. A Engenharia do Período Indenitário Máximo (PIM)
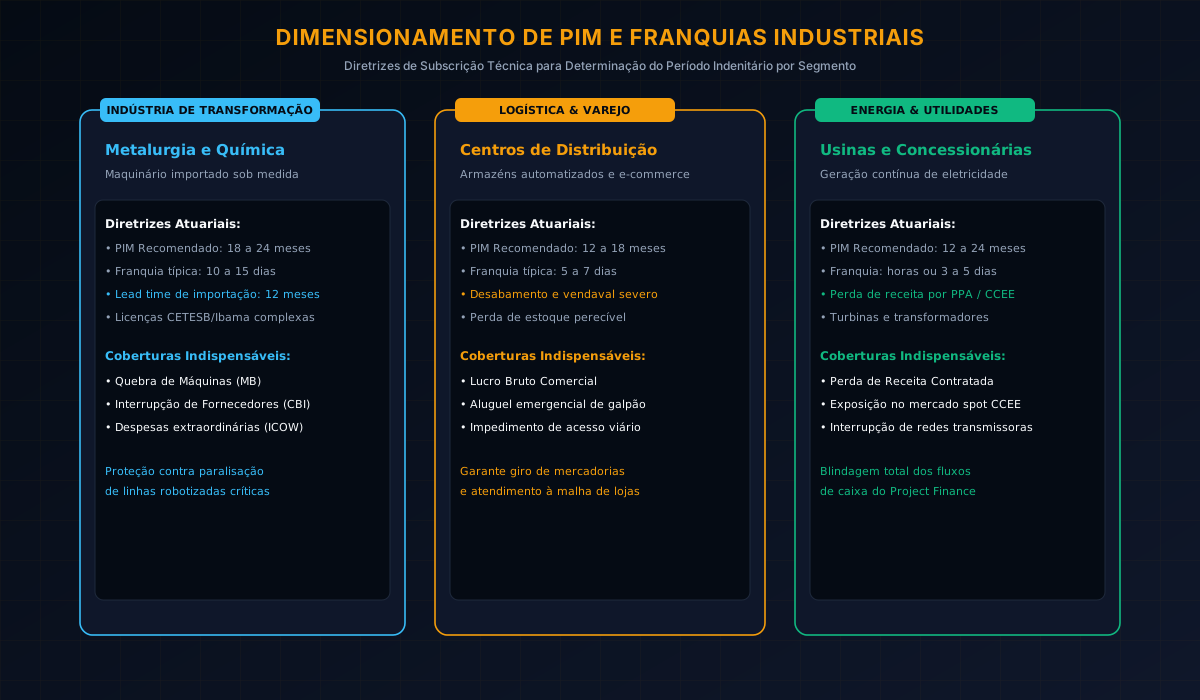
O erro mais frequente e catastrófico cometido por diretores industriais e gestores de risco na contratação do seguro é o subdimensionamento do Período Indenitário Máximo (PIM). O PIM representa o intervalo cronológico máximo — fixado em meses na apólice — durante o qual a seguradora continuará indenizando as perdas financeiras da empresa, contados a partir da data de ocorrência do sinistro.
Muitas empresas contratam um PIM conservador de 6 a 12 meses imaginando que a reconstrução de um galpão destruído levará menos de um ano. Contudo, na prática industrial contemporânea, o tempo total de reativação operacional é composto por fatores que extrapolam a construção civil:
Fatores Críticos que Dilatam o Tempo de Retomada:
- Perícia de Causa e Rescaldo: Investigação do Corpo de Bombeiros, Polícia Científica e peritos das resseguradoras internacionais (30 a 60 dias).
- Fabricação e Encomenda de Maquinário Específico (Lead Time): Máquinas de usinagem pesada, reatores químicos e linhas robóticas de alta precisão não existem em prateleiras. São fabricadas sob medida e o prazo de fabricação internacional, embarque marítimo e desembaraço aduaneiro no Brasil oscila entre 9 e 18 meses.
- Licenciamento Ambiental e Alvarás: A reconstrução de instalações químicas ou farmacêuticas exige novas autorizações de órgãos estaduais (CETESB, INEA, FEPAM) e vigilância sanitária (Anvisa), processos que consomem meses de burocracia.
- Fase de Comissionamento e Ramp-up: Reabrir as portas não significa atingir 100% da produtividade no dia seguinte. Testes de calibração, certificação de qualidade ISO e retomada gradual de clientes consomem de 3 a 6 meses adicionais.
Por essa razão, para plantas industriais de grande porte, o padrão-ouro de governança corporativa estipula a contratação de PIM entre 18 e 24 meses.
3. A Mecânica das Franquias Temporais e Despesas Adicionais
Ao contrário das apólices de danos patrimoniais diretos, onde a franquia é expressa em um percentual fixo do prejuízo ou valor em reais (franquia simples ou dedutível), no seguro de Lucros Cessantes a franquia é predominantemente temporal:
A Franquia em Dias de Faturamento
A apólice estipula que a seguradora começará a indenizar a interrupção de negócios somente após decorrido um período inicial de carência, tipicamente fixado entre 3 e 15 dias corridos de paralisação (ou o equivalente em horas para processos contínuos de usinas térmicas e petroquímicas).
- Se a franquia contratada for de 7 dias e a linha de montagem for recomposta e religada em 5 dias, o prejuízo financeiro corre integralmente por conta da empresa.
- Se a paralisação perdurar por 90 dias, a indenização cobrirá os 83 dias restantes, deduzindo-se os primeiros 7 dias contratuais.
A Cobertura de Despesas Extraordinárias (Aumento no Custo de Trabalhar)
Um componente indispensável da apólice de lucros cessantes é a cláusula de Aumento no Custo de Trabalhar (Increased Cost of Working - ICOW). Essa cobertura reembolsa despesas anormais assumidas pela empresa para mitigar a perda de faturamento durante o sinistro:
- Aluguel emergencial de galpão temporário vizinho.
- Terceirização da manufatura em concorrentes com pagamento de sobrepreço para atender clientes estratégicos e evitar multas contratuais.
- Frete aéreo expresso para acelerar a chegada de matérias-primas e peças de reposição.
A regra atuarial exige que a despesa extraordinária seja economicamente justificada: cada R$1,00 gasto em medidas mitigadoras deve evitar pelo menos R$ 1,00 em lucros cessantes diretos que a seguradora teria que pagar.
4. Simulação Financeira: Indústria Metalúrgica sob Sinistro Catastrófico
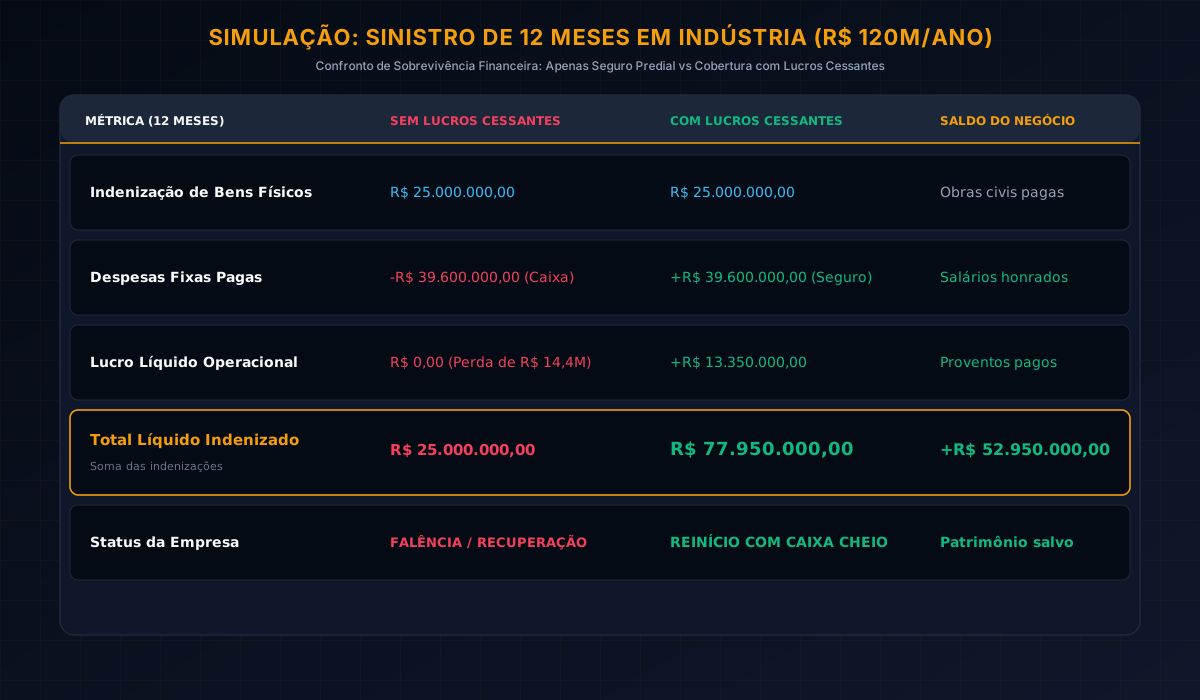
Para dimensionar a magnitude do seguro na blindagem patrimonial, modelamos o caso de uma indústria de autopeças metalúrgicas de médio-grande porte situada no interior do estado de São Paulo:
- Faturamento Bruto Anual: R$120.000.000,00 (Média de R$ 10.000.000,00/mês).
- Estrutura Contábil:
- Custos Variáveis (Aço, energia consumida, frete): 55% da receita.
- Despesas Fixas Inegociáveis (Salários de 350 operários, financiamentos BNDES, aluguéis de galpão, tributos mínimos): R$3.300.000,00/mês.
- Margem Líquida Operacional Projetada: R$ 1.200.000,00/mês (12% do faturamento).
- O Evento Sinistro: Um curto-circuito na subestação elétrica primária gerou um incêndio estrutural que consumiu 80% do galpão de estampagem e fundição.
- Tempo de Reconstrução e Reativação: 12 meses.
- Perda Total de Receita no Período: R$ 120.000.000,00.
Confronto de Resultados em 12 Meses:
Cenário A — Sem Seguro de Lucros Cessantes (Apenas Seguro Predial de Incêndio):
- Indenização de Danos Materiais Recebida: R$ 25.000.000,00 (Utilizada exclusivamente para pagar a empreiteira e comprar novas máquinas).
- Drenagem Mensal de Caixa em Despesas Fixas: R$3.300.000,00 × 12= -R$ 39.600.000,00.
- Lucro Líquido Não Auferido no Ano: -R$ 14.400.000,00.
- Resultado: Sem entrada de faturamento e com o caixa drenado em quase R$ 40 milhões para manter salários e bancos, a empresa esgotou suas reservas de giro no quarto mês, atrasou tributos, teve os bens pessoais dos sócios executados por bancos e decretou falência antes do término da obra.
Cenário B — Com Seguro de Lucros Cessantes Contratado (PIM de 12 meses, franquia de 7 dias):
- Indenização de Danos Materiais Recebida: R$ 25.000.000,00 (Reconstrução física integral).
- Adiantamentos Mensais de Lucros Cessantes da Seguradora: R$4.500.000,00/mês (R$ 3,3M de despesas fixas mantidas + R$1,2M de lucro líquido assegurado).
- Total Líquido Pago pela Seguradora em 12 meses: R$ 52.950.000,00 (Deduzidos os 7 dias de franquia).
- Resultado: A empresa manteve 100% do quadro funcional sem demissões traumáticas, honrou pontualmente as parcelas dos financiamentos bancários e distribuiu os dividendos normais aos acionistas. No 13º mês, a fábrica reiniciou as operações com maquinário novo e saúde financeira intacta.
5. Extensões Estratégicas de Cobertura para Cadeias Globais
No cenário de logística integrada e manufatura Just-in-Time de 2026, a paralisação do negócio pode ser deflagrada por sinistros ocorridos fora dos muros físicos da empresa. As apólices corporativas modernas permitem a inclusão de cláusulas avançadas:
- Lucros Cessantes Contingentes (Contingent Business Interruption - CBI): Garante a perda de faturamento decorrente de sinistro ocorrido nas instalações de um fornecedor-chave exclusivo ou nas dependências de um cliente consumidor âncora, impedindo que a paralisação de terceiros quebre a empresa segurada.
- Interrupção de Serviços de Utilidade Pública (Public Utilities): Cobre prejuízos operacionais caso o corte de energia elétrica, abastecimento de gás industrial ou água decorra de avaria física na concessionária pública externa que abastece o distrito industrial.
- Impedimento de Acesso por Autoridade Pública (Denial of Access): Indenização devida quando a fábrica não sofreu danos diretos, mas o acesso à rodovia ou ponte adjacente é bloqueado pela Defesa Civil em razão de deslizamentos ou desastres em áreas vizinhas.
6. Perguntas Frequentes (FAQ Técnico)
A apólice de seguro de lucros cessantes paga os salários dos funcionários demitidos?
Não. A apólice de lucros cessantes indeniza os salários e encargos trabalhistas dos funcionários que permanecem efetivamente contratados para viabilizar a retomada do negócio. Se a empresa demitir funcionários durante a paralisação para cortar custos, a despesa com salários cessa e a seguradora recalcula para baixo o montante mensal devido, cobrindo apenas despesas rescisórias se houver previsão expressa para custos de recontratação.
Como a seguradora define o valor mensal das parcelas de adiantamento?
Durante o processo de regulação do sinistro, a empresa de auditoria e perícia contábil independente nomeada pela seguradora analisa os balancetes do ano anterior, ordens de compra em carteira e sazonalidade de vendas. Com base na curva média histórica de faturamento e margem bruta, fixa-se uma verba mensal provisória que é liberada pontualmente a cada 30 dias para financiar a folha e fornecedores.
O que acontece se a reconstrução demorar mais tempo do que o PIM contratado?
A obrigação indenizatória da seguradora encerra-se irrecorrivelmente no último dia do Período Indenitário Máximo contratado na apólice. Se a empresa contratou um PIM de 12 meses e a fábrica levou 16 meses para ser reinaugurada devido a atrasos alfandegários ou embargos de obras, os últimos 4 meses de paralisação correrão integralmente por conta do caixa da empresa segurada.
O prêmio pago pelo seguro de lucros cessantes é dedutível no IRPJ e CSLL?
Sim. Para organizações sob o regime de tributação do Lucro Real, o prêmio do seguro de riscos operacionais e lucros cessantes constitui despesa operacional necessária à proteção e continuidade da atividade produtiva (Artigo 311 do Regulamento do Imposto de Renda - RIR/2018), gerando benefício fiscal direto de até 34% na apuração anual.
7. Referências Bibliográficas e Legislação Oficial
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 621, de 12 de fevereiro de 2021. Dispõe sobre as regras para a operação de seguros de danos para cobertura de grandes riscos e perdas patrimoniais.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Resolução CNSP nº 407, de 29 de março de 2021. Estabelece os princípios orientadores para o mercado de seguros de grandes riscos e liberdade negocial entre as partes.
- INSTITUTO DE RESSEGUROS DO BRASIL (IRB-BRASIL RE). Manual Técnico de Subscrição de Riscos Operacionais e Lucros Cessantes. Edição Técnica Atualizada, Rio de Janeiro, 2024.
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil Brasileiro). Artigos 757 a 802 (Do Contrato de Seguro e Indenização de Danos Materiais).
- CHARTERED INSURANCE INSTITUTE (CII). Commercial Property and Business Interruption Insurance: Underwriting, Claims and Forensic Accounting. CII Study Text, Londres, 2024.
- ASSAF NETO, Alexandre. Estrutura e Análise de Balanços: Um Enfoque Econômico-Financeiro. 13ª Edição, Editora Atlas, São Paulo, 2023.
Carregando comentários…