
Previdência Privada PGBL vs VGBL em 2026: A Nova Tabela Regressiva Definitiva (Lei nº 14.803/2024), Dedução Fiscal de 12% no IRPF e Planejamento Sucessório sem Inventário
Neste artigo
- 1. O Marco Legal da Lei nº 14.803/2024 e a Revolução da Escolha Tributária
- 2. PGBL: A Alavanca Tributária de 12% da Renda Bruta Anual
- 3. VGBL: Blindagem Sucessória, Liquidez e Ausência de Inventário
- 4. A Tabela Regressiva Definitiva: A Matemática das Alíquotas por Decurso de Prazo
- 5. Simulação Comparativa de 30 Anos: O Efeito Multiplicador do PGBL
- 6. Cuidados Críticos na Contratação: O Que Auditar na Apólice
- Perguntas Frequentes (FAQ Técnico)
- Fontes e Referências Regulatórias Oficiais
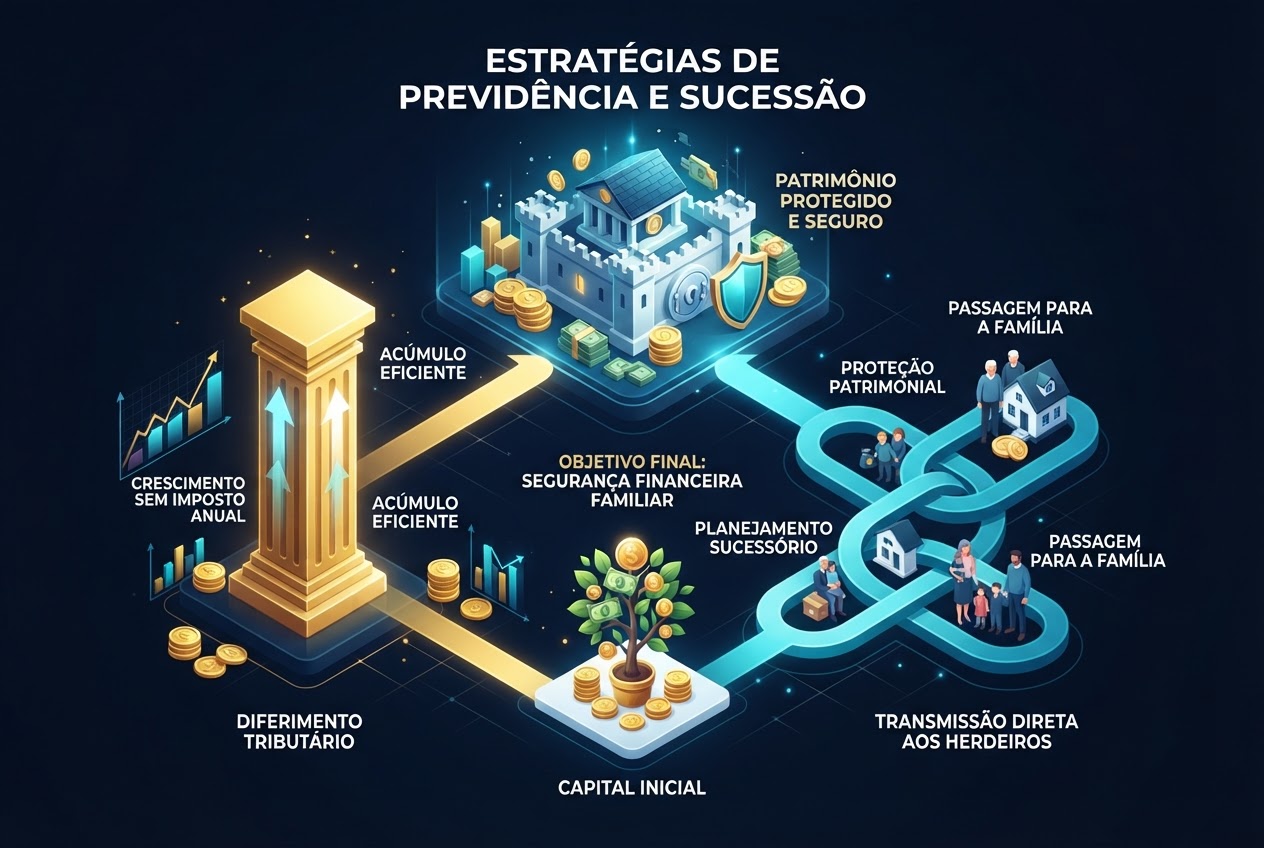
A estrutura de previdência complementar aberta no Brasil passou historicamente por uma profunda transformação jurídica, tributária e atuarial. Durante mais de duas décadas, investidores e famílias de alta renda enfrentaram uma das decisões mais rígidas do planejamento financeiro: no momento exato da assinatura da proposta de um plano de previdência, o contratante era obrigado a escolher de forma definitiva e irrevogável entre a Tabela Progressiva e a Tabela Regressiva de Imposto de Renda. Uma decisão errada aos 30 anos de idade, baseada em premissas financeiras que frequentemente mudavam ao longo da vida, resultava em perdas patrimoniais expressivas no momento do resgate ou da conversão em renda.
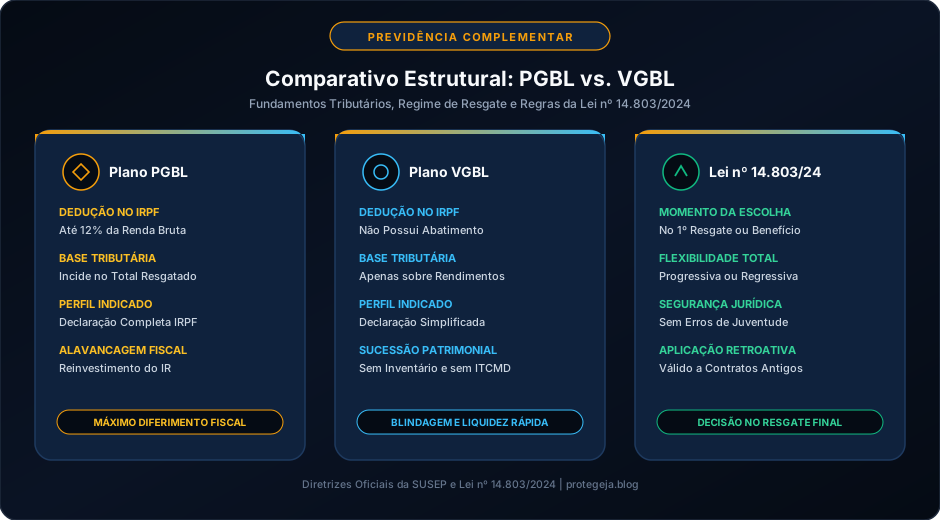
Esse cenário de rigidez foi completamente superado com a promulgação e consolidação da Lei nº 14.803/2024, que alterou o Artigo 1º da Lei nº 11.053/2004. A legislação estabeleceu que a opção pelo regime de tributação (progressivo ou regressivo) passou a ser exercida no momento do primeiro resgate ou da concessão do benefício de aposentadoria, e não mais na contratação. Essa flexibilidade jurídica sem precedentes transformou os planos de previdência privada — nas modalidades PGBL (Plano Gerador de Benefício Livre) e VGBL (Vida Gerador de Benefício Livre) — nas ferramentas mais dinâmicas e sofisticadas do mercado brasileiro para otimização tributária anual e transmissão de patrimônio intergeracional sem inventário.
Contudo, a liberdade regulatória exige rigor técnico. A escolha entre PGBL e VGBL não é uma preferência de gosto, mas uma equação estrita baseada no modelo de declaração de Imposto de Renda do contribuinte (Declaração Completa vs. Declaração Simplificada), no percentual da renda bruta anual tributável e no objetivo final do capital: acumulação fiscal com diferimento ou liquidez sucessória blindada contra a morosidade e as custas do Poder Judiciário.
Neste guia técnico abrangente do ProtegeJá, dissecamos as minúcias atuariais e jurídicas que regem os planos PGBL e VGBL em 2026. Analisamos a matemática do diferimento de 12% da renda bruta no PGBL, demonstramos a incidência exclusiva de tributação sobre os rendimentos no VGBL, detalhamos a regressão de alíquotas da tabela definitiva até o piso de 10% e apresentamos simulações atuariais de 10, 20 e 30 anos demonstrando o efeito multiplicador dos juros compostos sobre o capital que deixou de ser recolhido ao Fisco.
1. O Marco Legal da Lei nº 14.803/2024 e a Revolução da Escolha Tributária
A mudança introduzida pela Lei nº 14.803/2024 representa o mais expressivo alinhamento da previdência aberta brasileira com os princípios de eficiência e justiça fiscal.
1.1. O Fim da Escolha Irrevogável no Momento da Adesão
Anteriormente, o participante que ingressava em um plano previdenciário e assinalava a opção pelo regime regressivo não podia retroceder. Se ocorresse um imprevisto financeiro severo que o forçasse a resgatar o capital nos primeiros dois anos, ele era tributado pela alíquota punitiva de 35%, mesmo que sua renda global na época o enquadrasse na faixa de isenção da tabela progressiva.
Com o novo regramento:
- Diferimento da Escolha: A decisão sobre o regime de tributação é formalizada no ato do primeiro resgate ou quando da solicitação do início do pagamento do benefício.
- Análise de Cenário Retroativo: O participante avalia o prazo efetivo em que os recursos permaneceram investidos. Se o dinheiro ficou alocado por mais de 10 anos, ele formaliza a opção pela Tabela Regressiva e recolhe a alíquota mínima definitiva de 10%. Se houve necessidade de resgate antecipado em prazo curto e o investidor possui deduções legais compensáveis, ele pode optar pela Tabela Progressiva.
- Aplicação aos Contratos Antigos: A prerrogativa de escolha aplica-se tanto às apólices novas quanto aos contratos vigentes contratados antes da sanção da lei que ainda não tenham realizado resgates parciais ou totais.
1.2. O Fim do "Come-Cotas" Semestral
Ao contrário dos fundos de investimento tradicionais de renda fixa e multimercado (condomínios abertos regidos pela CVM), que sofrem a incidência antecipada do imposto de renda semestral nos meses de maio e novembro (o famigerado "come-cotas"), os planos de previdência privada (PGBL e VGBL) são categorizados como contratos de seguro de pessoas e planos de previdência pela Superintendência de Seguros Privados (SUSEP).
- Preservação de Cotas Integrais: Não há nenhuma incidência de imposto durante toda a fase de acumulação.
- Efeito Composto Exponencial: A totalidade do rendimento bruto permanece reinvestida, gerando juros sobre o montante que em fundos comuns teria sido recolhido semestralmente aos cofres públicos. Em horizontes temporais superiores a 15 anos, a ausência de come-cotas agrega entre 15% e 28% a mais de patrimônio líquido acumulado.
2. PGBL: A Alavanca Tributária de 12% da Renda Bruta Anual
O Plano Gerador de Benefício Livre (PGBL) é classificado pela legislação tributária (Artigo 11 da Lei nº 9.532/1997) como uma modalidade com incentivo fiscal de diferimento.
2.1. Como Funciona a Dedução no IRPF
O contribuinte que entrega a Declaração de Ajuste Anual do IRPF pelo Modelo Completo e é contribuinte da previdência social oficial (INSS ou regime próprio de servidores públicos) tem o direito de abater as contribuições feitas ao PGBL da sua base de cálculo do imposto de renda, até o limite de 12% da sua renda bruta anual tributável.
- Exemplo Prático de Diferimento:
- Um profissional que aufere uma renda bruta anual tributável de R$ 300.000,00 (salários, pró-labore, honorários) está integralmente na alíquota marginal de 27,5% do IRPF.
- O teto de 12% para contribuição em PGBL corresponde a R$ 36.000,00 no ano.
- Ao aportar R$ 36.000,00 em um plano PGBL até o último dia útil de dezembro, sua base tributável para a Receita Federal é reduzida de R$ 300.000,00 para R$ 264.000,00.
- A economia fiscal imediata é de R$ 9.900,00 (27,5% sobre R$ 36.000,00), recebida integralmente na forma de restituição ou redução de imposto a pagar no ano fiscal seguinte.
2.2. O Conceito de Diferimento: Não é Isenção, é Empréstimo Fiscal a Juros Zero
É indispensável desmistificar o benefício: o PGBL não concede isenção definitiva de imposto, mas sim diferimento tributário. O participante posterga o acerto de contas com a Receita Federal para o futuro.
- No resgate do PGBL, o imposto de renda incidirá sobre o montante total resgatado (capital aportado originalmente somado aos rendimentos auferidos).
- O segredo atuarial reside no diferencial de alíquotas: o contribuinte economiza imposto hoje na alíquota marginal máxima de 27,5% e, ao manter o capital investido por mais de 10 anos sob a Tabela Regressiva, resgata pagando apenas 10% sobre o total.
- Mais importante ainda: se o investidor reinvestir a restituição fiscal anual de R$ 9.900,00 ano após ano, ele opera com uma "alavanca" financiada pelo próprio diferimento fiscal concedido pelo Estado.
3. VGBL: Blindagem Sucessória, Liquidez e Ausência de Inventário
O Vida Gerador de Benefício Livre (VGBL) possui enquadramento jurídico distinto: pela Circular SUSEP nº 563 e normas do Conselho Nacional de Seguros Privados (CNSP), o VGBL é tecnicamente classificado como um Seguro de Vida com Cobertura por Sobrevivência.
3.1. Incidência Tributária Exclusiva sobre os Rendimentos
Ao contrário do PGBL, as contribuições feitas a um plano VGBL não são dedutíveis na declaração de imposto de renda. Em contrapartida, no momento do resgate ou recebimento de renda:
- O Imposto de Renda incide estritamente sobre o ganho de capital (rendimentos) auferido pelo plano, e jamais sobre o principal aportado.
- Essa característica torna o VGBL a escolha obrigatória para:
- Contribuintes que utilizam a declaração simplificada do IRPF.
- Profissionais que recebem rendimentos isentos (como lucros e dividendos distribuídos por pessoas jurídicas).
- Investidores que já atingiram o teto de 12% da renda bruta em PGBL e desejam alocar capital excedente em ambiente livre de come-cotas.
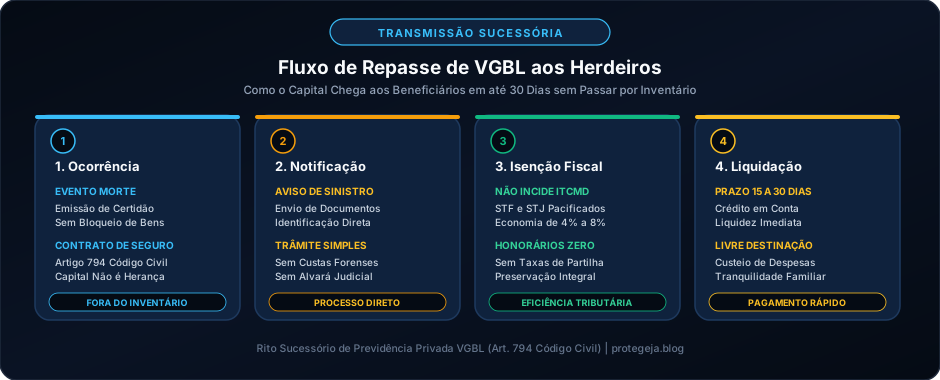
3.2. A Transmissão Sucessória Direta (Artigo 794 do Código Civil)
O maior diferencial estratégico do VGBL reside no planejamento sucessório familiar. Por ser formalmente um contrato de seguro de pessoas para o caso de morte antes da conversão em renda:
- Não Integra a Massa do Inventário: Conforme preceitua expressamente o Artigo 794 do Código Civil brasileiro, no seguro de vida ou de acidentes pessoais para o caso de morte, o capital estipulado não está sujeito às dívidas do segurado, nem se considera herança para todos os efeitos de direito.
- Livre Indicação de Beneficiários: O titular da apólice pode indicar livremente os beneficiários no contrato, podendo inclusive alterar as porcentagens de destinação a qualquer momento sem necessidade de escritura pública ou testamento, respeitando-se as regras gerais de legítima dos herdeiros necessários.
- Liquidez Imediata (15 a 30 dias): Enquanto um processo de inventário judicial ou extrajudicial pode levar de meses a anos para liberar bens e contas bancárias bloqueadas, a seguradora efetua o pagamento da indenização do VGBL diretamente aos beneficiários em prazo médio de 15 a 30 dias após a apresentação da certidão de óbito.
- Isenção ou Não-Incidência de ITCMD: Na esmagadora maioria dos estados brasileiros e respaldado por jurisprudência pacificada do Superior Tribunal de Justiça (STJ) e do Supremo Tribunal Federal (STF - RE 1.360.286), os capitais resgatados de VGBL por morte do titular não configuram herança e, portanto, não sofrem a incidência do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD), poupando de 4% a 8% de alíquota tributária estadual, além de eliminar custos advocatícios de inventário de 5% a 15%.
4. A Tabela Regressiva Definitiva: A Matemática das Alíquotas por Decurso de Prazo
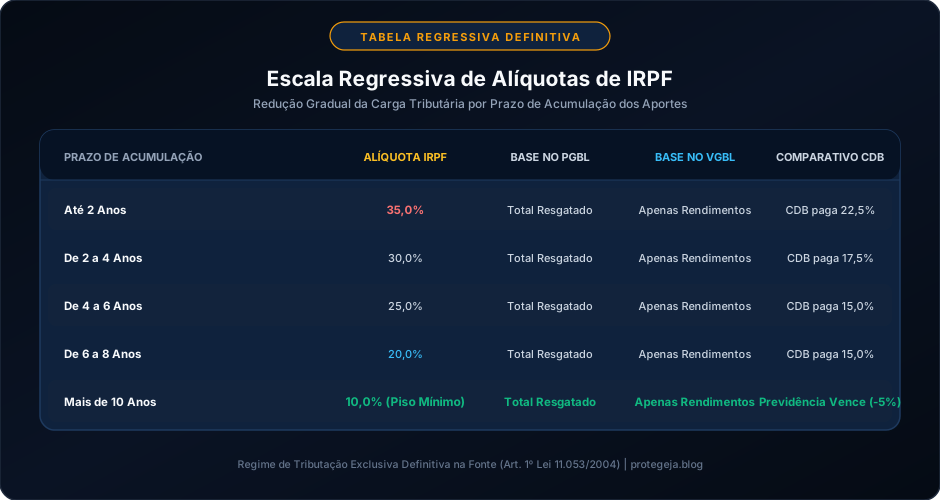
A Tabela Regressiva Definitiva foi concebida para premiar o horizonte de longo prazo. A tributação decresce em degraus de 5 pontos percentuais a cada 2 anos completos de permanência de cada aporte:
- Até 2 anos: 35% de alíquota sobre a base tributável.
- De 2 a 4 anos: 30% de alíquota.
- De 4 a 6 anos: 25% de alíquota.
- De 6 a 8 anos: 20% de alíquota.
- De 8 a 10 anos: 15% de alíquota.
- Acima de 10 anos: 10% de alíquota definitiva e exclusiva na fonte.
4.1. O Método PEPS (Primeiro que Entra, Primeiro que Sai)
Nos resgates parciais de planos de previdência, as seguradoras aplicam o método contábil PEPS. Isso significa que, ao solicitar um resgate, o sistema consome primeiramente os aportes mais antigos do plano. Dessa forma, após 10 anos do início das contribuições, os resgates regulares passam a usufruir integralmente da alíquota mínima de 10%, uma tributação significativamente inferior à menor alíquota de fundos de renda fixa tradicionais (15% após 2 anos).
5. Simulação Comparativa de 30 Anos: O Efeito Multiplicador do PGBL
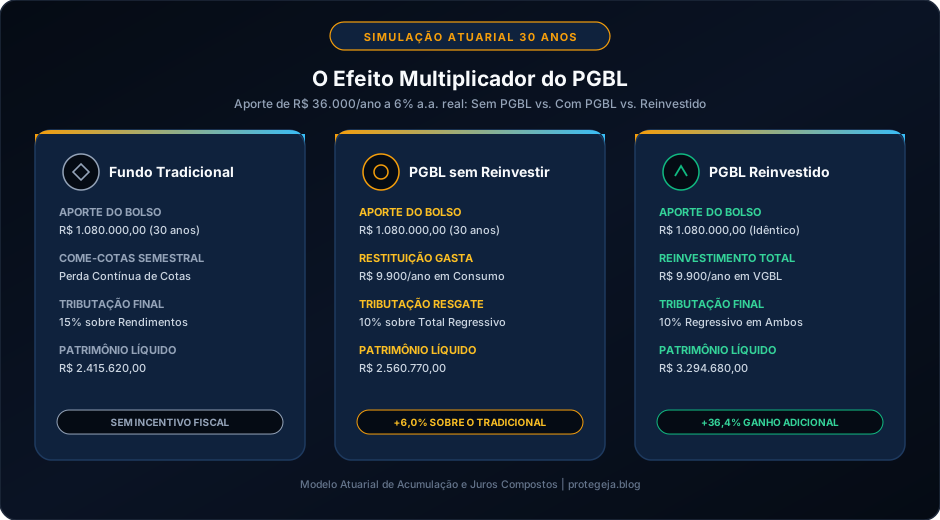
Para quantificar a magnitude do benefício fiscal do PGBL com a disciplina do reinvestimento, estruturamos uma simulação matemática auditável com três perfis de alocação:
- Premissas Comuns: Aporte anual de R$ 36.000,00 (R$ 3.000,00/mês), horizonte de 30 anos, rentabilidade real líquida de inflação de 6,0% ao ano, alíquota de IRPF marginal de 27,5% na fase de acumulação e 10% no resgate (Tabela Regressiva).
5.1. Perfil A: Aplicação Tradicional sem Benefício Fiscal (CDB/Fundo com Come-Cotas de 15%)
- Total aportado do bolso: R$ 1.080.000,00.
- Patrimônio líquido acumulado após 30 anos: R$ 2.415.620,00 (impactado pela perda semestral de come-cotas e tributação de 15% nos resgates).
5.2. Perfil B: PGBL Tradicional (Sem Reinvestimento da Restituição)
- O investidor gasta a restituição anual de R$ 9.900,00 em consumo corrente.
- Montante bruto acumulado no plano: R$ 2.845.300,00.
- Imposto pago no resgate (10% sobre o total): R$ 284.530,00.
- Patrimônio líquido final: R$ 2.560.770,00 (+6,0% sobre o Perfil A).
5.3. Perfil C: PGBL com Reinvestimento Disciplinado da Restituição
- O participante pega os R$ 9.900,00 restituídos a cada ano e reaporta integralmente em um plano VGBL paralelo com tributação regressiva.
- Montante acumulado no plano PGBL: R$ 2.845.300,00 (Líquido: R$ 2.560.770,00).
- Montante acumulado no plano VGBL (da restituição reinvestida): R$ 782.450,00 (Líquido após 10% sobre rendimentos: R$ 733.910,00).
- Patrimônio líquido total consolidado: R$ 3.294.680,00.
- Diferença patrimonial líquida: Um ganho adicional de R$ 879.060,00 (+36,4%) em relação ao investimento tradicional, gerado pura e exclusivamente pelo diferimento fiscal e juros compostos.
6. Cuidados Críticos na Contratação: O Que Auditar na Apólice
Nem todos os planos de previdência são vantajosos. Antes de subscrever uma proposta junto a bancos ou seguradoras, é mandatório verificar:
- Taxa de Carregamento (Entrada e Saída): Deve ser rigorosamente 0,0%. Planos que cobram taxa de carregamento retêm um percentual de cada aporte antes mesmo de ele ser investido, destruindo a rentabilidade no longo prazo.
- Taxa de Administração: Em fundos de previdência de renda fixa soberana (atrelados ao CDI ou Tesouro Selic/IPCA), a taxa de administração não deve exceder 0,5% a 0,7% ao ano. Taxas de 1,5% a 2,0% aniquilam os ganhos do diferimento tributário.
- Portabilidade sem Custos Tributários: Conforme as normas da SUSEP, o participante pode transferir seu plano (PGBL para PGBL ou VGBL para VGBL) entre diferentes instituições financeiras e fundos a qualquer momento, sem resgate e com total isenção de imposto de renda.
- Composição da Carteira do Fundo Especialmente Constituído (FIE): Verificar se o fundo aplica em títulos públicos marcados na curva ou se possui exposição excessiva a crédito privado de alto risco ou fundos de fundos com dupla camada de taxas.
Perguntas Frequentes (FAQ Técnico)
1. Quem tem direito a deduzir até 12% da renda bruta no PGBL?
Apenas os contribuintes que entregam a Declaração de Ajuste Anual pelo Modelo Completo e que contribuem regularmente para o regime geral de previdência social (INSS) ou regime próprio de previdência social de servidores públicos (RPPS). Contribuintes que optam pelo desconto simplificado não usufruem do abatimento fiscal no PGBL.
2. A Lei nº 14.803/2024 permite trocar de PGBL para VGBL ou vice-versa?
Não. A lei permitiu alterar o regime tributário (de Tabela Progressiva para Regressiva e vice-versa) no momento do resgate ou concessão do benefício. Contudo, a migração entre as modalidades contratuais (PGBL para VGBL ou VGBL para PGBL) continua expressamente vedada pela SUSEP devido à incompatibilidade das naturezas fiscais de cada plano.
3. O plano VGBL entra no inventário se os beneficiários forem os herdeiros legais?
Não. Pelo Artigo 794 do Código Civil, o capital estipulado em seguro de vida e previdência VGBL para o caso de morte não se considera herança e não integra o inventário. O pagamento é realizado diretamente pela seguradora aos beneficiários indicados, sem necessidade de alvará judicial ou partilha formal de bens.
4. O que acontece se eu precisar resgatar um plano regressivo antes de 10 anos?
Nesse caso, a alíquota de imposto será proporcional ao tempo decorrido desde o aporte (35% se resgatado em até 2 anos, 30% entre 2 e 4 anos, etc.). No entanto, graças à Lei nº 14.803/2024, no momento do resgate o participante pode calcular se a opção pela Tabela Progressiva (compensável com outras deduções na declaração anual) seria financeiramente mais vantajosa do que pagar a alíquota regressiva do período.
Fontes e Referências Regulatórias Oficiais
- Brasil. (2024). Lei nº 14.803, de 10 de janeiro de 2024: Altera a Lei nº 11.053/2004 para permitir que a opção pelo regime de tributação de planos de previdência seja exercida até o momento do primeiro resgate ou da obtenção do benefício. Diário Oficial da União.
- Brasil. (2002). Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil Brasileiro): Artigo 794 e disposições sobre contratos de seguro de pessoa.
- Superintendência de Seguros Privados - SUSEP. (2018–2026). Circular SUSEP nº 563 e Resoluções do CNSP sobre Estruturação de Planos de Previdência Complementar Aberta (PGBL e VGBL).
- Receita Federal do Brasil. (1997–2026). Instruções Normativas sobre Deduções de Previdência Complementar no Imposto sobre a Renda da Pessoa Física (IRPF).
- Supremo Tribunal Federal - STF. (2023–2026). Recurso Extraordinário RE nº 1.360.286: Repercussão Geral sobre a Não Incidência de ITCMD sobre Planos de Previdência Privada VGBL.
Carregando comentários…