
E&O na reclamação judicial: retroatividade, notificação e defesa profissional
Neste artigo
- A Judicialização das Relações Profissionais no Brasil: O Risco Real à Sobrevivência Patrimonial
- O Funcionamento da Apólice E&O: Estrutura Técnica e Regulação SUSEP
- A Tríade Essencial de Coberturas da Apólice E&O
- O Fluxo Operacional de Resposta à Reclamação Judicial
- Análise Específica por Categoria Profissional: Riscos, Jurisprudência e Gatilhos
- Simulação Financeira Real: Médico Cirurgião em Litígio de Erro de Procedimento
- Matriz de Subscrição: Dimensionamento de Limites, Franquias e Custos
- Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
A atuação de profissionais liberais e prestadores de serviços técnicos de alta complexidade no Brasil opera hoje sob um patamar de litigiosidade sem precedentes na história jurídica do país. Nas últimas duas décadas, a democratização do acesso à informação, a hipertrofia dos canais de defesa do consumidor, a proliferação acelerada de demandas judiciais e a transformação das expectativas dos clientes converteram a atividade liberal em um exercício permanente de risco atuarial. Médicos, cirurgiões, engenheiros civis, arquitetos, advogados, contadores e auditores encontram-se no epicentro de uma crescente onda de judicialização.
Em qualquer dessas carreiras, um único evento adverso — seja uma complicação pós-operatória imprevisível, um erro de cálculo de armadura estrutural em fundações de concreto ou a perda de um prazo processual fatal decorrente de indisponibilidade de sistema eletrônico — tem o potencial de deflagrar ações indenizatórias com pedidos milionários de reparação por danos materiais, morais, estéticos e lucros cessantes. Diante do rigor da legislação civil e consumerista brasileira, tais condenações não raro ultrapassam a pessoa jurídica do consultório ou escritório através da desconsideração da personalidade jurídica, atingindo com violência o patrimônio pessoal, imóveis de família e contas bancárias consolidadas ao longo de décadas de trabalho árduo.
Nesse cenário de extrema vulnerabilidade patrimonial, o Seguro de Responsabilidade Civil Profissional, universalmente consagrado pela sigla internacional E&O (Errors and Omissions), consolida-se como o instrumento definitivo de governança e blindagem patrimonial. Muito além de uma apólice de reembolso de condenações transitadas em julgado, o seguro E&O funciona como uma fortaleza preventiva de liquidez imediata, custeando bancas jurídicas altamente especializadas, perícias técnicas assistentes, depósitos recursais nos tribunais superiores e assessorias de contenção de crise de imagem pública.
Neste guia exaustivo, a equipe de atuários e especialistas em direito securitário do ProtegeJá disseca a arquitetura técnica da apólice E&O, a regulamentação da SUSEP, a dinâmica da base de reclamações (claims-made basis), os fatores de subscrição e um confronto financeiro detalhado de sinistros reais nas principais profissões regulamentadas.
A Judicialização das Relações Profissionais no Brasil: O Risco Real à Sobrevivência Patrimonial
Os relatórios anuais Justiça em Números, publicados pelo Conselho Nacional de Justiça (CNJ), revelam que o Poder Judiciário brasileiro mantém em tramitação um acervo contínuo superior a 80 milhões de processos ativos. Dentro desse contingente, os litígios que versam sobre responsabilidade civil por prestação de serviços técnicos especializados registram curvas de crescimento acentuado ano após ano.
Três fatores estruturais impulsionam essa escalada litigiosa no cenário nacional:
- A Facilidade de Acesso ao Judiciário e a Gratuidade de Justiça: A concessão ampla do benefício da assistência judiciária gratuita aos autores das ações incentiva o ajuizamento de petições iniciais com pedidos indenizatórios exorbitantes. Como o autor frequentemente litiga sem o risco imediato de arcar com custas ou sucumbência expressiva em caso de improcedência, cria-se um incentivo perverso para a inflação artificial dos valores da causa.
- A Inversão do Ônus da Prova: O Código de Defesa do Consumidor (Lei nº 8.078/1990), aplicado de forma quase hegemônica às relações médicas, odontológicas, de engenharia residencial e advocatícias, autoriza os magistrados a inverterem o ônus da prova em favor do cliente/paciente (Art. 6º, VIII). Caberá ao profissional provar, de forma cabal e incontestável, que não agiu com negligência, imprudência ou imperícia — exigindo a confecção de perícias técnicas custosas e detalhadas.
- A Velocidade da Penhora Eletrônica (Sistemas SISBAJUD e RENAJUD): Na fase de cumprimento provisório ou definitivo de sentença, o bloqueio judicial de ativos financeiros via SISBAJUD com a ferramenta de "teimosinha" (rastreamento contínuo de saldos bancários e aplicações) bloqueia de forma instantânea contas correntes, investimentos em CDB, Tesouro Direto e fundos de investimento do profissional, paralisando a subsistência do escritório ou clínica antes mesmo do esgotamento de recursos nos tribunais superiores.
Para o profissional liberal, o perigo mais agudo reside na constatação de que mesmo quando o profissional atua com estrita observância das normas técnicas e da ética profissional, ele não está imune a ser processado. Uma lide judicial infundada ou aventureira exige, de imediato, a contratação de advogados de renome, a contratação de médicos peritos ou engenheiros assistentes para formulação de quesitos e a realização de depósitos judiciais para recorrer. Não raro, os custos puramente defensivos de um processo cível de média complexidade consomem de R$ 80.000 a R$ 200.000 ao longo de cinco a oito anos de tramitação, drenando o capital de giro do profissional antes de qualquer julgamento sobre o mérito da questão.
O Funcionamento da Apólice E&O: Estrutura Técnica e Regulação SUSEP
O Seguro de Responsabilidade Civil Profissional é disciplinado no Brasil pelas normas gerais da Superintendência de Seguros Privados (SUSEP), em especial a Circular SUSEP nº 637/2021 (que dispõe sobre o seguro de responsabilidade civil) e a Circular SUSEP nº 654/2022. Trata-se de um contrato estruturado sob características atuarial e juridicamente distintas dos seguros tradicionais de automóvel ou patrimoniais.
A Apólice à Base de Reclamações com Notificação (Claims-Made with Reporting)
Diferentemente dos seguros baseados na ocorrência do fato gerador (occurrence basis), as apólices corporativas de E&O são emitidas, como padrão do mercado nacional e internacional, sob o regime de Reclamações com Notificação (Claims-Made).
Nesse formato, para que o sinistro seja coberto pela seguradora, duas premissas temporais devem ser rigorosamente atendidas:
- O ato, erro ou omissão profissional culposo deve ter sido praticado a partir da Data de Retroatividade fixada na apólice até o término de vigência do contrato.
- A primeira reclamação formal do terceiro prejudicado (ou a primeira notificação de fato gerador) deve ser apresentada ao profissional e comunicada à seguradora durante a vigência da apólice ou durante o prazo complementar/suplementar.
O Conceito Vital da Data de Retroatividade Ininterrupta
A Data de Retroatividade é a data inaugural a partir da qual os atos praticados pelo profissional estão amparados pela apólice vigente. Quando um médico ou engenheiro contrata o seguro E&O pela primeira vez, a data de retroatividade coincide com o início da primeira vigência.
Contudo, ao renovar a apólice no ano seguinte, o corretor e a seguradora devem manter a data de retroatividade original inalterada. Com o passar dos anos, o profissional consolida uma apólice madura com 5, 10 ou 15 anos de retroatividade ininterrupta. Isso significa que, se uma cirurgia realizada em 2027 gerar uma notificação judicial de dano apenas em 2031, a apólice vigente em 2031 acolherá o sinistro integralmente, pois o ato cirúrgico ocorreu após a data de retroatividade pactuada.
Regra de Ouro da Renovação: Jamais permita a alteração ou o cancelamento da sua data de retroatividade histórica. Trocar de seguradora na renovação exige que a nova companhia emita o endosso acolhendo expressamente a data de retroatividade original da apólice anterior. A perda da retroatividade cria um vácuo temporal ("gap de cobertura") irrecuperável.
Prazos Complementar e Suplementar de Cobertura
O que ocorre quando o profissional decide se aposentar, fechar seu consultório ou quando a seguradora decide não renovar o contrato? O arcabouço normativo da SUSEP protege o segurado através de dois mecanismos essenciais:
- Prazo Complementar (Garantido em Lei): Prazo automático, concedido sem cobrança de prêmio adicional quando a seguradora rescinde ou não renova a apólice por sua própria iniciativa. Varia de 1 a 3 anos, permitindo que o profissional comunique reclamações recebidas durante esse período, desde que o ato causador tenha ocorrido dentro da vigência e após a retroatividade.
- Prazo Suplementar (Opção de Compra de Cauda Longa / Tail Coverage): Prazo contratado mediante pagamento de prêmio adicional proporcional pelo segurado, acionado em caso de aposentadoria, invalidez definitiva ou encerramento voluntário das atividades. Garante cobertura para reclamações futuras que possam surgir nos 5 a 10 anos seguintes à aposentadoria, blindando o espólio e a herança familiar contra demandas de atos do passado.
A Tríade Essencial de Coberturas da Apólice E&O
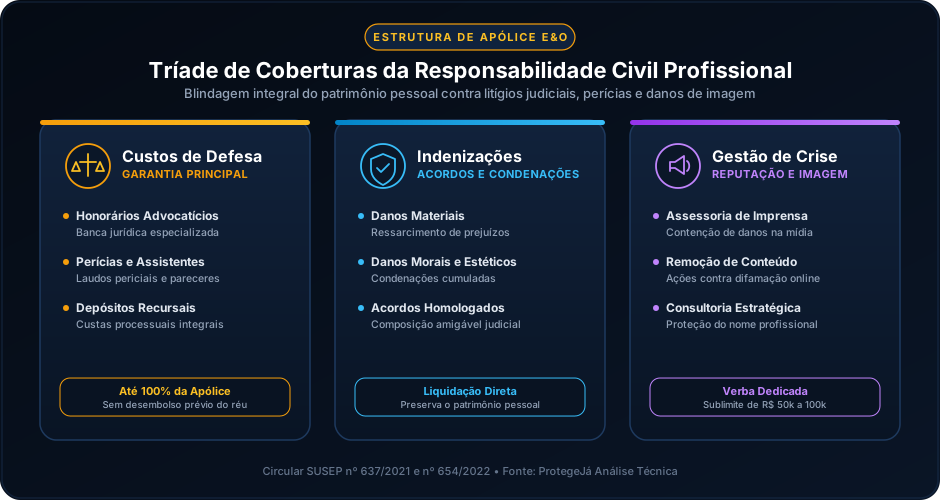
Uma apólice robusta de Responsabilidade Civil Profissional deve contemplar uma engenharia de coberturas tripartite, garantindo proteção financeira desde o primeiro sinal de litígio até a pacificação definitiva da controvérsia.
1. Custos de Defesa Jurídica e Assistência Pericial Técnica
A esmagadora maioria dos sinistros acionados sob apólices E&O não atinge a fase de condenação formal; eles são decididos por arquivamento, improcedência ou conciliação antecipada. No entanto, defender a reputação e a técnica do profissional custa caro.
A cobertura de Custos de Defesa da apólice E&O custeia:
- Honorários Advocatícios Especializados: Pagamento direto ou reembolso de honorários contratuais de escritórios jurídicos especializados no ramo da atividade do segurado (direito médico, direito da construção civil, contencioso cível estratégico).
- Honorários de Assistente Técnico Pericial: Contratação de peritos privados (ex.: outro médico especialista para acompanhar a perícia do IMESC, ou engenheiro calculista para emitir laudo de estabilidade). O parecer do assistente técnico é a peça probatória mais decisiva para demonstrar a ausência de nexo causal e descaracterizar a culpa profissional.
- Custas Processuais, Cartorárias e Depósitos Recursais: Todas as despesas de distribuição, certidões, preparo de apelação e recursos especiais/extraordinários perante o STJ e STF, dispensando o profissional de mobilizar capital próprio para continuar recorrendo.
- Cobertura com Verba Própria ou Dentro do LMG: As melhores apólices do mercado oferecem uma verba adicional específica para custos de defesa (exemplo: verba extra de 50% ou 100% sobre o LMG), evitando que as custas da lide consumam o saldo destinado a pagar a eventual indenização.
2. Indenizações Civis e Acordos Homologados
Caso a lide resulte em responsabilidade civil reconhecida pelo tribunal ou se as partes optarem por um acordo vantajoso para estancar o risco de condenação maior, a apólice responde pelo pagamento direto ao reclamante ou reembolso ao segurado:
- Danos Materiais e Emergentes: Reparação pecuniária pelo dano físico ou econômico suportado diretamente pela vítima (ex.: custo de cirurgia reparadora, despesas hospitalares, custo de reforço estrutural de pilar de concreto, refazimento de projeto).
- Lucros Cessantes: Compensação financeira por aquilo que o terceiro comprovadamente deixou de auferir em virtude do evento danoso (ex.: incapacidade temporária de trabalho do paciente, lucro que o cliente perdeu pela prescrição de uma ação tributária).
- Danos Morais e Estéticos: Verbas indenizatórias decorrentes de dor física, sofrimento psicológico, abalo à honra ou alteração morfológica corporal. No Brasil, o Superior Tribunal de Justiça (STJ) pacificou, por meio da Súmula nº 387, que “é lícita a cumulação das indenizações de dano estético e dano moral”, o que frequentemente duplica o montante final executado contra profissionais de saúde.
- Acordos Judiciais e Extrajudiciais: A seguradora possui interesse econômico direto em celebrar conciliações célere antes da sentença, desde que haja anuência prévia por escrito da companhia, amortizando as perdas e encerrando o processo sem desgaste emocional prolongado.
3. Gestão de Crise Reputacional e Assessoria de Imprensa
Na era da comunicação hiperconectada e das redes sociais, o dano à reputação de um médico, escritório de advocacia ou construtora espalha-se em questão de minutos. Uma reportagem sensacionalista ou uma postagem viral em redes sociais pode aniquilar a carteira de clientes de um profissional antes mesmo de sua defesa ser protocolada em juízo.
Por essa razão, apólices de padrão superior agregam uma verba de Gestão de Crise e Proteção de Imagem (sublimites de R$ 50.000 a R$ 150.000), que cobre:
- Contratação imediata de agência profissional de relações públicas e assessoria de imprensa.
- Elaboração de notas de posicionamento técnico e esclarecimento público.
- Custas jurídicas emergenciais para ajuizamento de tutelas de urgência visando à remoção de conteúdos difamatórios e ofensivos na internet (Marco Civil da Internet, Lei nº 12.965/2014).
- Apoio psicológico especializado ao profissional envolvido em sinistro de grande repercussão midiática.
O Fluxo Operacional de Resposta à Reclamação Judicial
Compreender o procedimento adequado a ser adotado no momento em que surge o primeiro sinal de conflito é crucial para preservar o direito à indenização securitária. O descumprimento dos prazos de notificação ou a admissão voluntária de culpa sem anuência da seguradora são as principais causas de perda de direitos em contratos de E&O.
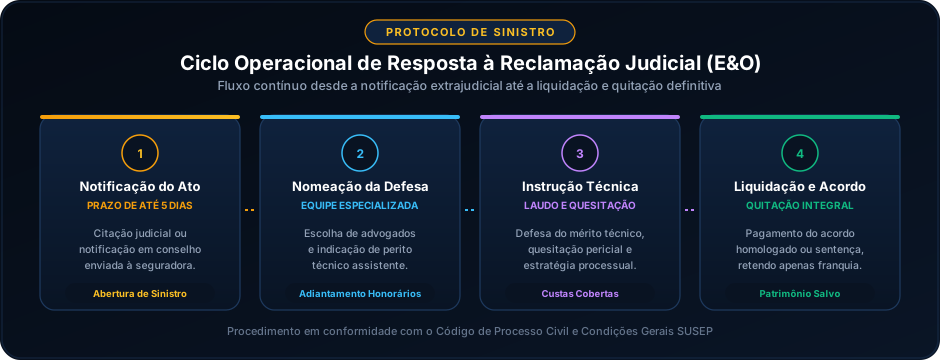
O ciclo de contenção operacional desdobra-se em quatro fases rigorosas:
- Aviso Imediato de Sinistro ou Fato Relevante (Fase 1): Assim que receber uma citação judicial, notificação extrajudicial de advogado da contraparte ou denúncia protocolada perante o Conselho Regional (CRM, CREA ou OAB), o segurado deve notificar seu corretor e a seguradora no prazo máximo de 5 a 10 dias úteis, encaminhando cópia integral dos documentos recebidos.
- Nomeação e Homologação da Defesa Técnica (Fase 2): A seguradora analisa a cobertura e disponibiliza sua rede de bancas jurídicas credenciadas ou homologa o advogado de livre escolha do segurado (desde que seus honorários estejam balizados pela tabela referencial da apólice). É destacado o perito assistente técnico que atuará no caso.
- Instrução Probatória e Perícia Técnica (Fase 3): Sob a coordenação do advogado e do perito assistente, formula-se a contestação, instruída com prontuários médicos, livros de obra, anotações de responsabilidade técnica (ART/RRT), registros de reuniões e cópias de e-mails. Na fase pericial, são apresentados quesitos técnicos rigorosos para balizar o laudo do perito judicial nomeado pelo juiz.
- Sentença ou Homologação de Acordo (Fase 4): Se a recomendação técnica for conciliar, a seguradora negocia o acordo diretamente com o reclamante, recolhendo a participação obrigatória (franquia) do segurado e liquidando o valor residual. Em caso de prosseguimento da lide e vitória, a seguradora arca com todas as custas de defesa remanescentes.
Análise Específica por Categoria Profissional: Riscos, Jurisprudência e Gatilhos
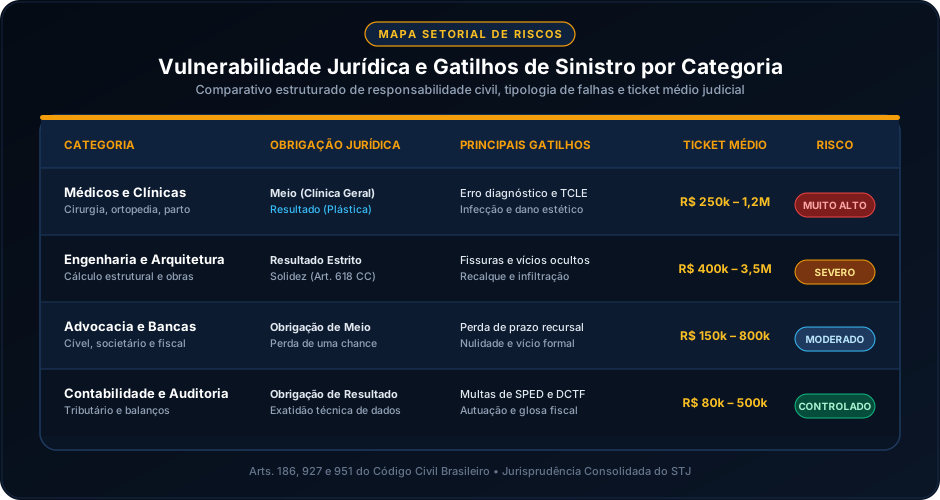
Cada segmento profissional possui peculiaridades jurídicas e regulatórias próprias no direito brasileiro. A tabela abaixo sintetiza o panorama comparativo de vulnerabilidades:
1. Médicos, Cirurgiões e Profissionais de Saúde
No âmbito médico, a responsabilidade civil subdivide-se historicamente entre obrigação de meio e obrigação de resultado:
- Obrigação de Meio (Clínica Geral, Oncologia, Ortopedia, Cirurgia Geral): O médico não se obriga a curar, mas a empregar toda a diligência, técnica atualizada e cuidado consagrado pela boa prática médica (lex artis). Conforme o Artigo 14, § 4º do Código de Defesa do Consumidor, a responsabilidade pessoal dos profissionais liberais depende da verificação de culpa (negligência, imprudência ou imperícia).
- Obrigação de Resultado (Cirurgia Plástica Estética e Procedimentos Cosméticos): Na cirurgia plástica meramente embelezadora, o STJ consolidou o entendimento de que a obrigação do médico é de resultado. Caso o resultado esperado não seja atingido ou surjam cicatrizes inestéticas anormais, presume-se a culpa do médico, invertendo-se automaticamente o ônus probatório contra o cirurgião.
- O Termo de Consentimento Livre e Esclarecido (TCLE): O Superior Tribunal de Justiça firmou precedente vinculante de que a ausência de TCLE detalhado, individualizado e compreensível configura, por si só, falha no dever de informação e gera o dever de indenizar por dano moral, ainda que o procedimento cirúrgico tenha sido executado com perfeição técnica.
2. Engenheiros, Calculistas e Arquitetos
Para engenheiros civis e arquitetos, a legislação brasileira é especialmente rigorosa:
- A Presunção de Solidez e Segurança (Artigo 618 do Código Civil): O empreiteiro e o engenheiro respondem durante o prazo irredutível de 5 anos pela solidez e segurança dos trabalhos, tanto em razão dos materiais quanto do solo. Se surgirem recalques estruturais, fissuras em vigas ou infiltrações generalizadas, a presunção legal recai sobre o responsável técnico.
- Erros em Projetos de Fundação e Cálculo Estrutural: A ocorrência de colapsos parciais ou deformações excessivas exige intervenções corretivas (reforço de fundação com estacas metálicas ou injeção de resina) que facilmente alcançam centenas de milhares de reais, somadas aos lucros cessantes decorrentes do atraso na entrega do empreendimento ou interdição da Defesa Civil.
3. Advogados e Escritórios de Advocacia
Embora a atividade advocatícia seja tradicionalmente classificada como obrigação de meio, os riscos patrimoniais são severos:
- Perda de Prazo Fatal: A perda do prazo para interposição de recurso ordinário, apelação, contestação ou impugnação ao cumprimento de sentença gera responsabilidade direta do patrono.
- A Teoria da Perda de uma Chance: Aplicada pelo STJ (REsp 1.190.180/RS), essa doutrina estabelece que, ao perder um prazo processual ou negligenciar uma tese jurídica pacificada, o advogado retira do cliente a probabilidade real de obter uma vitória judicial ou evitar uma execução. O causídico pode ser condenado a indenizar o cliente pelo valor econômico da chance perdida.
- Quebra Inadvertida de Sigilo e Conflito de Interesses: O vazamento de dados sensíveis de clientes empresariais ou a atuação em polos conflitantes pode gerar sanções disciplinares na OAB e pesadas ações de regresso cível.
Simulação Financeira Real: Médico Cirurgião em Litígio de Erro de Procedimento
Para tangibilizar o impacto protetivo da apólice E&O, considere um caso prático baseado em parâmetros reais do mercado segurador e da jurisprudência dos Tribunais de Justiça do Sudeste (TJSP e TJRJ):
Perfil do Caso Simulado
- Profissional: Dr. Marcelo, Cirurgião Ortopedista e Traumatologista (pessoa física e sócio de clínica).
- Fato Ocorrido: Realização de procedimento cirúrgico de artroplastia total de joelho em paciente idoso. No pós-operatório imediato, o paciente desenvolve infecção bacteriana articular profunda por patógeno hospitalar multirresistente, exigindo reoperações, desbridamento cirúrgico e longo período de internação, culminando com limitação funcional parcial permanente do membro inferior.
- Ação Judicial: O paciente move Ação de Indenização por Danos Materiais, Morais e Estéticos perante a Vara Cível, atribuindo a infecção a falha na antissepsia operatória e erro de indicação da prótese.
- Valor Pleiteado na Petição Inicial: R$ 850.000,00 (sendo R$ 350.000 em despesas hospitalares e reoperações, R$ 300.000 em danos morais e R$ 200.000 em danos estéticos pela cicatriz e deformidade da marcha).
A tabela a seguir compara o impacto patrimonial e a evolução do fluxo de caixa do Dr. Marcelo com e sem o Seguro E&O:
| Componente da Despesa / Etapa Judicial | Cenário Sem Seguro E&O (Desembolso do Próprio Bolso) | Cenário Com Seguro E&O (LMG de R$ 1.000.000 / Franquia R$ 15.000) | Amortização / Proteção Provida pelo Seguro |
|---|---|---|---|
| Honorários Iniciais de Advogado Especialista | - R$ 45.000,00 (Contratação imediata de banca especializada) | R$ 0,00 (Pago diretamente pela seguradora à banca credenciada) | 100% Coberto pela Apólice |
| Honorários de Médico Perito Assistente | - R$ 25.000,00 (Acompanhamento e formulação de quesitos) | R$ 0,00 (Seguradora contrata e liquida o assistente técnico) | 100% Coberto pela Apólice |
| Honorários do Perito Judicial e Custas Processuais | - R$ 30.000,00 (Rateio de custas e honorários determinado pelo juiz) | R$ 0,00 (Liquidados via apólice) | 100% Coberto pela Apólice |
| Depósitos Recursais e Recursos em Tribunais | - R$ 20.000,00 (Custas de preparo e recursos intermediários) | R$ 0,00 (Adiantados pela seguradora) | 100% Coberto pela Apólice |
| Total Intermediário de Custos de Defesa | - R$ 120.000,00 (Drenados ao longo de 3 anos de lide) | R$ 0,00 (Desembolso pessoal zerado durante a defesa) | Economia de R$ 120.000 em caixa |
| Desfecho por Acordo Judicial Homologado | - R$ 400.000,00 (Acordo para afastar risco de condenação total) | R$ 0,00 (Seguradora aporta R$ 385.000 diretamente em juízo) | Acordo liquidado pela seguradora |
| Franquia Contratual (Participação Obrigatória) | R$ 0,00 (Não aplicável) | - R$ 15.000,00 (Único pagamento efetuado pelo segurado) | Franquia fixa de participação |
| Assessoria de Imprensa e Contenção de Imagem | - R$ 25.000,00 (Contratação para conter exposição na mídia local) | R$ 0,00 (Verba de Gestão de Crise inclusa na apólice) | 100% Coberto pela Apólice |
| IMPACTO TOTAL NO PATRIMÔNIO DO MÉDICO | - R$ 545.000,00 | - R$ 15.000,00 | PRESERVAÇÃO LÍQUIDA DE R$ 530.000,00 (97,2%) |
Diagnóstico Financeiro da Simulação
Sem o seguro E&O, o Dr. Marcelo teria sofrido uma sangria imediata de R$ 545.000,00 em seu patrimônio líquido, forçando o resgate prematuro de investimentos de longo prazo, a venda apressada de imóveis ou a contração de linhas bancárias emergenciais a juros elevados para evitar a penhora de suas contas pelo SISBAJUD.
Com a apólice de Responsabilidade Civil Profissional, o impacto financeiro ficou estritamente circunscrito à franquia de R$ 15.000,00 (apenas 2,75% do prejuízo total), assegurando a preservação de 97,2% do seu patrimônio pessoal e garantindo que sua defesa técnica fosse conduzida por especialistas do mais alto calibre.
Matriz de Subscrição: Dimensionamento de Limites, Franquias e Custos
Para contratar uma apólice E&O eficiente, o profissional deve compreender os três parâmetros de dimensionamento que ditam o equilíbrio entre custo de prêmio e segurança financeira:
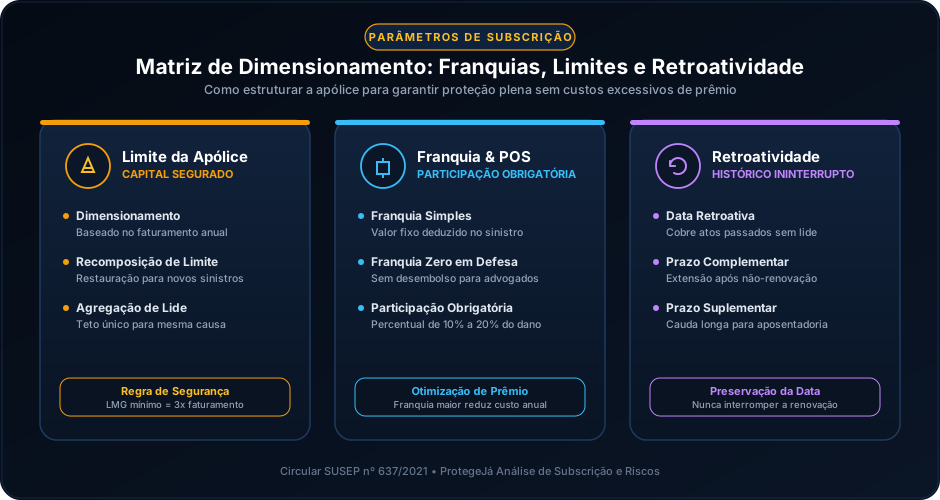
- Limite Máximo de Garantia (LMG):
- Profissionais em Início de Carreira e Autônomos: Recomenda-se LMG mínimo de R$ 500.000,00 a R$ 1.000.000,00.
- Cirurgiões, Engenheiros Calculistas e Bancas de Advocacia: O LMG deve variar entre R$ 2.000.000,00 e R$ 5.000.000,00, preferencialmente estruturado com cláusula de recomposição automática de limite após sinistro.
- Regra de Bolso Atuarial: O LMG nunca deve ser inferior a 3 vezes o faturamento bruto anual do profissional ou clínica.
- Franquia ou Participação Obrigatória do Segurado (POS):
- As apólices oferecem franquias fixas (ex.: R$ 10.000 a R$ 25.000 por sinistro) ou percentuais (ex.: 10% a 15% dos prejuízos com piso mínimo).
- Cláusula VIP de Franquia Zero para Defesa: Sempre que disponível, opte pela extensão de franquia zero para custos de defesa. Nesse modelo, o profissional não desembolsa absolutamente nada se o processo for julgado improcedente, pagando a franquia somente em caso de acordo ou condenação final.
- Custo do Prêmio Anual vs. Margem Operacional:
- Em média, o prêmio anual de uma apólice E&O para profissionais liberais no Brasil varia entre 0,8% e 2,2% do faturamento anual, a depender da especialidade e do histórico de sinistralidade. Trata-se de uma despesa operacional integralmente dedutível como despesa de custeio na declaração do imposto de renda (Livro Caixa para pessoa física ou despesa operacional para pessoas jurídicas tributadas pelo Lucro Real).
Perguntas Frequentes (FAQ)
1. Se a acusação contra mim for comprovadamente falsa ou caluniosa, a seguradora cobre os custos da minha defesa?
Sim. A garantia de custos de defesa independe da procedência ou improcedência da acusação judicial. A seguradora assume os honorários advocatícios e laudos periciais a partir do momento em que o profissional é citado ou formalmente acionado. Se ao final o juiz declarar a total improcedência da ação e condenar o autor por má-fé, a apólice terá cumprido com perfeição seu papel de blindar as finanças do profissional durante todos os anos em que a lide tramitou.
2. A apólice de Responsabilidade Civil Profissional cobre atos praticados por minha clínica ou sociedade de advogados (PJ) e pelos funcionários contratados?
Sim, desde que a pessoa jurídica figure na apólice. Existem duas formas de contratação: a apólice individual (focada no profissional autônomo) e a apólice corporativa/empresarial (emitida para a clínica médica, sociedade de advogados ou empresa de engenharia). A apólice empresarial cobre os atos do segurado principal e estende sua proteção a sócios, médicos plantonistas contratados, enfermeiros, engenheiros residentes, estagiários e prepostos, cobrindo o dever de indenizar derivado do Artigo 932, inciso III, do Código Civil.
3. O que acontece se eu cometer um erro grave e fizer um acordo com o paciente ou cliente sem avisar a seguradora?
Há risco iminente de perda da cobertura securitária. O Código Civil Brasileiro (Art. 787, § 2º) e as condições gerais da SUSEP vedam terminantemente que o segurado reconheça sua responsabilidade, transija ou efetue pagamentos indenizatórios diretamente ao terceiro sem a prévia e expressa anuência da seguradora por escrito. Fazer um acordo informal "por fora" para tentar abafar o caso anula o direito de receber o reembolso da seguradora. Qualquer proposta de acordo deve ser imediatamente submetida à equipe jurídica da companhia seguradora para aprovação formal.
4. Tenho seguro de D&O (Directors & Officers). Preciso contratar também o E&O?
Sim, são apólices com objetos jurídicos totalmente diferentes. O seguro D&O cobre a responsabilidade pessoal de diretores, conselheiros e administradores por atos de gestão corporativa (decisões financeiras, obrigações tributárias, fiscais, trabalhistas e societárias). Já o seguro E&O protege a pessoa física ou jurídica por falhas técnicas na prestação do serviço-fim contratado pelo cliente (o ato cirúrgico, o cálculo estrutural, a sustentação oral do recurso). Uma clínica precisa de D&O para proteger seus diretores de passivos fiscais e trabalhistas, e de E&O para proteger seus médicos contra processos de erro médico.
5. Se eu mudar de estado ou de país, ou se decidir me aposentar, como fica a cobertura dos atos que realizei no passado?
Para aposentadoria ou interrupção de carreira, o profissional deve acionar a cláusula de Prazo Suplementar (Tail Coverage), adquirindo um endosso que estende a possibilidade de notificação de sinistros futuros por um período adicional de 5 a 10 anos após o término da apólice, mantendo a retroatividade histórica intacta. Já no caso de mudança de comarca ou estado dentro do território nacional, a cobertura do seguro E&O tem abrangência em todo o território brasileiro, necessitando apenas de simples comunicação cadastral à seguradora.
Referências Bibliográficas e Legislação Oficial
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002. Institui o Código Civil Brasileiro (Arts. 186, 927, 932, 944, 948, 949, 950 e 951). Brasília: Presidência da República.
- BRASIL. Lei nº 8.078, de 11 de setembro de 1990. Dispõe sobre a proteção do consumidor e dá outras providências (Art. 14, § 4º - Responsabilidade subjetiva dos profissionais liberais). Brasília: Presidência da República.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS - SUSEP. Circular SUSEP nº 637, de 27 de julho de 2021. Dispõe sobre as regras e os critérios para a operação de seguros de responsabilidade civil. Rio de Janeiro: SUSEP.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS - SUSEP. Circular SUSEP nº 654, de 24 de fevereiro de 2022. Altera e consolida regras das apólices à base de reclamações (Claims-Made). Rio de Janeiro: SUSEP.
- SUPERIOR TRIBUNAL DE JUSTIÇA - STJ. Súmula nº 387. É lícita a cumulação das indenizações de dano estético e dano moral. Brasília: STJ.
- SUPERIOR TRIBUNAL DE JUSTIÇA - STJ. Recurso Especial nº 1.190.180/RS. Responsabilidade civil do advogado pela perda de uma chance. Rel. Min. Luis Felipe Salomão, Quarta Turma, j. 16/11/2010.
- CONSELHO FEDERAL DE MEDICINA - CFM. Resolução CFM nº 2.217/2018. Aprova o Código de Ética Médica. Brasília: CFM.
- CONSELHO FEDERAL DA ORDEM DOS ADVOGADOS DO BRASIL - CFOAB. Resolução nº 02/2015. Aprova o Código de Ética e Disciplina da OAB. Brasília: CFOAB.
- CONSELHO REGIONAL DE ENGENHARIA E AGRONOMIA - CREA / CONFEA. Resolução CONFEA nº 1.025/2009. Dispõe sobre a Anotação de Responsabilidade Técnica (ART) e o Acervo Técnico Profissional. Brasília: CONFEA.
- CONSELHO NACIONAL DE JUSTIÇA - CNJ. Relatório Justiça em Números 2025/2026. Brasília: CNJ.
Carregando comentários…