
Seguro de Transporte Nacional e Internacional de Carga (RCTR-C, RC-DC e TN): O Novo Marco Regulatório da Lei nº 14.599/2023, Plano de Gerenciamento de Risco (PGR) e Prevenção de Sinistros
Neste artigo
- 1. O Cenário de Riscos Logísticos e Roubo de Cargas no Brasil
- 2. O Novo Marco Regulatório da Lei nº 14.599/2023: O Que Mudou no Artigo 13
- 3. O Seguro de Transporte Nacional (TN) do Embarcador vs. A Nova Dinâmica da DDR
- 4. O Plano de Gerenciamento de Risco (PGR): Regras Compulsórias e Negativas de Sinistro
- 5. Matriz de Limites, Franquias e Riscos Operacionais
- 6. Simulação Financeira Real: Impacto de Sinistro com e sem Seguro de Transporte
- 7. Melhores Práticas para Subscrição e Redução da Taxa de Seguro (Ad Valorem)
- 8. Perguntas Frequentes (FAQ)
- Referências Bibliográficas e Legislação Oficial
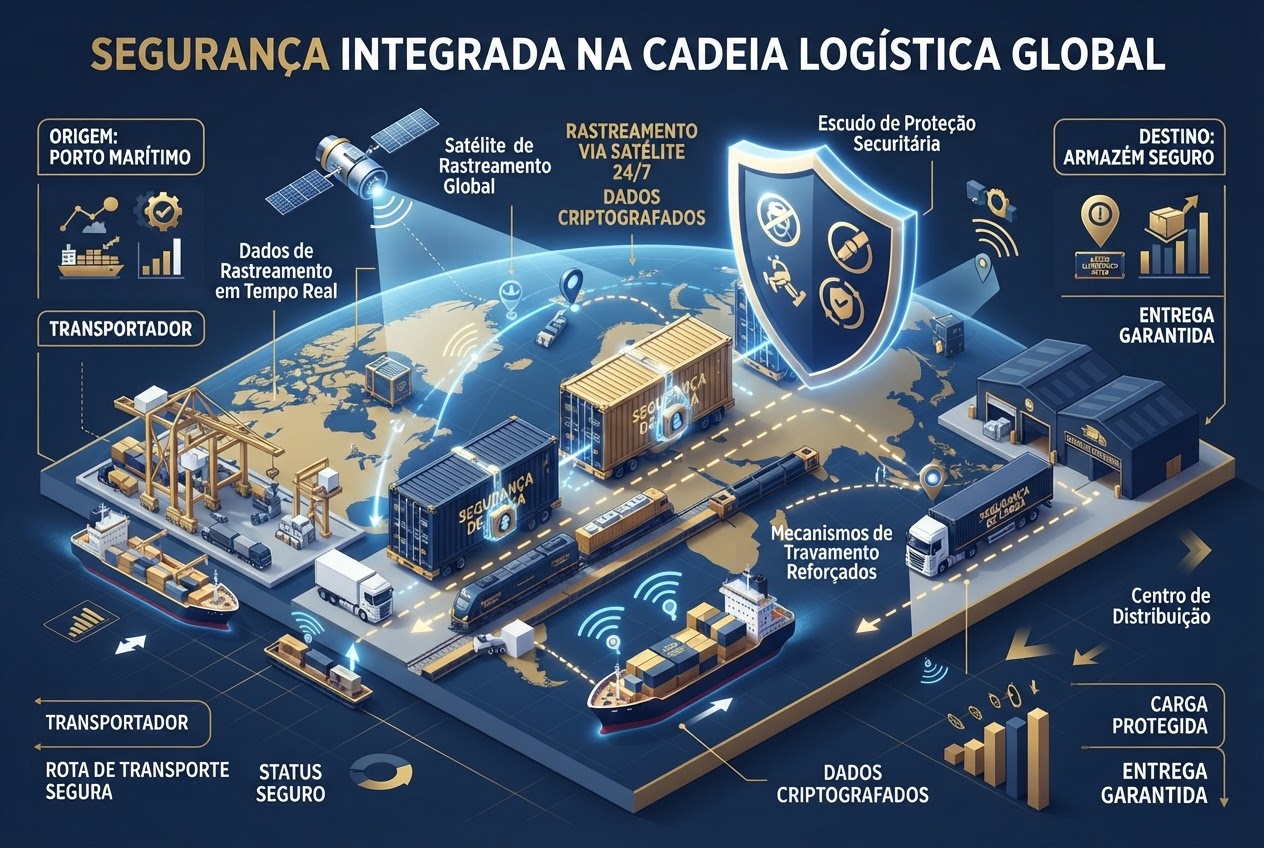
O transporte rodoviário de cargas é a espinha dorsal da economia brasileira, respondendo pela movimentação de aproximadamente 65% de todas as mercadorias produzidas e consumidas no país. Ao mesmo tempo, o Brasil figura historicamente entre os ambientes logísticos mais hostis e desafiadores do planeta para frotistas, operadores logísticos e donos de mercadorias. Estatísticas consolidadas da Associação Nacional do Transporte de Cargas e Logística (NTC&Logística) e das principais resseguradoras apontam que as perdas decorrentes de acidentes rodoviários, roubo qualificado de carga e desvio de rota ultrapassam anualmente a marca de R$ 1,5 bilhão de reais.
Nesse cenário de alta volatilidade operacional, a gestão de riscos e a estrutura securitária passaram por uma verdadeira revolução jurídica com a promulgação da Lei Federal nº 14.599, de 19 de junho de 2023. Conhecida como o Novo Marco Regulatório dos Seguros de Transporte, essa legislação alterou de forma profunda e estrutural o Artigo 13 da Lei nº 11.442/2007, encerrando décadas de disputas judiciais, conflitos de Cláusulas de Dispensa de Direito de Regresso (DDR) e sobreposição de custos entre embarcadores e transportadores.
A nova legislação tornou compulsória a contratação dos seguros de transporte exclusivamente pelo Transportador Rodoviário de Cargas (TRC), estabeleceu a obrigatoriedade de apólice única vinculada à mesma companhia seguradora e padronizou o Plano de Gerenciamento de Risco (PGR) como um instrumento bilateral inegociável.
Neste guia técnico definitivo do ProtegeJá, dissecamos a nova arquitetura jurídica das apólices de transporte de cargas, a distinção entre RCTR-C, RC-DC e Seguro TN do embarcador, o impacto no fluxo de caixa das transportadoras, as regras de subscrição atuarial e o protocolo prático de conformidade do PGR para blindar operações logísticas contra a temida negativa de sinistro.
1. O Cenário de Riscos Logísticos e Roubo de Cargas no Brasil
As rodovias brasileiras concentram dois macrovetores de sinistralidade com naturezas jurídicas e atuariais completamente distintas:
- Acidentes de Trânsito Rodoviário: Decorrentes da precariedade de pavimentação, traçados geométricos sinuosos, fadiga de motoristas e falhas mecânicas. Incluem tombamentos, capotamentos, colisões frontais e incêndios pós-impacto.
- Criminalidade Organizada e Roubo de Cargas: Operações sofisticadas com emprego de armas de fogo pesadas, bloqueadores de sinal eletromagnético (jammers ou "capetinhas"), transbordo rápido de mercadorias em galpões clandestinos e sequestro relâmpago de motoristas. Cargas com alta liquidez comercial — como produtos alimentícios, eletroeletrônicos, combustíveis, fármacos, defensivos agrícolas e cigarros — exigem contingenciamento máximo.
Historicamente, o mercado operava em um regime confuso: o transportador contratava o seguro contra acidentes, enquanto o embarcador (dono da carga) contratava o seguro de transporte e emitia cartas de DDR (Dispensa de Direito de Regresso) com exigências contratuais de dezenas de PGRs diferentes para cada cliente. Esse arranjo gerava ineficiência logística, custos redundantes e litígios ferozes quando as seguradoras de embarcadores ajuizavam ações regressivas contra transportadoras após o pagamento de indenizações.
A Lei nº 14.599/2023 foi concebida precisamente para estancar essa sangria e trazer previsibilidade jurídica a toda a cadeia de suprimentos.

2. O Novo Marco Regulatório da Lei nº 14.599/2023: O Que Mudou no Artigo 13
A Lei nº 14.599/2023 reescreveu o Art. 13 da Lei nº 11.442/2007 (que disciplina o Transporte Rodoviário de Cargas por conta de terceiros e mediante remuneração). As principais alterações regulatórias são:
2.1. Contratação Exclusiva pelo Transportador Rodoviário de Cargas (TRC)
A lei estabelece de forma categórica que a contratação dos seguros de responsabilidade civil da operação rodoviária é de competência privativa do transportador (seja ele Empresa de Transporte Rodoviário de Cargas - ETC ou Cooperativa de Transporte de Cargas - CTC), devidamente inscrito no Registro Nacional de Transportadores Rodoviários de Cargas (RNTRC) da ANTT.
Regra Legal Inegociável: É vedado ao embarcador ou contratante impor sua própria apólice para cobrir a responsabilidade civil do transportador, bem como reter valores a título de cobrança de taxa de DDR ou gerenciar o risco por conta própria sem a expressa anuência do operador.
2.2. A Tríade de Coberturas Obrigatórias
A legislação brasileira agora estabelece três modalidades compulsórias para quem transporta cargas em território nacional:

1. RCTR-C (Responsabilidade Civil do Transportador Rodoviário de Carga)
- Finalidade: Amparar a responsabilidade do transportador por danos materiais sofridos pelos bens ou mercadorias de terceiros sob sua guarda, decorrentes de acidentes estritos de trânsito durante a viagem.
- Riscos Cobertos: Colisão, capotamento, abalroamento, tombamento, queda de veículo em pontes/viadutos, incêndio ou explosão do veículo transportador.
- Franquia Obrigatória: Por determinação da Circular SUSEP nº 654/2022 e do Decreto-Lei nº 73/1966, a apólice de RCTR-C não admite estipulação de franquia (Participação Obrigatória do Segurado) para os eventos básicos de acidente rodoviário.
2. RC-DC (Responsabilidade Civil por Desaparecimento de Carga)
- Finalidade: Cobrir as perdas materiais sofridas pelas mercadorias em virtude de roubo, furto qualificado, sequestro do motorista, apropriação indébita e estelionato consumados durante o transporte.
- A Grande Mudança: Anteriormente contratado como seguro facultativo pelo TRC (ou suprido pela DDR do embarcador), o RC-DC tornou-se compulsório por força de lei federal.
- Franquia e Coparticipação: Ao contrário do RCTR-C, o RC-DC admite a cobrança de franquia (geralmente entre 10% e 20% do prejuízo líquido indenizável), desde que haja cumprimento integral das normas do PGR.
3. RC-V (Responsabilidade Civil de Veículo - Danos a Terceiros)
- Finalidade: Garantir indenização por danos corporais e materiais involuntários causados a terceiros não transportados pelos veículos (cavalos mecânicos e semirreboques) vinculados à operação de transporte de cargas.
- Impacto Social: Protege pedestres, motoristas de veículos de passeio e estruturas públicas viárias em caso de colisões graves provocadas por veículos da frota do transportador.
2.3. Princípio da Unicidade de Seguradora
Para evitar conflitos na liquidação de sinistros híbridos (por exemplo, um acidente de trânsito que culmina no tombamento do caminhão seguido imediatamente pelo saque violento da carga pela população local), a Lei nº 14.599/2023 determinou que as apólices de RCTR-C e RC-DC devem obrigatoriamente ser contratadas junto à mesma companhia seguradora.
Dessa forma, elimina-se o clássico conflito atuarial em que a Seguradora A (do acidente) e a Seguradora B (do roubo) disputavam entre si a causa primária do dano, atrasando a indenização ao proprietário da mercadoria por meses ou anos.
3. O Seguro de Transporte Nacional (TN) do Embarcador vs. A Nova Dinâmica da DDR
Um ponto de confusão recorrente no mercado corporativo diz respeito à convivência entre o seguro da transportadora e o seguro contratado pela indústria, comércio ou exportador (o Embarcador).
O Seguro de Transporte Nacional (TN) Continua Obrigatório?
Sim. O Seguro de Transporte Nacional (TN), disciplinado pelo Artigo 20, alínea "m", do Decreto-Lei nº 73/1966, é contratado pelo proprietário da carga (embarcador) e permanece obrigatório em todo o território brasileiro.
A diferença conceitual é fundamental:
- Seguro TN (Embarcador): É um seguro de dano próprio (Property/Cargo Insurance). Ele indeniza o proprietário do bem por qualquer perda física coberta (condições All Risks ou básicas), independentemente de culpa da transportadora, caso fortuito ou força maior.
- Seguro RCTR-C e RC-DC (Transportador): São seguros de responsabilidade civil. Eles amparam a obrigação legal de indenizar do transportador quando este responde civilmente pela custódia e entrega da mercadoria constante no Conhecimento de Transporte Eletrônico (CT-e).
A Nova Realidade da Cláusula de Dispensa de Direito de Regresso (DDR)
Antes da Lei 14.599/2023, o embarcador contratava a apólice de Transporte Nacional com a cláusula DDR, na qual a sua seguradora renunciava ao direito de cobrar judicialmente da transportadora os valores pagos ao embarcador em caso de roubo de carga. Em contrapartida, o embarcador impunha seu próprio PGR e cobrava taxas das transportadoras.
Com a nova lei:
- O Embarcador pode emitir DDR? Sim, o embarcador continua podendo contratar sua apólice e conceder DDR, mas não pode impedir que o transportador emita e opere sua própria apólice de RC-DC.
- Fim da Cobrança de Taxas Indevidas: A lei proibiu expressamente que embarcadores cobrem qualquer taxa ou sobrepreço das transportadoras sob o pretexto de inclusão em apólices com DDR.
- PGR Único: Caso o embarcador exija exigências adicionais de gerenciamento de risco, estas devem constar de um PGR Único negociado formalmente entre as partes e referendado pela seguradora do transportador.
4. O Plano de Gerenciamento de Risco (PGR): Regras Compulsórias e Negativas de Sinistro
O Plano de Gerenciamento de Risco (PGR) é o documento técnico anexo às apólices de transporte que define os procedimentos operacionais obrigatórios que o transportador deve seguir durante toda a viagem para que a cobertura securitária tenha validade jurídica plena.

4.1. Pilares Tecnológicos e Operacionais do PGR
Dependendo do valor da carga declarado no Manifesto Eletrônico de Documentos Fiscais (MDF-e) e do grau de atratividade do produto, a apólice estabelece faixas de exigências progressivas:
| Faixa de Valor da Carga | Tipo de Produto / Atratividade | Exigências Tecnológicas Mínimas do PGR | Medidas de Apoio Humano / Físico |
|---|---|---|---|
| Até R$ 150.000,00 | Cargas de baixa atratividade (ex.: cimento, minérios, madeira) | Rastreamento celular simples ou telemetria básica com posição horária | Paradas em pontos pré-cadastrados |
| R$ 150.000 a R$ 500.000 | Atratividade média (ex.: calçados, confecções, ferragens) | Rastreador principal satelital/GPRS, botão de pânico e sensor de porta | Cadastro e consulta de motorista obrigatórios |
| R$ 500.000 a R$ 1.500.000 | Alta atratividade (ex.: eletrodomésticos, cosméticos, alimentos) | Rastreador primário + Isca eletrônica na carga, travas de quinta roda e baú | Proibição de tráfego noturno (22h às 05h) em rodovias críticas |
| Acima de R$ 1.500.000 | Risco Crítico (ex.: smartphones, defensivos agrícolas, farmacêuticos) | Redundância satelital híbrida, sensores de desengate, bloqueio remoto e iscas RF | Escolta armada contínua (2 vigilantes em viatura dedicada) |
4.2. As Principais Causas de Negativa Legítima de Sinistro
O descumprimento injustificado de qualquer cláusula estipulada no PGR constitui agravamento intencional do risco (Art. 768 do Código Civil), desonerando a seguradora da obrigação de indenizar. As causas mais frequentes de perda de direito são:
- Embarque sem Consulta e Cadastro do Motorista: Utilização de motorista autônomo (TAC) sem prévia aprovação na empresa gerenciadora de risco credenciada pela seguradora ou com cadastro vencido.
- Violação do Sinal de Rastreamento (Perda de Sinal Não Notificada): Trafegar por rodovias sem comunicação satelital ou ignorar o alerta de ausência de posição no software de monitoramento sem estacionar o veículo em local seguro.
- Parada em Locais Não Homologados: Pernoite ou parada para refeição em postos de combustível fora da rota aprovada na SM (Solicitação de Monitoramento) ou desprovidos de infraestrutura de segurança monitorada.
- Desativação de Sensores e Travas Eletrônicas: Deslocamento de baús frigoríficos ou furgões com travas eletrônicas desativadas manualmente ou sensores de porta desregulados.
- Falta de Acionamento da Escolta Armada Obrigatória: Iniciar viagem com mercadoria de valor superior ao limite de apólice desacompanhada da equipe de escolta contratada.
5. Matriz de Limites, Franquias e Riscos Operacionais
A tabela abaixo confronta as regras operacionais, base de cálculo e limites práticos de cada apólice vigente no mercado de transportes:

Tabela Comparativa Detalhada das Apólices
| Dimensão Técnica | RCTR-C (Transportador) | RC-DC (Transportador) | Seguro TN (Embarcador) |
|---|---|---|---|
| Estipulante Legal | Transportador Rodoviário de Cargas (TRC) | Transportador Rodoviário de Cargas (TRC) | Dono da Carga (Indústria, Comércio, Agro) |
| Caráter Legal | Compulsório por Lei Federal | Compulsório por Lei Federal (Lei 14.599) | Compulsório por Lei Federal |
| Fato Gerador Principal | Acidentes de trânsito (colisão, tombamento, choque) | Roubo armado, apropriação indébita, estelionato | Danos materiais próprios à mercadoria (All Risks) |
| Franquia Contratual (POS) | Proibida (Franquia Zero por Lei) | Permitida (10% a 20% com teto pré-fixado) | Livre negociação (geralmente franquia simples) |
| Gatilho de Indenização | Culpa ou responsabilidade objetiva do TRC | Ocorrência do crime devidamente boletada | Ocorrência do dano com laudo de vistoria |
| Sub-rogação e Regresso | Não há regresso contra o transportador de boa-fé | Não há regresso contra o transportador de boa-fé | Seguradora cobra do causador do dano (salvo DDR) |
| Base de Cálculo do Prêmio | Taxa ad valorem sobre o valor do CT-e averbado | Taxa ad valorem sobre o valor do CT-e averbado | Taxa percentual sobre a fatura comercial da carga |
| Exigência de PGR | PGR simplificado com foco em direção defensiva | PGR completo e rigoroso de rastreamento | PGR complementar específico do embarcador |
6. Simulação Financeira Real: Impacto de Sinistro com e sem Seguro de Transporte
Para evidenciar o impacto da blindagem securitária no balanço patrimonial de uma empresa de logística, analisamos o caso hipotético da Transportadora Rápido Seguro Ltda., faturando R$ 50.000.000,00 anuais, com margem líquida operacional de 6% (lucro líquido de R$ 3.000.000,00/ano).
O Evento Sinistro:
Durante o ano fiscal, a transportadora registrou dois sinistros de grande magnitude em sua operação interestadual:
- Sinistro 1 (Acidente Rodoviário): Tombamento de carreta na Rodovia Presidente Dutra com perda total de carga de laticínios avaliada em R$ 800.000,00.
- Sinistro 2 (Roubo em Trânsito): Interceptação de semirreboque de eletrônicos por quadrilha armada em trecho do interior de São Paulo, com perda integral da carga avaliada em R$ 1.200.000,00 (a carga cumpria integralmente o PGR).
Comparativo Financeiro dos Dois Cenários:
| Indicador Financeiro da Operação | Cenário Sem Seguro (ou com PGR descumprido) | Cenário com RCTR-C e RC-DC Otimizados |
|---|---|---|
| Faturamento Anual Bruto | R$ 50.000.000,00 | R$ 50.000.000,00 |
| Custo das Apólices (Prêmio Anual Médio de 0,35%) | R$ 0,00 | - R$ 175.000,00 |
| Custo com Gerenciadora de Risco e Telemetria | R$ 0,00 | - R$ 85.000,00 |
| Prejuízo do Sinistro 1 (Acidente - R$ 800k) | - R$ 800.000,00 (Desembolso direto) | R$ 0,00 (100% pago pelo RCTR-C - Franquia Zero) |
| Prejuízo do Sinistro 2 (Roubo - R$ 1,2M) | - R$ 1.200.000,00 (Indenização ao cliente) | - R$ 120.000,00 (Franquia POS de 10% no RC-DC) |
| Indenização Paga pela Seguradora | R$ 0,00 | + R$ 1.880.000,00 |
| Desembolso Total Decorrente dos Sinistros | - R$ 2.000.000,00 | - R$ 380.000,00 (Prêmio + PGR + Franquia) |
| Impacto no Lucro Líquido do Ano | Redução de 66,7% do Lucro Líquido | Preservação de 87,3% do Lucro Líquido |
| Faturamento Extra Necessário para Cobrir a Perda | R$ 33,3 Milhões de faturamento extra | Apenas R$ 1,6 Milhão para equilibrar o caixa |
Diagnóstico Contábil: Sem o seguro estruturado ou com o sinistro recusado por falha no PGR, a transportadora teria que queimar dois terços de todo o seu lucro anual para pagar os proprietários das cargas, entrando em grave crise de liquidez com fornecedores e credores bancários.
7. Melhores Práticas para Subscrição e Redução da Taxa de Seguro (Ad Valorem)
O prêmio do seguro de transporte rodoviário de cargas é calculado aplicando-se uma taxa percentual (taxa ad valorem) sobre o valor das mercadorias averbadas em cada CT-e emitido. Empresas de transporte com gestão de riscos profissionalizada conseguem negociar taxas substancialmente menores com as seguradoras.
Estratégias Práticas para Otimizar sua Apólice:
- Averbação Eletrônica Automatizada: Utilize sistemas de TMS (Transportation Management System) integrados diretamente aos webservices das seguradoras via arquivo XML do CT-e. A averbação de 100% dos embarques antes da saída do veículo é pré-requisito mandatório de cobertura.
- Controle Estrito da Sinistralidade da Carteira: As seguradoras avaliam o histórico de sinistralidade (relação entre Prêmios Pagos vs Indenizações Recebidas). Manter a sinistralidade abaixo de 50% garante bônus tarifários de até 30% na renovação anual da apólice.
- Auditoria Preventiva de Motoristas e Agregados: Mantenha um comitê interno de segurança para treinar motoristas contratados e agregados em direção defensiva, controle de velocidade e procedimentos em situações de pane ou abordagem armada.
- Manutenção de Apólice Única por Grupo Econômico: Evite pulverizar operações em múltiplos corretores ou seguradoras; concentrar o volume faturado em uma única apólice com grande apetite de risco aumenta o poder de negociação de taxas e limites máximos de garantia (LMG).
8. Perguntas Frequentes (FAQ)
1. Se o embarcador já tiver feito o seguro da carga (Seguro TN), a transportadora ainda é obrigada a contratar o RC-DC?
Sim. A Lei nº 14.599/2023 pacificou essa questão ao alterar o Artigo 13 da Lei nº 11.442/2007: o RCTR-C e o RC-DC são obrigações legais indelegáveis do Transportador Rodoviário de Cargas (TRC). Mesmo que o embarcador possua apólice própria de Transporte Nacional, a transportadora deve possuir sua própria apólice de responsabilidade civil para acobertar sua custódia e emissão do CT-e.
2. É permitido cobrar franquia da transportadora no seguro contra acidentes (RCTR-C)?
Não. Por expressa determinação da regulação securitária da SUSEP (Circular nº 654/2022) e da legislação brasileira, é proibida a estipulação de franquia dedutível para as coberturas básicas de acidentes rodoviários no RCTR-C. O prejuízo decorrente de colisão, tombamento ou incêndio do veículo deve ser indenizado integralmente até o limite da apólice.
3. O que acontece se o motorista desligar o rastreador para fugir de um pedágio e o caminhão for roubado?
Se o rastreador for desligado deliberadamente sem autorização expressa da central de monitoramento, o fato caracteriza quebra formal do Plano de Gerenciamento de Risco (PGR) e agravamento voluntário do risco (Art. 768 do Código Civil). A seguradora emitirá a negativa legítima do sinistro, cabendo à transportadora arcar com 100% do valor da carga com recursos do próprio caixa.
4. A Lei nº 14.599/2023 alterou as regras para contratação de motoristas autônomos (TAC)?
Sim. A nova legislação estabeleceu maior segurança jurídica para os TACs (Transportadores Autônomos de Cargas) e agregados, garantindo que estes fiquem formalmente amparados pelas apólices de RCTR-C, RC-DC e RC-V contratadas pela empresa de transporte contratante (ETC), vedando qualquer desconto indevido de taxas de seguro sobre o valor do frete pago ao motorista autônomo.
5. O que significa averbação provisória no seguro de transporte?
Averbação provisória é o procedimento emergencial utilizado quando os documentos fiscais completos (NF-e/CT-e) ainda não foram finalizados no sistema tributário antes do carregamento físico. O transportador comunica à seguradora os dados básicos da viagem (placa do caminhão, trajeto, estimativa de valor e natureza da carga) para garantir amparo securitário preliminar até a averbação definitiva.
Referências Bibliográficas e Legislação Oficial
- BRASIL. Lei nº 14.599, de 19 de junho de 2023. Altera a Lei nº 11.442, de 5 de janeiro de 2007, para dispor sobre as medidas de segurança e seguros obrigatórios no transporte rodoviário de cargas.
- BRASIL. Lei nº 11.442, de 5 de janeiro de 2007. Dispõe sobre o transporte rodoviário de cargas por conta de terceiros e mediante remuneração e dá outras providências.
- BRASIL. Decreto-Lei nº 73, de 21 de novembro de 1966. Institui o Sistema Nacional de Seguros Privados e estabelece as normas fundamentais de seguros obrigatórios.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 654, de 28 de janeiro de 2022. Estabelece regras e critérios para operação das coberturas dos seguros do grupo transporte de cargas.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 637, de 27 de julho de 2021. Disciplina as regras de seguro de responsabilidade civil geral e profissional.
- AGÊNCIA NACIONAL DE TRANSPORTES TERRESTRES (ANTT). Resolução ANTT nº 5.982/2022 e Portarias Normativas sobre o RNTRC. Brasília: ANTT, 2022/2024.
- ASSOCIAÇÃO NACIONAL DO TRANSPORTE DE CARGAS E LOGÍSTICA (NTC&LOGÍSTICA). Relatório Anual de Roubo de Cargas no Brasil: Estatísticas, Modus Operandi e Prevenção de Sinistros. São Paulo: NTC, 2025/2026.
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002 (Código Civil Brasileiro). Artigo 744 a 756 (Do Transporte de Coisas) e Artigo 757 a 802 (Do Contrato de Seguro).
Carregando comentários…