
Seguro Fiança Locatícia vs Fiador e Caução: A Blindagem Jurídica e Financeira na Locação Imobiliária Comercial e Residencial em 2026
Neste artigo
- 1. As Três Modalidades sob a Ótica da Lei do Inquilinato (Lei 8.245/91)
- 2. A Mecânica do Sinistro: Como Funciona o Adiantamento de Renda
- 3. Coberturas Adicionais: Protegendo o Imóvel Além do Aluguel Puro
- 4. O Custo do Seguro Fiança: Quem Paga e Como Viabilizar a Aprovação
- 5. Cuidados Práticos e Cláusulas Críticas no Contrato de Locação
- 6. Perguntas Frequentes (FAQ Técnico)
- 7. Referências Bibliográficas e Legislação Aplicável
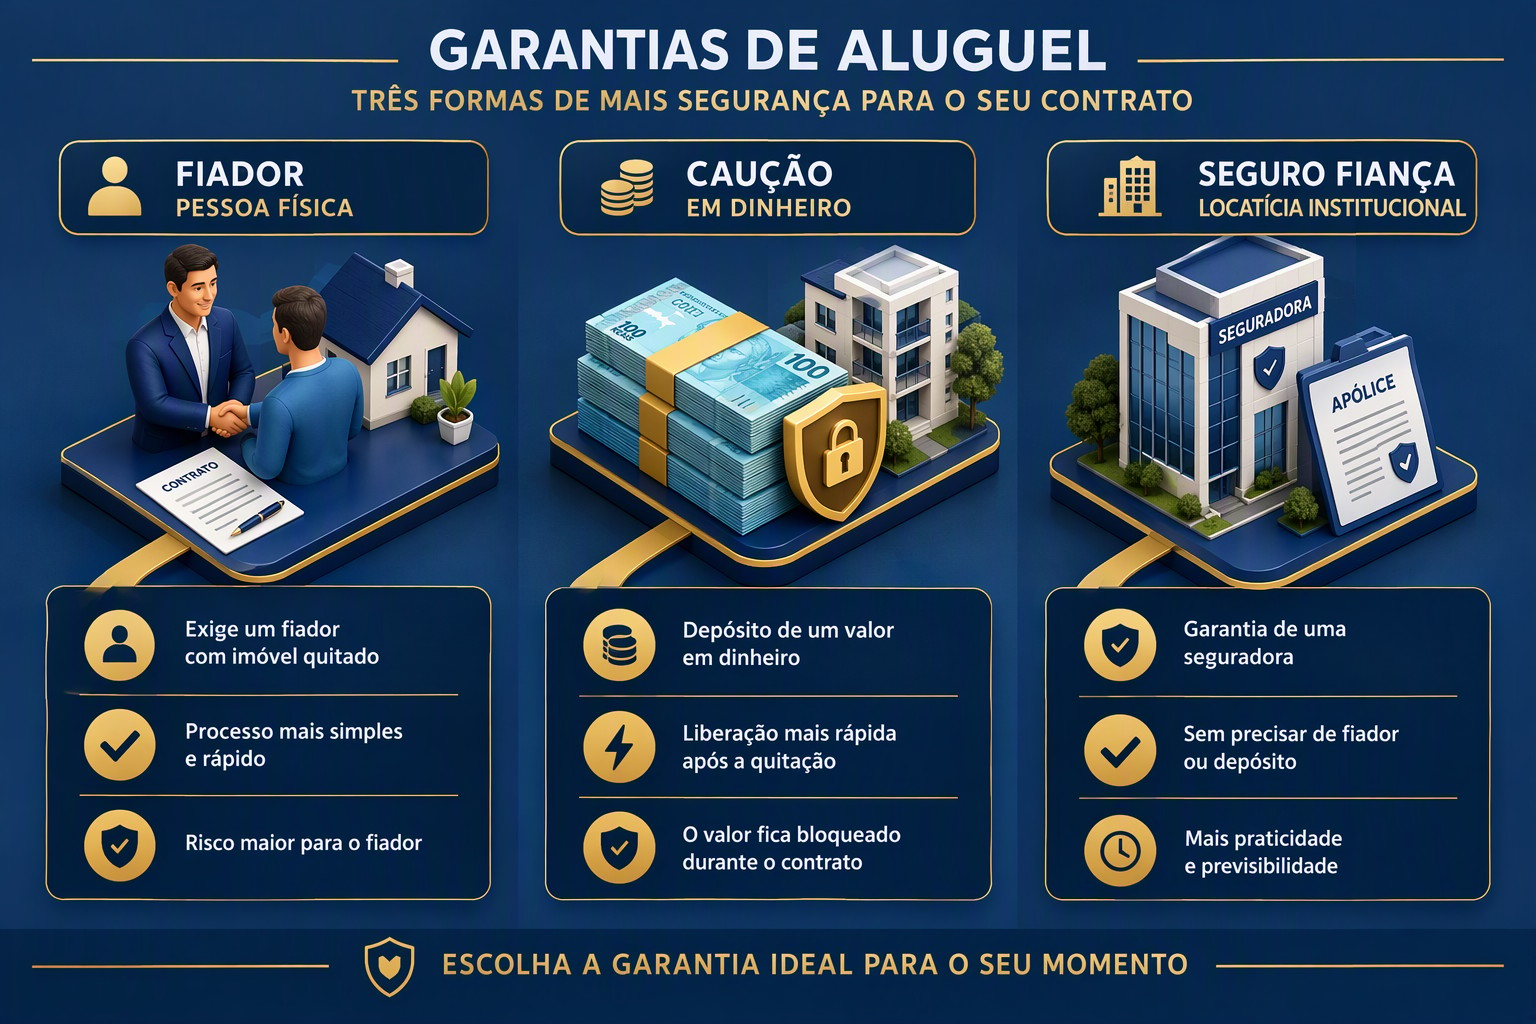
O mercado imobiliário brasileiro passou por transformações estruturais profundas nos últimos anos. A combinação de maior volatilidade econômica, o endurecimento dos critérios de crédito bancário e a exigência de velocidade na ocupação de imóveis residenciais e comerciais acelerou o declínio das modalidades tradicionais de garantia locatícia. A figura clássica do "parente fiador" com imóvel quitado na mesma comarca tornou-se uma relíquia constrangedora e de altíssimo atrito social. Paralelamente, o depósito caução em dinheiro — limitado por lei a três meses de aluguel — revelou-se flagrantemente insuficiente para conter os custos de inadimplência prolongada, danos materiais e ações de despejo no judiciário.
Nesse cenário, o Seguro Fiança Locatícia consolidou-se como o padrão-ouro de segurança jurídica e previsibilidade financeira tanto para proprietários quanto para imobiliárias e administradoras de condomínio. Regulamentada pelas diretrizes da Superintendência de Seguros Privados (SUSEP) e respaldada pelo Artigo 37 da Lei do Inquilinato (Lei nº 8.245/1991), a apólice de fiança locatícia não apenas garante o pagamento pontual dos aluguéis atrasados sem necessidade de aguardar o desfecho judicial da ação de despejo, mas também cobre despesas condominiais, IPTU, contas de consumo (água, luz e gás), danos físicos ao imóvel, pintura e multas rescisórias.
Neste guia técnico definitivo de 2026, analisamos as diferenças operacionais, financeiras e jurídicas entre o Seguro Fiança, a Caução e o Fiador, demonstrando como estruturar contratos corporativos e residenciais imunes a passivos de inadimplência.
1. As Três Modalidades sob a Ótica da Lei do Inquilinato (Lei 8.245/91)
O Artigo 37 da Lei nº 8.245/1991 estipula categoricamente que, em um mesmo contrato de locação, é nula de pleno direito a exigência de mais de uma modalidade de garantia. Essa vedação legal impõe ao locador e à administradora imobiliária uma decisão crítica e irrevogável no momento da celebração do contrato.
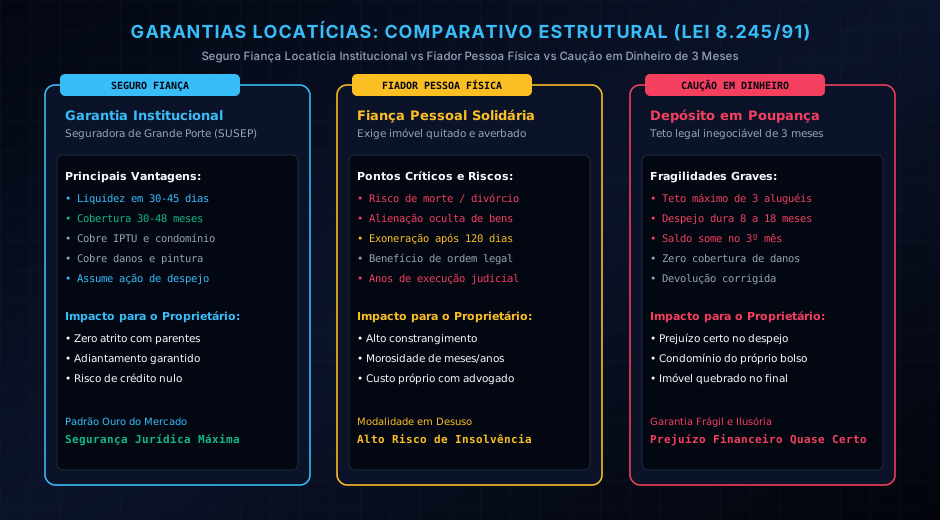
1.1 O Fiador Pessoa Física: Fragilidade Patrimonial e Risco de Insolvência
Historicamente a garantia mais comum, o fiador compromete seu patrimônio pessoal para honrar as obrigações do inquilino. Contudo, na prática contemporânea, a fiança pessoal apresenta vulnerabilidades severas:
- Morte ou Divórcio do Fiador: Exige a notificação imediata do locatário para substituição da garantia (Artigo 40 da Lei do Inquilinato), processo que frequentemente gera litígios e períodos de desproteção total.
- Blindagem e Alienação de Bens: O fiador pode vender, hipotecar ou transferir seus bens imóveis durante a vigência da locação sem que o locador tenha controle ou ciência prévia, esvaziando a capacidade executória.
- Exoneração da Fiança: Em prorrogações por prazo indeterminado, o fiador pode notificar o locador exonerando-se da obrigação, permanecendo responsável por apenas 120 dias (Artigo 835 do Código Civil e Artigo 40, X, da Lei 8.245/91).
- Benefício de Ordem: Salvo renúncia expressa no contrato, o fiador pode exigir que primeiro sejam penhorados todos os bens do inquilino, postergando o recebimento em anos de tramitação processual.
1.2 A Caução em Dinheiro: O Limite Insuficiente de 3 Meses
O depósito caução em caderneta de poupança vinculada (Artigo 38, § 2º) tem teto legal inegociável de 3 meses de aluguel. Em 2026, a duração média de uma ação de despejo cumulada com cobrança nas capitais brasileiras varia entre 8 e 18 meses. Quando o inquilino deixa de pagar, o montante da caução é consumido já no primeiro trimestre de litígio, restando ao proprietário arcar do próprio bolso com condomínio, IPTU, honorários advocatícios e a deterioração física do imóvel.
1.3 O Seguro Fiança Locatícia: Liquidez Imediata e Garantia Institucional
Contratado junto a uma seguradora autorizada pela SUSEP, o seguro fiança transfere integralmente o risco de crédito do indivíduo para o balanço de uma instituição financeira de grande porte. A seguradora assume o papel de garante solidária e substitui a renda do locatário em caso de inadimplência, realizando adiantamentos mensais à administradora ou ao proprietário enquanto move o processo judicial de desocupação por sua própria equipe jurídica.
2. A Mecânica do Sinistro: Como Funciona o Adiantamento de Renda
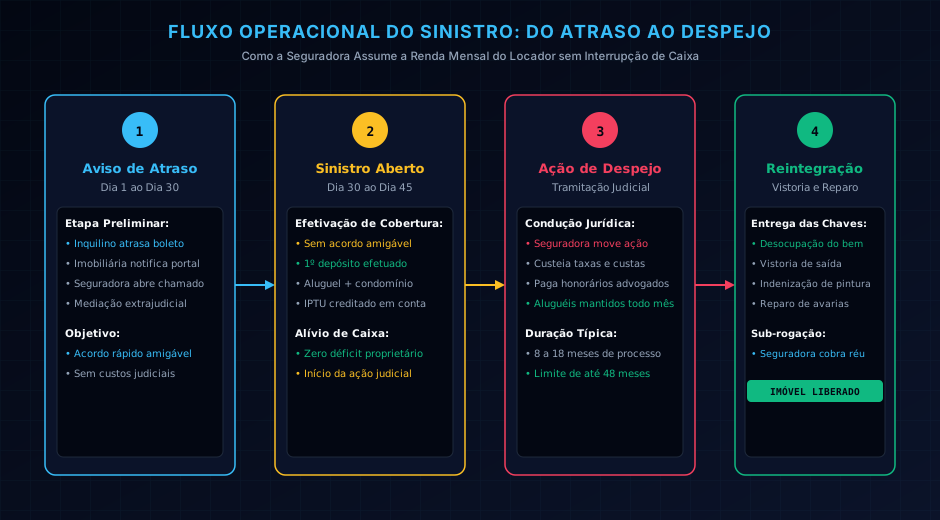
A principal vantagem operacional do Seguro Fiança em relação às garantias tradicionais reside na velocidade de estancamento do prejuízo de caixa do proprietário.
Quando ocorre o atraso do aluguel ou encargos:
- Comunicação do Atraso (Dia 1 a 30): A imobiliária ou o locador notifica a seguradora através de portal digital após o vencimento sem compensação.
- Tentativa de Cobrança Amigável: A seguradora aciona sua esteira de mediação extrajudicial para buscar acordo direto com o inquilino.
- Caracterização do Sinistro e Primeiro Pagamento: Não havendo acordo até o 30º ou 45º dia, o sinistro é deferido. A seguradora efetua o depósito do valor integral do aluguel e dos encargos garantidos diretamente na conta do locador.
- Adiantamentos Mensais Contínuos: Enquanto o imóvel permanecer ocupado irregularmente e a ação de despejo estiver em trâmite, o proprietário continua recebendo mensalmente seus rendimentos locatícios, até o limite máximo de garantia (LMG) estipulado na apólice (geralmente fixado entre 30 e 48 meses de aluguel).
- Assunção dos Custos Judiciais: A seguradora assume o pagamento das custas processuais e dos honorários advocatícios da ação de despejo, desonerando o locador de qualquer aporte financeiro para reaver a posse do bem.
3. Coberturas Adicionais: Protegendo o Imóvel Além do Aluguel Puro
A inadimplência financeira raramente vem desacompanhada de danos físicos e pendências tributárias. Ao desocupar um imóvel após meses de atrito, é comum o locador encontrar portas danificadas, fiação violada, pisos riscados e paredes sem pintura, além de faturas pendentes de luz, água e multas condominiais.
O Seguro Fiança moderno resolve esse risco através de coberturas acessórias estruturadas:
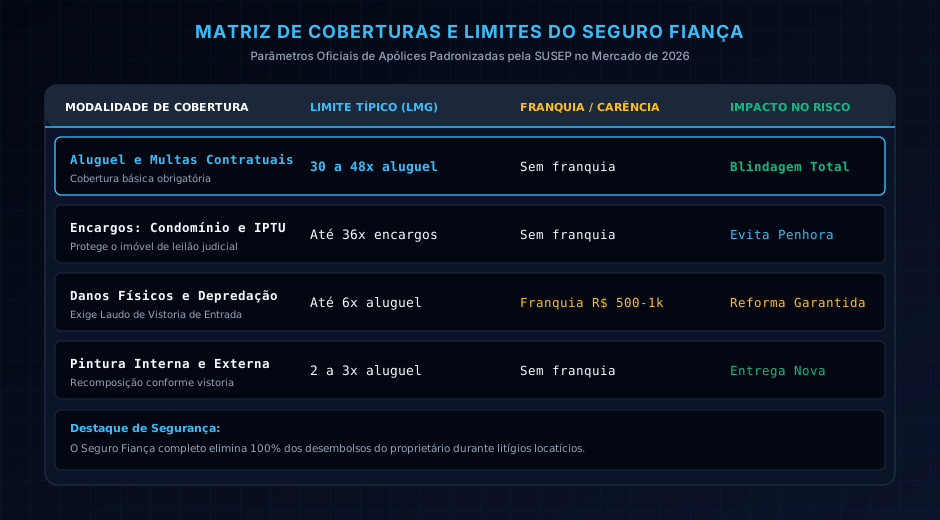
- Cobertura Básica (Aluguel e Multas Contratuais): Garante até 30 a 48 vezes o valor do aluguel mensal.
- Encargos Locatícios (Condomínio e IPTU): Cobre as despesas condominiais ordinárias e o imposto predial até o limite contratado, evitando penhora judicial da própria unidade locada por débitos de condomínio.
- Contas de Consumo (Água, Energia e Gás): Reembolsa até 6 vezes o valor médio histórico das faturas de serviços públicos não quitadas pelo locatário.
- Danos Materiais ao Imóvel: Cobre reformas e reparos de destruição física causada pelo ocupante, garantida mediante comparação rigorosa entre o Laudo de Vistoria de Entrada e o Laudo de Saída (cobertura típica de até 6 vezes o aluguel).
- Pintura Interna e Externa: Garante a recomposição da pintura original conforme registrada na vistoria inicial (típico de 2 a 3 vezes o aluguel).
- Multa por Rescisão Antecipada: Indeniza a multa proporcional devida quando o inquilino rescinde unilateralmente antes do prazo contratual.
4. O Custo do Seguro Fiança: Quem Paga e Como Viabilizar a Aprovação
Um dos mitos recorrentes é que o Seguro Fiança Locatícia encarece excessivamente a locação e afasta inquilinos qualificados. No mercado imobiliário moderno de 2026, a precificação do risco tornou-se altamente granular e competitiva.
4.1 Custo Efetivo e Parcelamento
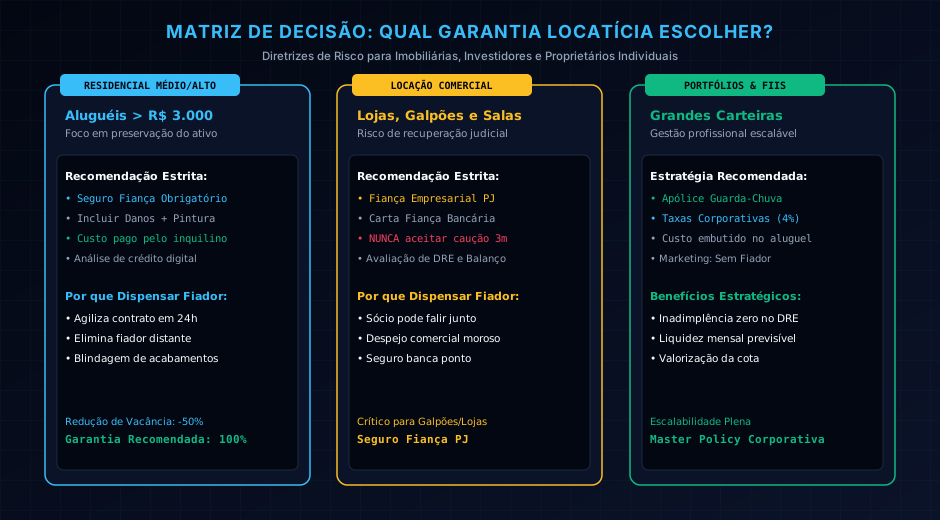
O prêmio anual do seguro fiança varia tipicamente entre 0,8 e 1,5 aluguel por ano, o que representa um acréscimo mensal de aproximadamente 6% a 10% sobre o valor do aluguel. A esmagadora maioria das seguradoras permite o parcelamento do valor do prêmio em até 12 vezes sem juros, cobrado diretamente no boleto mensal de aluguel emitido pela imobiliária.
4.2 Quem Arca com o Custo?
De acordo com o Artigo 22, VIII, da Lei 8.245/1991, o locador é obrigado a pagar os impostos e taxas, e o prêmio do seguro complementar contra fogo, salvo disposição expressa em contrário no contrato. No caso do Seguro Fiança Locatícia, a praxe de mercado e a jurisprudência pacificada do Superior Tribunal de Justiça (STJ) admitem livre pactuação: na quase totalidade das locações residenciais e comerciais, o contrato estipula que o pagamento do seguro fiança é encargo do locatário, como contrapartida pela dispensa de fiador e caução.
Adicionalmente, grandes fundos imobiliários e proprietários com carteiras consolidadas têm adotado a estratégia do Seguro Fiança Proprietário (Master Policy): o proprietário contrata uma apólice guarda-chuva para todo o seu portfólio de imóveis com taxas reduzidas corporativas (em torno de 4% a 5% ao ano) e embute esse custo no valor nominal do aluguel, anunciando o imóvel como "Aluguel Sem Burocracia / Sem Garantia", o que reduz a vacância média em mais de 40%.
5. Cuidados Práticos e Cláusulas Críticas no Contrato de Locação
Para que a cobertura da apólice seja 100% líquida e incontestável no momento do sinistro, locadores e corretores devem observar três diretrizes essenciais:
- Laudo de Vistoria de Entrada Impecável: A seguradora só indenizará danos materiais e pintura se houver comprovação documental detalhada do estado do imóvel antes da entrega das chaves. O laudo de vistoria deve ser assinado digitalmente pelas partes, com fotografias de alta resolução datadas, descrevendo pisos, esquadrias, louças sanitárias e fiação.
- Prazo de Notificação do Sinistro: A apólice estabelece prazos fatais para envio do aviso de inadimplência (geralmente até 30 a 60 dias após o vencimento da primeira parcela em atraso). O descumprimento do aviso tempestivo pode suspender os adiantamentos mensais e transferir a responsabilidade dos honorários para o locador.
- Não Concessão de Moratória sem Anuência da Seguradora: Se o locador negociar informalmente prazos extras ou conceder descontos e moratórias ao inquilino sem aprovação formal por escrito da seguradora, haverá perda de direito à indenização por descaracterização do risco contratado (Artigo 769 do Código Civil).
6. Perguntas Frequentes (FAQ Técnico)
1. Se o inquilino parar de pagar, quanto tempo leva para a seguradora começar a pagar o locador?
Após a notificação do atraso (feita geralmente com 15 a 30 dias de vencimento) e esgotada a cobrança amigável preliminar, o sinistro é aprovado e o primeiro adiantamento é creditado na conta do locador entre o 30º e o 45º dia após o vencimento original. A partir desse momento, os aluguéis e encargos são pagos pontualmente todo mês até a desocupação do imóvel ou até o teto da apólice.
2. O que acontece com o inquilino inadimplente após a seguradora indenizar o proprietário?
A obrigação da dívida não é extinta; ela é transferida por sub-rogação legal à seguradora (Artigo 786 do Código Civil). A seguradora pagará o proprietário e, em seguida, executará o inquilino na justiça para reaver todos os aluguéis, condomínios, custas judiciais e honorários advocatícios despendidos, protestando o nome do devedor nos órgãos de proteção ao crédito (Serasa, SPC) e penhorando contas e bens.
3. A caução imobiliária em dinheiro de 3 meses ainda vale a pena para o proprietário?
Na grande maioria dos casos, não. Três meses de aluguel representam uma reserva irrisória frente aos custos reais de um processo de despejo, que raramente se encerra em menos de 8 a 12 meses. Além disso, a caução em dinheiro precisa ficar depositada em conta poupança conjunta com correção obrigatória e devolvida ao inquilino no término da locação, não oferecendo qualquer cobertura para danos estruturais severos.
4. O seguro fiança cobre a cobrança de IPTU e condomínio se o inquilino deixar de pagar?
Sim, desde que essas coberturas acessórias tenham sido contratadas na apólice. É altamente recomendado que a imobiliária ou o locador nunca contrate apenas a cobertura básica de aluguel; a inclusão de IPTU, condomínio e contas de água e luz possui custo adicional marginal (geralmente menos de 10% a 15% do valor total do prêmio) e evita que o proprietário tenha que desembolsar recursos para saldar dívidas condominiais que poderiam levar a unidade a leilão.
7. Referências Bibliográficas e Legislação Aplicável
- Brasil. Presidência da República. Lei nº 8.245, de 18 de outubro de 1991. Dispõe sobre as locações dos imóveis urbanos e os procedimentos a elas pertinentes (Lei do Inquilinato). Diário Oficial da União, Brasília, DF.
- Superintendência de Seguros Privados (SUSEP). Circular SUSEP nº 671/2022 e atualizações normativas de 2026. Regras e critérios operacionais para o funcionamento do Seguro Fiança Locatícia.
- Superior Tribunal de Justiça (STJ). Súmula 214 e jurisprudência consolidada sobre a responsabilidade do fiador e validade da cláusula de custeio da fiança pelo locatário. Recurso Especial nº 1.724.843/SP.
- Gonçalves, Carlos Roberto. Direito Civil Brasileiro: Contratos e Atos Unilaterais. 21ª ed. São Paulo: SaraivaJur, 2025.
- Diniz, Maria Helena. Lei de Locações de Imóveis Urbanos Comentada. 17ª ed. São Paulo: Saraiva, 2024.
Carregando comentários…