
Seguro Garantia Judicial em 2026: Desoneração de Capital de Giro, Substituição de Penhora em Execução Fiscal e Custo Efetivo vs Fiança Bancária e Depósito Recursal (Circular SUSEP nº 662/2022 e CPC Art. 835)
Neste artigo
- 1. O Marco Regulatório: Da Circular SUSEP nº 662/2022 à Portaria PGFN nº 1.642
- 2. As Modalidades do Seguro Garantia Judicial no Contencioso
- 3. Análise Financeira e Custo de Oportunidade do Capital
- 4. Requisitos para Homologação Rápida em Juízo
- 5. Perguntas Frequentes (FAQ Técnico)
- 6. Referências Bibliográficas e Legislação Vigente
No ambiente empresarial brasileiro de 2026, a gestão eficiente da liquidez operacional tornou-se uma questão de sobrevivência e vantagem competitiva. Empresas de médio e grande porte, atuando em setores regulados, indústria, comércio e serviços, convivem rotineiramente com um contencioso judicial massivo nas esferas tributária, trabalhista e cível. Historicamente, litigar no Brasil significava aceitar a asfixia financeira imediata: a cada execução fiscal ajuizada pela Fazenda Nacional ou ação trabalhista em grau de recurso, a empresa era compelida a imobilizar milhões de reais em depósitos judiciais em dinheiro ou suportar o bloqueio eletrônico de contas via SISBAJUD.
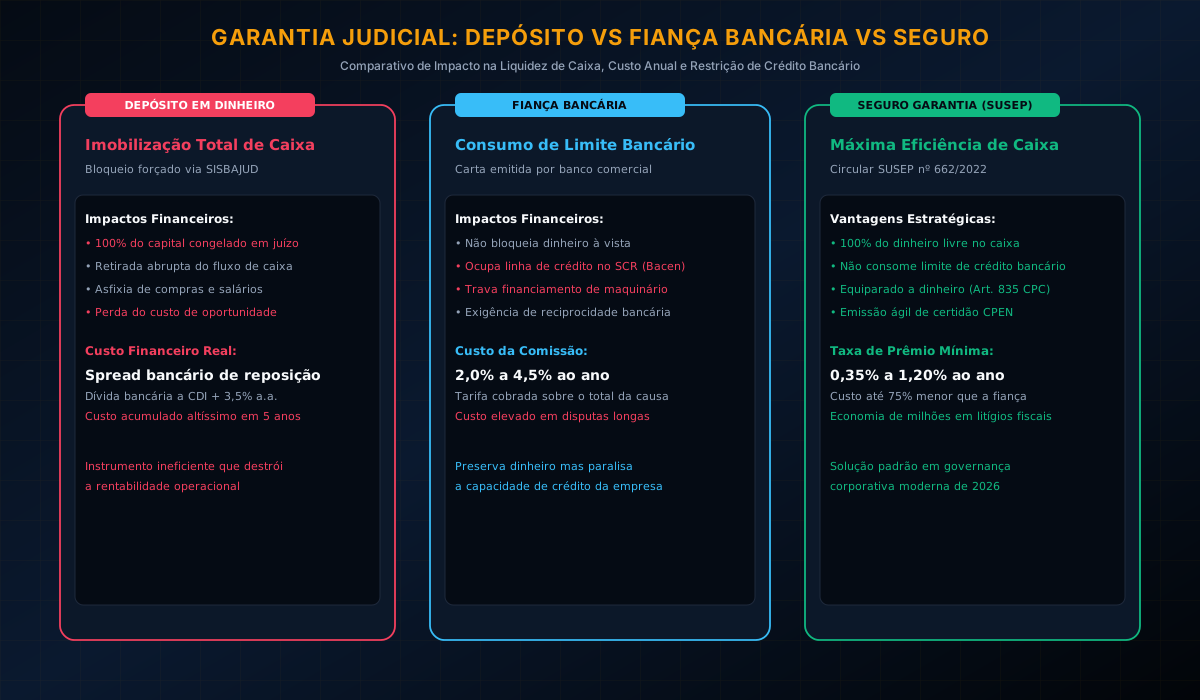
Esse modelo de imobilização compulsória de caixa drena o capital de giro, reduz a capacidade de investimento, estrangula o pagamento de fornecedores e compromete a solvência das operações. Quando a empresa não dispunha de caixa livre para depositar em juízo, restava a alternativa tradicional da fiança bancária — um instrumento oneroso que consome limites de crédito bancário corporativo, exige reciprocidade e cobra taxas de comissão (spread) que frequentemente superam 3% a 5% ao ano sobre o valor garantido.
Esse paradigma de ineficiência financeira foi completamente desmantelado com a consolidação da Circular SUSEP nº 662/2022 e a pacificação jurisprudencial no Superior Tribunal de Justiça (STJ) e no Tribunal Superior do Trabalho (TST):
- Equiparação Legal Plena ao Dinheiro: O Artigo 835, § 2º, do Código de Processo Civil (CPC) e o Artigo 15, I, da Lei de Execuções Fiscais (Lei nº 6.830/1980) estabelecem expressamente que o seguro garantia judicial e a fiança bancária equivalem a dinheiro para efeito da gradação da penhora.
- Direito Subjetivo à Substituição de Penhora: Conforme reiteradas decisões da Primeira e Segunda Turmas do STJ, a substituição de penhora em dinheiro por seguro garantia judicial com acréscimo de 30% constitui direito potestativo do contribuinte executado em respeito ao Princípio da Menor Onerosidade da Execução (Artigo 805 do CPC), liberando depósitos recursais retidos.
- Custo Financeiro Marginal Reduzido: Enquanto o depósito judicial retém 100% da liquidez e a fiança bancária compromete o limite de empréstimos da firma, a taxa anual (taxa de prêmio) do seguro garantia judicial oscila entre 0,35% e 1,50% ao ano do capital garantido, preservando 98,5% do caixa para a atividade produtiva.
Neste dossiê analítico e regulatório de nível AAA do ProtegeJá, dissecamos a engenharia jurídica e atuarial do Seguro Garantia Judicial em 2026. Analisamos os critérios estritos de apólices exigidos pela Procuradoria-Geral da Fazenda Nacional (PGFN), demonstramos o fluxo processual de substituição de constrições e apresentamos a modelagem financeira comprovando a economia de capital de giro em litígios corporativos.
1. O Marco Regulatório: Da Circular SUSEP nº 662/2022 à Portaria PGFN nº 1.642
O mercado de seguro garantia judicial experimentou uma revolução com a entrada em vigor da Circular SUSEP nº 662/2022, que revogou as circulares antigas (Circular nº 477/2013) e padronizou as regras de subscrição, renovação e liquidação do sinistro:
1.1 Cláusula de Renovação Automática e Vigência Determinada
Historicamente, magistrados e procuradores da Fazenda Pública recusavam apólices de seguro garantia sob a alegação de que o processo judicial poderia durar 10 ou 15 anos, enquanto a apólice possuía vigência típica de 3 a 5 anos. A Circular nº 662/2022 solucionou essa controvérsia de forma definitiva:
- Renovação Obrigatória ou Depósito em Dinheiro: A apólice estipula que, com 60 a 90 dias antes do término de vigência, a seguradora e a empresa tomadora são obrigadas a apresentar a certidão de renovação do seguro.
- Caso a tomadora não renove a apólice ou a seguradora se recuse a renovar sem justa causa, configura-se o sinistro antecipado por não renovação, e a seguradora é compelida a depositar o valor integral segurado em juízo. Esse mecanismo elimina qualquer risco de desguarnecimento da execução para o credor.
1.2 Regras da PGFN e Portaria nº 1.642
Para aceitação de apólices em Execuções Fiscais da União e Recursos Administrativos no CARF, a Procuradoria-Geral da Fazenda Nacional exige critérios objetivos:
- O valor segurado deve contemplar o crédito tributário consolidado acrescido de 30% (conforme regra do Art. 835, § 2º, do CPC), para acobertar honorários advocatícios e encargos de sucumbência.
- A apólice deve ser emitida por seguradora devidamente registrada na SUSEP e com índice de solvência patrimonial regular.
- É vedada a inserção de cláusula de resilição unilateral ou franquia que imponha obrigações adicionais ao juízo.
2. As Modalidades do Seguro Garantia Judicial no Contencioso
O instrumento desdobra-se em três vertentes essenciais na advocacia corporativa:
2.1 Seguro Garantia de Execução Fiscal (Tributário)
Utilizado para suspender atos expropriatórios ou viabilizar a oposição de Embargos à Execução Fiscal:
- Permite a emissão imediata da Certidão Positiva com Efeitos de Negativa (CPEN), essencial para que a empresa continue participando de licitações públicas, operando contratos com o poder público e captando financiamentos em bancos de fomento (BNDES/Finep).
- Substitui penhoras de faturamento bruto (que drenavam 5% a 10% da receita diária da empresa) e imóveis operacionais, preservando o patrimônio físico.
2.2 Seguro Garantia para Depósito Recursal Trabalhista (CLT)
Instituído pelo Artigo 899, § 11, da CLT (introduzido pela Reforma Trabalhista - Lei nº 13.467/2017) e regulamentado pelo Ato Conjunto TST/CSJT/CGJT nº 1:
- O depósito recursal para interposição de Recurso Ordinário, Recurso de Revista ou Agravo de Instrumento pode ser 100% substituído por apólice securitária.
- Empresas com milhares de colaboradores, que imobilizavam dezenas de milhões de reais por ano em depósitos recursais trabalhistas não remunerados adequadamente na Caixa Econômica Federal, agora contratam apólices anuais com prêmios de cerca de 1,0%, preservando liquidez integral para as operações.
2.3 Seguro Garantia Cível
Aplicado em disputas contratuais societárias, execuções de títulos extrajudiciais, ações indenizatórias e medidas cautelares entre particulares, garantindo a suspensão de constrições e a interposição de recursos aos tribunais superiores sem imobilização de ativos.
3. Análise Financeira e Custo de Oportunidade do Capital
O erro de julgamento de diretores financeiros que não utilizam o seguro garantia consiste em pensar que "o depósito judicial é corrigido pela taxa Selic e, portanto, não gera prejuízo". Essa premissa ignora completamente o Custo de Oportunidade do Capital (WACC) e o custo de captação de recursos:
A Matemática do Custo de Oportunidade
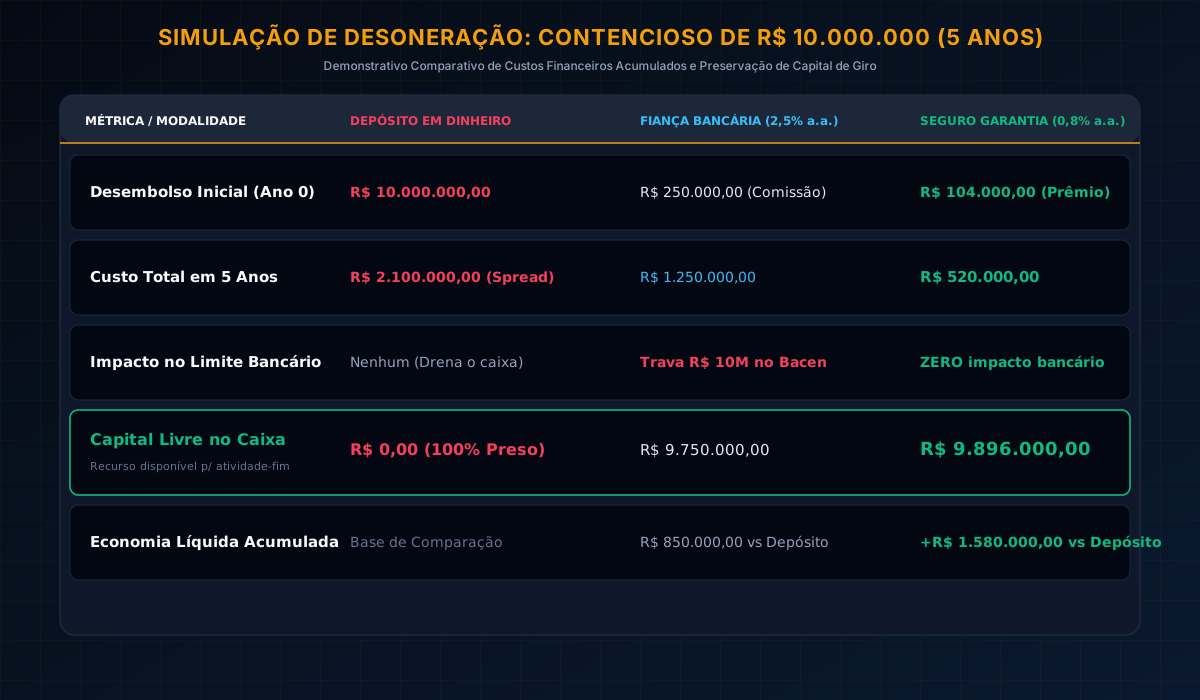
Suponha uma empresa industrial de médio-grande porte com um contencioso fiscal de R$ 10.000.000,00 em discussão na Justiça Federal:
- Cenário A: Depósito Judicial em Dinheiro
- O caixa perde imediatamente R$ 10.000.000,00.
- O depósito é remunerado pela Taxa Selic líquida, mas esse capital fica congelado e inacessível por 5 anos (duração média do processo).
- Para manter suas operações, a empresa precisa tomar uma linha de capital de giro no mercado bancário a CDI + 3,5% ao ano.
- Custo Efetivo do Dinheiro Congelado: A empresa paga o spread bancário sobre os R$10 milhões emprestados, gerando um custo financeiro real acumulado de mais de R$ 2.000.000,00 em 5 anos.
- Cenário B: Fiança Bancária
- A instituição financeira emite a carta de fiança com comissão de 2,5% ao ano.
- A empresa gasta R$250.000,00 anuais (R$ 1.250.000 em 5 anos).
- O banco reduz o limite de crédito global da empresa em R$ 10 milhões, impedindo novas linhas para compra de maquinário ou expansão fabril.
- Cenário C: Seguro Garantia Judicial (Circular SUSEP nº 662/2022)
- A seguradora cobra taxa de prêmio de 0,80% ao ano sobre o valor da causa com acréscimo de 30% (R$13.000.000,00 de capital segurado).
- Custo anual da apólice: R$ 104.000,00.
- Custo total em 5 anos: R$520.000,00.
- Capital de Giro Preservado: 100% dos R$ 10.000.000,00 permanecem livres no caixa, gerando margem operacional ou remunerados a 100% do CDI sem comprometer o limite bancário com instituições financeiras.
- Economia Líquida em Relação à Fiança Bancária: R$ 730.000,00.
- Economia Líquida em Relação ao Depósito em Dinheiro: Superior a R$ 1.500.000,00.
4. Requisitos para Homologação Rápida em Juízo
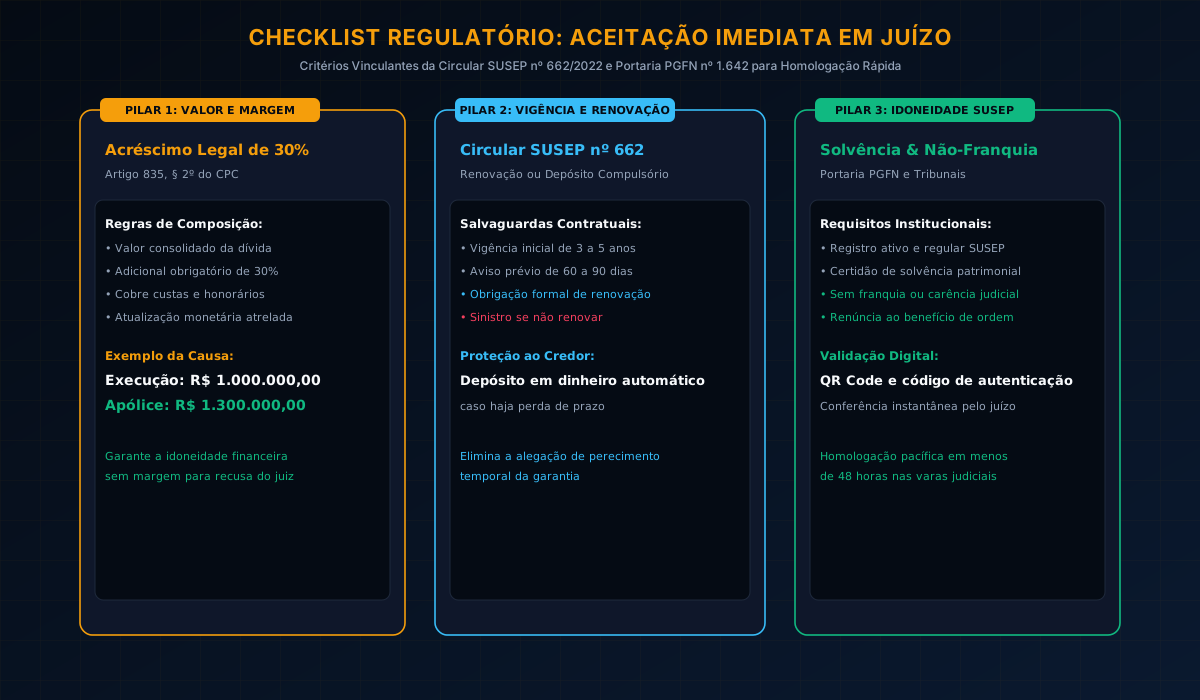
Para evitar incidentes processuais, impugnações da Procuradoria ou decisões judiciais de indeferimento, a apólice de seguro garantia judicial deve cumprir rigorosamente o checklist documental:
- Acréscimo Legal de 30%: O capital segurado deve cobrir o valor principal atualizado da execução fiscal acrescido de 30% (Art. 835, § 2º, CPC).
- Registro Eletrônico na SUSEP: A apólice deve conter número de registro validável em tempo real no portal oficial da SUSEP, acompanhada de Certidão de Regularidade da Seguradora.
- Cláusula Expressa de Respeito à Circular nº 662/2022: Declaração formal de que o seguro permanece válido até a efetiva extinção do processo ou homologação de novo meio garantidor.
- Renúncia ao Benefício de Ordem: A seguradora renuncia aos privilégios do Artigo 827 do Código Civil, assumindo responsabilidade direta pelo depósito judicial caso ocorra trânsito em julgado desfavorável à tomadora e esta não realize o pagamento voluntário no prazo processual.
5. Perguntas Frequentes (FAQ Técnico)
A Fazenda Nacional pode recusar o seguro garantia e exigir penhora em dinheiro?
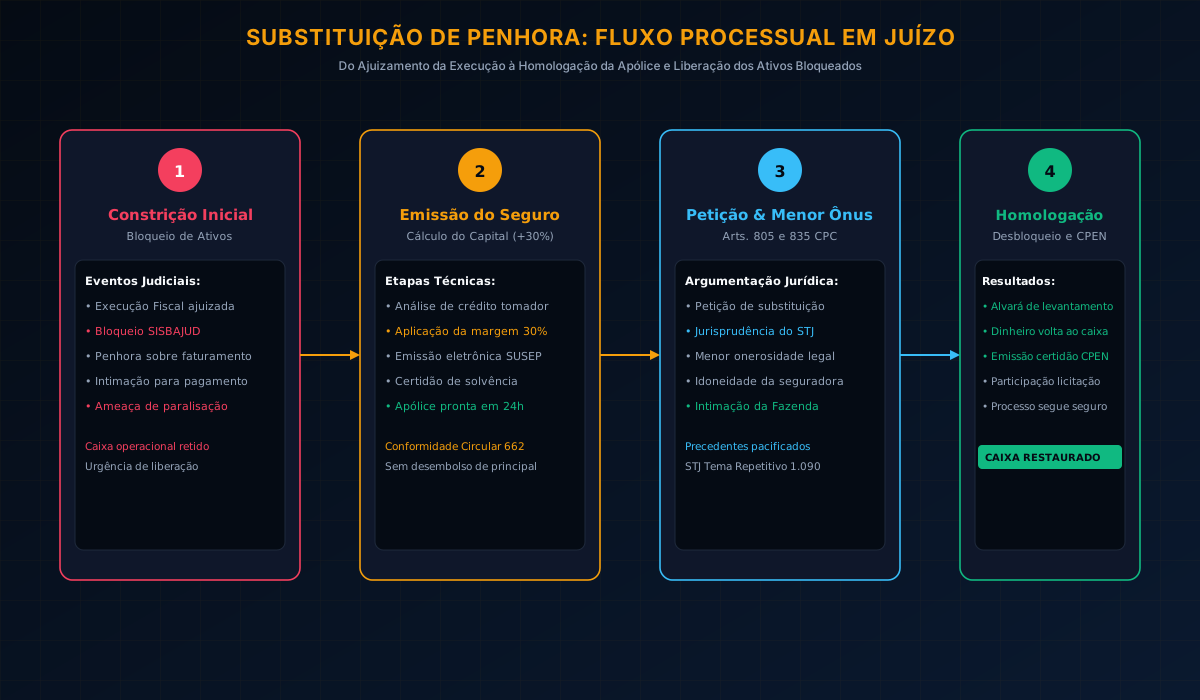
Não. A jurisprudência consolidada do Superior Tribunal de Justiça (Tema Repetitivo nº 1.090 e Súmula nº 417 do TST no âmbito trabalhista) estabelece que a substituição de dinheiro por seguro garantia judicial não pode ser recusada imotivadamente pelo credor público ou privado quando atendidos os requisitos legais (acréscimo de 30% e regularidade da apólice). O Princípio da Menor Onerosidade (Art. 805 do CPC) confere ao executado o direito de desonerar seu capital de giro.
Como a empresa contrata o seguro garantia se o processo já está em andamento com dinheiro bloqueado?
A empresa instrui seus advogados a ajuizar uma petição simples no juízo da execução apresentando a apólice de seguro garantia contratada e requerendo a expedição de alvará de levantamento dos valores bloqueados no SISBAJUD ou depositados na Caixa Econômica Federal. Uma vez homologada a apólice, o dinheiro congelado é transferido integralmente de volta à conta corrente da empresa.
O seguro garantia judicial compromete o balanço ou o limite bancário da empresa?
Não. Diferente da fiança bancária — que é contabilizada pelas instituições financeiras no Sistema de Informações de Crédito (SCR) do Banco Central como risco de crédito direto, reduzindo a capacidade da empresa de tomar financiamentos —, o seguro garantia é emitido por uma seguradora autorizada pela SUSEP e não consome limite de crédito bancário junto aos bancos comerciais.
O que acontece se a empresa perder a ação judicial em definitivo?
Havendo o trânsito em julgado desfavorável, o juiz intima a empresa para realizar o pagamento do débito consolidado no prazo legal. Se a empresa efetuar o pagamento, a apólice é baixada sem sinistro. Se a empresa não realizar o pagamento, o juiz intima a seguradora, que efetua o depósito em dinheiro do valor executado diretamente na conta judicial vinculada ao processo, cabendo à seguradora cobrar o reembolso da tomadora posteriormente conforme o contrato de contragarantia.
6. Referências Bibliográficas e Legislação Vigente
- BRASIL. Lei nº 13.105, de 16 de março de 2015. Código de Processo Civil. Artigos 805 e 835, § 2º (Menor onerosidade e equiparação do seguro garantia a dinheiro).
- BRASIL. Lei nº 6.830, de 22 de setembro de 1980. Lei de Execuções Fiscais. Artigos 9º, II, e 15, I (Garantia da execução por fiança ou seguro garantia).
- BRASIL. Consolidação das Leis do Trabalho (CLT). Artigo 899, § 11 (Substituição de depósito recursal trabalhista por seguro garantia judicial).
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 662, de 11 de abril de 2022. Estabelece regras e critérios para o funcionamento e a operação do seguro garantia.
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Recurso Especial nº 1.691.748/PR e Acórdãos da 1ª e 2ª Turmas sobre a substituição de penhora por seguro garantia judicial com acréscimo de 30%, 2023-2026.
- PROCURADORIA-GERAL DA FAZENDA NACIONAL (PGFN). Portaria PGFN nº 1.642 e alterações consolidadas em 2025-2026. Disciplina o oferecimento e a aceitação de seguro garantia no âmbito da dívida ativa da União.
Carregando comentários…