
Seguro de Homem-Chave (Key Person) e Sucessão Societária em 2026: Continuidade Operacional, Aquisição de Quotas Societárias e Blindagem de Liquidez na Dissolução Parcial (Art. 1.028 do Código Civil)
Neste artigo
- 1. O Mecanismo Jurídico e Atuarial do Seguro de Homem-Chave
- 2. Enquadramento Tributário e Deduções Fiscais no Lucro Real
- 3. Metodologia de Dimensionamento do Capital Segurado
- 4. O Acordo de Sócios como Pilar Vinculante da Apólice
- 5. Perguntas Frequentes (FAQ Técnico)
- 6. Referências Bibliográficas e Legislação Vigente
A morte ou incapacidade permanente de um sócio fundador, executivo estratégico ou líder técnico é um dos eventos mais devastadores e imprevisíveis na trajetória de qualquer sociedade limitada ou anônima de capital fechado. No cenário econômico e jurídico de 2026, onde a volatilidade das taxas de juros exige uma gestão rigorosa do fluxo de caixa e o valor de mercado das empresas está cada vez mais atrelado ao capital intelectual, a ausência de um planejamento sucessório com respaldo financeiro é a principal causa de mortalidade precoce de empresas consolidadas.
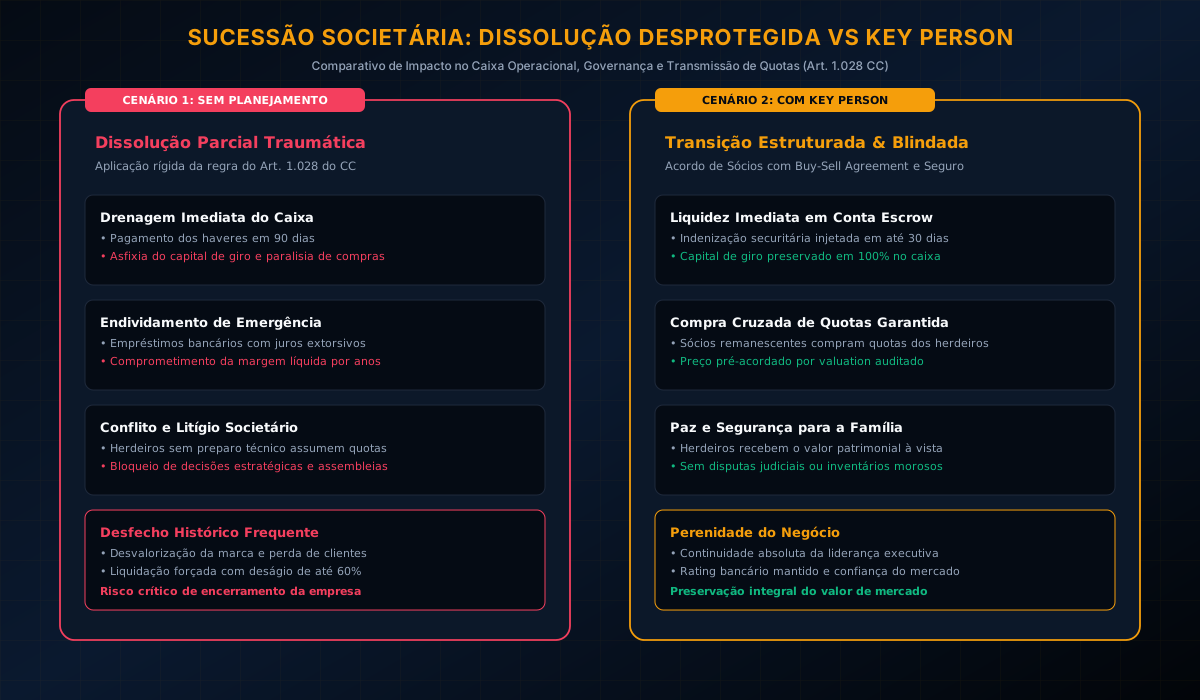
Quando um sócio falece sem que haja instrumentos financeiros prévios de liquidez, a regra geral insculpida no Artigo 1.028 do Código Civil Brasileiro é imediatamente acionada: na falta de disposição em contrário no contrato social, liquidam-se as quotas do sócio falecido, apuram-se os haveres com base no balanço de determinação e o montante deve ser pago pela sociedade aos herdeiros no prazo improrrogável de noventa dias (salvo estipulação diversa).
Essa exigência legal desencadeia uma reação em cadeia de alto risco:
- Drenagem Imediata de Capital de Giro: A empresa é compelida a retirar milhões de reais do caixa operacional para indenizar o espólio, paralisando investimentos, compras de estoques e honra de compromissos com fornecedores.
- Endividamento Bancário Asfixiante: Se não possui caixa livre, a sociedade é forçada a contrair linhas de crédito bancário de emergência a custos financeiros proibitivos, comprometendo a margem líquida por anos.
- Ingresso Traumático de Herdeiros: Caso o contrato social autorize a entrada de sucessores sem direito de veto dos remanescentes, indivíduos sem afinidade profissional, preparo técnico ou alinhamento cultural passam a ocupar cadeiras de decisão, deflagrando disputas societárias que paralisam a governança.
- Liquidação Forçada da Sociedade: Em casos extremos, a incapacidade de pagar os haveres culmina na dissolução total da pessoa jurídica e no leilão judicial de ativos com deságio de até 60%.
Para neutralizar em definitivo essa vulnerabilidade estrutural, o mercado corporativo de alta governança adota a dobradinha indispensável: o Acordo de Sócios com Cláusula de Opção de Compra (Buy-Sell Agreement) respaldado pelo Seguro de Homem-Chave (Key Person Insurance).
Neste guia técnico abrangente do ProtegeJá, examinamos a anatomia atuarial e regulatória do seguro Key Person sob as normas da SUSEP, detalhamos o enquadramento tributário na apuração do IRPJ/CSLL no Lucro Real, demonstramos a matemática de dimensionamento do capital segurado e apresentamos o passo a passo para blindar a sociedade contra a dissolução traumática de quotas.
1. O Mecanismo Jurídico e Atuarial do Seguro de Homem-Chave
O Seguro de Homem-Chave é uma modalidade especializada de seguro de pessoas contratada pela pessoa jurídica, onde a própria sociedade figura como estipulante e beneficiária primária da apólice, tendo como pessoa segurada o sócio, diretor ou colaborador indispensável para a geração de valor do negócio.
Existem duas estruturas fundamentais de desenho dessa apólice no mercado brasileiro:
Estrutura 1: Apólice Corporativa Direta (Pessoa Jurídica como Beneficiária)
Nesta configuração, a empresa contrata a cobertura de Morte (qualquer causa) e Invalidez Funcional Permanente Total por Doença (IFPD) para os sócios-chave:
- Finalidade Primária: Proteger o caixa da empresa contra a perda imediata de faturamento decorrente da saída do profissional, custear a contratação e atração de um substituto de mesmo calibre no mercado (Headhunting & Onboarding) e honrar compromissos bancários nos quais o sócio figurava como avalista ou fiador.
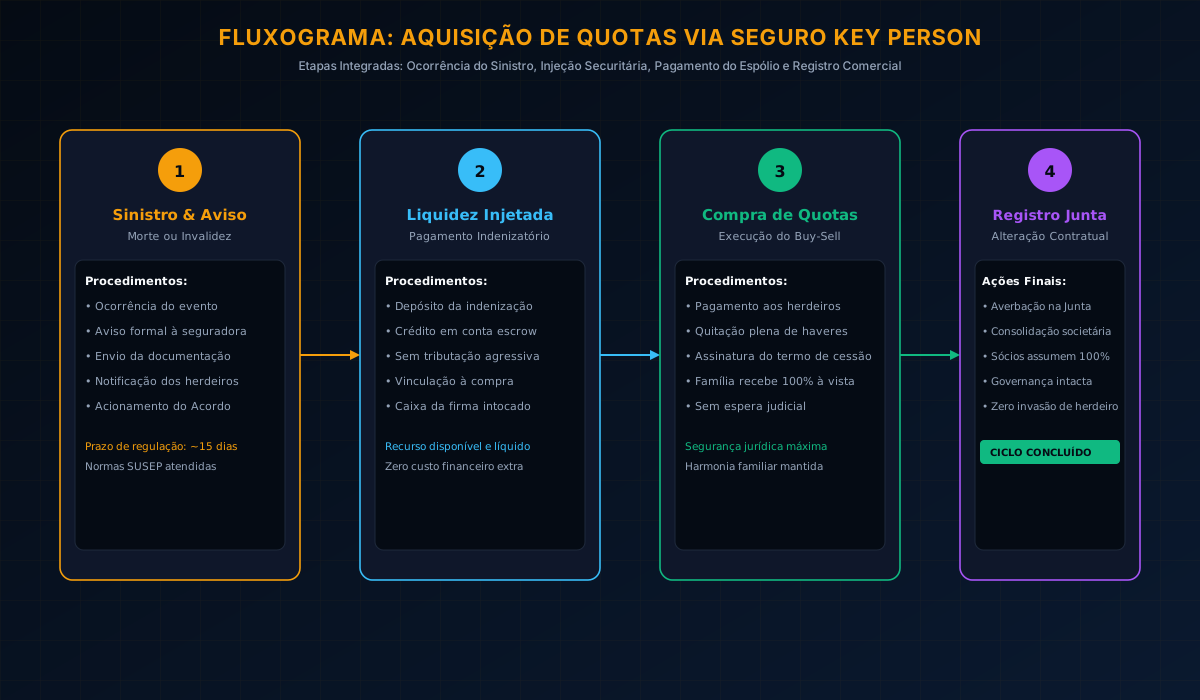
- Operacionalização: A indenização é creditada diretamente na conta corrente da sociedade como indenização securitária, restabelecendo a saúde financeira instantaneamente.
Estrutura 2: Compra Cruzada de Quotas (Cross-Purchase Agreement)
Quando o objetivo precípuo é garantir a transferência fluida do controle societário sem invasão do espólio:
- Os sócios contratam apólices cruzadas mútuas ou a própria sociedade institui um fundo de resgate securitário atrelado ao Acordo de Sócios.
- Ocorrendo o sinistro, o capital indenizatório é utilizado com finalidade vinculada: adquirir a totalidade das quotas do sócio falecido diretamente dos herdeiros legais pelo valor de mercado auditado (valuation pré-definido).
- Os herdeiros recebem liquidez financeira imediata à vista (sem necessidade de aguardar os prazos morosos do inventário judicial), enquanto os sócios remanescentes assumem 100% do controle operacional e patrimonial da empresa, preservando o legado societário.
2. Enquadramento Tributário e Deduções Fiscais no Lucro Real
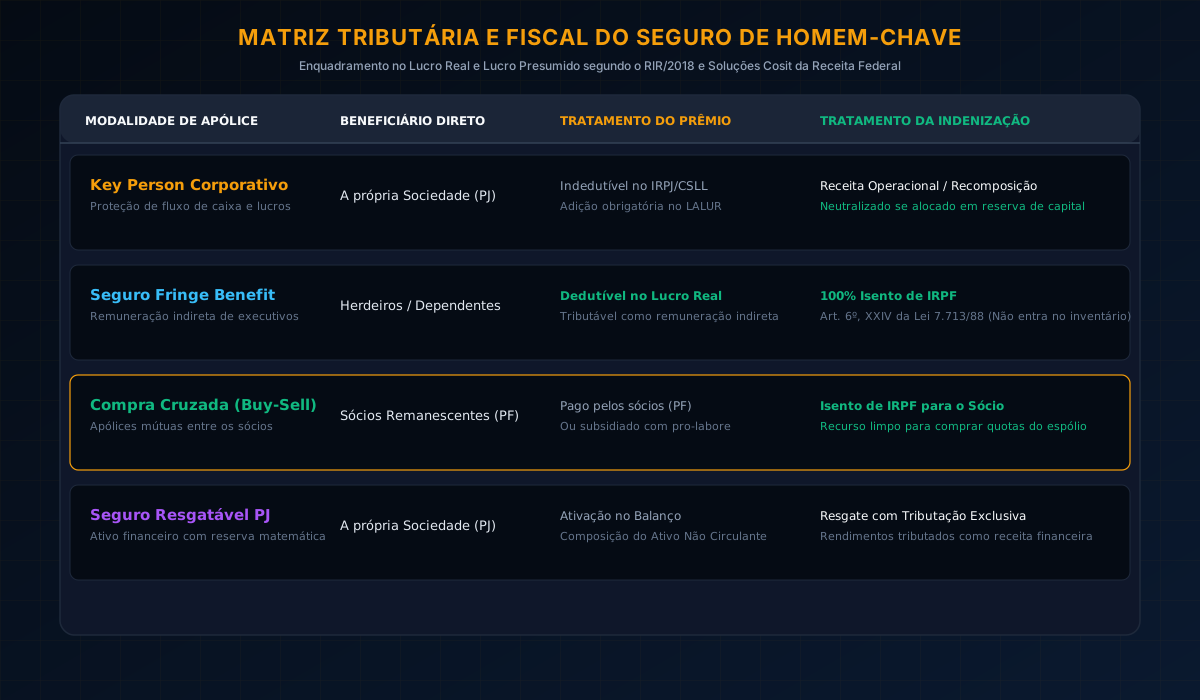
Um dos temas mais debatidos nos comitês fiscais e de auditoria diz respeito ao tratamento tributário dos prêmios pagos mensalmente e da indenização recebida no momento do sinistro. Sob a ótica do Regulamento do Imposto de Renda (RIR/2018) e das Soluções de Consulta da Receita Federal do Brasil (Cosit), as regras distinguem-se com clareza:
Dedutibilidade dos Prêmios Pagos
- Seguro com Beneficiário Sócio/Terceiro (Fringe Benefit): Se a empresa pagar o seguro de vida tendo como beneficiários diretos a família do sócio, o valor do prêmio é considerado remuneração indireta, sujeitando-se à retenção de IRRF e incidência de encargos previdenciários, mas tornando-se despesa operacional dedutível na apuração do Lucro Real.
- Seguro Key Person com Beneficiária Pessoa Jurídica: Quando a pessoa jurídica é a beneficiária para proteção de seus próprios ativos e recomposição de lucros futuros, o prêmio pago não é dedutível como despesa operacional para fins de IRPJ e CSLL (sendo adicionado no LALUR), uma vez que a indenização futura possui tratamento de recomposição patrimonial.
Tributação da Indenização Securitária Recebida
- O Artigo 393 do RIR/2018 e a jurisprudência pacífica do Conselho Administrativo de Recursos Fiscais (CARF) estabelecem que as indenizações de seguros de pessoas destinadas a reparar danos patrimoniais e lucros cessantes na pessoa jurídica compõem o resultado da empresa.
- Contudo, quando o recurso é integralmente direcionado para a liquidação de haveres societários e redução/amortização de capital com cancelamento ou compra de quotas em tesouraria, o valor transita pelo patrimônio líquido, neutralizando a bitributação e viabilizando a transferência líquida do patrimônio aos sucessores.
3. Metodologia de Dimensionamento do Capital Segurado
Um erro comum em empresas que contratam seguros empresariais sem assessoria atuarial especializada é a fixação aleatória de capitais segurados ("apólice padrão de 1 milhão de reais"). Um valor subdimensionado não resolve a apuração de haveres, enquanto um valor superdimensionado onera o fluxo de caixa com prêmios excessivos.
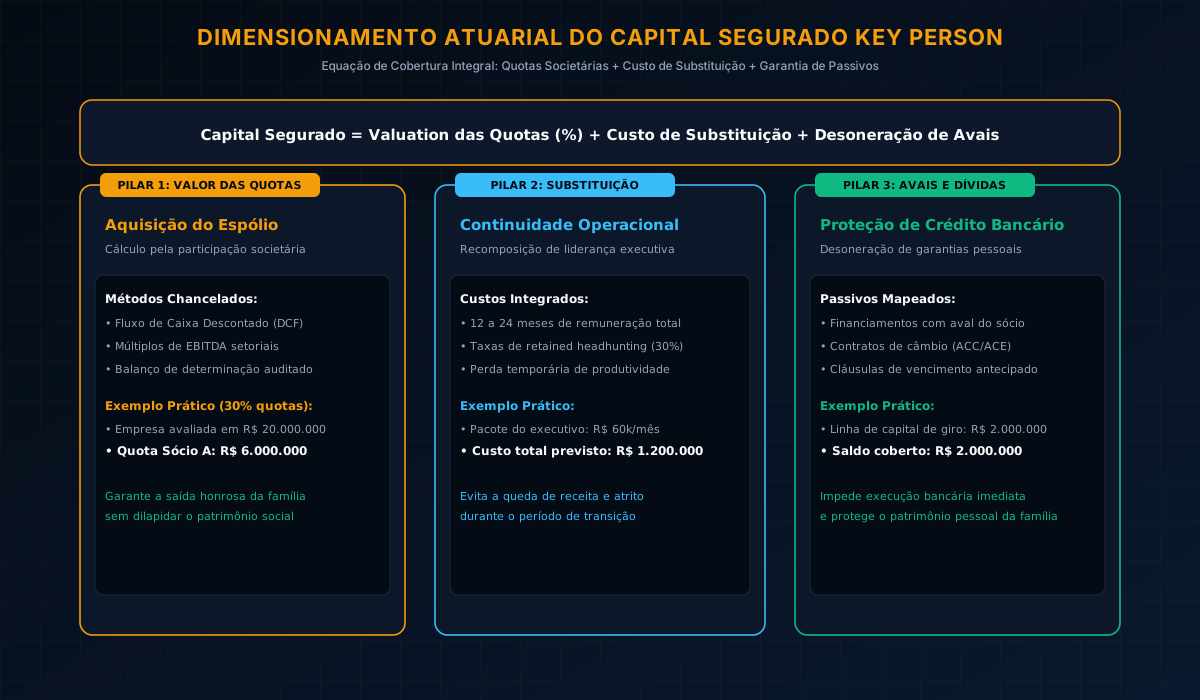
A fórmula consagrada na governança corporativa combina três variáveis financeiras:
Capital Segurado Total = Valor das Quotas (Valuation) + Custo de Substituição e Headhunting + Garantia de Dívidas com Aval
Componente 1: Valor das Quotas do Sócio
Calculado com base na metodologia de Fluxo de Caixa Descontado (DCF) ou Múltiplos de EBITDA previamente chancelada no Acordo de Sócios. Se o sócio detém 30% de uma empresa avaliada em R$20.000.000, o capital mínimo para sucessão é de R$ 6.000.000.
Componente 2: Custo de Substituição e Perda Operacional Transitória
Equivale historicamente a 12 a 24 meses da remuneração total do executivo, somados aos custos de contratação executiva (retained search fees de 25% a 35% do pacote anual) e margem de perda de faturamento em contratos diretamente vinculados à carteira do sócio.
Componente 3: Desoneração de Garantias e Avais Bancários
Se o sócio-chave possui garantias pessoais em debêntures, contratos de mútuo ou financiamentos de capital de giro junto a instituições financeiras, os bancos costumam exigir a liquidação antecipada da dívida ou novas garantias reais em caso de falecimento do avalista. O seguro deve cobrir o saldo devedor garantido para evitar vencimento antecipado de passivos.
4. O Acordo de Sócios como Pilar Vinculante da Apólice
A apólice de seguro de homem-chave isolada, desacompanhada de cláusulas societárias expressas, perde metade de sua eficácia jurídica. Para que a operação seja blindada contra contestações de herdeiros ou credores, o Acordo de Sócios arquivado na sede da sociedade (nos termos do Artigo 118 da Lei nº 6.404/1976 e Artigo 1.028 do Código Civil) deve conter redação estrita:
- Cláusula de Opção Irretratável de Compra (Call Option): Concede aos sócios sobreviventes o direito exclusivo e irrevogável de adquirir a totalidade das quotas do sócio falecido no prazo de 60 a 90 dias após o óbito.
- Cláusula de Vinculação dos Recursos do Seguro: Estipula que a indenização paga pela seguradora será depositada em conta escrow com destinação exclusiva para o pagamento do preço de aquisição das quotas aos herdeiros.
- Mecanismo de Preço Pré-Acordado: Define que o valor das quotas não dependerá de perícia judicial litigiosa, mas seguirá o método de balanço de determinação ou avaliação contábil aprovada anualmente na reunião de sócios.
- Quitação Plena e Inclusão no Formal de Partilha: Estabelece que, recebido o montante do seguro correspondente ao valor das quotas, o espólio outorga quitação irrevogável à sociedade e aos sócios remanescentes, renunciando a qualquer pleito de ingresso na sociedade ou reabertura de apuração de haveres.
5. Perguntas Frequentes (FAQ Técnico)
O que acontece se o valor do seguro for inferior ao valor real das quotas apurado na data do falecimento?
O Acordo de Sócios deve prever cláusula de complementação: o valor da indenização do seguro é pago à vista como entrada substancial (garantindo 70% a 90% da liquidez imediata aos herdeiros), e o saldo remanescente é parcelado pela sociedade em prazo dilatado (por exemplo, 24 a 36 parcelas mensais corrigidas pelo IPCA), preservando a solvência da empresa sem estrangular seu caixa.
O seguro de Homem-Chave cobre invalidez ou apenas falecimento?
As apólices modernas e bem estruturadas incluem obrigatoriamente a cobertura de Invalidez Funcional Permanente Total por Doença (IFPD) e Invalidez Permanente Total por Acidente (IPTA). A perda definitiva da capacidade de trabalho de um sócio gestor gera o mesmo impacto econômico da morte, exigindo a retirada do sócio com dignidade financeira e a recomposição imediata do comando executivo.
Os herdeiros podem se recusar a vender as quotas e exigir ingressar na sociedade?
Se o contrato social ou o acordo de sócios contiver cláusula expressa de vedação ao ingresso de terceiros/sucessores (amparada pelo Art. 1.028, I, do Código Civil) e estipular o direito de preferência e compra pelos sócios remanescentes financiada pelo seguro Key Person, a vontade dos herdeiros é subordinada ao contrato. O direito dos herdeiros restringe-se estritamente ao recebimento do valor patrimonial das quotas apuradas, sem direito de veto ou voto nas deliberações sociais.
Qual a vantagem de uma apólice de seguro resgatável (Whole Life) para a empresa frente ao seguro temporário?
O seguro temporário cobre o risco por prazo determinado (ex.: 5, 10 ou 20 anos) e possui custo inicial menor, mas o prêmio não é recuperável caso o evento não ocorra. Já o seguro de vida resgatável corporativo cria uma reserva matemática que compõe o ativo da pessoa jurídica: caso o sócio se aposente sem sinistro, a empresa pode resgatar o capital acumulado corrigido para custear a recompra programada de suas quotas no plano de transição de liderança.
6. Referências Bibliográficas e Legislação Vigente
- BRASIL. Lei nº 10.406, de 10 de janeiro de 2002. Código Civil Brasileiro. Artigos 1.028 a 1.031 (Dissolução parcial e liquidação da quota social).
- BRASIL. Lei nº 6.404, de 15 de dezembro de 1976. Lei das Sociedades por Ações. Artigo 118 (Acordo de acionistas e vinculação de obrigações).
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 667/2022 e alterações consolidadas em 2026. Regras e critérios para estruturação de planos de seguros de pessoas e coberturas de risco corporativo.
- RECEITA FEDERAL DO BRASIL. Decreto nº 9.580, de 22 de novembro de 2018 (RIR/2018). Artigos 311 e 393 (Dedutibilidade de despesas operacionais e tributação de indenizações de seguro).
- INSTITUTO BRASILEIRO DE GOVERNANÇA CORPORATIVA (IBGC). Código das Melhores Práticas de Governança Corporativa: Sucessão Societária, Acordos de Sócios e Blindagem Patrimonial em Empresas Familiares e Fechadas, 6ª Edição, 2024.
- CONSELHO ADMINISTRATIVO DE RECURSOS FISCAIS (CARF). Acórdãos consolidados sobre tratamento tributário de seguros corporativos estipulados pela pessoa jurídica, Câmara Superior de Recursos Fiscais, 2025-2026.
Carregando comentários…