
Liquidez no inventário: seguro resgatável e custos de manutenção da holding
Neste artigo
- 1. O Novo Cenário do ITCMD e a Anatomia dos Custos de Inventário
- 2. A Holding Familiar: Potencialidades, Custos Ocultos e Mitos Jurídicos
- 3. O Seguro de Vida Resgatável (Whole Life): A Chave de Ouro da Liquidez Sucessória
- 4. Análise Comparativa Direta: Holding vs. Seguro de Vida vs. Solução Híbrida
- 5. Diretrizes Práticas para Implementação em 2026
- Perguntas Frequentes (FAQ Técnico)
- Referências Bibliográficas e Legislação Oficial
O planejamento sucessório e a proteção patrimonial no Brasil entraram em uma nova era com a consolidação da Reforma Tributária sobre o consumo e o patrimônio. Historicamente, a transmissão de herança entre gerações no país foi tratada com leniência fiscal ou empurrada para a morosidade dos processos de inventário judicial e extrajudicial. Famílias com patrimônios construídos ao longo de décadas frequentemente viam entre 12% e 20% do valor total de seus ativos serem drenados por impostos estaduais, custas cartorárias, taxas judiciais e honorários advocatícios, enquanto os bens permaneciam bloqueados por meses ou até anos.
Para contornar essa fricção, proliferou no mercado brasileiro uma verdadeira febre pela constituição indiscriminada de Holdings Familiares (sociedades de controle ou de administração de bens próprios). Vendidas por muitos consultores como uma panaceia milagrosa de "blindagem patrimonial" e "isenção de impostos", as holdings desempenham, de fato, um papel estruturante formidável na organização da governança familiar e na gestão profissional de ativos imobiliários e participações operacionais.
Contudo, o cenário tributário e societário de 2026 impôs transformações profundas:
- Obrigatoriedade Constitucional de Alíquotas Progressivas do ITCMD: A Emenda Constitucional da Reforma Tributária extinguiu a faculdade dos estados de manterem alíquotas fixas (como os 4% praticados historicamente em São Paulo e outros estados), exigindo a progressividade escalonada até o teto de 8% — com debates legislativos avançando para autorizações federais de até 16% para grandes fortunas.
- Nova Regra de Competência Fiscal do ITCMD sobre Bens Móveis: O imposto sobre cotas empresariais, investimentos e aplicações financeiras passa a ser devido obrigatoriamente no estado de domicílio do falecido, eliminando o planejamento geográfico que remetia inventários para jurisdições com alíquotas menores.
- Fim do Mito da Isenção Automática de ITBI: As recentes decisões do Supremo Tribunal Federal (STF), notadamente no Tema 796 da Repercussão Geral, sedimentaram o entendimento de que a imunidade de ITBI na integralização de capital não alcança a atividade preponderantemente imobiliária (locação e compra e venda), onerando pesadamente a criação de holdings imobiliárias.
Diante desse aperto regulatório e fiscal, uma ferramenta tradicionalmente subutilizada assumiu o protagonismo das estratégias de gestão patrimonial de alto nível: o Seguro de Vida Individual Resgatável (Whole Life). Respaldado pelo Artigo 794 do Código Civil Brasileiro, a indenização do seguro de vida não é considerada herança, não integra a base de cálculo do inventário, é expressamente isenta de Imposto de Renda e, na esmagadora maioria das legislações estaduais e jurisprudência pacificada, não sofre a incidência do ITCMD. Mais crucial ainda: enquanto o inventário de bens imobiliários paralisa a movimentação patrimonial, a apólice securitária deposita liquidez integral na conta dos beneficiários em até 30 dias corridos, fornecendo os recursos necessários para pagar o próprio ITCMD e as custas da sucessão sem forçar a venda antecipada de imóveis a preço de liquidação.
Neste dossiê aprofundado do ProtegeJá, realizamos uma análise técnica, atuarial e jurídica comparando a Holding Familiar e o Seguro de Vida no contexto de 2026. Demonstramos os custos reais de cada estrutura, desmistificamos os limites legais da blindagem patrimonial e revelamos como a arquitetura híbrida representa o estado da arte na preservação de legado familiar.
1. O Novo Cenário do ITCMD e a Anatomia dos Custos de Inventário
Para compreender a necessidade de instrumentos de planejamento sucessório, é indispensável calcular a rota de colisão financeira enfrentada pelos herdeiros quando o patriarca ou a matriarca falece sem uma estrutura pré-estabelecida.
1.1. O Efeito Cascata do Inventário Tradicional
Quando uma pessoa física falece titularizando bens em seu próprio nome (imóveis, cotas societárias, contas bancárias e carteiras de investimento), todo o patrimônio torna-se uma massa indivisa denominada espólio. A transferência da propriedade jurídica para os herdeiros legais ou testamentários exige a abertura de inventário — extrajudicial (em cartório, havendo consenso e ausência de incapazes) ou judicial.
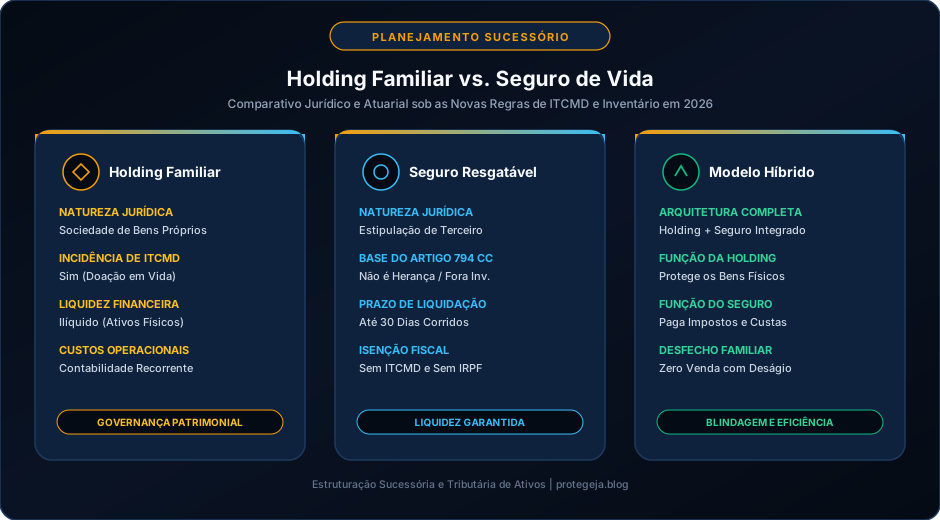
Ao longo desse processo, quatro centros de custos obrigatórios drenam o patrimônio familiar:
- Imposto sobre Transmissão Causa Mortis e Doação (ITCMD):
* Calculado sobre o valor venal de referência (geralmente próximo ao valor real de mercado em avaliações estaduais modernas).
* Com as novas regras progressivas de 2026, as alíquotas escalonam-se de 2% a 8% (ou até mais, dependendo da regulamentação final do Senado).
- Honorários Advocatícios:
* A tabela da Ordem dos Advogados do Brasil (OAB) estipula honorários entre 5% e 12% sobre o montante bruto do monte-mor para inventários contenciosos, e entre 3% e 6% para acordos extrajudiciais em cartório.
- Custas Judiciais e Emolumentos de Cartório:
* Taxas progressivas de distribuição judicial, certidões de distribuições forenses e escrituras públicas de partilha lavradas em tabelionato de notas, variando de 1% a 3% do valor dos bens.
- Registros de Imóveis:
* Custos de averbação da partilha na matrícula de cada imóvel individualizado nos Cartórios de Registro de Imóveis competentes (0,5% a 1,5%).
Somados, esses custos representam entre 12% e 20% do valor total do patrimônio. Para uma família com patrimônio de R$ 10.000.000,00, a transmissão sucessória requer entre R$ 1.200.000,00 e R$ 2.000.000,00 em dinheiro líquido imediato.
1.2. O Problema da Iliquidez Patrimonial e a "Venda com Deságio"
O maior pesadelo dos herdeiros reside no descasamento entre patrimônio imobilizado e liquidez financeira. Frequentemente, a família possui milhões em apartamentos, galpões, fazendas ou terrenos, mas mantém reservas de caixa modestas na conta corrente (R$ 100.000 a R$ 200.000).
Como as contas bancárias do falecido são bloqueadas judicialmente no momento da certidão de óbito, os herdeiros encontram-se em um impasse financeiro:
- Para transferir os imóveis, precisam pagar o ITCMD e as custas à vista em prazos exíguos (geralmente 60 a 90 dias após o óbito, sob pena de multa tributária de até 20%).
- Para levantar o dinheiro do imposto, precisam vender parte dos imóveis do espólio.
- No entanto, um imóvel em processo de inventário não possui matrícula liberada para alienação sem autorização judicial (alvará). Compradores cientes do desespero da família exigem deságios que chegam a 25% ou 40% do valor de mercado.
2. A Holding Familiar: Potencialidades, Custos Ocultos e Mitos Jurídicos
A Holding Familiar é uma sociedade empresária (geralmente sob a forma de Sociedade Limitada ou Sociedade Anônima Fechada) criada com a finalidade exclusiva de deter o controle societário de outras empresas (holding pura) ou administrar os ativos imobiliários e mobiliários da família (holding patrimonial).
2.1. Como Funciona a Sucessão via Holding: A Doação de Cotas com Reserva de Usufruto
O mecanismo sucessório clássico da holding não ocorre no momento da morte, mas em vida:
- Os patriarcas integralizam seus imóveis e participações no capital social da holding familiar.
- Em seguida, doam as quotas ou ações aos herdeiros (filhos), reservando para si o usufruto vitalício.
- O contrato social estabelece cláusulas restritivas especiais:
* Inalienabilidade: Os filhos não podem vender nem ceder as cotas a terceiros sem anuência dos pais.
* Incomunicabilidade: As cotas não se comunicam aos cônjuges dos herdeiros, qualquer que seja o regime de casamento (protegendo contra divórcios).
* Impenhorabilidade: As cotas não respondem por dívidas futuras contraídas pelos herdeiros.
* Cláusula de Reversão: Caso o herdeiro faleça antes dos pais, as cotas doadas retornam automaticamente ao patrimônio dos patriarcas, sem inventário.
- Poder Político Total: Os patriarcas mantêm os direitos de voto, administração vitalícia e percepção de 100% dos dividendos e aluguéis distribuídos pela sociedade.
- No Evento de Morte: Com o falecimento do patriarca, extingue-se o usufruto mediante mera averbação da certidão de óbito na Junta Comercial. A nua-propriedade consolida-se nas mãos dos herdeiros sem necessidade de abertura de inventário para os bens que já estavam dentro da empresa.
2.2. Os Custos Ocultos e Riscos da Holding em 2026
Apesar da elegância estrutural, a holding familiar não é gratuita e embute despesas financeiras e tributárias consideráveis:
- Tributação no Momento da Doação de Cotas:
A doação de cotas aos filhos com reserva de usufruto é um fato gerador do ITCMD. Os estados cobram o imposto de doação no ato do registro na Junta Comercial. Alguns estados exigem o recolhimento integral (até 8%) no ato da doação, enquanto outros permitem recolher 50% ou 66% na doação e o saldo remanescente na extinção do usufruto. Portanto, a holding não elimina o ITCMD; ela apenas antecipa o imposto em vida.
- Incidência de ITBI na Integralização:
O STF fixou jurisprudência no Tema 796 de que a imunidade tributária do ITBI não se aplica sobre o valor dos bens que exceder o limite do capital social integralizado. Além disso, se mais de 50% da receita operacional da holding decorrer de locação, arrendamento ou venda de imóveis nos anos subsequentes, a prefeitura cobrará o ITBI retroativo integral sobre a transferência dos imóveis da pessoa física para a pessoa jurídica (com alíquotas municipais de 2% a 4%).
- Custo Contábil e Manutenção Perpétua:
Uma empresa constituída requer contabilidade mensal formal, emissão de balanços, livros societários digitais (SPED), taxas anuais de fiscalização da Junta Comercial e prefeitura, além de certidões negativas constantes. Para patrimônios inferiores a R$ 3.000.000,00, a manutenção contábil (R$ 15.000 a R$ 30.000/ano) corrói grande parte das vantagens fiscais teóricas.
- A Falácia da "Blindagem Absoluta":
A desconsideração da personalidade jurídica (Artigo 50 do Código Civil e Artigo 28 do Código de Defesa do Consumidor) é aplicada rotineiramente pela Justiça do Trabalho e pela Justiça Comum quando se comprova confusão patrimonial (ex.: pagamento de contas pessoais dos sócios pela conta da holding) ou desvio de finalidade. Transferir bens para uma holding quando já existem processos em curso configura fraude à execução ou fraude contra credores, acarretando a anulação do negócio.
3. O Seguro de Vida Resgatável (Whole Life): A Chave de Ouro da Liquidez Sucessória
Enquanto a holding organiza as regras societárias do patrimônio físico, o Seguro de Vida Individual Resgatável atua como a garantia absoluta de liquidez imediata e proteção contra a dilapidação do espólio.
3.1. O Pilar Jurídico do Artigo 794 do Código Civil
A blindagem do seguro de vida no Brasil não depende de construções societárias complexas; ela decorre diretamente da redação cristalina da legislação civil federal:
"Art. 794 do Código Civil: No seguro de vida ou de acidentes pessoais para o caso de morte, o capital estipulado não está sujeito às dívidas do segurado, nem se considera herança para todos os efeitos de direito."
As implicações jurídicas dessa norma são monumentais para o planejamento sucessório:
- Não Entra em Inventário: A seguradora paga o capital segurado diretamente aos beneficiários indicados na apólice, sem qualquer dependência de alvará judicial, partilha ou abertura de inventário.
- Impenhorabilidade por Dívidas do Segurado: Credores do falecido (fiscais, bancários ou trabalhistas) não podem penhorar nem reter a indenização securitária, garantindo a subsistência digna da família.
- Liberdade de Indicação de Beneficiários: O titular da apólice pode designar qualquer pessoa física ou jurídica como beneficiária (inclusive herdeiros específicos, cônjuges ou fundações), sem a obrigação de respeitar a legítima obrigatória de 50% dos herdeiros necessários, desde que não configure fraude dolosa comprovada.
- Isenção de Imposto de Renda: A indenização securitária por morte é expressamente isenta de IRPF na declaração de ajuste anual dos beneficiários (Art. 6º, XXIV da Lei nº 7.713/1988).
- Não Incidência Pacífica do ITCMD: Como o capital segurado não é herança (Art. 794 CC) e não decorre de transmissão de bens do espólio, a esmagadora maioria dos Tribunais de Justiça e o próprio Superior Tribunal de Justiça (STJ) firmaram jurisprudência de que as seguradoras não devem recolher ITCMD sobre o capital indenizado.
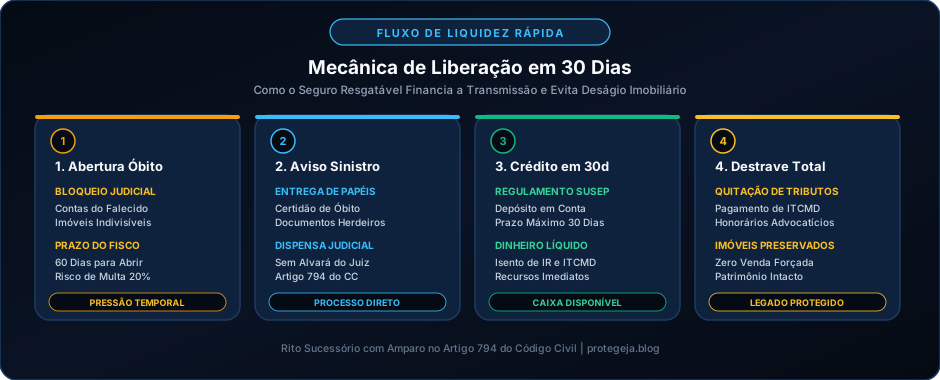
3.2. Liquidez em 30 Dias: A Salvação do Espólio
Por determinação expressa da Superintendência de Seguros Privados (SUSEP) na Circular nº 621/2021, as companhias seguradoras são obrigadas a liquidar o sinistro e creditar o valor integral na conta corrente dos beneficiários em um prazo máximo de 30 dias corridos a contar da entrega da documentação básica (certidão de óbito e documentos dos beneficiários).
Ao receber R$ 1.000.000,00 ou R$ 2.000.000,00 em dinheiro vivo 20 dias após o falecimento do patriarca, a família:
- Paga o ITCMD devido sobre os imóveis ou cotas societárias sem recorrer a empréstimos bancários escorchantes.
- Honra os honorários advocatícios e custas cartorárias do inventário ou da dissolução do usufruto.
- Mantém o padrão de vida mensal durante o período de transição societária.
- Preserva os imóveis intactos, evitando a venda forçada com deságio de 30%.
4. Análise Comparativa Direta: Holding vs. Seguro de Vida vs. Solução Híbrida
Para estruturar um planejamento sucessório profissional, não se deve encarar a Holding e o Seguro de Vida como rivais excludentes, mas sim como duas metades de um mesmo motor patrimonial:
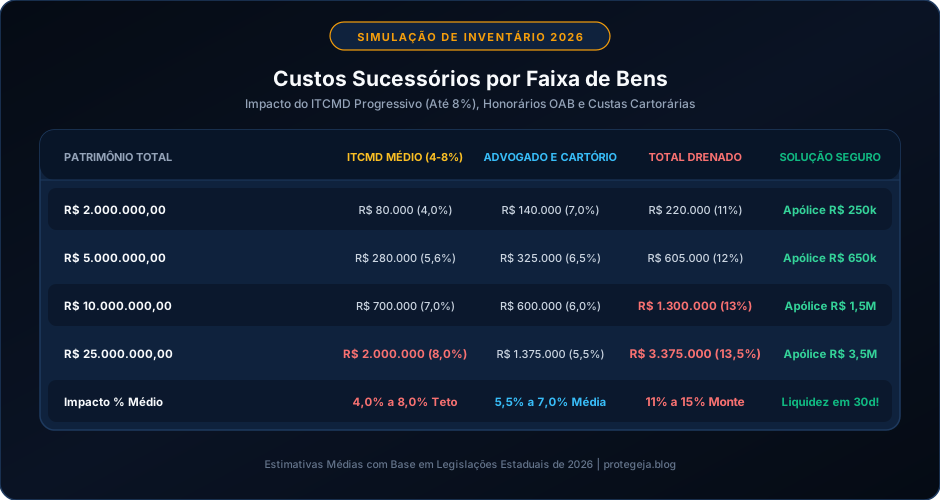
| Critério de Avaliação | Holding Familiar Pura | Seguro de Vida Resgatável (Whole Life) | Estrutura Híbrida Ótima |
|---|---|---|---|
| Finalidade Primária | Governança societária e administração de ativos | Geração imediata de liquidez e garantia financeira | Proteção física dos bens + caixa imediato |
| Incidência de ITCMD | Sim (na doação em vida das cotas) | Não (capital segurado não é herança - Art. 794) | Paga sobre cotas, financiado pelo seguro |
| Tempo de Disponibilidade | Meses (alteração contratual e trâmites na Junta) | Até 30 dias corridos (padrão SUSEP) | Liquidez em 30 dias para destravar holding |
| Custo de Criação | Médio a Alto (advogados, cartórios, ITBI eventual) | Baixo (prêmio atuarial de contratação) | Diluído ao longo da vida útil do plano |
| Custo de Manutenção | Recorrente (contabilidade, taxas, balanços) | Nulo após o período de quitação (ex: 10 ou 20 anos) | Custos contábeis cobertos por dividendos |
| Reserva de Emergência | Não (imóveis continuam ilíquidos) | Sim (reserva financeira resgatável em vida) | Proteção em vida e no pós-morte |
| Proteção contra Deságio | Nula (se faltar dinheiro para impostos, vende imóvel) | Máxima (dinheiro novo e desvinculado) | Imóveis 100% blindados de venda forçada |
4.1. Por Que a Estrutura Híbrida é a Recomendação Padrão em 2026?
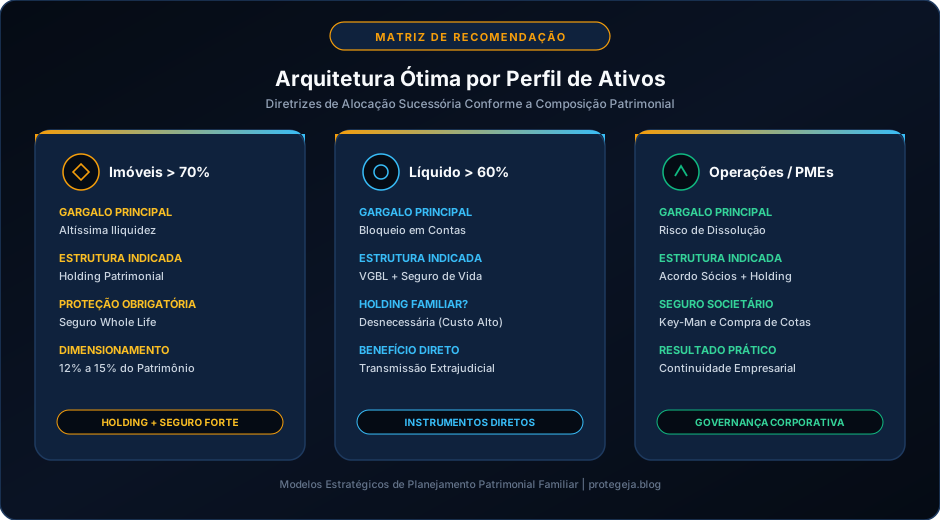
A melhor estratégia patrimonial não escolhe entre a Holding e o Seguro; ela utiliza a Holding para consolidar o patrimônio físico e o Seguro de Vida para financiar a transição sucessória.
No modelo híbrido:
- Os imóveis e participações operacionais são organizados dentro da holding familiar, garantindo gestão centralizada, redução de alíquotas sobre aluguéis (11,33% a 14,53% no Lucro Presumido vs. até 27,5% na pessoa física) e regras claras de controle entre irmãos e cunhados.
- Simultaneamente, contrata-se uma apólice de seguro de vida resgatável no valor correspondente ao custo estimado do ITCMD e custas sucessórias futuras (por exemplo, 10% a 15% do valor dos ativos da holding).
- Quando o titular falece, a holding garante que os imóveis permaneçam em posse da família, enquanto o seguro de vida injeta os milhões de reais necessários para pagar os tributos estaduais à vista sem contrair dívidas e sem vender um único metro quadrado de terra.
5. Diretrizes Práticas para Implementação em 2026
Para famílias e empresários que pretendem organizar seu legado sob a égide da Reforma Tributária, recomenda-se a seguinte ordem cronológica de diligências:
- Auditoria de Balanço Patrimonial Pessoal:
Levantar todos os bens imóveis, veículos, aplicações financeiras e participações societárias com o respectivo valor histórico de declaração de IRPF e valor de mercado atualizado.
- Simulação do ITCMD no Domicílio do Titular:
Calcular a alíquota progressiva estadual aplicável ao patrimônio familiar consolidado e estimar o valor financeiro do imposto a recolher.
- Avaliação da Viabilidade Econômica da Holding:
Verificar se a receita de aluguéis ou o volume de participações operacionais justifica a manutenção de uma estrutura de pessoa jurídica (geralmente recomendável para patrimônios imobiliários acima de R$ 3 milhões).
- Contratação de Liquidez Securitária (Whole Life):
Dimensionar a apólice de seguro de vida para cobrir com folga o valor do ITCMD, honorários e 12 meses de despesas familiares, priorizando apólices quitadas em prazo definido (10 ou 20 anos) com rentabilidade indexada ao IPCA.
- Revisão e Registro de Governança Familiar:
Elaborar acordos de sócios, protocolos de família, testamentos para a parcela disponível de 50% e instrumentos de usufruto com cláusulas de incomunicabilidade e impenhorabilidade.
Perguntas Frequentes (FAQ Técnico)
1. O seguro de vida realmente não entra no inventário se os herdeiros forem os beneficiários?
Sim. A regra do Artigo 794 do Código Civil é imperativa e absoluta: o capital segurado não é considerado herança em nenhuma hipótese. O pagamento é realizado diretamente pela seguradora aos beneficiários indicados na apólice mediante apresentação da certidão de óbito, em até 30 dias corridos, sem necessidade de autorização do juiz do inventário ou de inclusão no plano de partilha do cartório.
2. A Reforma Tributária pode fazer o ITCMD incidir sobre o Seguro de Vida no futuro?
Vários estados tentaram tributar planos VGBL e seguros de vida com cláusula de sobrevivência ao longo das últimas décadas. No entanto, o Supremo Tribunal Federal (STF), em julgamentos com repercussão geral, já fixou entendimento de que o capital securitário por morte tem natureza indenizatória e contratual de estipulação em favor de terceiro, não configurando transmissão de bens patrimoniais herdados. O texto constitucional aprovado na Reforma Tributária manteve a proteção sobre o capital segurado por morte.
3. A criação de uma holding familiar elimina totalmente a necessidade de inventário?
Não necessariamente. A holding elimina o inventário dos bens que foram transferidos para dentro da sociedade com doação de cotas em vida com reserva de usufruto. No entanto, se o patriarca falecer mantendo cotas em seu próprio nome ou ativos fora da empresa (carros, contas correntes, investimentos pessoais), essas cotas e bens residuais obrigatoriamente exigirão a abertura de inventário para serem partilhados entre os herdeiros.
4. Como funciona o resgate em vida no seguro Whole Life se o segurado não falecer?
O seguro de vida resgatável funciona sob o regime financeiro de capitalização atuarial. Ao longo dos anos de pagamento dos prêmios, uma parcela do valor acumula-se em uma reserva matemática financeira corrigida monetariamente (geralmente por IPCA + taxa de juros real). Caso o segurado atinja idade avançada e decida que seus herdeiros já possuem patrimônio consolidado próprio e não necessitam mais da cobertura securitária, ele pode solicitar o resgate parcial ou total dessa reserva em vida para usufruir na aposentadoria.
Referências Bibliográficas e Legislação Oficial
- Brasil. (2002). Código Civil Brasileiro (Lei nº 10.406/2002). Artigos 50, 794, 1.784 a 2.027 (Do Direito das Sucessões e do Contrato de Seguro).
- Brasil. Congresso Nacional. (2023–2026). Emenda Constitucional da Reforma Tributária (EC nº 132/2023). Modificações na incidência progressiva do ITCMD sobre heranças e doações.
- Supremo Tribunal Federal - STF. (2020–2025). Tema 796 de Repercussão Geral (Recurso Extraordinário nº 796.376). Alcance da imunidade de ITBI na integralização de capital social de holdings imobiliárias.
- Superintendência de Seguros Privados - SUSEP. (2021–2026). Circular SUSEP nº 621/2021. Regras e critérios para operação de seguros de pessoas individuais e prazos de liquidação de sinistros.
- Superior Tribunal de Justiça - STJ. (2022–2025). Recurso Especial nº 1.961.488/RS. Não incidência do ITCMD sobre capital segurado em apólices de seguro de vida e planos assemelhados.
- Ordem dos Advogados do Brasil - Conselho Federal. (2026). Tabela Geral de Honorários Advocatícios para Direito Sucessório e Planejamento Patrimonial.
Carregando comentários…