
Seguro Rural e Agrícola Multirrisco em 2026: Subvenção Federal do PSR (MAPA), Coberturas de Quebra de Safra por Seca e Geada, Mitigação de Risco no Proagro e Vistoria Remota via Satélite
Neste artigo
- 1. A Anatomia do Seguro Agrícola: Cobertura de Produtividade vs. Faturamento
- 2. O Programa de Subvenção ao Prêmio do Seguro Rural (PSR): Dinâmica e Regras em 2026
- 3. Matriz Atuarial de Subscrição por Cultura
- 4. O Grande Duelo: Seguro Rural Privado vs. Proagro (Bacen)
- 5. A Revolução do Sensoriamento Remoto: Perícias por Satélite e Drones com NDVI
- Perguntas Frequentes (FAQ Técnico)
- Referências Bibliográficas e Regulatórias
O agronegócio brasileiro consolidou-se como o motor primordial da balança comercial do país, respondendo por quase um quarto do Produto Interno Bruto (PIB) nacional e alimentando mais de 800 milhões de pessoas em escala global. No entanto, por trás das safras recordes de soja, milho, algodão e café, a atividade agrícola a céu aberto opera sob uma das matrizes de risco atuarial mais voláteis e implacáveis do planeta. Diferente de uma indústria fabril fechada, onde a produção é controlada por parâmetros mecatrônicos previsíveis, a lavoura está diariamente exposta a anomalias climáticas extremas: estiagens prolongadas causadas por ciclos intensos de El Niño e La Niña, ondas de calor sem precedentes, chuvas torrenciais fora de época e geadas severas nos estados do Centro-Sul.
Nesse ecossistema de alto risco de capital, um único evento climático adverso pode pulverizar o fluxo de caixa de uma propriedade rural, inviabilizar o cumprimento de Cédulas de Produto Rural (CPRs) e desencadear execuções de dívidas de custeio bancário que colocam em risco o patrimônio da família agricultora acumulado ao longo de gerações. Diante dessa realidade, o Seguro Rural e Agrícola Multirrisco deixou de ser um custo acessório para se converter na ferramenta central de governança financeira, solvência de crédito e perenidade empresarial no campo.
Com o aprimoramento da regulação da Superintendência de Seguros Privados (SUSEP) por meio da Circular nº 662/2022, o fortalecimento dos aportes do Programa de Subvenção ao Prêmio do Seguro Rural (PSR) gerido pelo Ministério da Agricultura e Pecuária (MAPA) e a massificação de tecnologias de sensoriamento remoto por satélite (NDVI), a contratação e a liquidação de sinistros agrícolas atingiram patamares de sofisticação inéditos. Este guia técnico detalha a arquitetura do seguro rural, o confronto com o programa público Proagro, a modelagem atuarial de franquias e o roteiro estratégico para blindar a lavoura em 2026.
1. A Anatomia do Seguro Agrícola: Cobertura de Produtividade vs. Faturamento
O mercado segurador brasileiro disponibiliza modalidades distintas de proteção agrícola, que devem ser contratadas em estrita consonância com a capacidade de suporte financeiro e o perfil de endividamento da operação rural. As duas modalidades fundamentais estruturam-se da seguinte forma:
1.1. Seguro Agrícola de Produtividade (Multirrisco Tradicional)
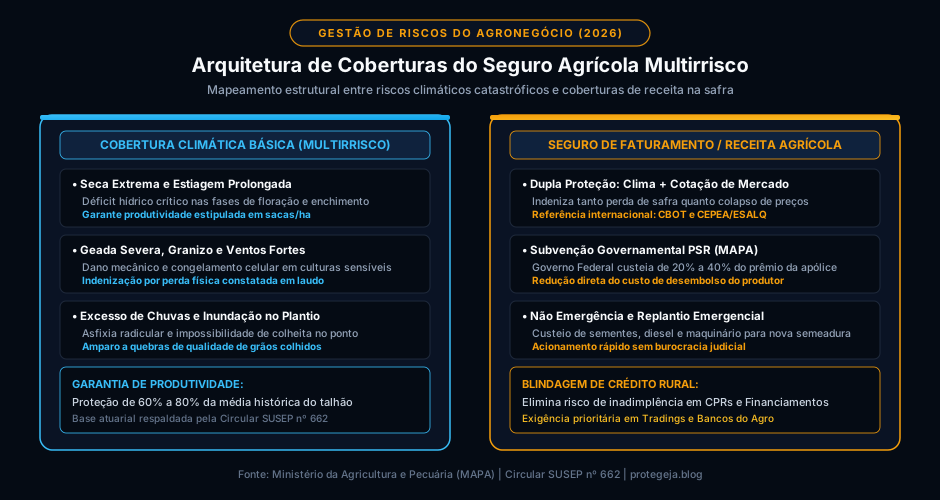
É a apólice mais difundida no território nacional. Seu objetivo é garantir um nível mínimo de produtividade física da lavoura (medida em sacas por hectare, arrobas ou toneladas métricas) contra um conjunto amplo de eventos climáticos desfavoráveis.
A mecânica de cálculo da indenização apoia-se em três variáveis determinísticas:
- Produtividade Esperada (Histórico do Produtor): Média comprovada de colheita dos últimos 3 a 5 anos nos talhões da propriedade.
- Nível de Cobertura Contratado: Geralmente fixado entre 60% e 80% da produtividade esperada.
- Franquia Dedutível: Percentual de quebra suportado diretamente pelo produtor rural antes do início da responsabilidade da seguradora (tipicamente entre 15% e 30%).
A fórmula atuarial que define a Produtividade Garantida (PG) por hectare é expressa por:
PG = Produtividade Média Histórica × Nível de Cobertura
Se a colheita real apurada na perícia pericial de campo for inferior à Produtividade Garantida em decorrência de risco coberto (como seca ou granizo), a seguradora indeniza a diferença multiplicada pelo preço estipulado na apólice para a saca do grão:
Indenização por Hectare = (PG - Produtividade Real) × Preço Contratual da Saca
1.2. Seguro de Faturamento / Receita Agrícola
Enquanto o seguro de produtividade protege estritamente contra a perda física de volume de colheita, o Seguro de Receita Agrícola (Faturamento) adiciona uma camada de blindagem contra as oscilações de mercado financeiro internacional. Ele protege o produtor contra a combinação simultânea ou isolada de dois riscos fatais:
- Quebra física de safra decorrente de intempéries climáticas;
- Queda acentuada da cotação internacional da commodity na Bolsa de Chicago (CBOT) ou nos indicadores de referência do CEPEA/ESALQ.
Se a safra tiver excelente produtividade, mas o preço internacional colapsar em 35% no período de colheita, ou se a produtividade cair moderadamente com preços estagnados, a apólice de faturamento garante o pagamento da receita mínima estipulada em contrato (Reais por hectare), assegurando que os compromissos operacionais e o lucro do produtor sejam preservados.
2. O Programa de Subvenção ao Prêmio do Seguro Rural (PSR): Dinâmica e Regras em 2026
O seguro agrícola tradicionalmente apresenta taxas de prêmio comercial expressivas (variando entre 4% e 12% do valor total da safra segurada), decorrentes da alta sinistralidade agregada e da impossibilidade de diversificação espacial quando secas severas atingem regiões inteiras de estados produtores. Para viabilizar a contratação e baratear o custo para o produtor rural, a Lei nº 10.823/2003 e o Decreto nº 5.121/2004 criaram o Programa de Subvenção ao Prêmio do Seguro Rural (PSR), gerido pelo Ministério da Agricultura e Pecuária (MAPA).
2.1. Como Funciona o Desconto Direto da Subvenção
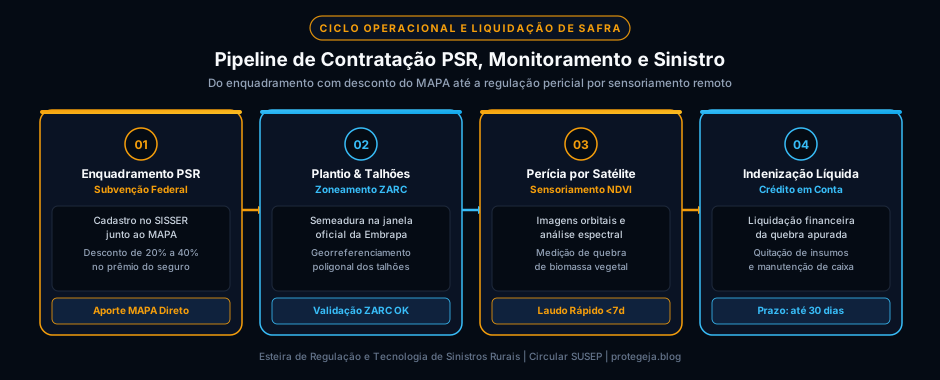
No momento da emissão da apólice por meio de corretoras de seguros credenciadas junto ao MAPA e à SUSEP, o produtor rural não precisa desembolsar o valor integral do prêmio. O Governo Federal assume o pagamento direto de uma parcela substancial da fatura, que é repassada diretamente à seguradora pelo Fundo de Estabilidade do Seguro Rural (FESR) ou orçamento da União.
As faixas de subvenção praticadas em 2026 estruturam-se da seguinte forma:
- Culturas de Alta Prioridade e Risco Climático Médio (Grãos de Verão - Soja e Milho 1ª Safra): O aporte federal subsidia entre 20% e 30% do prêmio total.
- Culturas Estratégicas de Inverno e Safrinha (Milho 2ª Safra e Trigo): Subvenção ampliada entre 25% e 35%, devido à maior frequência de geadas e estresse hídrico.
- Culturas Perenes e Fruticultura (Café, Uva, Maçã): Subvenções entre 25% e 40%, incentivando a proteção de investimentos de longo prazo em pomares.
- Agricultura Familiar (PRONAF): Produtores enquadrados no Programa Nacional de Fortalecimento da Agricultura Familiar contam com incentivos adicionais que podem atingir até 40% de subvenção.
2.2. Condição Sine Qua Non: Cumprimento do Zoneamento Agrícola de Risco Climático (ZARC)
Para que uma lavoura seja elegível ao benefício da subvenção governamental e aceite pela seguradora privada, é mandatório que o plantio seja executado em estrita observância às diretrizes do Zoneamento Agrícola de Risco Climático (ZARC), desenvolvido cientificamente pela Empresa Brasileira de Pesquisa Agropecuária (Embrapa).
O ZARC cruza variáveis de solo (textura arenosa, média ou argilosa), ciclo vegetativo da cultivar (precoce, médio ou tardio) e séries históricas de precipitação e temperatura dos últimos 40 anos para determinar a janela exata de semeadura em cada município brasileiro. Se o produtor semear fora da janela recomendada pelo ZARC, a apólice perde a subvenção do MAPA e a seguradora tem respaldo regulatório para negar a cobertura em caso de sinistro.
3. Matriz Atuarial de Subscrição por Cultura
As condições de subscrição, franquias dedutíveis e taxas de prêmio variam de forma acentuada entre as diferentes culturas do agronegócio nacional. A tabela a seguir sintetiza os parâmetros atuariais praticados pelo mercado segurador brasileiro na safra 2026:
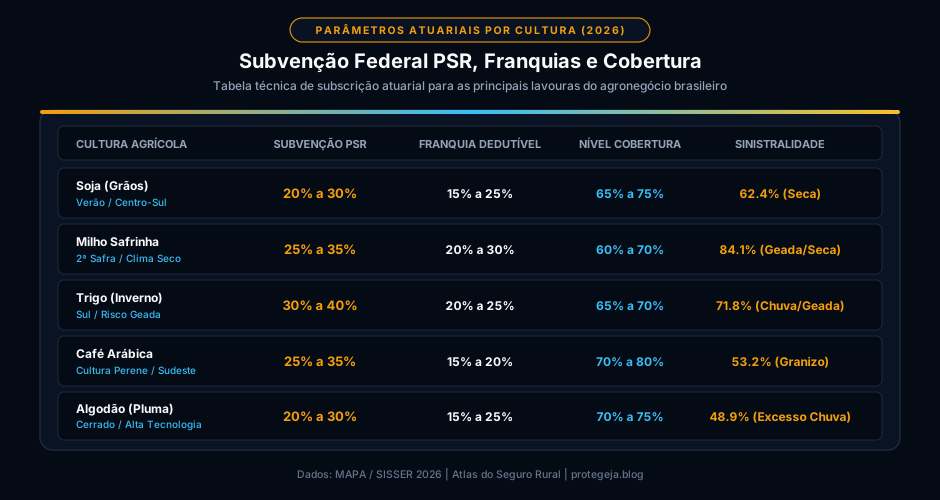
Simulação Prática de Apólice e Indenização de Soja
Para ilustrar a matemática atuarial em uma propriedade real, consideremos uma fazenda de 1.000 hectares de soja no estado de Goiás:
- Produtividade Média Histórica: 60 sacas/ha.
- Nível de Cobertura Contratado: 70% (Produtividade Garantida de 42 sacas/ha).
- Preço Estipulado da Saca (Contrato): R$130,00.
- Valor Segurado por Hectare:42 × R$ 130,00 = R$ 5.460,00/ ha.
- Valor Total Segurado (1.000 ha): R$ 5.460.000,00.
- Taxa de Prêmio Comercial: 6,0% (Prêmio Bruto = R$ 327.600,00).
- Subvenção Federal do PSR (25%): R$ 81.900,00 assumidos pelo MAPA.
- Prêmio Líquido Pago pelo Produtor: R$ 245.700,00 (apenas 4,5% sobre o capital protegido).
Cenário de Sinistro Climático (Seca no Florescimento): Uma estiagem de 32 dias atinge a lavoura na fase reprodutiva. A colheita final atinge apenas 28 sacas/ha (quebra de 14 sacas/ha em relação à garantia contratual de 42 sacas/ha):
- Cálculo da Indenização por Hectare: (42 - 28) × R$ 130,00 = R$ 1.820,00/ ha.
- Indenização Líquida Depositada na Conta: R 1.820,00 × 1.000 ha = R$ 1.820.000,00.
Graças à apólice, o produtor recebeu R$ 1,82 milhão em liquidez imediata, quitou as sementes e fertilizantes financiados e preservou integralmente a solvência da propriedade para o plantio da safrinha.
4. O Grande Duelo: Seguro Rural Privado vs. Proagro (Bacen)
Muitos produtores rurais que acessam crédito bancário oficial pelo Pronaf ou Pronamp são apresentados ao Proagro (Programa de Garantia da Atividade Agropecuária), operado pelo Banco Central do Brasil. É comum a confusão conceitual entre os dois instrumentos, mas suas finalidades econômicas e limites jurídicos são completamente distintos.
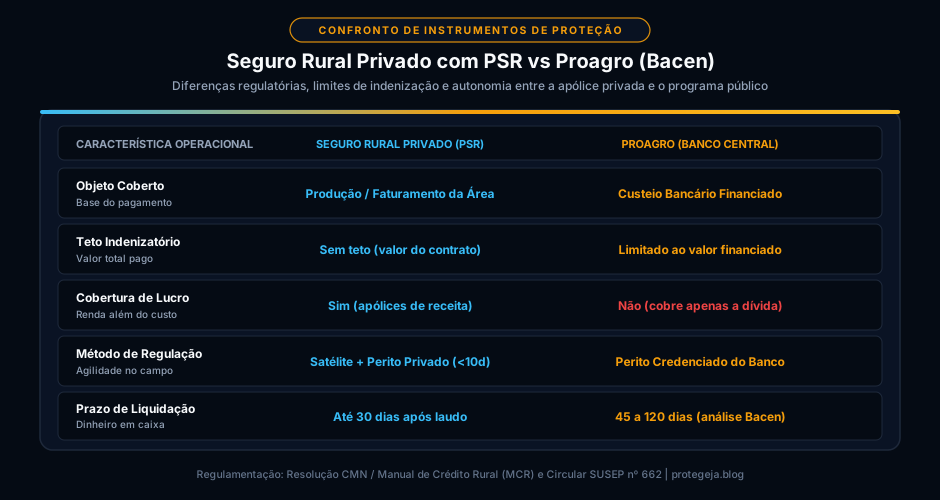
Principais Diferenças Operacionais:
- O que é indenizado:
- O Proagro não indeniza a perda de patrimônio ou a produtividade da lavoura: ele é uma garantia de crédito vinculada ao financiamento bancário. Se a safra colapsar, o Proagro amortiza a dívida que o agricultor pegou no banco para comprar adubo e diesel, até o teto regulamentado pelo Conselho Monetário Nacional (CMN). O agricultor fica livre da dívida do banco, mas não sobra um centavo de capital em sua conta para reinvestir ou custear sua família.
- O Seguro Rural Privado, por outro lado, indeniza a produção esperada ou o faturamento bruto. Uma vez apurada a quebra, o dinheiro entra diretamente na conta bancária do produtor, concedendo total autonomia de gestão de liquidez.
- Tempo de Regulação do Sinistro:
- A regulação de sinistros no Proagro passa por comitês de análise bancária e diretrizes do Banco Central que frequentemente demandam entre 60 e 180 dias para conclusão.
- Nas apólices privadas contemporâneas com o uso de sensoriamento remoto orbital e peritos agrônomos credenciados, o laudo pericial é fechado em menos de 10 dias e o pagamento depositado em até 30 dias após a entrega dos documentos.
5. A Revolução do Sensoriamento Remoto: Perícias por Satélite e Drones com NDVI
Historicamente, o principal atrito na regulação de sinistros rurais residia na demora e na subjetividade das vistorias presenciais. Em períodos de seca generalizada, as seguradoras não dispunham de peritos agrônomos em número suficiente para inspecionar simultaneamente milhares de fazendas espalhadas por estados como Mato Grosso, Paraná ou Rio Grande do Sul. Quando o perito finalmente chegava à fazenda, a lavoura já havia sido gradeada ou colhida, gerando impasses contratuais.
Em 2026, esse cenário foi totalmente transformado pela adoção do Sensoriamento Remoto por Constelações de Satélites e Sensores Multiespectrais:
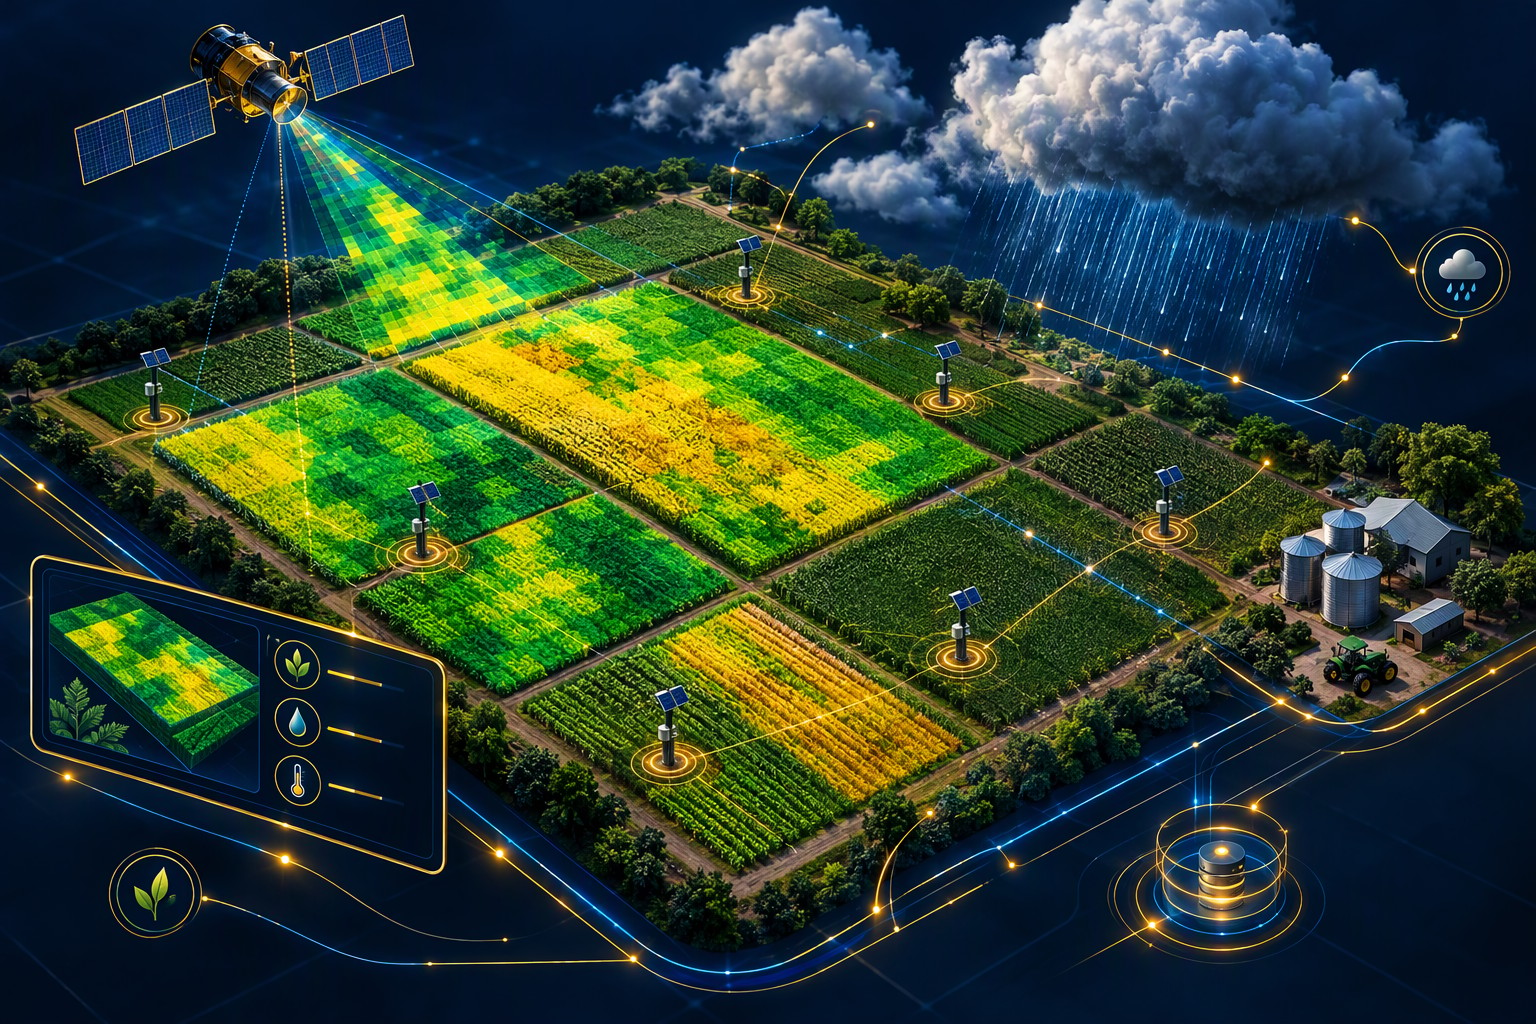
- Índice de Vegetação por Diferença Normalizada (NDVI): Satélites de alta resolução capturam a refletância da radiação eletromagnética nas faixas do vermelho e infravermelho próximo a cada 48 horas. A clorofila de plantas saudáveis absorve intensamente a luz vermelha e reflete o infravermelho. Quando a cultura sofre estresse hídrico ou térmico, a assinatura do NDVI desaba de forma mensurável e incontestável, permitindo mapear a quebra talhão por talhão sem necessidade de adentrar a fazenda.
- Seguro Paramétrico (Index-Based Insurance): Uma das modalidades mais inovadoras da SUSEP é o seguro paramétrico. A apólice não exige comprovação física de perda na espiga ou na vagem: ela vincula a indenização a um índice paramétrico objetivo medido por estações meteorológicas ou satélites (por exemplo: se a precipitação pluviométrica no município for inferior a 45 mm durante o mês crítico de janeiro, a indenização é disparada automaticamente em 48 horas sem necessidade de perícia humana).
Perguntas Frequentes (FAQ Técnico)
1. Quem tem direito a receber o desconto da Subvenção Federal do PSR?
Qualquer produtor rural, pessoa física ou jurídica, que contrate uma apólice de seguro agrícola para culturas incluídas no Plano Trienal do MAPA e que esteja com a situação fiscal regular perante o CADIN e a Receita Federal. O enquadramento é automático no ato da cotação com a seguradora credenciada, até o esgotamento dos recursos orçamentários anuais liberados pelo Governo Federal.
2. O que acontece se o orçamento do PSR se esgotar no meio da safra?
Os recursos do Programa de Subvenção possuem dotação orçamentária fixa na Lei Orçamentária Anual (LOA). Caso o montante anual se esgote antes do encerramento da janela de contratação, o produtor ainda pode emitir a apólice com a seguradora privada, porém terá de arcar com 100% do prêmio comercial ou buscar subvenções complementares oferecidas por governos estaduais (como ocorre em São Paulo, Paraná e Rio Grande do Sul).
3. Posso contratar Seguro Rural e Proagro simultaneamente na mesma área de plantio?
Não. A regulamentação do Conselho Monetário Nacional (CMN) e as regras do Manual de Crédito Rural (MCR) proíbem expressamente a duplicidade de cobertura sobre o mesmo objeto de financiamento e sobre as mesmas coordenadas geográficas dos talhões. O produtor deve optar formalmente entre a adesão ao Proagro ou a contratação da apólice privada com subvenção do PSR.
4. Como é comprovada a produtividade histórica de uma propriedade recém-adquirida?
Quando o produtor rural não dispõe de notas fiscais de venda e laudos agronômicos dos últimos três anos referentes àquela matrícula de imóvel específica, a seguradora utiliza como base atuarial a produtividade média oficial apurada pelo Instituto Brasileiro de Geografia e Estatística (IBGE) e pela Companhia Nacional de Abastecimento (CONAB) para aquele município específico, aplicando um redutor de segurança temporário de 10% a 15% na garantia.
5. O Seguro Rural cobre pragas agrícolas como ferrugem asiática ou lagarta-falsa-medideira?
Em regra, apólices agrícolas padrão não cobrem ataques de pragas ou doenças fúngicas previsíveis, pois o controle fitossanitário é considerado obrigação técnica elementar de manejo do agricultor. No entanto, se a incidência descontrolada da praga for consequência direta e comprovada de uma anomalia climática coberta na apólice (como chuvas ininterruptas que impediram o trator de entrar na lavoura para aplicar defensivos na janela correta), a cobertura pode ser reconhecida mediante laudo pericial circunstanciado.
Referências Bibliográficas e Regulatórias
- Ministério da Agricultura e Pecuária (MAPA). Programa de Subvenção ao Prêmio do Seguro Rural (PSR): Diretrizes Operacionais e Relatório Anual de Sinistralidade 2026. Brasília: MAPA/SISSER, 2026.
- Superintendência de Seguros Privados (SUSEP). Circular SUSEP nº 662/2022: Regras para Contratação e Operação de Seguros de Grandes Riscos e Ramos Rurais. Rio de Janeiro: SUSEP, 2022.
- Empresa Brasileira de Pesquisa Agropecuária (Embrapa). Zoneamento Agrícola de Risco Climático (ZARC): Séries Temporais de Balanço Hídrico e Janelas de Semeadura no Brasil. Campinas: Embrapa Agricultura Digital, 2026.
- Banco Central do Brasil (Bacen). Manual de Crédito Rural (MCR) - Capítulo 16: Programa de Garantia da Atividade Agropecuária (Proagro). Brasília: Banco Central do Brasil, 2026.
- Conselho Nacional de Seguros Privados (CNSP). Resolução CNSP nº 407/2021: Princípios Gerais Aplicáveis aos Contratos de Seguros dos Ramos Rurais. Rio de Janeiro: CNSP, 2021.
- Centro de Estudos Avançados em Economia Aplicada (CEPEA/ESALQ). Indicadores de Preços Agropecuários e Gestão de Riscos de Preço e Produção no Agronegócio Brasileiro. Piracicaba: Universidade de São Paulo (USP), 2026.
Carregando comentários…