
Sinistro D&O: da notificação ao adiantamento dos custos de defesa
Neste artigo
- 1. O Fundamento Jurídico: Por Que o Patrimônio Pessoal do Administrador Está em Risco?
- 2. A Tríplice Arquitetura da Apólice D&O: Side A, Side B e Side C
- 3. O Ciclo do Sinistro D&O: Notificação, Defesa e Adiantamentos
- 4. Diferenças Fundamentais: Seguro D&O vs. Seguro E&O vs. RC Geral
- 5. A Cláusula de Dolo: A Fronteira da Insegurabilidade
- Perguntas Frequentes (FAQ Técnico)
- Referências Bibliográficas e Normativas Oficiais
No ecossistema corporativo contemporâneo, a tomada de decisão no nível de diretoria e conselho de administração tornou-se uma atividade cercada por riscos jurídicos de magnitude sem precedentes. No Brasil, o mito de que a sociedade limitada ou a sociedade anônima protege integralmente o patrimônio particular dos seus administradores ruiu diante do ativismo regulatório da Comissão de Valores Mobiliários (CVM), do rigor fiscal da Receita Federal e, primordialmente, da facilidade com que o Poder Judiciário aplica a Desconsideração da Personalidade Jurídica tanto na esfera cível quanto trabalhista e consumerista.
Quando uma crise de governança, uma autuação tributária bilionária, um desastre ambiental ou um litígio movido por acionistas minoritários atinge uma corporação, os primeiros alvos de medidas constritivas — como o bloqueio imediato de contas bancárias via SisbaJud e a penhora de imóveis — são os bens pessoais de diretores, conselheiros estatutários e membros da alta administração. É nesse cenário de extrema vulnerabilidade pessoal que o Seguro de Responsabilidade Civil de Administradores (Seguro D&O - Directors & Officers) se consolida não como um mero benefício corporativo, mas como a ferramenta técnica indispensável de preservação patrimonial e governança corporativa.
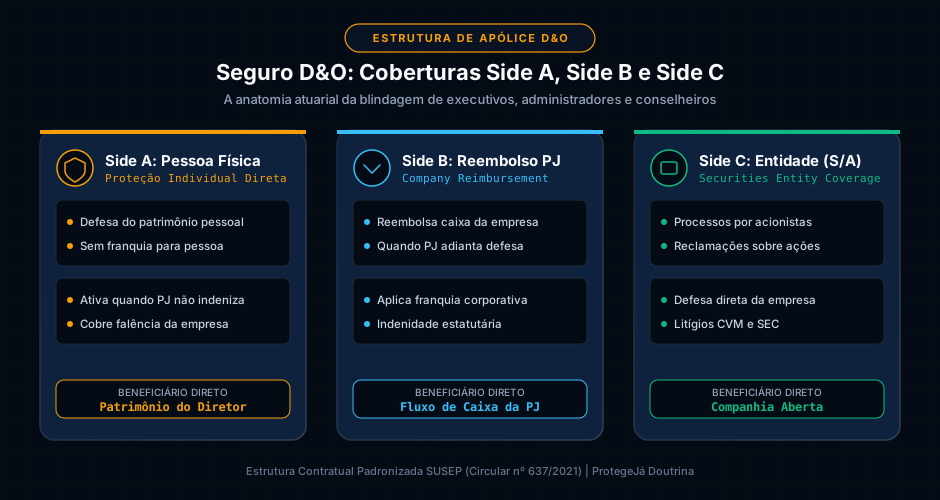
Regulamentado no Brasil pela Circular SUSEP nº 637/2021, o Seguro D&O possui uma arquitetura securitária sofisticada e particular, dividida nas famosas coberturas Side A (Pessoa Física), Side B (Reembolso à Companhia) e Side C (Entidade/Valores Mobiliários). Neste dossiê completo do ProtegeJá, dissecamos cada cláusula dessa apólice, analisamos os gatilhos jurídicos de responsabilização pessoal de administradores e entregamos o roteiro definitivo para estruturação de limites máximos de garantia (LMI) adequados à realidade empresarial de 2026.
1. O Fundamento Jurídico: Por Que o Patrimônio Pessoal do Administrador Está em Risco?
O ordenamento jurídico brasileiro estabelece deveres fiduciários rigorosos para quem assume cargo de administração em pessoas jurídicas. A Lei das Sociedades por Ações (Lei nº 6.404/1976), nos artigos 153 a 158, consagra os quatro grandes deveres do gestor:
- Dever de Diligência (Art. 153): O administrador deve empregar o cuidado e a competência que todo homem ativo e probo costuma empregar na administração dos seus próprios negócios (business judgment rule).
- Dever de Lealdade (Art. 155): Proibição estrita de colocar interesses particulares acima dos interesses da companhia, uso indevido de informação privilegiada (insider trading) e apropriação de oportunidades comerciais.
- Dever de Informar (Art. 157): Obrigação de prestar informações fidedignas ao mercado, acionistas e reguladores, divulgando Fatos Relevantes sem distorções.
- Desvio de Finalidade e Abuso de Poder (Art. 154): O poder de gestão deve ser exercido com estrita observância do objeto social da empresa.
Embora o Artigo 158 da Lei das S/A estipule que o administrador não é pessoalmente responsável pelas obrigações regulares que contrair em nome da sociedade, ele responde pessoal, ilimitada e solidariamente quando agir com culpa grave, violação da lei ou violação do estatuto social.
1.1. As Três Esferas de Penetração Judicial no Patrimônio Particular
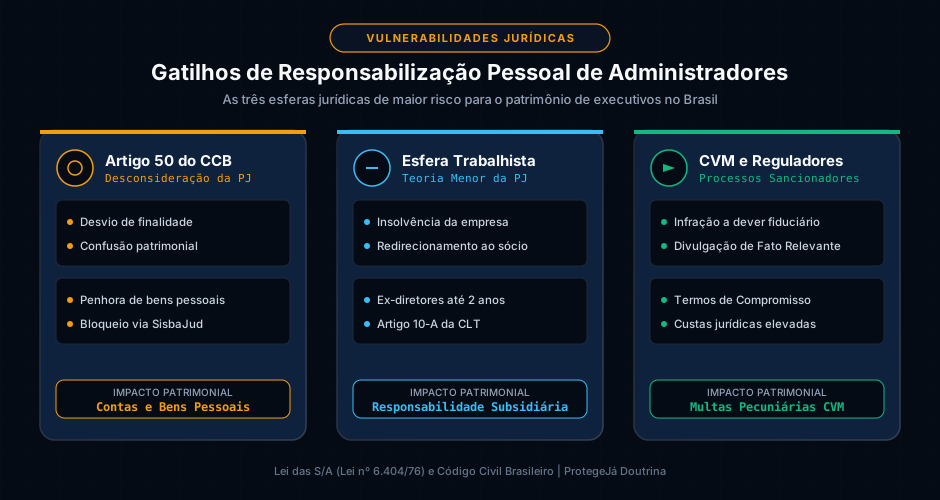
Na prática contenciosa brasileira, o patrimônio do executivo é atingido primordialmente por três vias:
- Desconsideração da Personalidade Jurídica (Artigo 50 do Código Civil): Com a redação dada pela Lei de Liberdade Econômica (Lei nº 13.874/2019), a teoria maior exige desvio de finalidade ou confusão patrimonial. Todavia, em contratos empresariais e falências, juízes frequentemente decretam a extensão dos efeitos da quebra aos bens particulares de administradores antes mesmo do trânsito em julgado.
- A Teoria Menor na Justiça do Trabalho (Artigo 28 do CDC e Artigo 10-A da CLT): No Judiciário Trabalhista, não se exige comprovação de fraude ou dolo. O simples fato de a empresa não possuir saldo em conta bancária para saldar verbas rescisórias autoriza o magistrado a redirecionar a execução diretamente contra contas, veículos e imóveis de quem exerceu a gestão, inclusive ex-diretores até dois anos após a saída dos quadros sociais.
- Responsabilidade Tributária e Fiscal (Artigo 135 do Código Tributário Nacional): A dissolução irregular da sociedade (como o fechamento de um estabelecimento sem baixa formal na Junta Comercial e quitação de certidões) autoriza o Fisco a redirecionar débitos tributários milionários para o CPF dos diretores e sócios-gerentes.
2. A Tríplice Arquitetura da Apólice D&O: Side A, Side B e Side C
O Seguro D&O não é uma apólice genérica de responsabilidade civil: sua estrutura contratual é modular e internacionalmente padronizada para operar sob diferentes cenários de solvência da corporação.
2.1. Side A: Proteção Direta e Exclusiva da Pessoa Física
A cobertura Side A é o núcleo inegociável da blindagem de executivos. Ela atua quando:
- A empresa contratante está legalmente proibida de indenizar o executivo (por exemplo, em determinados litígios derivados movidos pela própria sociedade contra o diretor); ou
- A empresa está insolvente, em processo de Recuperação Judicial ou Falência, sem recursos em caixa para arcar com honorários advocatícios ou pagar acordos judiciais.
Características Centrais do Side A:
- Franquia Zero (Deductible Zero): O administrador pessoa física jamais arca com franquia ou participação obrigatória ao acionar a cobertura Side A.
- Incomunicabilidade de Limites: Em sinistros graves com falência, a apólice D&O que possui limite dedicado exclusivo para Side A (Side A DIC - Difference in Conditions) impede que os credores da massa falida bloqueiem a indenização securitária, garantindo que o valor seja direcionado estritamente à defesa do diretor.
2.2. Side B: Reembolso à Companhia (Corporate Reimbursement)
Na rotina empresarial brasileira, o contrato social ou estatuto da companhia costuma conter cláusulas de indenidade estatutária (indemnification agreements), pelas quais a pessoa jurídica se compromete a adiantar os custos de defesa de seus gestores processados em virtude de atos regulares de gestão.
A cobertura Side B protege o fluxo de caixa da empresa: quando a corporação desembolsa milhões de reais pagando bancas de advogados, pareceres de especialistas e depósitos recursais em prol de seus administradores, ela aciona a seguradora para ser reembolsada integralmente dos valores adiantados, descontada a franquia corporativa contratada.
2.3. Side C: Cobertura da Entidade para Valores Mobiliários (Entity Securities Coverage)
Originária das práticas do mercado norte-americano (SEC) e amplamente difundida no Brasil para companhias abertas listadas na B3, a cobertura Side C estende a proteção à própria pessoa jurídica (a corporação). Ela cobre exclusivamente reclamações decorrentes da emissão, negociação, compra ou venda de valores mobiliários (ações, debêntures, notas comerciais) da empresa, protegendo a companhia contra ações coletivas de acionistas (class actions) e processos sancionadores movidos pela CVM.
3. O Ciclo do Sinistro D&O: Notificação, Defesa e Adiantamentos
Diferente de seguros de bens materiais (onde o sinistro é um evento pontual como incêndio ou batida de veículo), no Seguro D&O o sinistro é um processo dinâmico de longo prazo, operando obrigatoriamente sob a base de Reclamação (Claims-Made Basis) conforme as normas da Circular SUSEP nº 637/2021.
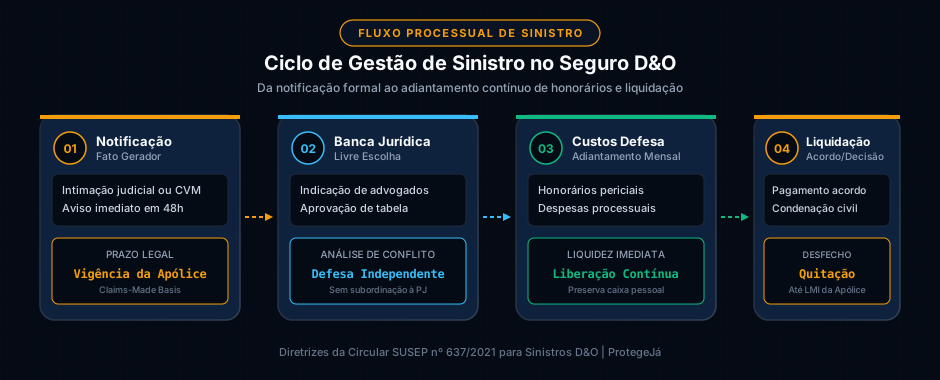
3.1. A Linha do Tempo de uma Reclamação
- Fato Gerador e Data de Retroatividade: O ato de gestão apontado como culposo pode ter sido praticado anos antes da propositura da ação. A apólice protege o executivo desde que o ato tenha ocorrido após a Data de Retroatividade ininterrupta da apólice.
- Notificação Tempestiva: Assim que o administrador recebe uma intimação para prestar esclarecimentos em inquérito civil, procedimento sancionador da CVM ou processo judicial, a seguradora deve ser notificada imediatamente. A perda injustificada de prazos de aviso pode ensejar a perda do direito à indenização.
- Livre Escolha de Defesa: O administrador tem o direito inalienável de indicar a banca de advogados de sua confiança para conduzir sua defesa pessoal, não estando obrigado a aceitar o corpo jurídico da empresa (evitando graves conflitos de interesse).
- Adiantamento Contínuo de Custos de Defesa: A maior vantagem prática do D&O é a liquidez processual. A seguradora adianta mensalmente os honorários advocatícios contratuais, custas periciais e despesas de laudos técnicos, impedindo que o administrador precise desinvestir patrimônio pessoal ou quebrar investimentos para se defender.
- Acordo ou Julgamento: A liquidação ocorre mediante autorização prévia da seguradora para celebração de Termo de Compromisso (na CVM), transação judicial ou quitação de condenação civil até o Limite Máximo de Indenização (LMI).
4. Diferenças Fundamentais: Seguro D&O vs. Seguro E&O vs. RC Geral
Uma confusão recorrente entre conselheiros e empresários é supor que uma apólice corporativa de Responsabilidade Civil Geral (RC Geral) ou de Erros e Omissões (RC Profissional / E&O) substitui o Seguro D&O. Essa equiparação é tecnicamente desastrosa.
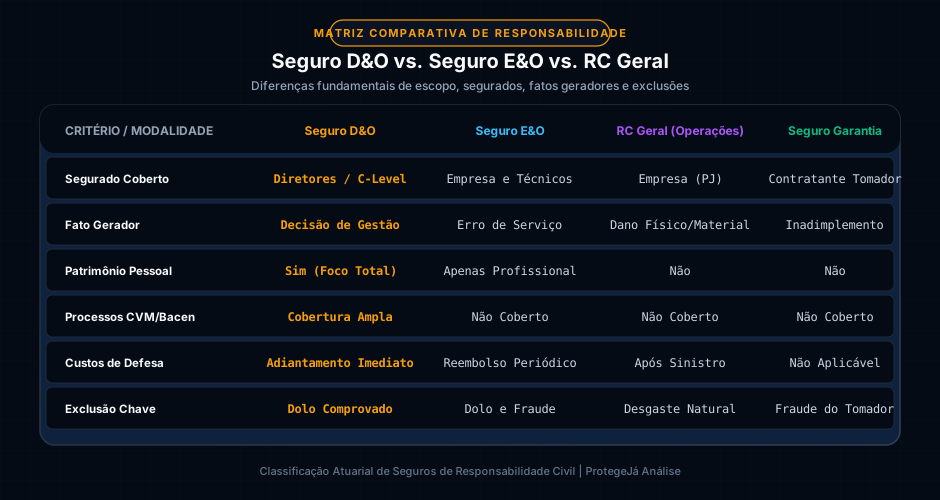
Tabela Técnica de Confronto:
| Dimensão Contratual | Seguro D&O (Administradores) | Seguro E&O (Profissional) | Seguro RC Geral (Operações) |
|---|---|---|---|
| Segurados Cobertos | Diretores, Conselheiros, C-Level | A Empresa e Técnicos Especializados | A Empresa (PJ) e Operações |
| Objeto da Proteção | Patrimônio Pessoal do Gestor | Patrimônio da Empresa por Falhas | Reparação a Terceiros por Danos |
| Fato Gerador Coberto | Atos e Decisões de Gestão Corporativa | Erros Técnicos na Prestação de Serviço | Acidentes Materiais ou Corporais |
| Processos Regulatórios (CVM/Bacen) | Cobertura Integral com Adiantamento | Não Coberto | Não Coberto |
| Desconsideração da PJ | Foco Central de Cobertura (Side A) | Não Aplicável | Não Aplicável |
| Exclusão Fundamental | Dolo com Trânsito em Julgado | Dolo e Fraude Profissional | Danos Morais Puros não Decorrentes |
O Seguro E&O protege contra falhas na entrega técnica do serviço (um hospital processado por erro médico, uma construtora processada por falha de cálculo estrutural). Já o Seguro D&O protege contra a decisão estratégica de alocação de capital, contratações, fusões e aquisições (M&A) e governança que resultou em prejuízo questionado por terceiros.
5. A Cláusula de Dolo: A Fronteira da Insegurabilidade
O Artigo 762 do Código Civil Brasileiro determina expressamente que "é nulo o contrato para garantia de risco proveniente de ato doloso do segurado, do beneficiário, ou do representante de um ou de outro". Portanto, nenhuma apólice de seguros no Brasil cobre atos comprovadamente dolosos, enriquecimento ilícito, corrupção ou fraudes contábeis deliberadas.
No entanto, a jurisprudência pacificada do Superior Tribunal de Justiça (STJ) e a Circular SUSEP nº 637/2021 estabelecem uma salvaguarda civil basilar para os administradores: a presunção de inocência e a obrigatoriedade de adiantamento dos custos de defesa até a comprovação final de dolo.
- Enquanto o processo estiver em curso e não houver sentença judicial transitada em julgado ou confissão formal de prática de dolo pelo administrador, a seguradora é obrigada a continuar bancando integralmente todas as despesas advocatícias e periciais da defesa.
- Se, ao término definitivo da ação, restar comprovado que o ato foi doloso e criminoso, cessa a cobertura e a seguradora adquire o direito de regresso para reaver os valores adiantados. Essa sistemática assegura que o executivo não seja desamparado diante de acusações levianas ou infundadas no calor de disputas societárias.
Perguntas Frequentes (FAQ Técnico)
1. Administradores não estatutários ou procuradores com poderes de gestão podem ser cobertos pelo D&O?
Sim. A definição de "Pessoa Segurada" nas apólices modernas de D&O é ampla e inclui diretores estatutários, membros do conselho de administração, membros do conselho fiscal, membros de comitês de auditoria, diretores comissionados de fato e qualquer procurador com poderes expressos de representação e gestão conferidos pela sociedade.
2. O Seguro D&O cobre custos de defesa e acordos celebrados perante a CVM?
Sim. Os procedimentos administrativos sancionadores conduzidos pela Comissão de Valores Mobiliários (CVM) e pelo Banco Central (Bacen) são expressamente cobertos pelas apólices de padrão AAA. O seguro cobre os honorários advocatícios especializados para responder aos inquéritos e também os valores pecuniários desembolsados na celebração de Termos de Compromisso (TC), desde que não haja reconhecimento de culpa ou confissão de ato doloso.
3. Ex-administradores que já deixaram a empresa continuam protegidos pelo seguro?
Sim. Desde que a apólice D&O original tenha sido renovada ou possua a cláusula de Prazo Suplementar ou Complementar de Reclamação (Discovery Period / Tail Coverage). O executivo permanece segurado contra reclamações futuras relativas a atos praticados durante o período em que exerceu seu mandato na companhia, mesmo que a ação judicial seja proposta anos após sua renúncia.
4. O que é a cláusula de Indenidade Estatutária e como ela se articula com o Side B?
A indenidade estatutária é um compromisso formal assumido pela empresa no estatuto ou em contrato autônomo (indemnification agreement) de defender e indenizar seus diretores contra passivos decorrentes de atos regulares de gestão. A apólice D&O opera como a garantidora financeira desse pacto: quando a empresa desembolsa recursos para cumprir a indenidade, ela aciona a cobertura Side B para recuperar o capital gasto.
5. Se a empresa entrar em Recuperação Judicial, a apólice de D&O é considerada bem da massa falida?
Não no que tange à cobertura Side A. A indenização do Side A pertence com exclusividade à pessoa física do administrador segurado para sua defesa jurídica pessoal, não integrando os ativos da empresa em recuperação ou falência. Por essa razão, os credores concursais não possuem legitimidade processual para arrestar ou penhorar o limite da apólice Side A.
Referências Bibliográficas e Normativas Oficiais
- Superintendência de Seguros Privados (SUSEP). Circular SUSEP nº 637, de 27 de julho de 2021: Dispõe sobre as regras e os critérios para a operação de seguros de responsabilidade civil de diretores e administradores de pessoas jurídicas (Seguro D&O). Rio de Janeiro: Diário Oficial da União, 2021-2026.
- Brasil. Lei nº 6.404, de 15 de dezembro de 1976: Dispõe sobre as Sociedades por Ações (Deveres e Responsabilidades dos Administradores, Arts. 153 a 158). Brasília: Presidência da República, 2026.
- Brasil. Lei nº 10.406, de 10 de janeiro de 2002: Código Civil Brasileiro (Artigos 50, 757 a 762 - Contratos de Seguro e Desconsideração da Personalidade Jurídica). Brasília: Presidência da República, 2026.
- Comissão de Valores Mobiliários (CVM). Instruções e Resoluções CVM sobre Dever de Diligência, Termos de Compromisso e Responsabilização de Gestores. Rio de Janeiro: CVM, 2026.
- Superior Tribunal de Justiça (STJ). Jurisprudência Consolidada sobre Seguro D&O, Adiantamento de Custos de Defesa e a Interpretação da Cláusula de Dolo (Art. 762 do Código Civil). Brasília: STJ, 2025-2026.
- Comparato, Fábio Konder; Salomão Filho, Calixto. O Poder de Controle na Sociedade Anônima: Deveres Fiduciários e Responsabilidade Civil. 6ª ed. São Paulo: Forense, 2025.
Carregando comentários…