
Seguro de Responsabilidade Civil Ambiental: Guia Técnico de Coberturas para Poluição Súbita e Gradual, Remediação e TAC
Neste artigo
- 1. O Regime da Tríplice Responsabilidade e o Risco Integral
- 2. Anatomia das Coberturas: Poluição Súbita vs. Poluição Gradual
- 3. Custos de Remediação, Termo de Ajustamento de Conduta (TAC) e Condições Financeiras
- 4. O Ciclo de Regulação de Sinistro: Da Contenção à Quitação
- 5. FAQ Técnico: Perguntas Frequentes sobre o Seguro RC Ambiental
- 6. Referências Bibliográficas e Legislação Vigente
A operação de indústrias de transformação, transportadoras de produtos perigosos, postos de combustíveis, mineradoras e complexos logísticos no Brasil está submetida a um dos arcabouços regulatórios mais severos do mundo ocidental. Sob a égide da Política Nacional do Meio Ambiente (Lei nº 6.938/1981) e do artigo 225 da Constituição Federal de 1988, a responsabilidade civil por danos ao meio ambiente fundamenta-se na teoria do risco integral: a responsabilidade do poluidor é estritamente objetiva, prescindindo da comprovação de culpa ou dolo, e veda a invocação de excludentes clássicas do direito civil, como caso fortuito, força maior ou fato de terceiro.
Nesse contexto de exposição jurídica irrestrita e solidária, o Seguro de Responsabilidade Civil Ambiental (RC Ambiental) consolidou-se como o instrumento financeiro e jurídico indispensável para a continuidade dos negócios. Uma contaminação não planejada de lençol freático ou um tombamento de caminhão-tanque próximo a mananciais hídricos pode acarretar custos imediatos de contenção, descontaminação de solo, indenizações a comunidades ribeirinhas e celebração de Termos de Ajustamento de Conduta (TAC) com o Ministério Público que facilmente superam dezenas de milhões de reais, comprometendo a liquidez operacional imediata da companhia poluidora.
Historicamente contratado sob condições padronizadas rígidas, o mercado segurador brasileiro foi profundamente modernizado pela Circular SUSEP nº 662/2021, que estabeleceu as novas regras para coberturas de danos patrimoniais e responsabilidades de grandes riscos corporativos. O presente guia técnico detalha a anatomia das apólices de RC Ambiental, as distinções fundamentais entre eventos súbitos e gradais, os critérios para dimensionamento do Limite Máximo de Garantia (LMG) e os protocolos periciais necessários para assegurar a indenização integral em momentos de crise.
1. O Regime da Tríplice Responsabilidade e o Risco Integral
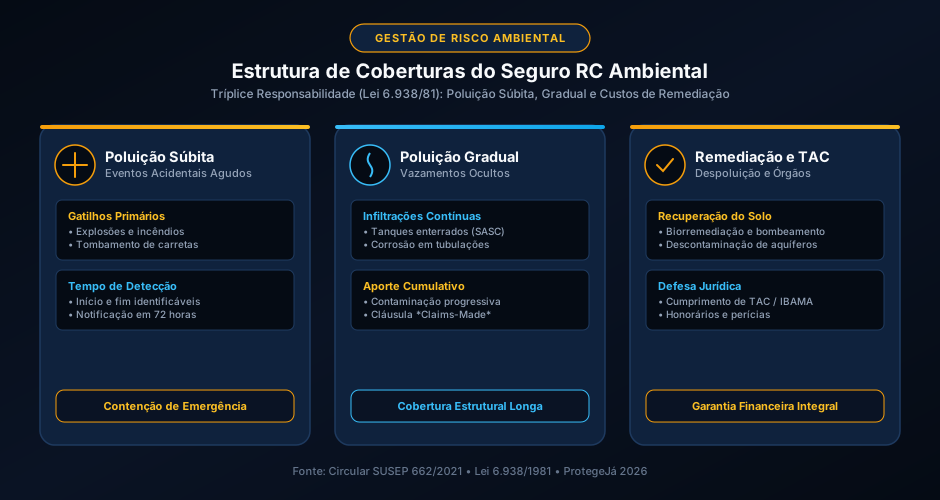
Para compreender a amplitude da apólice de RC Ambiental, é mandatório dominar a estrutura da tríplice responsabilidade ambiental instituída no direito brasileiro. Um mesmo evento poluidor acarreta consequências autônomas e cumulativas em três esferas distintas:
- Esfera Administrativa: Aplicação de autos de infração, embargos de atividade, suspensão de licenças de operação e multas pesadas por órgãos reguladores como IBAMA, CETESB, INEA e FEPAM (Lei nº 9.605/1998 e Decreto nº 6.514/2008). Cabe frisar que as multas punitivas administrativas são, por determinação legal e regulatória da SUSEP, não seguráveis diretamente; contudo, os custos de defesa administrativa e medidas mitigatórias atreladas aos processos estão plenamente cobertos.
- Esfera Penal: Responsabilização da pessoa jurídica e de seus administradores por crimes ambientais, exigindo contratação de perícias técnicas e assistência jurídica especializada.
- Esfera Civil (O Escopo Central da Apólice): Obrigação incondicional de reparar integralmente os danos causados, abrangendo a restauração do ecossistema lesado (status quo ante), a indenização patrimonial e extrapatrimonial a terceiros prejudicados e a compensação ecológica por danos interinos.
1.1 A Teoria do Risco Integral e a Impossibilidade de Excludentes
Diferente da responsabilidade subjetiva tradicional (artigo 186 do Código Civil) e da responsabilidade objetiva moderada (teoria do risco criado), o meio ambiente é tutelado pelo risco integral (artigo 14, § 1º, da Lei 6.938/1981 e teses repetitivas do Superior Tribunal de Justiça - STJ, Tema 681). Isso significa que, demonstrado o nexo de causalidade entre a atividade desenvolvida pela empresa e o dano ambiental constatado, a empresa responderá civilmente mesmo que:
- Tenha ocorrido um evento climático extremo imprevisível (chuva milenar que rompe bacia de decantação);
- O acidente tenha sido provocado por sabotagem ou ato de vandalismo praticado por terceiros;
- A empresa esteja operando em estrita observância de todas as licenças ambientais emitidas e normas técnicas da ABNT.
A apólice de RC Ambiental funciona exatamente como o anteparo de solvência contra esse passivo potencialmente ilimitado.
2. Anatomia das Coberturas: Poluição Súbita vs. Poluição Gradual
As apólices de RC Ambiental comercializadas no mercado corporativo dividem-se em duas modalidades primárias de risco, cuja correta contratação define a eficácia da indenização em caso de sinistro:
2.1 Cobertura de Poluição Súbita e Acidental
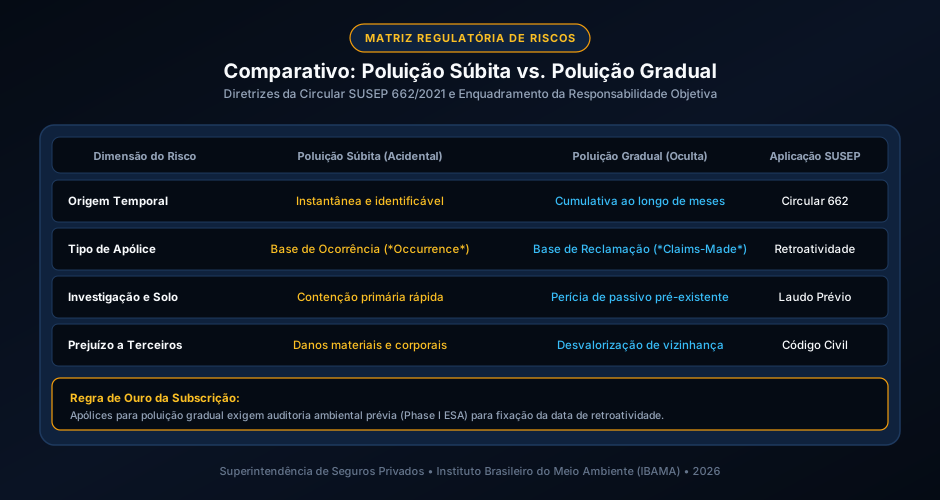
A cobertura para poluição súbita ampara eventos que ocorrem de forma abrupta, violenta e imprevista, possuindo início e fim perfeitamente delimitados no tempo e no espaço. São exemplos clássicos:
- Ruptura instantânea de tubulação industrial durante manobra de pressão;
- Tombamento de carreta com vazamento de defensivos químicos ou hidrocarbonetos em rodovia;
- Incêndio em galpão logístico gerando fumaça tóxica e águas de combate a incêndio contaminadas com efluentes químicos.
Nessa modalidade, as condições contratuais estabelecem prazos rígidos de detecção e aviso (geralmente detecção em até 72 horas após o evento causador e notificação formal à seguradora em até 30 dias). A apólice costuma operar sob a base de ocorrência (Occurrence Basis), amparando sinistros cujo fato gerador ocorreu dentro do período de vigência.
2.2 Cobertura de Poluição Gradual (Oculta e Continuada)
A poluição gradual representa o risco mais complexo da gestão ambiental corporativa. Ela decorre de eventos lentos, cumulativos e imperceptíveis que ocorrem ao longo de meses ou anos até que a contaminação seja descoberta na superfície ou através de sondagens hidrogeológicas de rotina. Os casos mais recorrentes envolvem:
- Microfissuras em tanques subterrâneos de armazenamento de combustíveis (SASC);
- Infiltração constante de metais pesados através de juntas de dilatação de pisos industriais;
- Migração contínua de solventes organoclorados através do solo até aquíferos subterrâneos.
Dada a natureza diferida no tempo, a cobertura de poluição gradual opera invariavelmente sob a base de reclamação com notificação (Claims-Made Basis), acompanhada de uma Data de Retroatividade. A apólice indenizará sinistros se a contaminação tiver ocorrido a partir da data retroativa acordada e a primeira reclamação de terceiro ou notificação do órgão ambiental for apresentada durante a vigência da apólice ou em seu prazo complementar/suplementar.
Para conceder a cobertura de poluição gradual, as seguradoras exigem a realização prévia de uma Avaliação Ambiental de Sítio - Fase I (e, se necessário, Fase II com sondagens e análises laboratoriais), visando identificar passivos ambientais históricos pré-existentes, que serão expressamente excluídos da apólice.
3. Custos de Remediação, Termo de Ajustamento de Conduta (TAC) e Condições Financeiras
A cobertura mais acionada financeiramente em um sinistro ambiental não é a indenização por danos físicos diretos a terceiros, mas sim a cláusula de Custos de Remediação e Despoluição (Remediation and Clean-up Costs).
3.1 O Escopo dos Custos de Remediação
Quando ocorre a contaminação de um sítio, a empresa é obrigada por lei a estancar a dispersão e recuperar a área degradada até que as concentrações de contaminantes atinjam os valores orientadores de solo e água subterrânea fixados pela Resolução CONAMA nº 420/2009. A apólice ampara:
- Custos Emergenciais no Local (On-Site): Instalação de barreiras de contenção, escavação de solo contaminado, bombeamento emergencial de lençol freático, transporte de resíduos perigosos (Classe I) e destinação final em aterros industriais licenciados ou incineração;
- Custos Fora do Local (Off-Site): Descontaminação de propriedades lindeiras atingidas pela pluma de contaminação subterrânea ou efluentes superficiais;
- Monitoramento Pós-Remediação: Campanhas periódicas de amostragem de poços de monitoramento durante o período de 1 a 3 anos exigido pelos órgãos ambientais para a emissão do Termo de Reabilitação da Área.
3.2 Amparo a Termos de Ajustamento de Conduta (TAC)
Na quase totalidade dos acidentes graves no Brasil, a intervenção do Ministério Público Estadual ou Federal culmina na propositura de um Termo de Ajustamento de Conduta (TAC), com força de título executivo extrajudicial (artigo 5º, § 6º, da Lei nº 7.347/1985). O TAC impõe cronogramas rigorosos de remediação física, compensações ecológicas e prestação de garantias financeiras.
As modernas apólices de RC Ambiental ajustadas à Circular SUSEP 662/2021 preveem expressamente o reembolso dos gastos incorridos pela empresa no cumprimento de obrigações de fazer estabelecidas em TAC, desde que os termos do acordo sejam submetidos à prévia anuência da seguradora e digam respeito direto à restauração ambiental amparada pela apólice.
3.3 Dimensionamento do Limite Máximo de Garantia (LMG)
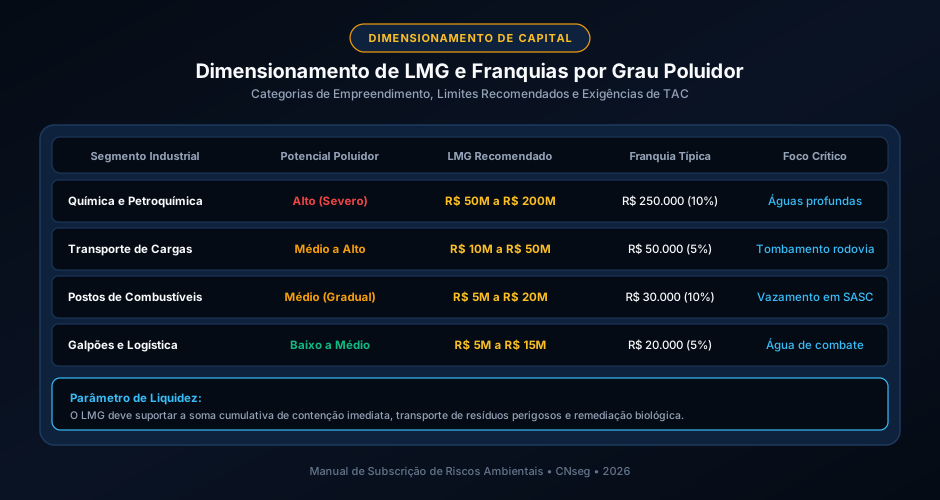
A determinação do Limite Máximo de Garantia deve considerar a Perda Máxima Provável (PML) da planta, e não apenas o seu faturamento anual. Os critérios técnicos recomendados pelos subscritores abrangem:
- Proximidade de Corpos Hídricos e Aquíferos: Plantas industriais localizadas sobre aquíferos de recarga regional ou a menos de 500 metros de rios exigem LMG mínimo de R$ 50 milhões a R$ 100 milhões, dado o custo exponencial de remediação em meio aquoso;
- Toxicidade e Volume das Substâncias Manipuladas: Armazenamento de compostos voláteis (VOCs), solventes clorados ou combustíveis em larga escala requer franquias específicas e limites elevados para danos ecológicos puros;
- Densidade Populacional Circundante: Empreendimentos em áreas urbanas consolidadas enfrentam alto risco de evacuação preventiva de moradores e desvalorização imobiliária em massa.
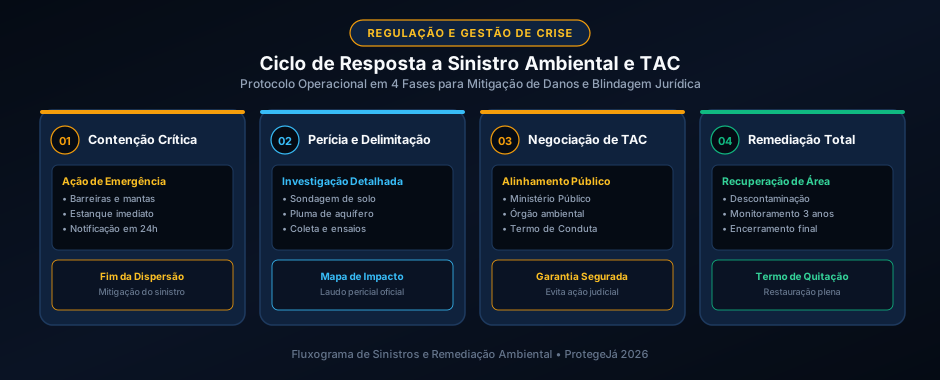
4. O Ciclo de Regulação de Sinistro: Da Contenção à Quitação
A gestão de um sinistro de responsabilidade civil ambiental demanda uma coordenação multidisciplinar entre a equipe de emergência da empresa, consultorias ambientais credenciadas, advogados ambientalistas e a equipe de regulação da seguradora. O protocolo divide-se em quatro fases sequenciais:
Fase 1: Resposta Imediata e Contenção (0 a 72 Horas)
A prioridade absoluta do segurado é estancar a fonte do vazamento e impedir o avanço da contaminação sobre corpos d'água e galerias pluviais. O acionamento de empresas especializadas em atendimento a emergências químicas (com barreiras absorventes, caminhões a vácuo e neutralizadores químicos) deve ocorrer de forma imediata. A comunicação formal à seguradora e aos órgãos públicos de fiscalização deve respeitar os prazos estipulados na apólice.
Fase 2: Investigação Detalhada e Delimitação da Pluma (1 a 4 Semanas)
A equipe de perícia de sinistro é deslocada para o local para acompanhar as sondagens de solo, instalação de poços de monitoramento e envio de amostras para laboratórios certificados com acreditação ISO/IEC 17025. Essa fase delimita a extensão geográfica e a profundidade da pluma de contaminantes, gerando o Laudo Técnico de Nexo Causal e Estimativa de Custos de Remediação.
Fase 3: Aprovação do Plano de Intervenção e Negociação do TAC (1 a 3 Meses)
A consultoria ambiental submete o Plano de Remediação ao órgão ambiental competente (CETESB, INEA, IBAMA). Simultaneamente, ocorrem as audiências com o Ministério Público. A seguradora participa como interveniente garantidora, validando os orçamentos das tecnologias de remediação propostas (como Pump and Treat, Dessorção Térmica, Extração de Vapores do Solo - SVE ou Biorremediação).
Fase 4: Execução da Remediação e Monitoramento (6 Meses a 3 Anos)
Executam-se as obras civis de remediação e o monitoramento hidrogeológico contínuo. As despesas são reembolsadas periodicamente pela seguradora mediante comprovação técnica e contábil das medições. O encerramento definitivo do sinistro ocorre com a entrega do relatório final e a chancela do órgão ambiental atestando a conformidade da área com os padrões legais.
5. FAQ Técnico: Perguntas Frequentes sobre o Seguro RC Ambiental
As multas administrativas aplicadas pelo IBAMA ou órgãos estaduais são pagas pela apólice de seguro?
Não diretamente. Conforme as regras da SUSEP e os princípios gerais do direito securitário brasileiro, as multas de caráter estritamente punitivo e pecuniário aplicadas pelo poder de polícia estatal são insuscetíveis de transferência para o segurador. Contudo, a apólice cobre integralmente os honorários advocatícios e despesas periciais de defesa nos processos administrativos, além de todos os custos materiais decorrentes das obrigações de fazer exigidas pelo órgão.
O que diferencia a apólice de Poluição Súbita da apólice de Poluição Gradual?
A poluição súbita cobre vazamentos e contaminações de início imediato, acidental e identificável no tempo (como tombamento de veículo ou explosão de tanque), operando normalmente sob base de ocorrência. A poluição gradual cobre vazamentos lentos e ocultos ao longo do tempo (como corrosão de tubulação subterrânea), exigindo apólice sob base de reclamação (Claims-Made) com data de retroatividade e laudo prévio de vistoria ambiental.
É possível contratar cobertura de RC Ambiental para o transporte de cargas de produtos químicos?
Sim. Existe a modalidade de RC Ambiental Transporte, voltada para embarcadores e transportadores rodoviários, ferroviários e hidroviários. Ela cobre danos a terceiros e custos de despoluição e transbordo causados por tombamento, colisão, capotamento ou vazamento acidental durante a viagem, complementando as coberturas civis obrigatórias (RCTR-C e RC-DC da Lei nº 14.599/2023).
Como a Circular SUSEP 662/2021 beneficiou a contratação de seguros ambientais para indústrias?
A Circular 662/2021 extinguiu as condições padronizadas engessadas, permitindo a estruturação de apólices personalizadas (tailor-made). As empresas ganharam flexibilidade para negociar cláusulas sob medida de retroatividade, coberturas específicas para remediação em sítio próprio (On-Site), franquias dedutíveis ajustadas ao apetite ao risco da companhia e amparo a acordos firmados em TAC.
6. Referências Bibliográficas e Legislação Vigente
- BRASIL. Constituição da República Federativa do Brasil de 1988. Artigo 225 (Da Tutela do Meio Ambiente e da Responsabilidade por Danos Ecológicos). Brasília, 1988.
- BRASIL. Lei nº 6.938, de 31 de agosto de 1981. Dispõe sobre a Política Nacional do Meio Ambiente, seus fins e mecanismos de formulação e aplicação (Artigo 14, § 1º - Teoria do Risco Integral e Responsabilidade Objetiva).
- BRASIL. Lei nº 7.347, de 24 de julho de 1985. Disciplina a Ação Civil Pública de Responsabilidade por Danos Causados ao Meio-Ambiente e aos Bens de Valor Artístico, Estético e Histórico (Artigo 5º - Termo de Ajustamento de Conduta).
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Circular SUSEP nº 662, de 11 de abril de 2021. Dispõe sobre as regras e os critérios para operação e comercialização de contratos de seguros de danos para cobertura de grandes riscos.
- CONSELHO NACIONAL DO MEIO AMBIENTE (CONAMA). Resolução CONAMA nº 420, de 28 de dezembro de 2009. Dispõe sobre critérios e valores orientadores de qualidade do solo quanto à presença de substâncias químicas e estabelece diretrizes para o gerenciamento ambiental de áreas contaminadas.
- CONFEDERAÇÃO NACIONAL DAS SEGURADORAS (CNseg). Manual Técnico de Subscrição e Gestão de Sinistros de Responsabilidade Civil e Riscos Ambientais. Rio de Janeiro: CNseg, 2026.
Carregando comentários…