
Seguro Habitacional no SFH e SFI em 2026: Coberturas Compulsórias MIP e DFI, Apólice de Mercado e Quitação por Invalidez
Neste artigo
- 1. A Arquitetura das Coberturas Obrigatórias: MIP vs. DFI
- 2. O Rito Cronológico de Quitação por Invalidez Permanente
- 3. O Confronto de Custos: Apólice Coletiva do Banco vs. Apólice Privada de Mercado
- 4. Regulação Técnica do DFI: Sinistros Estruturais vs. Vícios de Construção
- 5. Cuidados Práticos na Gestão do Seguro Habitacional
- Perguntas Frequentes (FAQ)
- Referências e Fontes Oficiais
A aquisição da casa própria por meio de financiamento bancário de longo prazo (com horizontes de 20 a 35 anos) é um dos maiores compromissos financeiros e patrimoniais assumidos pelas famílias brasileiras. Ao assinar a escritura de compra e venda com alienação fiduciária pelo Sistema Financeiro da Habitação (SFH) ou Sistema de Financiamento Imobiliário (SFI), o mutuário depara-se com uma cobrança mensal compulsória embutida em cada parcela da dívida: o Seguro Habitacional.
Instituído originalmente pelo artigo 14 da Lei nº 4.380, de 21 de agosto de 1964 e estruturado sob os preceitos do Decreto-Lei nº 73, de 21 de novembro de 1966, o Seguro Habitacional não é uma taxa bancária acessória, mas sim uma garantia securitária bilateral obrigatória por lei. De um lado, resguarda a instituição financeira credora contra o risco de inadimplência definitiva decorrente de tragédias biológicas ou físicas; de outro, protege a família do devedor contra a perda do imóvel residencial e a execução de dívidas impagáveis em momentos de vulnerabilidade existencial.
Contudo, no cenário de 2026, com a consolidação das normas da Superintendência de Seguros Privados (SUSEP) sobre o Seguro Habitacional e a jurisprudência pacificada do Superior Tribunal de Justiça (STJ), essa apólice ganhou novos contornos: o direito inalienável do mutuário de cotar o seguro no mercado livre (fugindo da apólice coletiva imposta pelo banco credor), a apuração do Custo Efetivo do Seguro Habitacional (CESH) e a distinção estrita das hipóteses de quitação do saldo devedor por morte ou invalidez permanente.
1. A Arquitetura das Coberturas Obrigatórias: MIP vs. DFI
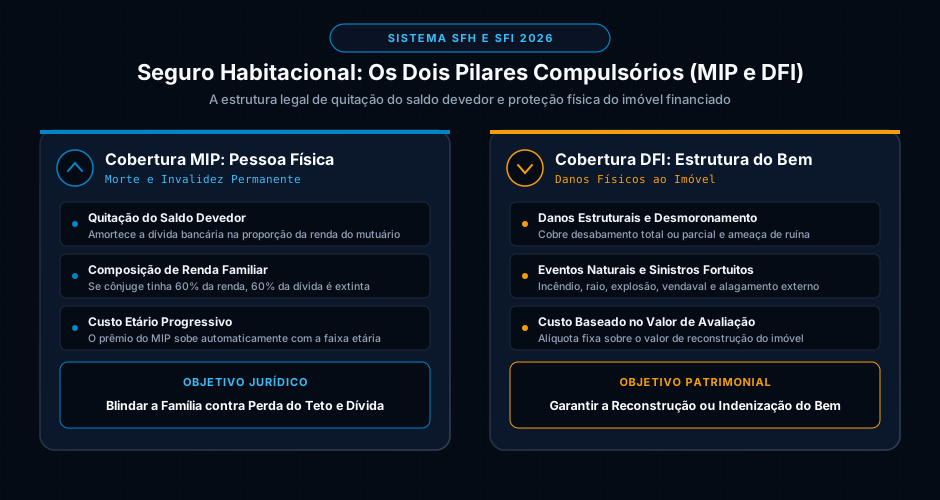
Conforme a regulação atuarial da SUSEP, todo contrato de financiamento habitacional firmado no Brasil deve conter, obrigatoriamente, duas coberturas fundamentais conjugadas na mesma apólice: a cobertura de Morte e Invalidez Permanente (MIP) e a cobertura de Danos Físicos ao Imóvel (DFI).
1.1 Cobertura MIP (Morte e Invalidez Permanente)
A garantia MIP protege a pessoa física do adquirente e possui como beneficiário primário a instituição bancária credora, com o objetivo de liquidar a dívida imobiliária em caso de sinistro pessoal:
- Gatilho de Morte: Em caso de falecimento do mutuário (seja por causas naturais ou acidentais), a seguradora repassa diretamente ao agente financeiro o capital necessário para amortizar ou liquidar integralmente o saldo devedor vincendo daquele proponente.
- Gatilho de Invalidez Permanente: Ocorre quando o segurado é acometido por doença incapacitante irreversível ou lesão decorrente de acidente pessoal que inviabilize de forma permanente o exercício de sua profissão ou qualquer atividade laborativa capaz de garantir seu sustento. O marco balizador para comprovação técnica perante a seguradora é, em regra, a carta de concessão de aposentadoria por incapacidade permanente emitida pelo INSS ou laudo pericial conclusivo de junta médica oficial.
- A Regra de Proporcionalidade na Composição de Renda: Nos contratos em que duas ou mais pessoas compõem renda conjunta para a aprovação do crédito habitacional (como marido e mulher, pais e filhos ou sócios), a cobertura MIP é rigorosamente distribuída de acordo com os percentuais formalizados na proposta de crédito. Se o cônjuge A era responsável por 70% da renda familiar e o cônjuge B por 30%, o falecimento ou invalidez de A extingue exatamente 70% do saldo devedor, restando à família arcar apenas com as parcelas proporcionais aos 30% de titularidade de B.
1.2 Cobertura DFI (Danos Físicos ao Imóvel)
Enquanto a MIP protege a integridade biológica do mutuário, a cobertura DFI protege a integridade física e estrutural da edificação financiada:
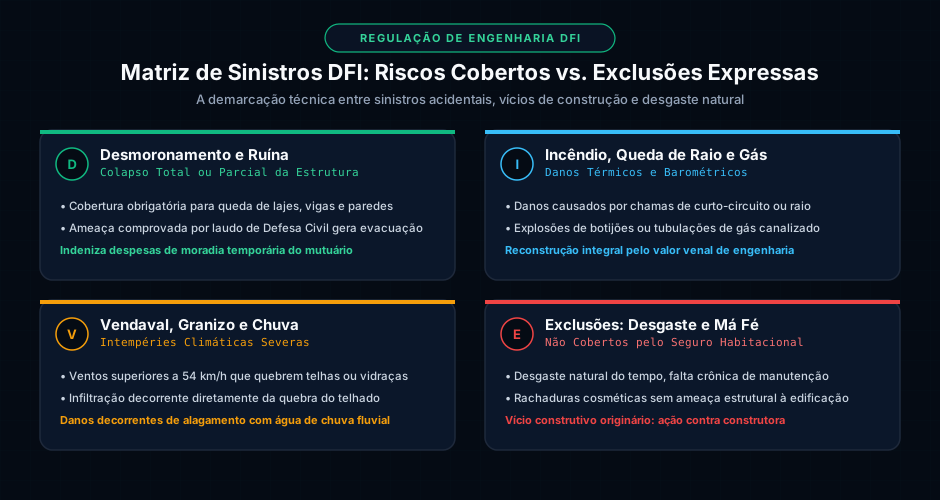
- Escopo de Cobertura Compulsória: A apólice de DFI ampara eventos fortuitos e acidentais decorrentes de fatores externos que ameacem a higidez do prédio residencial, tais como incêndio, queda de raio, explosão de qualquer natureza, inundação externa provocada por transbordamento de rios ou chuvas atípicas, destelhamento por vendaval (ventos com velocidade superior a 54 km/h), granizo e desmoronamento total ou parcial de paredes, lajes e vigas.
- Ameaça Iminente de Desmoronamento: Um dos pontos mais relevantes do DFI é que o mutuário não precisa aguardar o colapso efetivo da casa para acionar o seguro. Comprovada a ameaça grave e iminente de desmoronamento por laudo circunstanciado da Defesa Civil ou de perito de engenharia, a seguradora deve arcar com os custos de escoramento de emergência, obras de estabilização estrutural e até mesmo despesas de moradia temporária (aluguel social) para a família desalojada.
- Cálculo da Indenização de Engenharia: Conforme as diretrizes das Regras Gerais de Seguros de Danos da SUSEP, o limite máximo de indenização do DFI não se vincula ao valor de mercado do imóvel (que inclui o preço do terreno e a valorização comercial do bairro), mas sim ao Valor de Reconstrução da edificação, apurado com base no Custo Unitário Básico da Construção Civil (CUB/SINDUSCON).
2. O Rito Cronológico de Quitação por Invalidez Permanente
A liquidação de um sinistro de invalidez permanente pelo seguro habitacional é um dos momentos mais delicados na relação entre o consumidor e o agente financeiro. Conhecer as etapas e os prazos legais evita glosas indevidas e pagamentos a maior.
2.1 Passo 1: A Fixação da Data do Sinistro e o Laudo Pericial
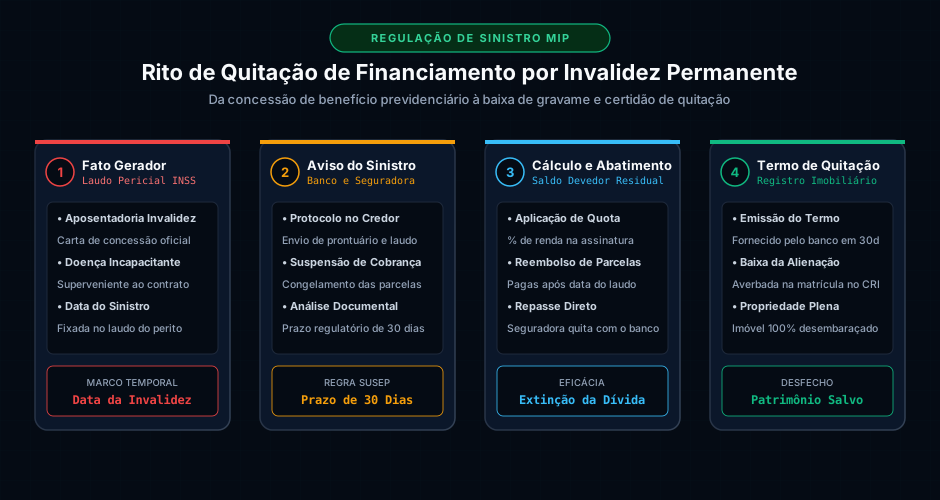
O marco temporal jurídico para acionamento do seguro MIP não é a data em que o mutuário comparece à agência bancária, mas sim a Data do Fato Gerador da Incapacidade:
- Em aposentadorias por incapacidade permanente concedidas pelo INSS, a data oficial do sinistro retroage à Data de Início da Incapacidade (DII) fixada expressamente no laudo pericial médico da Previdência Social.
- A partir dessa data fixada, o mutuário passa a ter direito à quitação do saldo devedor vincendo correspondente. Caso a concessão administrativa do benefício tenha levado seis ou doze meses de tramitação no INSS — período durante o qual o mutuário continuou pagando as parcelas do financiamento para não sofrer execução —, a seguradora tem a obrigação legal de reembolsar integralmente todas as prestações pagas entre a data do laudo pericial e a efetiva regulação do sinistro.
2.2 Passo 2: Notificação do Sinistro e Prazo Regulatório de 30 Dias
Assim que munido do laudo pericial e da carta de concessão do benefício previdenciário, o segurado deve protocolar o aviso formal de sinistro perante o agente financeiro (Caixa Econômica Federal, Banco do Brasil, Itaú, Bradesco, Santander, etc.):
- Suspensão Imediata da Cobrança: Ao receber a documentação comprobatória da invalidez definitiva, o agente financeiro tem o dever de suspender cobranças administrativas ou ameaças de leilão extrajudicial enquanto o processo estiver sob análise da seguradora.
- Prazo Improrrogável de 30 Dias: As resoluções do Conselho Nacional de Seguros Privados (CNSP) estabelecem o prazo máximo de 30 dias corridos para que a seguradora conclua a regulação e liquide o sinistro, contados a partir da entrega da totalidade dos documentos exigidos na apólice. A solicitação de documentos complementares só pode ocorrer uma única vez e suspende o prazo regulatório até a respectiva entrega.
2.3 Passo 3: Extinção da Dívida e Baixa do Gravame Hipotecário
Reconhecido o direito à indenização, a seguradora realiza o repasse financeiro do valor do saldo devedor diretamente à conta de liquidação da instituição credora:
- Emissão do Termo de Quitação: Liquidada a dívida, o banco credor é obrigado a emitir e fornecer ao mutuário, no prazo improrrogável de até 30 dias corridos, o Termo de Quitação da Dívida (Lei nº 13.294/2016). O atraso na entrega desse documento sujeita a instituição bancária ao pagamento de multa de 0,5% ao mês sobre o valor do contrato em favor do mutuário.
- Cancelamento da Alienação Fiduciária no Cartório de Imóveis: De posse do Termo de Quitação, o proprietário protocola o documento no Cartório de Registro de Imóveis (CRI) competente, recolhe os emolumentos cartorários e averba o cancelamento definitivo da alienação fiduciária na matrícula do bem. A partir desse ato registral, o imóvel torna-se propriedade plena, desembaraçada de qualquer ônus real.
3. O Confronto de Custos: Apólice Coletiva do Banco vs. Apólice Privada de Mercado
A imensa maioria dos mutuários brasileiros desconhece que não é obrigada a contratar o seguro habitacional oferecido pela instituição bancária que concede o crédito imobiliário. Historicamente, os bancos embutiam apólices de suas próprias subsidiárias seguradoras com prêmios muito superiores aos praticados no mercado aberto.
3.1 O Fim da Venda Casada: Resoluções da SUSEP e Súmula do STJ
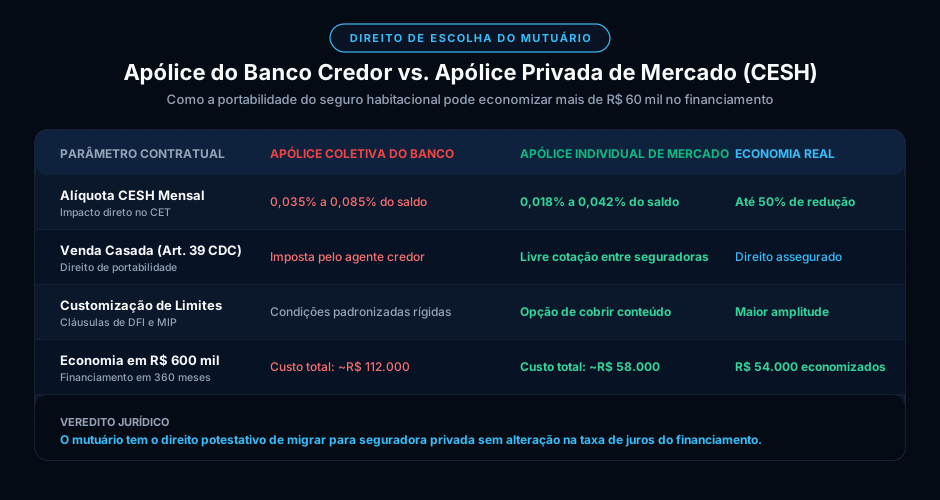
A imposição de apólice de seguro habitacional exclusiva da seguradora coligada ao banco credor configura prática abusiva de venda casada, vedada expressamente pelo artigo 39, inciso I, do Código de Defesa do Consumidor e pacificada pelo Superior Tribunal de Justiça na Súmula 473/STJ:
"O mutuário do SFH não pode ser compelido a contratar o seguro habitacional obrigatório com a instituição financeira mutuante ou com a seguradora por ela indicada."
Para regulamentar esse direito, a SUSEP editou normas específicas sobre a Apólice de Mercado (SH/AM), garantindo que o mutuário possa:
- Apresentar, no ato da contratação do financiamento, uma apólice individual emitida por qualquer seguradora autorizada pela SUSEP, desde que contemple as coberturas mínimas de MIP e DFI equivalentes.
- Solicitar a portabilidade ou substituição da apólice habitacional a qualquer momento durante a vigência do contrato de financiamento (mesmo após 5 ou 10 anos de pagamento), sem que o banco possa cobrar taxas de renegociação ou agravar a taxa de juros do mútuo.
3.2 O Impacto do CESH no Financiamento de 30 Anos
O Custo Efetivo do Seguro Habitacional (CESH) representa o percentual anual que as parcelas de seguro somam ao custo total da operação:
- A Distorção do MIP com o Envelhecimento: Como a probabilidade atuarial de óbito ou incapacidade sobe exponencialmente com a idade, a alíquota da garantia MIP na apólice do banco costuma dobrar a cada 5 ou 10 anos. Para um mutuário que contrata financiamento aos 45 anos para quitar aos 75 anos, o seguro habitacional pode começar custando R$ 120,00 por mês e saltar para mais de R$ 900,00 mensais nas parcelas finais.
- A Vantagem da Cotação no Mercado Livre: Seguradoras independentes especializadas utilizam tabelas atuariais mais eficientes e precificação baseada em histórico de saúde individual, proporcionando reduções de até 40% a 55% no prêmio total do seguro. Em um financiamento padrão de R$ 600.000 amortizado em 360 meses pelo Sistema SAC, a migração da apólice coletiva do banco para uma apólice privada de mercado gera uma economia acumulada que frequentemente ultrapassa R$ 50.000 a R$ 65.000 ao longo do contrato.
4. Regulação Técnica do DFI: Sinistros Estruturais vs. Vícios de Construção
No âmbito dos danos materiais cobertos pelo DFI, a fronteira entre eventos garantidos pela apólice e vícios ocultos de engenharia tem sido objeto de intensa judicialização no mercado imobiliário.
4.1 O Dilema dos Vícios Ocultos de Construção
Uma das controvérsias mais comuns ocorre quando um edifício residencial novo apresenta trincas diagonais nas alvenarias, recalque diferencial de fundações ou descolamento maciço de revestimentos de fachada decorrentes de falhas de projeto ou uso de materiais fora das normas da ABNT:
- A Posição Tradicional das Seguradoras: As condições gerais padronizadas das apólices de DFI contêm cláusula expressa de exclusão para vício intrínseco e erro de construção (faulty workmanship), argumentando que o seguro habitacional foi concebido para cobrir riscos acidentais externos (como tempestades, raios ou explosões) e não a negligência construtiva da incorporadora ou empreiteira.
- A Jurisprudência Consolidada: O Poder Judiciário firmou o entendimento de que, havendo ameaça comprovada de desmoronamento que coloque em risco a incolumidade física dos moradores, a seguradora do SFH deve ser compelida a intervir para estabilizar a edificação e garantir a moradia temporária dos segurados, resguardando o seu direito de regresso contra a construtora civil responsável pela obra.
- Vícios Meramente Estéticos: Rachaduras superficiais, infiltrações decorrentes de falta de impermeabilização em ralos ou desgaste natural de telhados sem risco à estrutura física do imóvel permanecem fora da cobertura do DFI, devendo ser demandados diretamente contra a construtora no prazo de garantia do Código Civil (art. 618) ou Código de Defesa do Consumidor.
5. Cuidados Práticos na Gestão do Seguro Habitacional
Para extrair a máxima proteção e segurança jurídica do seguro habitacional, o mutuário deve adotar salvaguardas essenciais:
- Averiguação Detalhada da Proporção de Renda na Minuta: Ao formalizar o contrato com o banco, confira rigorosamente o percentual de renda atribuído a cada comprador na planilha de composição. Erros de preenchimento na assinatura (por exemplo, cadastrar 100% da renda no cônjuge de menor remuneração para supostamente baratear o seguro inicial) podem impedir a quitação integral na eventualidade de falecimento do principal provedor da casa.
- Revisão Periódica do CESH: A cada 24 ou 36 meses, solicite a planilha de evolução do financiamento e compare o valor desembolsado a título de seguro habitacional com cotações de apólices individuais de mercado. Caso a economia justifique, exija do banco o formulário de portabilidade da apólice habitacional.
- Comunicação Imediata de Aposentadoria por Invalidez: Jamais deixe transcorrer prazos prescricionais para avisar o sinistro. O prazo prescricional para o segurado cobrar indenização da seguradora é de 1 ano (art. 206, § 1º, II do Código Civil), contado a partir da ciência inequívoca da incapacidade laboral fixada pelo órgão previdenciário.
Perguntas Frequentes (FAQ)
1. Se o mutuário falecer, a família herda as parcelas restantes do financiamento habitacional?
Não em relação à parcela de renda garantida pelo falecido. Em caso de morte do titular com 100% da renda declarada no contrato, a cobertura MIP do seguro habitacional quita integralmente o saldo devedor perante o agente financeiro credor. Os herdeiros não herdam a dívida do imóvel, e o bem passa a integrar o patrimônio hereditário totalmente livre do gravame hipotecário ou fiduciário. Caso o falecido respondesse por apenas uma fração da renda (por exemplo, 60%), a seguradora quita 60% do saldo e a família continua pagando apenas os 40% remanescentes.
2. Posso ser indenizado pelo seguro DFI se minha casa sofrer rachaduras provocadas por obras vizinhas?
Sim. Se uma escavação ou fundação em terreno lindeiro provocar abalo estrutural, fissuras graves ou risco iminente de desmoronamento na sua edificação financiada, o seguro de Danos Físicos ao Imóvel (DFI) pode ser acionado de imediato. A seguradora habitacional tem a obrigação contratual de vistoriar o imóvel, realizar os escoramentos emergenciais para prevenir o colapso e cobrir os custos de recuperação estrutural, exercendo posteriormente o direito de regresso contra o proprietário e a construtora da obra vizinha causadora do dano.
3. O banco pode aumentar minha taxa de juros se eu optar por um seguro habitacional de seguradora externa?
Não. Essa prática é expressamente proibida pelas normas da SUSEP e pelo Banco Central do Brasil. A instituição financeira é legalmente obrigada a aceitar apólices individuais de mercado que cumpram os requisitos técnicos mínimos de cobertura de MIP e DFI. Condicionar a taxa de juros promocional à permanência no seguro do próprio banco configura prática discriminatória e venda casada abusiva, sujeitando a instituição a penalidades administrativas do Banco Central e ações judiciais perante o Procon e o Poder Judiciário.
4. Aposentadoria por idade ou por tempo de contribuição dá direito à quitação do seguro habitacional?
Não. A cobertura MIP garante estritamente a aposentadoria por Incapacidade Permanente (antiga aposentadoria por invalidez), decorrente de acidente ou patologia clínica incapacitante irreversível. Aposentadorias voluntárias por idade, tempo de contribuição ou regimes especiais sem nexo de invalidez biológica não preenchem o gatilho contratual de sinistro, mantendo-se a exigibilidade normal das parcelas vincendas do financiamento imobiliário.
Referências e Fontes Oficiais
- BRASIL. Lei nº 4.380, de 21 de agosto de 1964. Institui a correção monetária nos contratos imobiliários de interesse social e cria o Sistema Financeiro da Habitação (SFH). Presidência da República, Casa Civil, Brasília, DF.
- BRASIL. Decreto-Lei nº 73, de 21 de novembro de 1966. Dispõe sobre o Sistema Nacional de Seguros Privados e regula as operações de seguros e resseguros. Presidência da República, Casa Civil, Brasília, DF.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Seguro Habitacional do Sistema Financeiro da Habitação e Mercado Aberto. Ministério da Fazenda, Rio de Janeiro, RJ.
- SUPERINTENDÊNCIA DE SEGUROS PRIVADOS (SUSEP). Estrutura Regulatória e Seguros de Danos Corporativos e Pessoais. Ministério da Fazenda, Rio de Janeiro, RJ.
- SUPERIOR TRIBUNAL DE JUSTIÇA (STJ). Súmula nº 473. Jurisprudência pacificada sobre a liberdade de escolha da seguradora no Sistema Financeiro da Habitação. Brasília, DF.
Carregando comentários…